
Báo cáo thị trường quảng cáo số Việt Nam 2019
Báo cáo năm 2019 của Adsota ghi nhận chi tiêu quảng cáo số Việt Nam đạt khoảng 284 triệu USD trên tổng 1,26 tỷ USD truyền thông, với quảng cáo di động chiếm 67,1% ngân sách. Ngành bán lẻ và thương mại điện tử dẫn đầu mức chi (23,9%), giữa nền tảng 68 triệu người dùng Internet dành 6 giờ 42 phút trực tuyến mỗi ngày.
Phân tích quy mô 284 triệu USD của quảng cáo số Việt Nam, thị phần 67,1% quảng cáo di động, cơ cấu chi tiêu theo ngành và năm xu hướng truyền thông từ Adsota.
Điểm chính
- 284 triệu USDQuy mô chi tiêu quảng cáo trực tuyến tại Việt Nam năm 2019 trên tổng 1,26 tỷ USD ngân sách truyền thông (chiếm 20,6% ở bảng đối chiếu quốc gia, dự báo đạt 24,7% trên 1,43 tỷ USD vào năm 2022 theo eMarketer).
- 67,1% ngân sách sốTỷ trọng quảng cáo di động trên tổng chi tiêu quảng cáo số Việt Nam năm 2019 (tăng từ 55,20% năm 2018 và dự báo đạt 68,4% vào năm 2022, không tính tin nhắn MMS/P2P theo eMarketer).
- 23,9% và 12,9%Thị phần chi tiêu quảng cáo trực tuyến năm 2019 của hai nhóm ngành dẫn đầu tại Việt Nam gồm Bán lẻ – Thương mại điện tử (23,9%) và Hàng tiêu dùng nhanh – FMCG (12,9%) theo Statista.
- 68 triệu và 65 triệuSố người dùng Internet (70% trên 97 triệu dân) và người dùng mạng xã hội tại Việt Nam (67% dân số, tăng 9,6% với 5,7 triệu người mới năm 2019, xếp thứ 6 thế giới) theo We Are Social (2020).
- 748,64 triệu lượt tảiTổng lượt tải ứng dụng trên App Store và Google Play tại Việt Nam tính đến hết quý 2/2019 (21% iOS, 79% Android), đứng thứ 7 toàn cầu theo AppTweak trên nền 43,7 triệu người dùng smartphone hoạt động (Newzoo).
- 6,55% và 9,18% CVRTỷ lệ tương tác trên lượt tiếp cận trung bình của bài đăng video Facebook tại Việt Nam đạt 6,55% (We Are Social), còn định dạng Native app wall dẫn đầu chuyển đổi quảng cáo di động Đông Nam Á với 9,18% (Mobvista).
- 51% mua qua quảng cáoTỷ lệ người dùng khảo sát tại Việt Nam đã mua hàng sau khi xem quảng cáo mạng xã hội dù chỉ 11% chủ động theo dõi thương hiệu (Q&Me, 2019); mặt khác 53% rời trang web di động nếu tải quá 3 giây (Google & Kantar).
Hạ tầng Internet và thiết bị di động năm 2019 tạo nền tảng gì cho quảng cáo số Việt Nam?
Đầu năm 2020, thị trường quảng cáo số Việt Nam vận hành trên quy mô 97 triệu dân (50,1% nam, 49,9% nữ). Độ tuổi trung bình của dân số là 32,6 với tỷ lệ thành thị đạt 36%. Theo Digital 2020 của We Are Social dẫn trong báo cáo, cả nước có 145,8 triệu thuê bao di động và 68,0 triệu người dùng Internet (70% dân số).
Mạng xã hội đạt 65,0 triệu người dùng (67% dân số), gồm 58,0 triệu người truy cập qua di động (59,8%). Trong năm 2019, Việt Nam tăng thêm 5,7 triệu người dùng mạng xã hội mới (+9,6%), đứng thứ 6 thế giới. Ở nhóm trưởng thành, 97% dùng điện thoại di động, 72% dùng smartphone, 13% dùng tablet và 1% dùng thiết bị đeo thông minh.
Độ lệch giữa thị phần bán lẻ và thiết bị hoạt động thực tế
Khi nhắm mục tiêu thiết bị, nhà quảng cáo dễ sai lệch nếu chỉ nhìn doanh số bán lẻ máy mới. Số liệu bán lẻ cuối năm 2019 của GfK cho thấy Samsung và Oppo dẫn đầu lượng máy bán ra. Thương hiệu tầm trung Realme cũng vươn lên đạt 6,3% thị phần nhờ giá cạnh tranh.
Ngược lại, thống kê thiết bị hoạt động thực tế năm 2019 của StatCounter ghi nhận iPhone chiếm tới 40,4% thị phần tại Việt Nam. Lượng lớn máy xách tay và máy cũ giúp Apple áp đảo lưu lượng thực, còn Sony và Huawei gần như biến mất. Thị trường máy tính bảng cũng chững lại dưới thế lưỡng cực của Apple và Samsung.
Phân mảnh hệ điều hành tiếp tục tạo ràng buộc kỹ thuật cho quảng cáo tương tác (rich media):
- Android vận hành trên 58% smartphone hoạt động. Tuy nhiên, chỉ 38,68% máy chạy Android 9.0 Pie. Phần còn lại nằm ở Android 8.1 Oreo (15,02%), 5.1 Lollipop (9,80%), 6.0 Marshmallow (7,67%) và bản khác (19,51%).
- iOS chiếm hơn 40% smartphone và 73% máy tính bảng. Cuối năm 2019, bản iOS 13 mới đạt 48,39%, tiếp theo là iOS 12 (24,76%) và các bản cũ hơn (26,85%).
Độc giả có thể đối chiếu diễn biến kế tiếp của thị phần thiết bị trong báo cáo thị trường di động và ứng dụng Việt Nam nửa đầu năm 2020.
Vị thế hạng 7 toàn cầu về lượt tải ứng dụng và độ phủ nền tảng
Theo Newzoo (2019), Việt Nam xếp thứ 14 thế giới về người dùng smartphone hoạt động với 43,7 triệu người (thâm nhập 44,9% trên mốc 97,4 triệu dân). Ba quốc gia dẫn đầu gồm Trung Quốc (851,1 triệu; 59,9%), Ấn Độ (345,9 triệu; 25,3%) và Hoa Kỳ (260,2 triệu; 79,1%).
Dù đứng thứ 14 về lượng máy, sức tải ứng dụng tại Việt Nam lại thuộc nhóm cao của thế giới. Thống kê App Store và Google Play hết quý 2/2019 của AppTweak xếp Việt Nam hạng 7 toàn cầu với 748.641.400 lượt tải (21% iOS, 79% Android). Việt Nam xếp ngay sau Ấn Độ (5,18 tỷ), Hoa Kỳ (3,33 tỷ), Brazil (1,89 tỷ), Indonesia (1,54 tỷ), Nga (1,12 tỷ) và Mexico (877,8 triệu).
Dữ liệu Applyzer, App Annie và We Are Social năm 2019 phác họa rõ bản đồ ứng dụng nội địa:
- Game áp đảo thống kê Grossing. Theo Applyzer, Games chiếm 49,5% trên App Store (trên Nhiếp ảnh 6,3%, Mạng xã hội 6,3%, Giải trí 6%, Y tế 5,7%) và 82,2% trên Google Play (trên Mạng xã hội 7%, Giải trí 3,8%, Năng suất 1,9%, Giáo dục 1,3%).
- Nhắn tin, video ngắn và mua sắm dẫn đầu lượt tải. Top 10 ứng dụng năm 2019 (App Annie) gồm Messenger, Facebook, TikTok, Zalo, Zing MP3, Shopee, B612, Lazada, WiFi Master Key và Kwai, từ các nhà phát hành Facebook, VNG, Google, Toutiao, Naver.
- Game đối kháng và hyper-casual thu hút cài đặt. Arena of Valor, Free Fire, Helix Jump, My Talking Tom và PUBG Mobile dẫn đầu lượng tải, thuộc nhóm nhà phát hành VNG, BabyBus, Sea, Outfit7, Voodoo.
- YouTube, Facebook và Zalo phủ rộng người dùng. Theo We Are Social (2019), người dùng Internet truy cập YouTube (96%), Facebook (95%), Instagram (51%), LinkedIn (22%) và Pinterest (19%). Ở nhóm nhắn tin, Messenger đạt 79% và Zalo đạt 74%, vượt Skype (33%), Viber (28%) và LINE (23%).
Quy mô 284 triệu USD của quảng cáo trực tuyến Việt Nam phân bổ vào nhóm ngành nào?
Theo eMarketer (2019), chi tiêu quảng cáo trực tuyến Việt Nam năm 2019 đạt khoảng 284 triệu USD trên tổng 1,26 tỷ USD truyền thông. Ở bảng khu vực, tỷ suất chi quảng cáo số của Việt Nam đạt 20,6%, ngang Philippines (21%), Thái Lan (22%), Malaysia (22,5%) và cao hơn Ấn Độ (17,4%). Tuy nhiên, mức này vẫn thấp hơn Singapore (27,2%), Nhật Bản (29,9%), Hàn Quốc (41,3%), Đài Loan (44,6%) và Trung Quốc (64,8%).
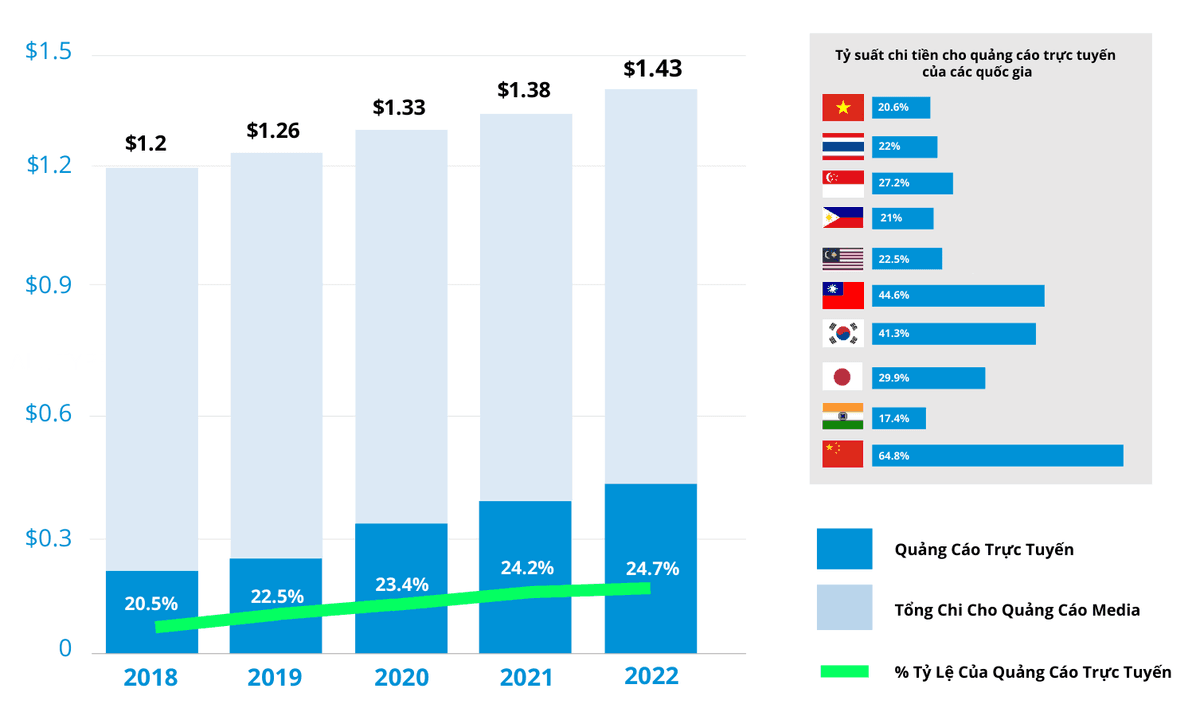
Chuỗi dự báo năm 2018–2022 của eMarketer cho thấy ngân sách số mở rộng đều và dồn mạnh về di động:
| Năm (eMarketer) | Tổng chi truyền thông | Tỷ trọng Digital trên cột dự báo | Tỷ trọng Mobile trong Digital |
|---|---|---|---|
| 2018 | 1,20 tỷ USD | 20,5% | 55,20% |
| 2019 | 1,26 tỷ USD | 22,5% (bảng khu vực: 20,6%) | 67,10% |
| 2020 (dự báo) | 1,33 tỷ USD | 23,4% | 67,80% |
| 2021 (dự báo) | 1,38 tỷ USD | 24,2% | 68,10% |
| 2022 (dự báo) | 1,43 tỷ USD | 24,7% | 68,40% |
Tỷ trọng quảng cáo di động (không tính MMS/P2P) tăng vọt từ 55,20% (2018) lên 67,10% (2019). Hơn hai phần ba ngân sách quảng cáo số tại Việt Nam đã chảy trực tiếp vào màn hình di động.
Cơ cấu chi tiêu theo ngành và cuộc đua lưu lượng thương mại điện tử
Thống kê theo ngành năm 2019 của Statista ghi nhận ngân sách quảng cáo số tập trung cao nhất ở mảng bán lẻ và tiêu dùng nhanh.
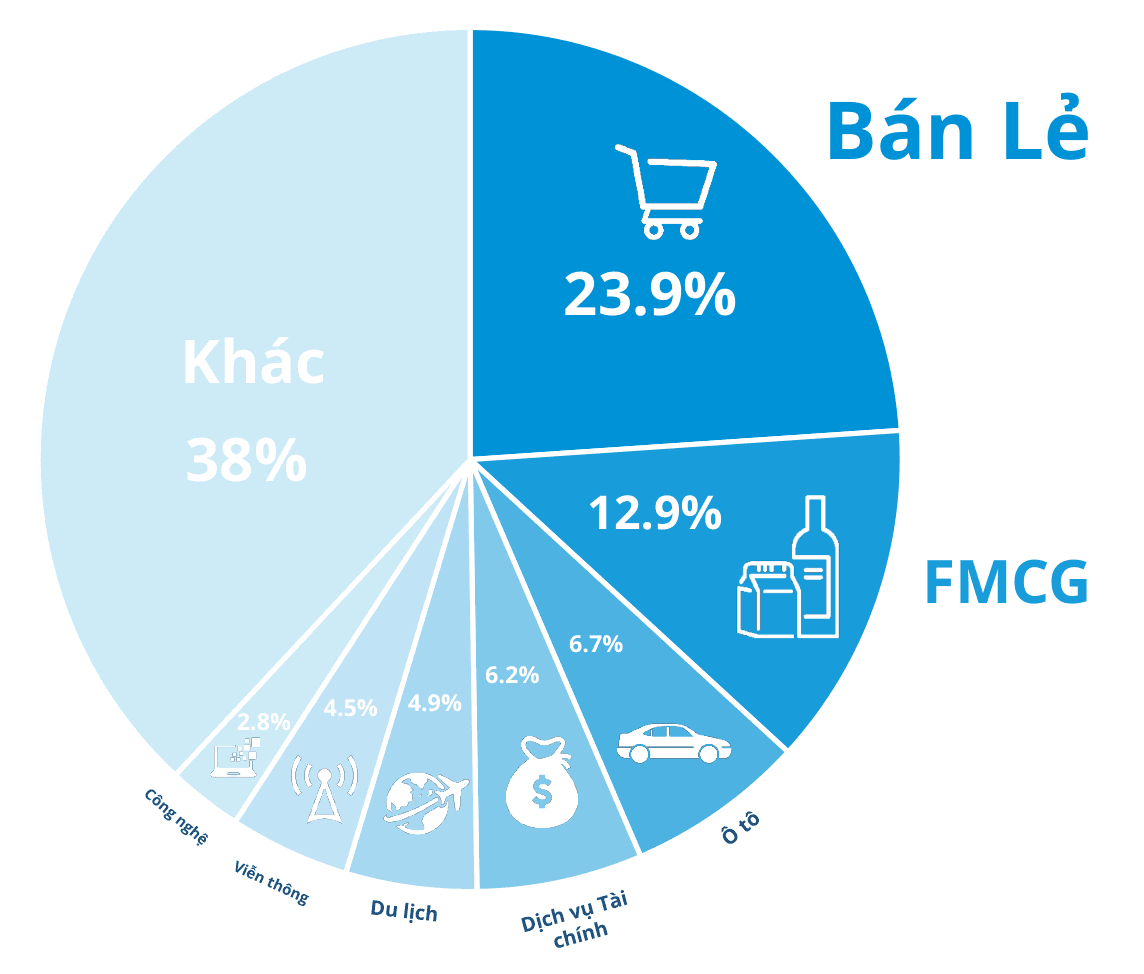
Bán lẻ và Thương mại điện tử chiếm 23,9% tổng chi quảng cáo số, gần gấp đôi ngành Hàng tiêu dùng nhanh — FMCG (12,9%). Các ngành kế tiếp gồm Ô tô (6,7%), Dịch vụ tài chính (6,2%), Du lịch (4,9%), Viễn thông (4,5%), Công nghệ (2,8%) và nhóm ngành khác (38%).
Mức chi 23,9% của khối bán lẻ được thúc đẩy bởi cuộc đua lưu lượng giữa bốn sàn thương mại điện tử lớn theo dữ liệu quý 3/2019 của iPrice:
| Sàn TMĐT (iPrice) | Truy cập web/tháng (Q3/2019) | Tỷ lệ người dùng App | Thứ hạng so với Q3/2017 | Dấu ấn truyền thông năm 2019 |
|---|---|---|---|---|
| Shopee | 34.569.900 | 21,3% | Từ hạng 4 (18,95 triệu) lên hạng 1 | Đại sứ Cristiano Ronaldo, BlackPink, Hương Giang, Hoài Linh |
| Sendo | 30.929.800 | 6,5% | Từ hạng 3 (24,00 triệu) lên hạng 2 | Chiến dịch cùng Mỹ Tâm, mở rộng tệp tỉnh thành |
| Tiki | 27.114.500 | 10,2% | Từ hạng 5 (18,04 triệu) lên hạng 3 | Trường Giang – Nhã Phương, tài trợ loạt MV V-pop |
| Lazada | 24.364.700 | 4,6% | Từ hạng 1 (50,48 triệu) xuống hạng 4 | Đổi hướng sang đại nhạc hội livestream với KOL, streamer |
Theo iPrice (2019), các sàn nội địa nắm 72% lưu lượng web thương mại điện tử, vượt mức 28% của sàn ngoại. Sau khi giảm quảng cáo đại chúng khiến lượt truy cập sụt mạnh so với quý 3/2017, Lazada chuyển sang chuỗi livestream cùng Gil Lê, Miu Lê, PewPew và ViruSs. Diễn biến tiếp theo của nhóm ngành này được phân tích trong báo cáo thích nghi của ngành bán lẻ và thương mại điện tử.
Video, mạng xã hội theo thế hệ và các định dạng quảng cáo di động đạt hiệu suất ra sao?
Định dạng video tạo tương tác vượt xa bài đăng tĩnh năm 2019. Theo We Are Social (2019), bài đăng video trên Facebook Việt Nam đạt tỷ lệ tương tác trên tiếp cận 6,55%, vượt bài ảnh (5,22%), trung bình chung (3,81%), bài link (3,25%) và bài chữ (2,71%).
Ưu thế tương tác của video trên mạng xã hội và hệ thống báo điện tử
Theo Q&Me (2016–2019), tỷ lệ người dùng thích video tăng từ 37% (2016) lên 49% (2019). Mức yêu thích cũng tăng ở nội dung game (38% lên 44%), Q&A (34% lên 40%) và Infographic (21% lên 34%), còn tin người nổi tiếng giảm từ 40% về 34%.
Ở phía doanh nghiệp, Q&Me (2017) ghi nhận 85% đơn vị dùng video marketing qua YouTube (91%), Facebook (86%), website riêng (65%), Ad Network/DSP (15%) và Cốc Cốc (6%). Thống kê Video Metrix 2019 của Comscore cho thấy độ chênh lớn về thời lượng giữ chân:
- YouTube (Google) dẫn đầu thời lượng xem. Đạt 13.676.000 người xem riêng biệt/tháng, 3,50 tỷ lượt phát và 1.522,20 phút/người.
- Facebook đứng thứ hai về độ phủ video. Có 10.012.000 người xem riêng biệt, 193,90 triệu video và 153,5 phút/người.
- Ba mạng nội địa gom lưu lượng báo chí. Admicro – VCCorp đạt 2.365.000 người xem (51,12 triệu video; 2,5 phút/người), 24H Group đạt 2.156.000 (42,05 triệu video; 38 phút/người) và Adtima – VNG đạt 2.014.000 (18,63 triệu video; 6 phút/người).
Tính chung lưu lượng website tháng theo We Are Social (2019), dẫn đầu là Google (371,7 triệu lượt), Facebook (341,6 triệu) và YouTube (334,1 triệu). Nhóm trang nội địa lớn nhất gồm VnExpress thuộc Eclick (63,8 triệu ở bản Việt), Zing.vn thuộc Adtima (55,8 triệu), Kenh14 thuộc Admicro (33,2 triệu), Cốc Cốc (28,6 triệu) và 24h.com.vn (28,1 triệu).
Phân hóa mạng xã hội theo thế hệ và điểm chuẩn CTR, CVR trên di động
Nghiên cứu The Connected Consumer 2019 của Decision Lab chỉ ra sự phân hóa nền tảng rõ rệt theo độ tuổi dù Facebook vẫn phủ đều cả ba thế hệ.
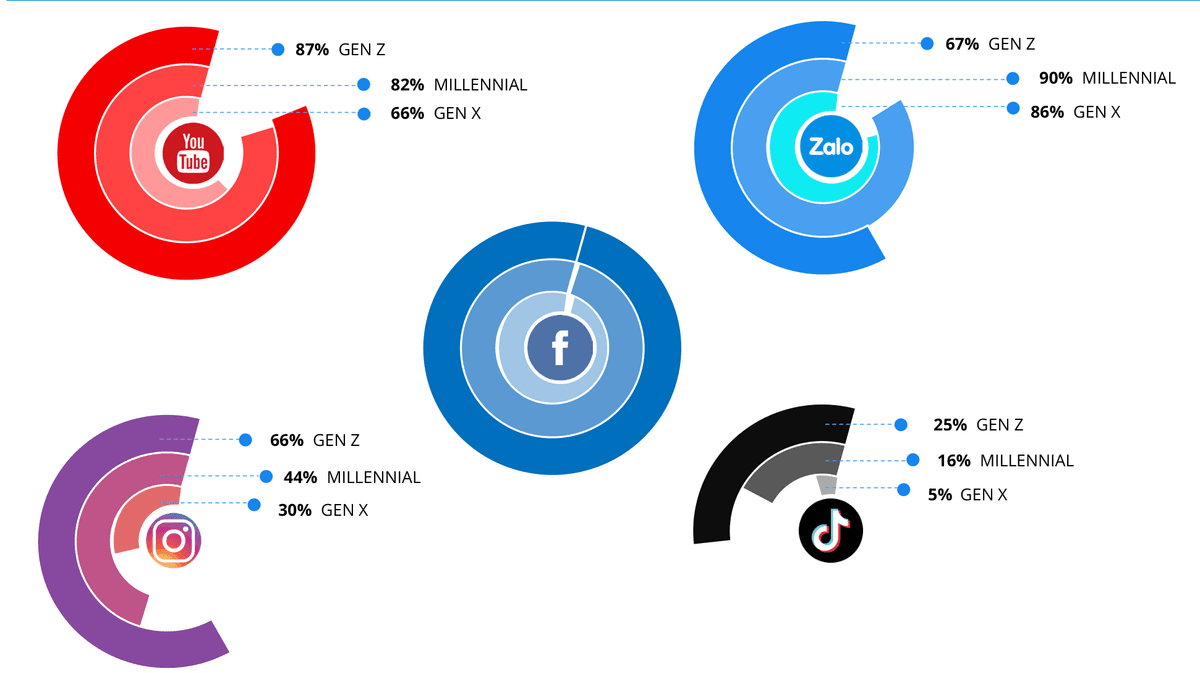
Zalo đạt độ phủ tới 90% ở Millennial và 86% ở Gen X, nhưng giảm còn 67% ở Gen Z. Ngược lại, Gen Z dẫn đầu tỷ lệ dùng YouTube (87% so với 82% Millennial, 66% Gen X), Instagram (66% so với 44%, 30%) và TikTok (25% so với 16% Millennial và 5% Gen X).
Ở nguồn cung hiển thị di động, dữ liệu Vpon (2018) ghi nhận Mobile App chiếm 57% và Mobile Web chiếm 43% tại Việt Nam (thấp hơn mức 66% App toàn châu Á). Khi mua quảng cáo trong ứng dụng, bộ điểm chuẩn Đông Nam Á từ Mobvista (2018) cho thấy sự đánh đổi giữa hiển thị, CTR và CVR.
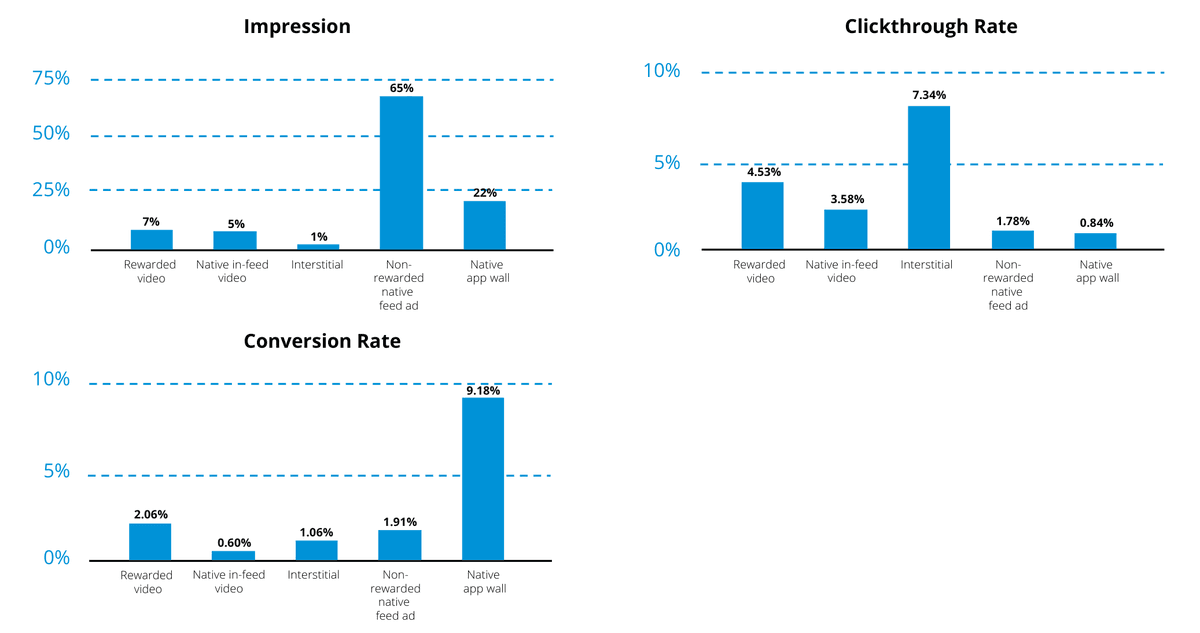
Mỗi định dạng di động phù hợp với một mục tiêu phễu riêng biệt:
| Định dạng di động (Mobvista, ĐNÁ) | Tỷ trọng hiển thị | Tỷ lệ nhấp (CTR) | Chuyển đổi (CVR) | Vai trò trong phễu |
|---|---|---|---|---|
| Non-rewarded native feed | 65% | 1,78% | 1,91% | Mở rộng độ phủ tự nhiên trên luồng nội dung |
| Native app wall | 22% | 0,84% | 9,18% | Tệp săn thưởng chủ động, chuyển đổi cao nhất |
| Rewarded video | 7% | 4,53% | 2,06% | Giữ trải nghiệm game tốt, cân bằng CTR và CVR |
| Native in-feed video | 5% | 3,58% | 0,60% | Kể chuyện thương hiệu và tăng nhận diện đầu phễu |
| Interstitial (toàn màn hình) | 1% | 7,34% | 1,06% | Tạo CTR cao nhưng dễ phát sinh nhấp nhầm |
Hành vi trực tuyến 6 giờ 42 phút mỗi ngày chuyển hóa thành quyết định mua hàng ra sao?
Theo We Are Social (2019), người Việt trực tuyến 6 giờ 42 phút mỗi ngày, ngang mức trung bình thế giới. Quỹ thời gian này gồm 2 giờ 33 phút mạng xã hội, 2 giờ 31 phút xem truyền hình hoặc video trực tuyến và 1 giờ 11 phút nghe nhạc. Dữ liệu GlobalWebIndex (2012–2019) cho thấy thời lượng mạng xã hội tăng từ 1 giờ 47 phút (2012) lên vùng ổn định quanh 2 giờ 33 phút giai đoạn 2018–2019, xếp hạng 21 toàn cầu.
Trong tổng thời gian tiếp xúc truyền thông theo Q&Me (2019), Internet di động chiếm 42% và Internet máy tính chiếm 30%. Kênh trực tuyến nắm giữ tổng cộng 72% thời gian chú ý, vượt xa truyền hình (20%) và kênh khác (8%).
Động cơ nhấp quảng cáo, hao hụt ấn nhầm và ngưỡng tải trang 3 giây
Theo Q&Me (2019), người Việt dùng mạng xã hội chủ yếu để kết nối bạn bè, người thân (76%), xem tin sự kiện (48%), đọc tin giải trí (39%), kết bạn mới (30%) và chia sẻ ảnh, video (26%). Chỉ 11% lên mạng xã hội để theo dõi thương hiệu và 9% theo dõi người nổi tiếng.
Dù ít theo dõi trang doanh nghiệp, người dùng vẫn tương tác mạnh với quảng cáo trả phí. Khảo sát Q&Me (2019) ghi nhận lượt nhấp quảng cáo tập trung ở Facebook (53%), YouTube (42%) và Mobile App (20%). Có 64% người dùng nhấp quảng cáo Facebook trong 7 ngày qua và 51% từng mua hàng sau khi xem quảng cáo mạng xã hội. Thống kê 30 ngày của We Are Social (2019) cũng cho thấy nữ giới nhấp quảng cáo Facebook nhiều hơn nam giới (khoảng 12 so với 9 lần/tháng).
Tuy nhiên, khảo sát lý do nhấp quảng cáo của Q&Me (2019) chỉ ra tỷ lệ hao hụt không nhỏ trên màn hình cảm ứng:
- Nhóm nhấp có chủ đích dựa trên nhu cầu và sáng tạo. Người dùng nhấp vì đúng nhu cầu (45%), hình ảnh bắt mắt (40%), nội dung hài hước (30%), thương hiệu yêu thích (28%) và khuyến mãi tốt (27%).
- Nhóm nhấp không mang ý định mua chiếm tỷ trọng lớn. Có 28% buộc phải nhấp để xem tiếp nội dung và 24% nhấp quảng cáo do ấn nhầm.
Sau lượt nhấp, tốc độ tải trang quyết định tỷ lệ giữ chân khách hàng. Theo Google và Kantar (2018) tại Đông Nam Á, 59% người dùng tra cứu sản phẩm trên smartphone trước khi mua, 79% tìm thông tin trực tuyến ngay lúc mua sắm và 53% đặt hàng qua điện thoại. Tuy vậy, 53% sẽ rời trang di động nếu tải quá 3 giây, và mỗi giây trễ tải làm mất 20% chuyển đổi.
Năm xu hướng truyền thông từ năm 2020 và khuyến nghị hành động cho thương hiệu
Chương 4 cùng bản đồ hệ sinh thái — quy tụ agency và mạng quảng cáo (Adsota, Admicro, Adtima, 24H, CleverAds, Novaon, SEONGON, MediaZ), ví điện tử (Appota, MoMo, VNPay, AirPay, ViettelPay) và mạng creator — đúc kết năm xu hướng từ năm 2020.
Từ video ngắn, audio ads, social commerce đến micro-influencer và CRM
Năm dịch chuyển trọng tâm gồm:
- Video ngắn dọc và Audio Ads 30 giây. TikTok, IGTV thúc đẩy video dọc dưới 60 giây. Quảng cáo âm thanh 30 giây (55–70 từ) trên Spotify, Zing MP3 đón tệp nghe nhạc. Số liệu tham chiếu trong báo cáo ghi nhận 78% người dùng smartphone nghe nhạc và 68% nghe khi làm việc khác.
- Thương mại xã hội (Social Commerce). Shoppable Post gắn thẻ giá trên Facebook, Instagram và Pinterest rút ngắn phễu chốt đơn.
- Micro-Influencer (dưới 50.000 người theo dõi). Thương hiệu mở rộng hợp tác creator ngách qua OTA Network, Minet, 7Saturday, Hiip, CastingAsia, Metub. Điểm chuẩn tham chiếu trong báo cáo cho thấy nhóm dưới 30.000 người theo dõi có tương tác cao hơn 60% và chi phí thấp hơn 6–7 lần. Xem thêm khung phân biệt KOL và KOC theo mục tiêu chuyển đổi.
- Data-Driven Marketing và CRM. Dữ liệu tập trung giúp cá nhân hóa kịch bản chăm sóc B2B, tài chính và chiến lược marketing giáo dục nuôi dưỡng khách hàng dài hạn.
- Nội dung tương tác Livestream. Streamer game và micro-influencer phát trực tiếp trên Facebook Gaming, YouTube, Nimo TV và sàn TMĐT để chốt đơn tức thì.
Bốn ưu tiên phân bổ ngân sách cho đội ngũ marketing
Doanh nghiệp có thể áp dụng ngay bốn nguyên tắc thực thi:
- Sản xuất video di động và chia kênh theo thế hệ. Với 67,1% ngân sách số trên di động và video đạt 6,55% tương tác, hãy làm video dọc TikTok, Instagram cho Gen Z và khai thác Zalo (90% Millennial, 86% Gen X) cho tệp đi làm.
- Lọc nhấp nhầm và tối ưu trang đích dưới 3 giây. Trước 24% ấn nhầm và 28% nhấp cưỡng bức, cần đo chuyển đổi sau nhấp và dùng chuẩn trang nhẹ (RWD, AMP, PWA).
- Phối hợp native feed với định dạng thưởng. Kết hợp Non-rewarded native feed (65% hiển thị) để mở phễu cùng Rewarded video (4,53% CTR, 2,06% CVR) và Native app wall (9,18% CVR).
- Gắn gian hàng sàn nội địa với mạng creator ngách. Phối hợp lưu lượng sàn TMĐT cùng livestream và cập nhật thêm nghiên cứu tại chuyên mục Marketing và kinh tế Creator.
Bản tổng thuật trên hệ thống hóa các chỉ số cốt lõi từ nghiên cứu của Adsota. Độc giả có thể điền biểu mẫu tải báo cáo trên trang để nhận trọn bộ PDF 51 trang từ Adsota, gồm đầy đủ biểu đồ phân khúc và bản đồ hệ sinh thái tiếp thị số Việt Nam.
Nguồn
- Báo cáo thị trường quảng cáo số tại Việt Nam 2019 (Vietnam Digital Advertising Report 2019), Công ty Cổ phần Adsota (Appota Group), 20/02/2020, truy cập 31/10/2026
- Digital 2019 & Digital 2020: Vietnam, We Are Social & Hootsuite (DataReportal), 18/02/2020, truy cập 31/10/2026
- Mobile & Tablet Vendor and Operating System Market Share Viet Nam (2017–2019), StatCounter Global Stats & GfK, 31/12/2019, truy cập 31/10/2026
- Global Mobile Market Report 2019 — Top Countries/Markets by Smartphone Users, Newzoo, 19/09/2019, truy cập 31/10/2026
- Leading Countries in App Downloads Q2 2019 & Vietnam App Store Rankings 2019, AppTweak, Applyzer & App Annie (data.ai), 15/12/2019, truy cập 31/10/2026
- Global Digital Ad Spending 2019 & Vietnam Media/Mobile Ad Spending Forecast (2018–2022), eMarketer (Insider Intelligence), 28/03/2019, truy cập 31/10/2026
- Digital Advertising Spending in Vietnam by Industry 2019, Statista, 01/11/2019, truy cập 31/10/2026
- Bản đồ Thương mại điện tử Việt Nam (Map of E-commerce in Vietnam Q3/2017 – Q3/2019), iPrice Group, 25/10/2019, truy cập 31/10/2026
- Vietnam Social Media Usage, Online Video Marketing & Digital Advertising Surveys (2017–2019), Q&Me (Asia Plus Inc.), 15/11/2019, truy cập 31/10/2026
- Vietnam Video Metrix 2019, The Connected Consumer 2019 & Daily Social Media Time (2012–2019), Comscore, Decision Lab & GlobalWebIndex, 30/10/2019, truy cập 31/10/2026
- Asia Mobile Ad Inventory, SEA Mobile Ad Format Benchmarks & SEA Mobile Consumer Journey, Vpon Big Data Group, Mobvista & Google / Kantar, 01/12/2018, truy cập 31/10/2026
