APAC最低水準のCPI指標、4億1,106万米ドルのモバイル広告費、3億6,500万米ドルのゲームストア売上、Z世代の行動特性、2019年第1四半期の端末統計を包括分析。
主なポイント
- USD 0.25 & USD 0.10ベトナムの平均インストール単価(CPI)はiOSが0.25米ドル、Androidが0.10米ドルとアジア太平洋の比較対象8市場で最も低く(Chartboost)、2019年2月時点のダウンロード数順位はAndroidで世界8位、iOSで世界10位となりました(App Annie)。
- USD 411.06M (62%)2018年のデジタル広告費総額6億6,300万米ドルのうちモバイル広告費は4億1,106万米ドルを占め、2019年に5億7,750万米ドル(8億7,500万米ドルの66%)、2020年に7億6,790万米ドル(10億9,700万米ドルの70%)へ達する見通しです(Statista、ExchangeWire)。
- SNS広告が84%占有2018年のSNS広告費は4,500万ユーザーを対象に5億5,710万米ドルに達し、2019年には33.6%増の7億4,430万米ドルへ拡大する予測で、検索広告(8.8%・5,840万米ドル)、Webバナー(5.3%・3,520万米ドル)、非SNS動画(1.7%・1,120万米ドル、前年比84%増)を大きく引き離しました(Statista)。
- リワード動画好感度51%報酬付きモバイル動画広告の好感度は51%と非報酬型動画(23%)の2倍を超え、報酬付きプレイアブル広告(44%対20%)や報酬付き静止画インタースティシャル(41%対18%)も上回り、許容される平均動画尺は19秒でした(POKKT、Decision Lab)。
- ストア売上 USD 365M2018年の公式アプリストア経由のモバイルゲーム売上は3億6,500万米ドルと2015年(1億8,300万米ドル)からほぼ倍増した一方(カード・賭博系および国内第三者決済を除く)、正規ライセンス取得の輸入ゲーム配信本数は2016年の216本から2018年には160本へ減少しました(Newzoo、GameK)。
- モバイルゲーマー3,300万人2018年のベトナムのアクティブモバイルゲーマーは3,300万人(ネット接続携帯電話利用者の2人に1人、2020年に4,000万人予測)にのぼり、1日平均3時間42分のスマホ利用時間のうちゲームが23%で首位となりSNS(18%)を上回りました(Statista、MMA、POKKT、Appota)。
- 1日40.2万時間の配信視聴2019年上半期の大会を除くゲームライブ配信の1日平均視聴時間は40万2,000時間(2019年5月は月間2,150万時間、61%がモバイル視聴、Appota Esports)に達し、2019年のeスポーツ競技人口は1,800万人、定期視聴者は800万人と見込まれています(Appota)。
- Apple端末シェア41.62%2019年第1四半期の稼働モバイル・タブレットメーカー別シェアではAppleが41.62%で首位(Samsung 26.06%、Oppo 7.18%)に立った一方、OSシェア55.10%のAndroidは7.0 Nougat(20.79%)や5.1 Lollipop(18.99%)など旧バージョンに分散していました(StatCounter、Appota)。
2019年のベトナムモバイルマーケティングとゲーム市場を支えたマクロ経済の追い風とは?
2019年6月に発行されたAppotaの調査レポートは、推計9,700万人の人口と力強いマクロ経済の勢いを背景に、ベトナムモバイルマーケティングとゲームのエコシステムを多角的に評価しています。レポートが引用したベトナム統計総局(GSO Vietnam)およびKantar Worldpanelのデータによると、ベトナムは2018年に過去10年で最高となる7.1%のGDP成長率を達成しました。同年のインフレ率は3.5%に抑制され、財・サービス取引は12.4%拡大しています。
2019〜2022年にかけても年率6〜7%のGDP成長と3〜4%の消費者物価上昇が見込まれました。国内の購買意欲も2018年を通じて高水準を維持し、Kantar Worldpanelの消費者信頼感指数(CCI)は第1四半期から第4四半期にかけて124、120、129、122ポイントを記録しました。
5,100万人のモバイルネット利用者と世界トップ10のアプリダウンロード規模
ブロードバンド網の拡大により、スマートフォンはベトナムにおける最大のエンターテインメント画面となりました。We Are SocialおよびAppotaの2018年統計によると、全国のインターネット普及率は66%(前年比+9ポイント)に達し、モバイルインターネット普及率は53%となり、利用者数は2017年の4,200万人から2018年末には5,100万人へと急増しました。
ネットに接続するベトナムの消費者は、全端末合計で1日平均6時間42分オンラインで過ごしています。そのうち2時間31分をライブ配信やオンデマンド動画(Facebook、YouTube、NimoTV)の視聴に、1時間11分を音楽ストリーミングに充てています。平均通信速度は固定ブロードバンドが27.2 Mbps、モバイル回線が21.6 Mbpsでした。
旺盛な利用頻度を背景に、ベトナムは2大アプリストアの双方で世界トップ10のダウンロード大国に入りました。2019年2月までのApp Annie累計ランキングでは、Androidで世界第8位(2017年から横ばい)、iOSで世界第10位(1ランク上昇)を記録しています。Google Playではインド、ブラジル、米国、インドネシア、ロシア、メキシコ、トルコに次ぎ、タイや韓国を上回りました。
App Annieによる2018年のiOS・Android合算月間アクティブユーザー(MAU)上位には、海外SNS大手と国産アプリ、対戦型ゲームが並んでいます。
- 2018年MAU上位10アプリ: Facebook、Facebook Messenger、Zalo、Zing Mp3、Viber、Grab、Instagram、NhacCuaTui、abPhoto、Skype。
- 2018年MAU上位10モバイルゲーム: 『Arena of Valor』(『Liên Quân Mobile』)、『Free Fire』、『Candy Crush Saga』、『My Talking Tom』、『Clash of Clans』、『Dream League Soccer 2016』、『PUBG MOBILE』、『Minecraft Pocket Edition』、『Zombie Tsunami』、『Tiến Lên - ZingPlay』。
なぜベトナムはAPAC最低のCPIとモバイル広告予算の急拡大を両立できたのか?
2018〜2019年のベトナム市場における最大のユーザー獲得(UA)上の強みは、インストール獲得コストの低さでした。Chartboostが比較したアジア太平洋8市場において、ベトナムの平均インストール単価(CPI)はiOSが0.25米ドル、Androidが0.10米ドルと、両OSともにAPACで最も低い水準となりました(Androidはフィリピンと同率最低)。
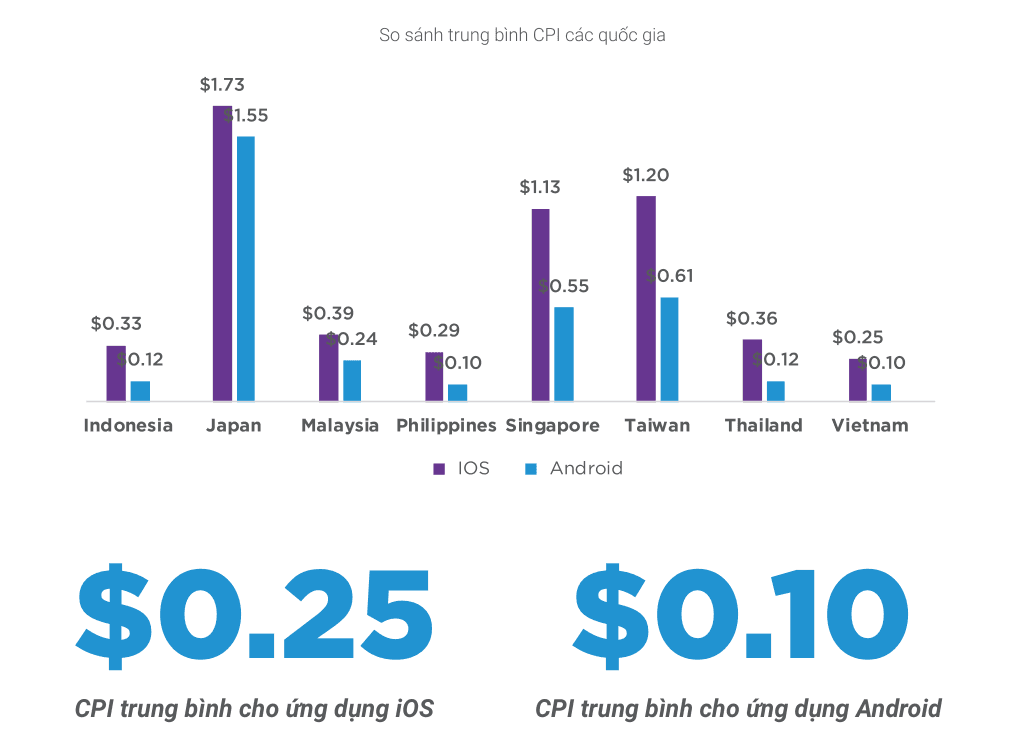
Chartboostの地域比較を見ると、東アジアの成熟市場で1インストールを獲得するコストはベトナムの約5〜15倍に達しています。
| APAC市場(Chartboost) | 平均iOS CPI | 平均Android CPI | ベトナムに対するiOS倍率 |
|---|---|---|---|
| 日本 | USD 1.73 | USD 1.55 | ベトナムの6.9倍 |
| 台湾 | USD 1.20 | USD 0.61 | ベトナムの4.8倍 |
| シンガポール | USD 1.13 | USD 0.55 | ベトナムの4.5倍 |
| マレーシア | USD 0.39 | USD 0.24 | ベトナムの1.6倍 |
| タイ | USD 0.36 | USD 0.12 | ベトナムの1.4倍 |
| インドネシア | USD 0.33 | USD 0.12 | ベトナムの1.3倍 |
| フィリピン | USD 0.29 | USD 0.10 | ベトナムの1.2倍 |
| ベトナム | USD 0.25 | USD 0.10 | 比較対象中で最低 |
海外スタジオは安価なCPIがそのまま高い利益率につながると誤解しがちです。低い獲得単価はファネル上部の流入を素早く増やせますが、広告費用対効果(ROAS)の黒字化は7日後・30日後の継続率と現地決済への転換率に左右されます。本格的なUA拡大の前に、モバイルゲームのソフトローンチ・チェックリストで継続率の基準値を検証しておくことが重要です。
7億6,790万米ドルへ向かうモバイル広告費とSNS広告84%の集中構造
StatistaおよびExchangeWireによると、2018年のベトナムのデジタル広告費総額は6億6,300万米ドルに達し、そのうちモバイルが4億1,106万米ドル(62%)を占めました。レポート内でMMAアジア太平洋地域マネージングディレクターのRohit Dadwal氏は、2018年にAPACデジタル広告が45%成長すると見込まれる主要因としてベトナムと東南アジアを挙げています。
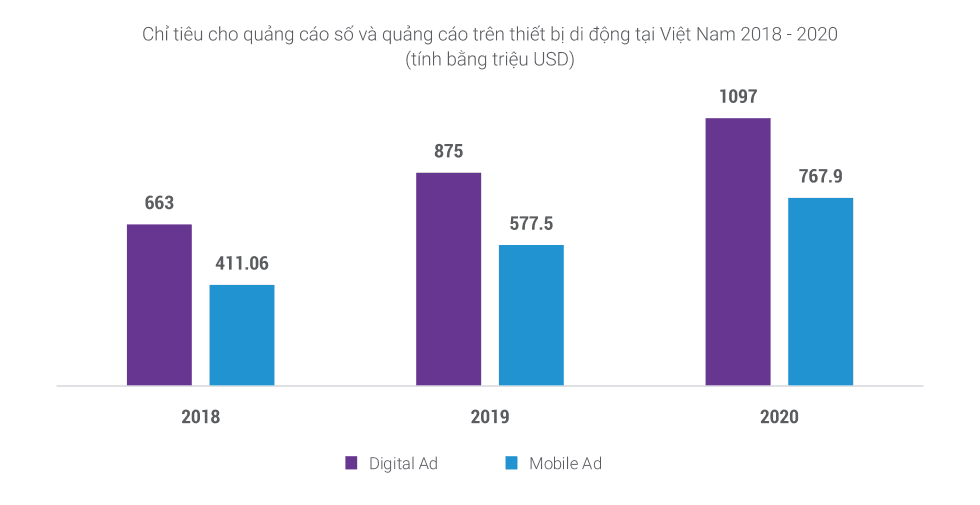
StatistaとAppotaの3カ年見通しでは、2020年までにデジタル広告費の70%をモバイルが占める予測です。
| 広告費指標(Statista、ExchangeWire) | 2018年実績 | 2019年予測 | 2020年予測 |
|---|---|---|---|
| デジタル広告費総額 | USD 663M | USD 875M | USD 1,097M |
| モバイル広告費 | USD 411.06M | USD 577.5M | USD 767.9M |
| デジタル広告内のモバイル比率 | 62% | 66% | 70% |
2018年のデジタル広告費6億6,300万米ドルの内訳を見ると、フォーマットごとの集中度が際立ちます。
- SNS広告が84%(5億5,710万米ドル)を占有: Facebook、Instagram、Zalo上の約4,500万人にリーチし、2019年には33.6%増の7億4,430万米ドルへ拡大する予測です。
- 検索連動型広告は8.8%(5,840万米ドル)で第2位: ベトナムの利用者は有料検索広告よりも自然検索(SEO)結果を好む傾向にあり、2020年にかけて減速・縮小が見込まれています。
- Webサイトバナー広告は5.3%(3,520万米ドル): 大手ニュースポータルの広いリーチを背景に、年率10〜12%(ベトナム語版表記では10〜20%)の安定成長が予測されました。
- 非SNS動画広告は1.7%(1,120万米ドル): 2017〜2018年に最も高い伸び(+84%)を記録し、今後5年間で年率40〜60%の拡大が見込まれています。
本レポートのStatista集計範囲とeMarketerの業種別推計を比較したい方は、Adsotaによる2019年ベトナムデジタル広告市場レポートもあわせてご参照ください。
リワード広告への高い好感度と19秒の動画許容ライン
POKKTとDecision Labの調査データによると、アプリ内広告に報酬を組み合わせることで、すべてのフォーマットでユーザー好感度が2倍以上に向上しました。
- モバイル動画広告: 好感度は非報酬型の23%から、リワード動画では51%へ急上昇しました。
- インタラクティブ・プレイアブル広告: 報酬なしの20%から、報酬ありでは44%へ上昇しました。
- 静止画インタースティシャル広告: 強制表示の18%から、報酬ありでは41%へ改善しました。
ベトナムのモバイルユーザーが許容できる動画広告の平均尺は19秒でした。リワード動画を15〜20秒以内に収め、明確なアイテム報酬を設定することで、視聴完了率と継続率の両立が可能になります。
新規配信本数が減る中でゲームストア売上が3億6,500万米ドルへ倍増した意味とは?
StatistaおよびAppotaによると、2018年のベトナムのモバイルゲーマー数は3,300万人に達し、2020年には4,000万人へ拡大する見通しです。ネット接続携帯電話ユーザーの2人に1人がモバイルゲームを遊び、モバイルゲーマーの45%がeスポーツタイトルをプレイしています。
MMA、POKKT、Appotaが計測した1日平均3時間42分のスマートフォン利用時間のうち、ゲームは23%で首位となり、SNS(18%)、動画視聴(14%)、ウェブ閲覧(13%)、通話・メッセージ(8%)、ショッピング(4%)、その他(20%)を上回りました。
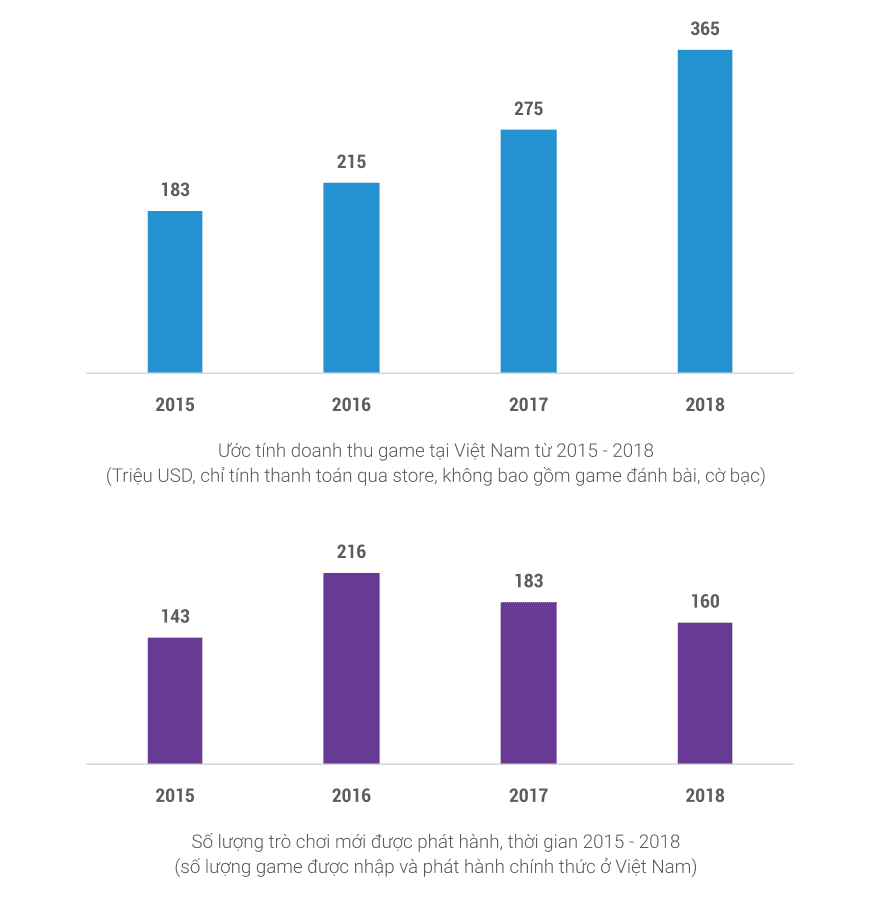
NewzooとGameKによる2015〜2018年の統計は、市場が「量から質」へ転換したことを明確に示しています。公式アプリストアのゲーム売上(カード・賭博系を除く)は、1億8,300万米ドル(2015年)、2億1,500万米ドル(2016年)、2億7,500万米ドル(2017年)から2018年には3億6,500万米ドルへとほぼ倍増しました。その一方で、正規ライセンスを取得して配信された輸入新作本数は2016年のピーク216本(2015年は143本)から、2017年に183本、2018年には160本へと減少しています。
長期運営の高度化とライセンス審査の厳格化に伴い、海外スタジオには綿密な現地法規対応が求められます。実務手順の詳細はベトナムにおけるモバイルゲーム配信ガイドで解説しています。
対戦型eスポーツの収益力と1日40万2,000時間のライブ配信視聴
参入障壁の低い対戦型タイトルがエンゲージメントと課金の双方を牽引しました。Garenaによると『Arena of Valor』のベトナム国内プレイヤー数は1,200万人に到達しています。App Annieによる2018年のiOS・Android合算売上トップ10は、『Lords Mobile』(IGG)、『Arena of Valor』(SEA)、『The Epoch of Eternity』(37games)、『Rise of the Kings』(Onemt)、『iCá - Bắn Cá Online』(VNG)、『My Country』(Jedi Games)、『Idle Heroes』(DH Games)、『Castle Clash』(IGG)、『陰陽師 Onmyoji』(NetEase)、『Free Fire』(SEA)でした。
2018年上半期のストア売上上位50タイトル(App Annie、Appota)では、eスポーツジャンルが600万米ドルを超えて首位に立った一方、MMORPGの公式ストア直接売上は約300万米ドルにとどまりました。ベトナムのMMORPG課金の大部分は国内サードパーティ決済チャネル経由で処理されるためです。
AppotaおよびAppota Esportsの統計では、競技プレイの広がりとともに観戦・ライブ配信市場も急拡大しました。
- eスポーツ競技人口と定期視聴者数: 300万人/200万人(2016年)、500万人/380万人(2017年)から2018年には1,500万人/520万人へ急増し、2019年にはプレイヤー1,800万人・定期視聴者800万人(関心層合計2,600万人)に達する見通しです。
- 2019年上半期の非大会ゲームライブ視聴時間: 1月の1,030万時間、2月の1,120万時間、3月の1,400万時間、4月の1,600万時間から、2019年5月には2,150万時間へと倍増しました。
2019年上半期の大会を除くゲームライブ配信は1日平均40万2,000時間視聴され、その61%がモバイル端末経由でした。大会運営やクリエイター動向のさらなる分析はゲームインサイト特集ハブでご覧いただけます。
ミレニアル世代とZ世代のゲーマーはプレイ頻度・配信視聴・広告耐性でどう異なるか?
第3章では、ベトナムの中核労働力・中間層である3,300万人超のミレニアル世代(1980〜1995年生まれ)と、今後5年以内に労働市場へ参入する1,400万人超のZ世代を比較しています(Appota、Kantar、MMA)。Appotaの調査によると、Z世代はゲームも配信視聴も高頻度である一方、広告を即座に閉じる傾向も強くなっています。
| 調査項目(Appota、2019年) | ミレニアル世代 | Z世代 | 運営・マーケティング上の示唆 |
|---|---|---|---|
| 週5日以上モバイルゲームをプレイ | 43% | 57% | Z世代はほぼ毎日ログインする習慣が強い |
| プレイ日に1日2回以上起動 | 45% | 74% | Z世代は短時間のセッションを日に何度も繰り返す |
| 1回当たり60〜90分プレイ | 66% | 57% | ミレニアル世代は1回当たり腰を据えて長く遊ぶ |
| 週3日以上ライブ配信を視聴 | 51% | 62% | 配信者を通じて毎週Z世代の6割超にリーチ可能 |
| スマートフォンでライブ配信を視聴 | 55% | 64% | 協賛ロゴや演出は縦画面・小画面での視認性が必須 |
| 広告表示後すぐに閉じる | 48% | 53% | リワード動画や配信者による自然なタイアップが有効 |
午後6〜10時のゲームピークと午後10時〜午前2時の深夜ライブ視聴枠
1日6時間帯の計測では、世代間の生活リズムの差が鮮明に表れました。ミレニアル世代のゲーム稼働率は日中も安定しており、午前6〜10時が43%、午前10時〜午後2時が50%、午後4〜6時が48%、午後6〜10時に89%のピークを迎え、午後10時〜午前2時には20%へ下がります。対してZ世代は朝(午前6〜10時)が13%と低く、昼(午前10時〜午後2時)に46%、夕方(午後4〜6時)に38%となり、午後6〜10時に91%でピークに達した後、深夜午後10時〜午前2時でも32%がプレイを続けています(午前2〜6時は両世代とも5%)。
ライブ配信の視聴は夜間に大きく集中しています。午後6時前の視聴率はミレニアル世代で5〜9%、Z世代で5〜14%にとどまりますが、午後6〜10時に急伸(ミレニアル58%、Z世代55%)し、午後10時〜午前2時も高水準(ミレニアル54%、Z世代55%)を維持します。Z世代は広告ブロッカーの利用率が高く押し売り表現を嫌うため、強制バナーよりも夜間ストリーマーによるネイティブ協賛の方が高い効果を発揮します。
2019年第1四半期のOS・端末メーカー・画面解像度の分散が生む技術的制約とは?
StatCounterおよびAppotaによると、2019年第1四半期のベトナムにおけるモバイル・タブレットOSトラフィック構成は、Android(55.10%)、iOS(41.62%)、Windows(1.85%)、その他OS(1.43%)でした。
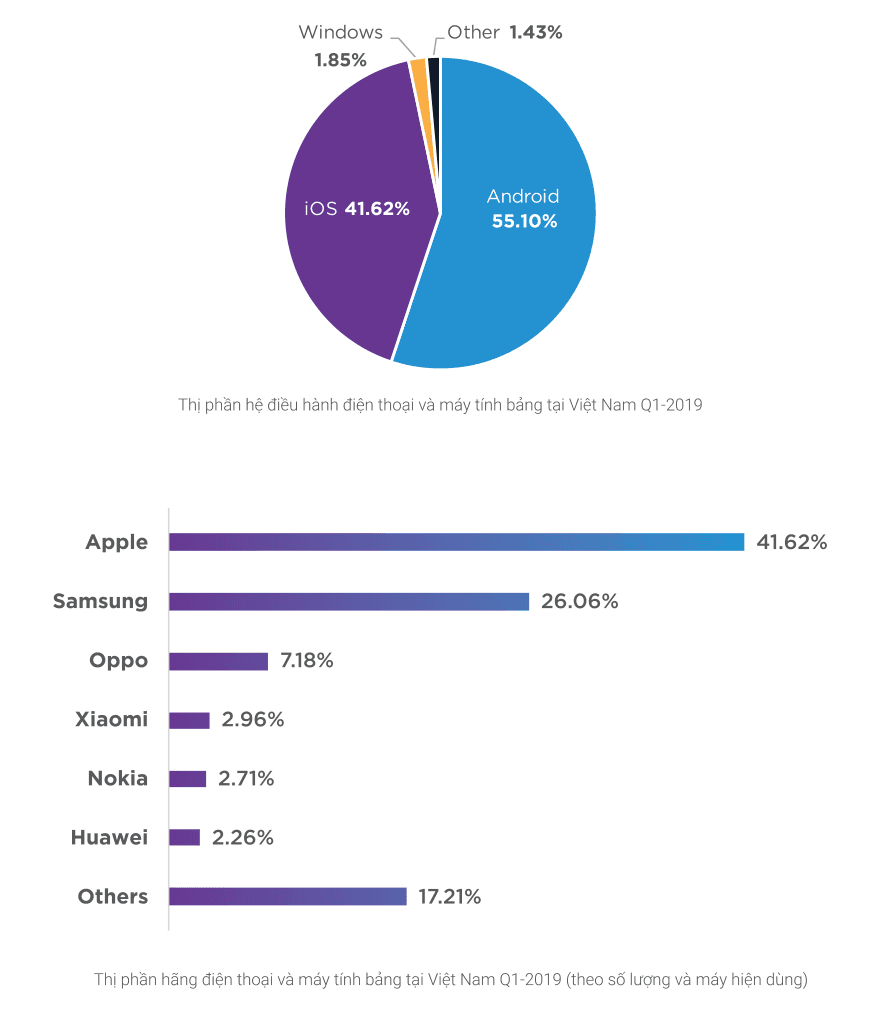
稼働端末メーカー別ではAppleが41.62%で全ブランド首位に立ち、Samsung(26.06%)、Oppo(7.18%)、Xiaomi(2.96%)、Nokia(2.71%)、Huawei(2.26%)、その他(17.21%)を引き離しました。稼働iPhoneシェアと新品小売販売シェアの乖離がその後の市場でどう推移したかは、2020年上半期ベトナムのモバイル・スマートフォン市場レポートで追跡しています。
旧世代OSの長期残存と360x640画面解像度の根強いシェア
メーカー独自のAndroidカスタマイズによる互換性課題や、旧型iPhoneユーザーが動作低下を懸念してOS更新を控える傾向により、2019年第1四半期時点でも旧世代OSが主流を占めていました。
| 2019年第1四半期の指標(StatCounter) | 稼働上位3セグメント | その他のセグメント内訳 | 開発・QA上の要件 |
|---|---|---|---|
| Androidバージョン | 7.0 Nougat(20.79%)、5.1 Lollipop(18.99%)、6.0 Marshmallow(17.07%) | 4.4(10.15%)、7.1(8.14%)、8.0(7.56%)、8.1(5.81%)、その他(11.49%) | Android 7.0以下の省メモリ設計を徹底する |
| iOSバージョン | 10.3(15.87%)、11.2(15.01%)、11.4(12.97%) | 11.3(11.59%)、12.1(8.25%)、9.3(7.72%)、12.0(4.05%)、その他(24.53%) | iOS 10〜11向けのSDK後方互換性を維持する |
| スマートフォン画面解像度 | 360x640(22.45%)、375x667(11.26%)、414x736(10.80%) | 320x568(4.85%)、412x732(3.71%)、412x846(3.48%)、375x812(3.13%)、640x360(2.88%)、その他(37.44%) | 360x640から縦長ベゼルレス画面までUIを伸縮対応させる |
電子ウォレット170%成長はどう収益化を後押しし、現場チームは何を実行すべきか?
第5章ではAppotaの『Vietnam Fintech 2019』の主要指標を先行紹介しています。2018年、ベトナムではATMおよびPOS経由の商品決済が8億件・総額906億米ドルに達し、電子ウォレット決済額は前年比170%急増しました。2019年第1四半期には、261,705台のPOS端末と1億5,800万枚の銀行カードを基盤にATM・POS商品決済が6,500万件・73億米ドル(前年同期比+17.8%)を記録し、キャッシュレス決済比率は10%となりました。
Appotaの『Vietnam Fintech Landscape 2019』マップは、決済(NAPAS、VNPay、MoMo、ZaloPay、AirPay、GrabPay by Moca、Payoo、ViettelPayなど)、融資・レンディング(40社超)、ブロックチェーン・暗号資産、インシュアテック、金融情報、個人資産管理、銀行・送金の7領域で構成されています。2019年下半期の5つの注目動向として、P2Pレンディング競争、モバイルバンキングのデジタル化、銀行モデルの変革、2019年末の大手通信3社(Viettel、Vinaphone、Mobifone)によるモバイルマネー実証、および電子ウォレットとP2Pレンディングの提携が挙げられました。
UA担当者・ゲームスタジオ・ブランドマーケター向けの4つの優先アクション
ベトナムモバイルマーケティングとゲーム分野の意思決定者は、全5章の知見を以下の4つの具体策に落とし込むことができます。
- 低CPIでのユーザー獲得と国内決済手段をセットで設計する: 0.10〜0.25米ドルの低CPIを活かして迅速にテストを行いつつ、国内電子ウォレットやサードパーティ決済を早期統合してLTVを最大化します。
- 強制インタースティシャルから15〜20秒のリワード動画へ切り替える: 許容尺19秒前後に合わせたリワード動画(好感度51%)を広告収益化の柱に据えます。
- ゴールデンタイムのゲーム枠と深夜の配信枠で媒体運用を分ける: 午後6〜10時(稼働率89〜91%)はゲーマー獲得入札を強化し、午後6時〜午前2時はZ世代向けにモバイル最適化された配信者タイアップを展開します。
- 旧世代端末での後方互換テストを徹底する: Android 5.1〜7.0、iOS 10〜11、および
360x640から縦長フルスクリーン端末まで、ビルドと広告素材の動作検証を確実に実施します。
全44ページの『Vietnam Mobile Marketing and Game 2019』PDFレポート全文、Top 50ジャンル別売上グラフ、および高解像度版『Vietnam Fintech Landscape 2019』マップは、本ページのフォームよりダウンロードいただけます。
出典
- Báo cáo Mobile Marketing và Game Việt Nam 2019 (Vietnam Mobile Marketing and Game 2019), Đội nghiên cứu thị trường Công ty Cổ phần Appota (Appota Group), 2019-06-15, 参照日 2026-10-31
- Số liệu kinh tế vĩ mô Việt Nam 2010–2018 & Chỉ số niềm tin người tiêu dùng (CCI) 2018, Tổng cục Thống kê Việt Nam (GSO Vietnam) & Kantar Worldpanel / Nielsen, 2019-01-15, 参照日 2026-10-31
- Digital 2019: Vietnam — Kết nối Internet, Tốc độ mạng và Thời lượng giải trí trực tuyến, We Are Social & Hootsuite (DataReportal), 2019-01-31, 参照日 2026-10-31
- The State of Mobile 2019 — Top Countries by App Downloads & Vietnam Top Apps/Games 2018, App Annie (data.ai) & Garena, 2019-02-28, 参照日 2026-10-31
- APAC Mobile App Cost Per Install (CPI) Benchmarks, Chartboost, 2019-03-01, 参照日 2026-10-31
- Vietnam Digital & Mobile Advertising Spending (2018–2020) and APAC Mobile Ad Growth, Statista & ExchangeWire / Mobile Marketing Association (MMA), 2019-03-15, 参照日 2026-10-31
- Mobile Video & In-App Advertising Receptivity and Daily Mobile Usage in Vietnam, POKKT, Decision Lab & Mobile Marketing Association (MMA), 2019-01-20, 参照日 2026-10-31
- Vietnam Mobile Game Revenue & Officially Released Games (2015–2018), Newzoo & GameK, 2019-02-15, 参照日 2026-10-31
- Khảo sát hành vi người chơi eSports, Livestream Game H1/2019 và Chân dung Millennial – Gen Z, Appota & Appota Esports ( kết hợp Kantar, MMA), 2019-06-15, 参照日 2026-10-31
- Mobile & Tablet Operating System, Vendor & Screen Resolution Market Share Viet Nam (Q1 2018 – Q1 2019), StatCounter Global Stats & Appota, 2019-04-15, 参照日 2026-10-31
- Giới thiệu Báo cáo & Bản đồ Hệ sinh thái Vietnam Fintech 2019, Đội nghiên cứu thị trường Appota (dẫn số liệu Ngân hàng Nhà nước & NAPAS), 2019-06-15, 参照日 2026-10-31