レポートCorporate & Digital Economy
2020年上半期 ベトナムのモバイル・スマートフォン市場およびアプリ調査レポート
Appotaが公開した2020年上半期のベトナムのモバイル・スマートフォン市場レポートは、コロナ禍の外出制限がいかに端末、ゲーム、広告、デジタル商取引を加速させたかを検証しています。スマートフォン利用者は約5,000万人(人口の45%)、モバイルゲーマーは4,000万人、予想モバイル広告費は2億1,100万米ドル、上半期の電子決済額は前年同期比178%増の4,900兆ドンに達しました。
Appotaによる2020年上半期のベトナム市場分析。スマホ利用者5,000万人、モバイルゲーマー4,000万人、モバイル広告費2.11億ドル、電子決済4,900兆ドン急伸の実態を解説。
主なポイント
- 45%(約5,000万人)2020年のベトナム人口に占めるスマートフォン利用率(世界15位、1日平均4時間利用)。インターネット普及率70%のうち97%がモバイル端末から接続しています(Newzoo、We Are Social、Q&Me)。
- 500万ドン未満が69%ベトナムの正規小売ルートで販売されたスマートフォンのうち500万ドン未満の価格帯が占める割合(300万未満21%、300万〜500万48%)で、Androidシェア60.8%を支えています(Appota、StatCounter、2020年6月)。
- 33.12 Mbps(ASEAN2位)ベトナムの平均モバイル通信速度。比較対象のASEAN 9カ国中でシンガポール(56.95 Mbps)に次ぐ第2位となり、固定ブロードバンドも54.67 Mbpsで域内4位につけました(Appota集計)。
- モバイルゲーマー4,000万人2020年の国内モバイルゲーム人口推計(全ゲーマーの80%、1回平均51分、男性51%・女性49%)。2020年第1四半期のゲームDL数は前年同期比40%急増しました(Decision Lab、App Annie、Gamota)。
- 2億1,100万米ドル2020年のベトナム予想モバイル広告費。デジタル広告総支出(3億1,122万米ドル)の約67.8%を占め東南アジア6位。国内アプリの61%が広告で収益化しています(eMarketer、IAB、MMA、Adsota、42matters)。
- 0.06ドルと0.15ドル2020年3月時点のベトナムにおけるモバイルゲーム平均CPI(Google Play 0.06米ドル、iOS 0.15米ドル)。1アプリ平均DL数は256,290回と世界平均を65%上回りました(Appota集計)。
- 電子決済4,900兆ドン2020年上半期のベトナム電子決済取引総額(前年同期比+178%、件数+76%)。うちスマートフォン経由の決済は4億7,200万件で前年同期比177%増を記録しました(ベトナム国家銀行)。
なぜベトナムのモバイル・スマートフォン市場は2020年上半期のデジタル成長を支えたのか?
2020年上半期は、コロナ禍の社会的距離措置によって日常の商取引が手元の画面へと移行し、ベトナムのモバイル・スマートフォン市場にとって構造的な転換点となりました。財務省統計局(当時は統計総局)によると、ベトナムの実質GDPは2019年の7.02%成長に続き、2020年上半期も1.81%のプラス成長を維持しました。上半期平均の消費者物価指数(CPI)は前年同期比4.19%上昇、6月単月は同3.17%上昇となっています。
PwCが2020年4月にまとめた国際機関の予測でもベトナムの強靭性が際立ちました。アジア開発銀行(ADB:+4.8%)、フィッチ(+3.3%)、国際通貨基金(IMF:+2.7%)はいずれも通年プラス成長を見込んだのに対し、タイ(-6.7%)、米国(-5.9%)、日本(-5.2%)はマイナス成長が予測されました。
総人口9,733万人(世界15位、都市化率37.7%、年齢中央値32.5歳:Worldometer・World Population Review)の若い人口動態がデジタル需要を支えました。1人あたりGDPは2,518米ドル(Indochina Research)で、国民の80%が16〜65歳に属し、ミレニアル世代(25〜39歳:25%)とZ世代(16歳以上:12%)がスマートフォン普及を牽引しています。
高速モバイル通信インフラと大手3キャリアへの集中
Newzoo、We Are Social、Q&Meの指標によれば、ベトナム人口の70%が携帯電話を利用し(契約数約1億5,000万回線)、スマートフォン普及率は45%(約5,000万人、世界15位)に達しています。スマホ利用者の53%が3Gまたは4Gデータ通信プランを契約しています。
ベトナムは徹底したモバイルファースト市場であり、インターネット利用者(人口の70%)のうち97%がモバイル端末経由で接続しています(男性52%・女性48%、都市部30%・農村部70%)。1日平均のスマホ利用時間は4時間で、SNS(94%)、メッセージ(93%)、動画視聴(85%)、ゲーム(58%)、ショッピング(55%)が主な用途です。
比較対象のASEAN 9カ国中、ベトナムは総合通信速度で4位、モバイル通信速度では第2位に立ちました。モバイル平均速度は33.12 Mbpsでシンガポール(56.95 Mbps)に次ぎタイ(33.04 Mbps)を上回り、固定ブロードバンドは54.67 Mbps(域内4位)でした。科学技術省『2019年ベトナムICT白書』では、3G・4G契約シェアはViettelが50.16%で首位を握り、VNPT(22.93%)、MobiFone(19.85%)、Vietnamobile(6.61%)、Indochina Telecom(0.45%)が続いています。
正規新品販売と稼働端末シェアの間に潜むスマートフォンの逆説
ベトナムへ参入するプロダクトチームがiOSのWebトラフィック比率だけを見て端末購買力を測ると判断を誤ります。Appotaの価格帯データ、GfKの小売統計、StatCounterの稼働端末データを突き合わせると、正規新品販売と実稼働端末の間に大きな乖離が見えてきます。
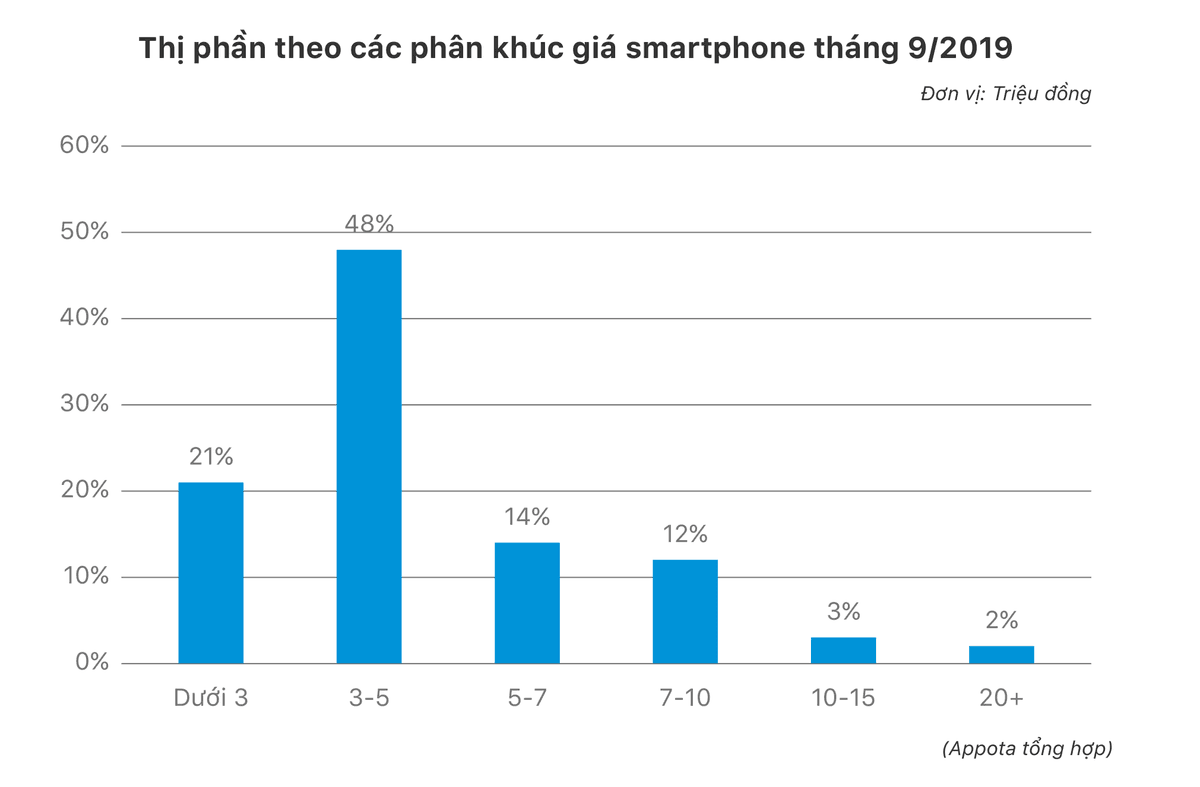
2019年9月のAppota集計によると、正規販売スマートフォンの69%が500万ドン未満の低価格帯であり、1,000万ドン以上の高価格帯はわずか5%にすぎません。
| ベトナムのスマートフォン指標 | 上位ブランド/価格帯区分 | 記録シェア | 出典・計測時期 |
|---|---|---|---|
| 正規小売価格帯 | 300万未満 / 300〜500万 / 500〜700万 / 700〜1,000万 / 1,000万+ドン | 21% / 48% / 14% / 12% / 5% | Appota(2019年9月) |
| モバイルOSシェア(Web通信) | Android / iOS / Windows Phone | 60.8% / 38.4% / 0.8% | StatCounter(2020年6月) |
| 正規新品販売台数シェア | Samsung / Oppo / Vinsmart / Vivo / Xiaomi / Apple | 31.1% / 22.4% / 16.7% / 7.7% / 5.5% / 5.2% | GfK(2020年Q1) |
| 実稼働端末ブランドシェア | iPhone / Samsung / Oppo / Xiaomi / Huawei | 38.55% / 27.64% / 10.47% / 9.47% / 2.77% | StatCounter(2020年6月) |
GfKの2020年第1四半期正規小売統計ではSamsung(31.1%)、Oppo(22.4%)、地場Vinsmart(16.7%)が上位を占め、Appleは5.2%にとどまりました。しかしStatCounterの2020年6月実稼働データでは、長い端末寿命と並行輸入・中古市場の流入によりiPhoneが38.55%(OS別ではAndroid 60.8%に対しiOS 38.4%)を記録しています。
外出制限によるWeb会議・健康申告アプリ・TikTokの急伸
App Annieによると、2020年上半期の世界のアプリ・ゲームDL数は2019年下半期比で10%増加し、2020年4月には月間120億件(アプリ71億、ゲーム49億)と2019年月平均を25%上回るピークに達しました。
ベトナム国内の人気アプリシェアはFacebook(31%)、YouTube(13%)、Messenger(11%)、Zalo(10%)の順です。2020年1〜4月にはZoomと健康申告アプリNCOVIがDL首位に立ち、その後セキュリティ懸念から企業利用はMicrosoft TeamsやGoogle Meetへ広がりました。同時期に世界累計20億DLを突破したTikTokは、#ONhaVanVui施策や手洗いダンス『Ghen Cô Vy』の流行により4月の国内DLランキング第3位に躍り出ました。
2020年Q1にDL数が40%増える一方、新作減少でモバイルゲームはどう二極化したか?
Decision Labの推計では、2020年のベトナムのモバイルゲーム人口は全ゲーマーの80%にあたる4,000万人で、1セッション平均は51分です。男女比は男性51%・女性49%とほぼ拮抗し、年齢層は16〜24歳(39%)と25〜34歳(33%)が中心となっています(35〜44歳14%、45〜54歳9%、55歳以上6%)。
We Are Social(2020)でも16〜64歳のネット利用者の85%がスマホでゲームを遊んでおり、PC(50%)、タブレット(26%)、コンソール(9.1%)を大きく引き離しました。Applyzerの2020年7月統計では、Google Playの上位DLカテゴリに占めるゲームの割合は81.2%に達し、App Storeの45.7%の約1.8倍となっています。
大手パブリッシャーと定番eスポーツ銘柄が巣ごもり需要を吸収
2020年第1四半期、ベトナムのモバイルゲームDL数は前年同期比40%増、プレイヤー数は30%増を記録しました(App Annie、Gamota、2game.vn)。しかし海外からの開発供給遅れにより、国内の四半期新作リリース数は2019年Q4の63本から2020年Q1に58本、Q2には54本へと減少しました(2game.vn)。
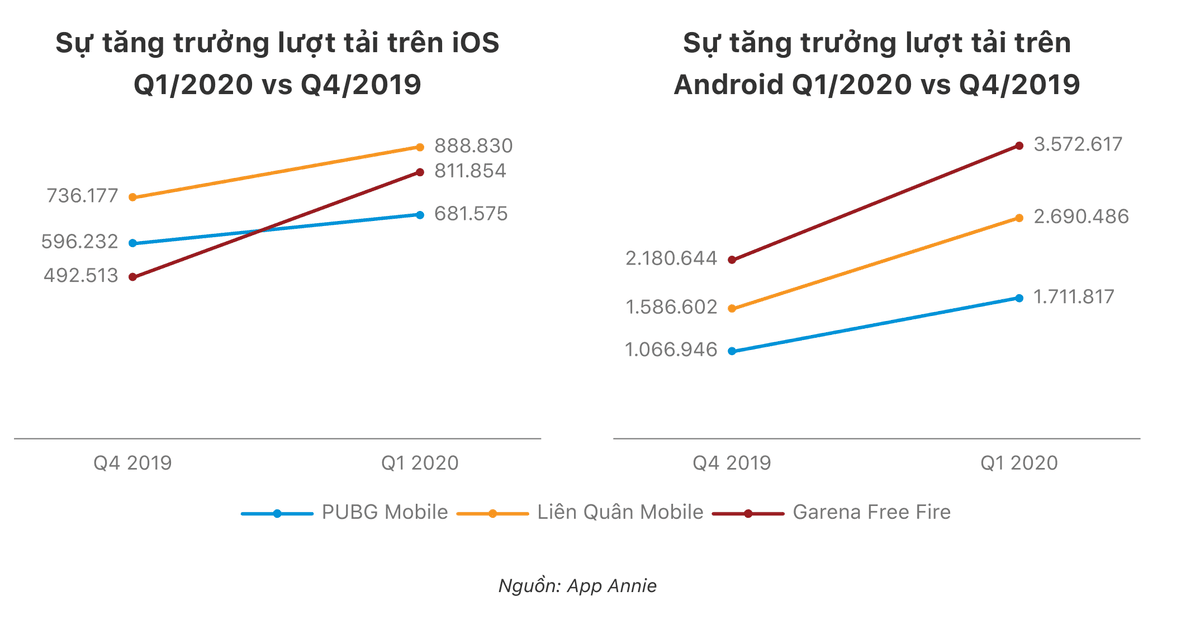
中小パブリッシャーが短期タイトルの遅延に苦しむ中、基本無料の大型eスポーツタイトルを運営する大手が巣ごもり需要を取り込みました。ReputaとApp Annieによると、主要3タイトルの2020年Q1インストール数は大きく伸びています。
| 主要eスポーツタイトル | iOS 2019 Q4 | iOS 2020 Q1 | Android 2019 Q4 | Android 2020 Q1 | Android Q1/Q4比率 |
|---|---|---|---|---|---|
| Garena Free Fire | 492,513 | 811,854(+64.8%) | 2,180,644 | 3,572,617(+63.8%) | 163.8% |
| 伝説対決(Liên Quân Mobile) | 736,177 | 888,830(+20.7%) | 1,586,602 | 2,690,486(+69.6%) | 169.6% |
| PUBG Mobile | 596,232 | 681,575(+14.3%) | 1,066,946 | 1,711,817(+60.4%) | 160.4% |
Androidでは3タイトルのQ1 DL規模がQ4比で約165%(純増+60.4%〜+69.6%)に達しました。2020年7月のSimilarWeb・AppTweakランキングでも、『Coin Master』『PUBG Mobile VN』『ロードモバイル(Gamota共同配信)』『Free Fire』『Liên Quân Mobile』『Rise of Kingdoms』『MU Đại Thiên Sứ H5』など長期運営タイトルが上位を固めました。
Facebook Gamingでアクティブ競技人口を超えたゲーム配信視聴層
Adsotaの調査により、ベトナムのeスポーツ・ゲーム配信視聴者の52%は「自分ではプレイしていないゲーム」も視聴していることが判明しました。ライブ配信の視聴者層は実プレイヤーの枠を大きく超えて広がっています。
外出制限中、国内のFacebook Gamingは総再生数+81.37%、リーチ+79.6%、エンゲージメント+50%を記録し(Adsota)、OTA Network所属のクリエイターNam Blueは最大同時接続視聴者数(CCV)13万7,000人の新記録を打ち立てました。
低水準のCPIとリワード動画は2.11億ドルのモバイル広告市場をどう形成したか?
eMarketerとIABの予測では、2020年のベトナムのデジタル広告費3億1,122万米ドルのうち、モバイル広告が約67.8%にあたる2億1,100万米ドルを占めました。MMA GlobalとAdsotaの予測では、モバイル広告費は2019年の1億9,000万米ドルから2021年に2億2,700万米ドル、2022年に2億3,600万米ドルへ拡大します。
2020年の東南アジア域内ではシンガポール(4億ドル)、インドネシア(3.67億ドル)、タイ(3.43億ドル)、フィリピン(2.89億ドル)、マレーシア(2.48億ドル)に次ぐ第6位でした。42mattersによると、ベトナム発アプリの61%が広告で収益化しており(世界平均39%)、アプリ内課金の17%(世界4%)や有料DLの10%(世界3%)を上回ります。
超低単価なゲームCPIとダイレクトレスポンス・ニュース媒体へのシフト
MMAの2020年調査では、企業の47%がコロナ禍でデジタル広告予算を増額し、31%が販促強化、28%がオンライン販売拡大、25%が物流改善を実施しました。入札緩和により2020年Q1のFacebook平均CPMが前期比57%低下する中(Statista)、広告主は獲得効率重視の広告へシフトしました。
コロナ関連報道への関心から、2020年Q1の国内総合ニュースサイトの訪問数は28%〜44%増、経済メディアは39%増となり、ニュース媒体への広告予算が世界で52%増えた動き(Influencer Marketing Hub)と軌を一にしました。一方、1アプリ平均DL数は256,290回(世界平均154,794回の+65%)に達し、モバイルゲームCPIは2019年1月から2020年3月にかけてGoogle Playで0.09ドル→0.06ドル、iOSで0.29ドル→0.15ドルへ低下しました。
Androidリワード動画eCPMの回復と小型画面サイズへの最適化
Appodealによる2020年1〜5月のGoogleアドネットワーク指数は、3月の広告市況悪化からの回復ペースがOS間で異なったことを示しています。
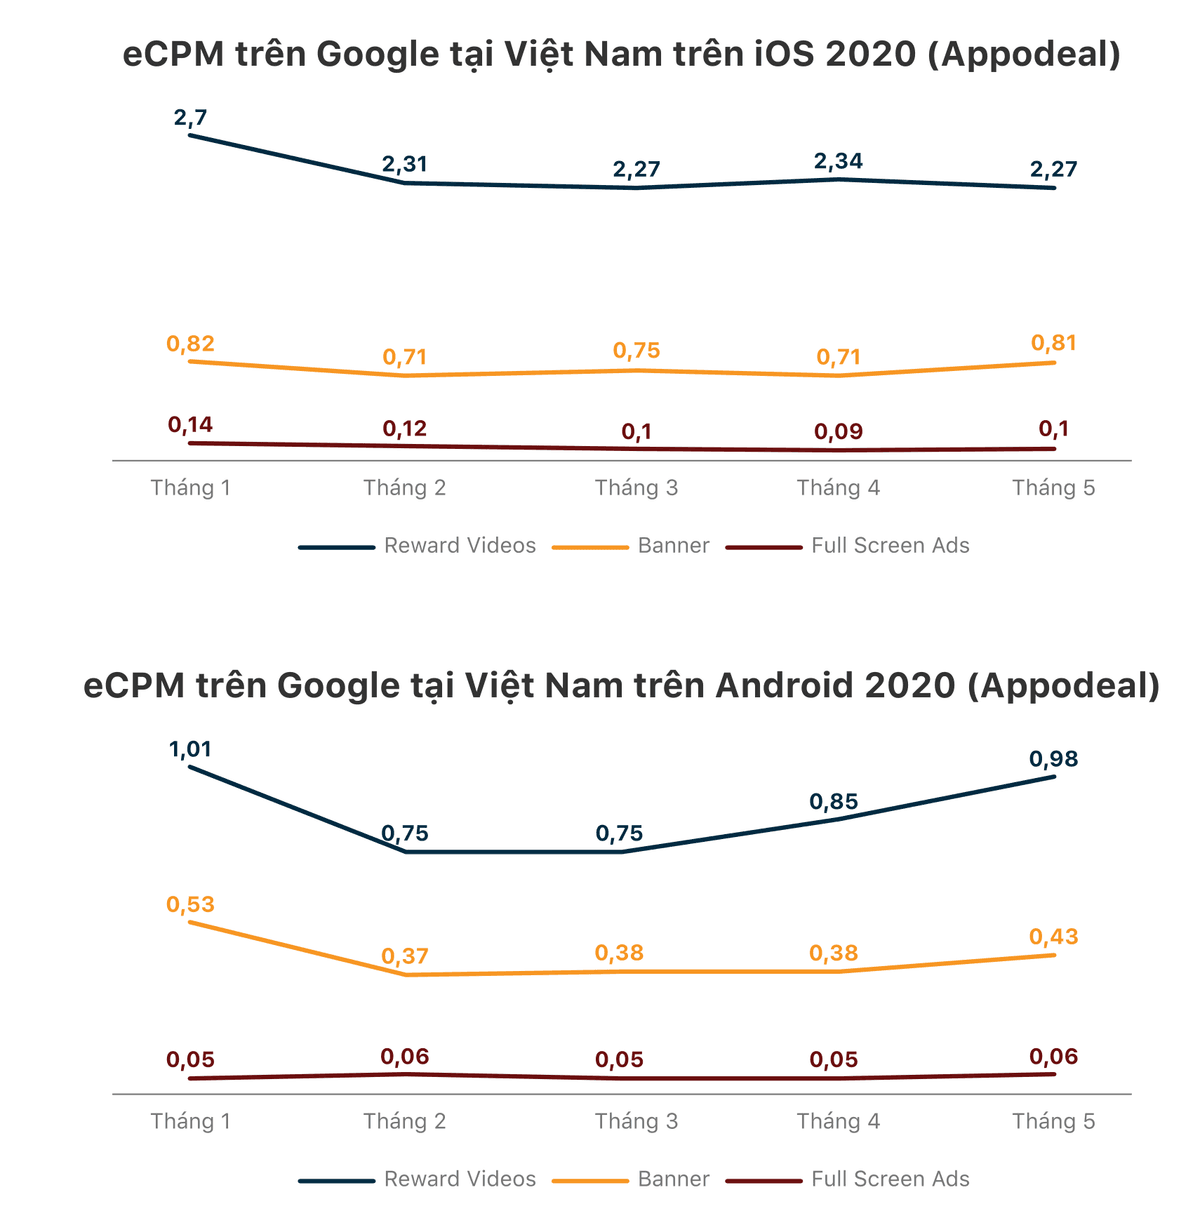
主要3フォーマットの月次eCPM推移は以下の通りです。
| OS・広告フォーマット | 2020年1月 | 2020年2月 | 2020年3月 | 2020年4月 | 2020年5月 |
|---|---|---|---|---|---|
| iOS — リワード動画 | 2.70ドル | 2.31ドル | 2.27ドル | 2.34ドル | 2.27ドル |
| iOS — バナー | 0.82ドル | 0.71ドル | 0.75ドル | 0.71ドル | 0.81ドル |
| iOS — 全画面広告 | 0.14ドル | 0.12ドル | 0.10ドル | 0.09ドル | 0.10ドル |
| Android — リワード動画 | 1.01ドル | 0.75ドル | 0.75ドル | 0.85ドル | 0.98ドル |
| Android — バナー | 0.53ドル | 0.37ドル | 0.38ドル | 0.38ドル | 0.43ドル |
| Android — 全画面広告 | 0.05ドル | 0.06ドル | 0.05ドル | 0.05ドル | 0.06ドル |
iOSのリワード動画eCPMが1月の2.70米ドルから5月に2.27米ドルへ軟化した一方、Androidのリワード動画はゲーム視聴需要に支えられ2〜3月の0.75米ドルから5月には0.98米ドルへと急回復しました。クリエイティブ設計では、360x640(37.78%)、414x736(17.30%)、375x667(11.29%)、412x846(9.92%)のコンパクトな4解像度が国内稼働スマホの76.29%を占める点(StatCounter)に留意が必要です。
2020年上半期のデジタル決済額178%急伸を牽引した要因は何か?
2020年以前のDecision Lab調査(15歳以上対象)では、銀行口座保有率は30%、デビットカード利用26%、クレジットカード保有4.2%、オンライン決済経験は21%にとどまっていました。そこへ巣ごもり通販と銀行間送金手数料の引き下げが重なり、キャッシュレス化が一気に進みました。
ベトナム国家銀行の統計では、2020年上半期の電子決済件数は前年同期比76%増、取引総額は同178%増の4,900兆ドンに達しました。スマートフォン決済は4億7,200万件(同+177%)に拡大し、4月のネットバンキング日次取引は1,500万件から3,000万件へ倍増、上半期のNAPAS決済スイッチングも件数138%増・金額140%増を記録しました。
タッチ決済カードの普及と還元終了後も続く電子ウォレット定着率
Visaによれば、2020年のベトナムにおける非接触(タッチ)決済額は前年比600%増、取引件数は500%増、直近稼働カード数は300%増と急拡大しました。国内決済サービスの2020年Q2取引量(対Q1比)もMoMoで+50%、ZaloPayで+36%、NganLuong.vnで+30%伸びています。
さらにIDC Financial Insightsの調査では、主要3ウォレットの利用者層の84%〜95%が「キャンペーン還元がなくなっても利用を続ける」と回答しており、補助金頼みの一過性ブームではないことが裏付けられました。
モバイルECとライブコマースは購買行動をどう塗り替えたか?
商工省『2020年ベトナム電子商取引白書』によると、オンライン購入者は2017年の3,360万人から2018年に3,990万人、2019年に4,480万人へ増加し、年間1人あたり支出も186米ドルから225米ドルへ伸びました。2017〜2019年の間にEC注文におけるスマートフォン比率は46%から72%へ躍進し、PC比率は42%から15%へ縮小しています(Decision Lab)。
4大ECモールのトラフィック二極化と生活必需品への需要シフト
iPrice Insightsによる2020年上半期のアクセス統計は、主要4大ECモール間の明暗を鮮明に示しています。
| ECモール | 2019 Q4 月間訪問数 | 2020 Q1 月間訪問数 | 2020 Q2 月間訪問数 | 取扱カテゴリ数 |
|---|---|---|---|---|
| Shopee | 3,800万 | 4,300万 | 5,200万(2019 Q4比136.8%) | 25カテゴリ |
| Tiki | 2,400万 | 2,300万 | 2,100万 | 16カテゴリ |
| Lazada | 約2,400万〜2,700万 | 1,900万 | 1,800万 | 12カテゴリ |
| Sendo | 2,700万 | 1,700万 | 1,400万 | 18カテゴリ |
競合他社が年末商戦後に訪問数を落とす中、Shopeeのみが2020年Q2に月間5,200万訪問へ伸長しました。Decision LabによるECサイト選定理由の調査がその強みを裏付けています。
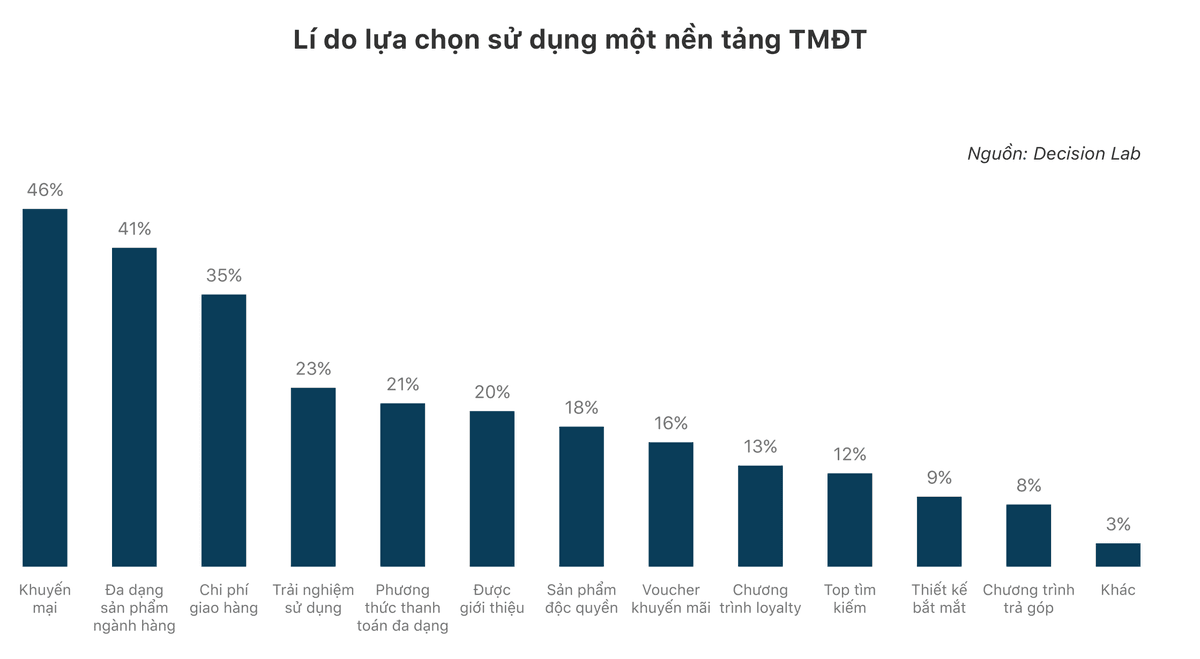
選定理由の首位はプロモーション(46%)で、品揃えの豊富さ(41%)、配送料(35%)、操作性(23%)、決済手段の多様性(21%)が続きました。25カテゴリを網羅するShopeeは、2020年Q1に食品・日用品アクセスが+45%、化粧品・ヘルスケアが+32%伸びる一方、ファッションが-38%落ち込む(Decision Lab)という需要変化を的確に吸収しました。
BoxMeの集計ではEC決済額の11%を電子ウォレット、30%を銀行振込が占めました。またRakuten Insightの調査では、消費者の91%が良好な購入体験(28.99%)や利便性(22.24%)を理由にコロナ収束後もネット通販を継続すると回答しています。
ライブコマース施策の活発化と日曜夜ゴールデンタイムのピーク
2020年4月、東南アジア全域でShopee Liveは3,500万再生、Lazada Liveは2,700万再生を記録しました。ベトナム国内でもShopeeが『Shopee Tết Show』『Siêu hội Shopee Live』『Shopee Live Kpop Fest』を展開し、Lazadaは88時間連続番組『Guess It』を配信、Tikiは『Tiki Live』を拡充、SendoはOTA Networkと組みSenLive上で『Săn sale nửa giá – Streamer tranh bá』を開催しました。
Shopee Vietnamの運用データから、同時接続視聴者数(CCV)のゴールデンタイムは日曜夜21時〜22時であることが判明しています。視聴の中心は18〜34歳層ですが、34〜50歳の購買層も急速に拡大しました。
2020年上半期のデータから導くベトナム向けプロダクト・グロース4つの指針
Appotaの2020年上半期ベンチマークは、ベトナムで事業を展開するプロダクト、マーケティング、決済責任者に4つの優先事項を提示しています。
- 500万ドン未満の普及価格帯Android端末に合わせてアプリ容量とUIを最適化すること。 正規新品スマホの69%が500万ドン未満でコンパクト画面が通信の76%を占めるため、『モバイルゲーム・ソフトローンチ3段階検証チェックリスト』を用いて安定性・継続率・回収期間を事前検証してください。
- リワード動画収益化とマイクロインフルエンサー・ライブコマースを連動させること。 幅広い配信視聴層を購買へ転換するため、『ベトナムにおけるKOLとKOCの選定フレームワーク』に基づき起用層とKPIを設計すべきです。
- 電子ウォレット決済導線を簡素化し、日次の入金消込を自動化すること。 スマホ決済177%増とウォレット継続率84%〜95%を取り込むには、堅牢なコールバック処理と日次自動照合を整備し、『フィンテック&デジタル決済インサイトハブ』で最新動向を把握してください。
- 複数年にわたるデジタル経済の変化を最新ベンチマークと照合すること。 2020年上半期の転換点データと最新の産業調査は『企業・ベトナムデジタル経済インサイトハブ』で比較検証できます。
本Webレポートは、Appotaの2020年上半期調査から検証済み指標とデータ注記を凝縮したものです。本ページのフォームにご入力いただくと、ASEAN 9カ国通信速度比較、ストアランキング、Gamota・Adsota・OTA Network・AppotaPay・KDATAを網羅したエコシステムマップ収録の全64ページPDFを入手いただけます。
出典
- Báo cáo thị trường điện thoại & ứng dụng di động Việt Nam H1-2020 (Vietnam Mobile and Smartphone Application Report H1-2020), Công ty Cổ phần Appota (Đội ngũ nghiên cứu thị trường Appota), 2020-10-26, 参照日 2026-10-31
- Báo cáo tình hình kinh tế – xã hội quý II và 6 tháng đầu năm 2020, Cục Thống kê — Bộ Tài chính, 2020-06-29, 参照日 2026-10-31
- Sách trắng Công nghệ thông tin và Truyền thông Việt Nam 2019, Bộ Khoa học và Công nghệ, 2019-10-01, 参照日 2026-10-31
- Digital 2020: Vietnam, We Are Social & Hootsuite (cùng Newzoo, Q&Me), 2020-02-18, 参照日 2026-10-31
- Mobile Operating System, Vendor & Screen Resolution Market Share Viet Nam (June 2020), StatCounter GlobalStats (cùng GfK), 2020-07-01, 参照日 2026-10-31
- H1 2020 Global & Vietnam Mobile App and Game Download Benchmarks, App Annie / data.ai (cùng AppTweak, Applyzer, SimilarWeb, 2game.vn, Reputa), 2020-07-15, 参照日 2026-10-31
- Vietnam Mobile Gaming, Financial Inclusion & E-Commerce Consumer Surveys 2020, Decision Lab, 2020-06-15, 参照日 2026-10-31
- Southeast Asia Digital & Mobile Advertising Spending Forecast 2019–2022, eMarketer & IAB Southeast Asia and India (cùng MMA Global, Adsota), 2020-05-01, 参照日 2026-10-31
- Mobile App Monetization & Vietnam In-App Advertising eCPM Index H1 2020, Appodeal & 42matters (cùng Statista, Influencer Marketing Hub), 2020-06-30, 参照日 2026-10-31
- Thống kê hoạt động thanh toán không dùng tiền mặt và chuyển mạch NAPAS 6 tháng đầu năm 2020, Ngân hàng Nhà nước Việt Nam & NAPAS (cùng Visa, IDC Financial Insights), 2020-07-20, 参照日 2026-10-31
- Sách trắng Thương mại điện tử Việt Nam năm 2020, Cục Thương mại điện tử và Kinh tế số — Bộ Công Thương, 2020-08-15, 参照日 2026-10-31
- Bản đồ Thương mại điện tử Việt Nam (Map of E-commerce in Vietnam) quý 1 – quý 2/2020, iPrice Insights (cùng BoxMe, Rakuten Insight), 2020-07-28, 参照日 2026-10-31