ベトナムデジタル広告市場レポート 2019
Adsotaの2019年調査によると、ベトナムデジタル広告市場は総広告費12億6,000万ドルのうち約2億8,400万ドルに達し、モバイル広告がデジタル予算の67.1%を占めました。業種別では小売・ECが23.9%で首位に立ち、6,800万人のネット利用者が1日平均6時間42分オンラインで活動しています。
2億8,400万ドル規模に達したベトナムデジタル広告市場、67.1%を占めるモバイル広告比率、業種別広告費配分、2020年以降のメディアトレンドをAdsotaが解説。
主なポイント
- 2億8,400万ドル2019年のベトナム総媒体広告費12億6,000万ドルのうちオンライン広告費の推計値です(地域比較表では20.6%、2022年には14億3,000万ドルの24.7%へ拡大予測、eMarketer)。
- モバイル比率67.1%2019年のベトナムデジタル広告予算に占めるモバイル広告のシェアで、2018年の55.20%から急伸し、2022年には68.4%に達する見通しです(MMS・P2Pメッセージ除く、eMarketer)。
- 23.9%と12.9%2019年の業種別デジタル広告費で上位2部門となった小売・EC(23.9%)および日用消費財・FMCG(12.9%)の構成比です(Statista)。
- 6,800万人・6,500万人ベトナムのインターネット利用者数(総人口9,700万人の70%)とアクティブSNS利用者数(普及率67%、2019年に570万人増・前年比9.6%増で世界6位)です(We Are Social, 2020)。
- 7億4,864万DL2019年第2四半期累計のApp Store・Google Play合算アプリダウンロード数(iOS 21%、Android 79%)で世界7位を記録し(AppTweak)、稼働スマホ利用者は4,370万人です(Newzoo)。
- 6.55%・9.18% CVRFacebook動画投稿の平均リーチ対エンゲージメント率は6.55%(We Are Social)、ネイティブ・アプリウォールは東南アジアのモバイル広告で最高のCVR 9.18%を達成しました(Mobvista)。
- 51%がSNS広告経由購入ブランドを能動的にフォローする利用者は11%にとどまる一方、51%がSNS広告を見て商品を購入しています(Q&Me, 2019)。また表示に3秒超かかるモバイルサイトは53%が離脱します(Google & Kantar)。
インターネットとモバイルの普及は2019年のベトナムデジタル広告市場をどう形成したか?
2020年初頭時点で、ベトナムデジタル広告市場は総人口9,700万人(男性50.1%、女性49.9%、年齢中央値32.6歳、都市化率36%)の基盤上で展開していました。Adsotaが引用したWe Are Social『Digital 2020』のデータセットによると、ベトナムのモバイル契約数は1億4,580万回線、アクティブなインターネット利用者は6,800万人に達し、普及率は70%を記録しました。
SNSのアクティブ利用者は6,500万人(人口比67%)、そのうちモバイル経由のSNS利用者は5,800万人(同59.8%)に上ります。2019年の1年間だけでSNS利用者は570万人増加(前年比+9.6%)し、純増数で世界6位にランクインしました。成人層のデバイス利用率は携帯電話97%、スマートフォン72%、タブレット13%、スマートウェアラブル端末1%でした。
新品スマホ小売出荷シェアと実稼働デバイス構成の乖離
ベトナムへ新規参入するメディアプランナーが新品の小売出荷統計だけを頼りに端末ターゲティングを組むと、実際のトラフィック構造を見誤ります。GfKによる2019年末の小売販売統計ではSamsungとOppoが新品販売を牽引し、高いコストパフォーマンスを武器とするRealmeが小売シェア6.3%へ急伸しました。
一方、StatCounterが2019年に計測した実際のWeb・アプリ通信トラフィックは異なる実態を示しています。並行輸入品や中古端末の流通に支えられ、AppleのiPhoneが稼働スマートフォンの40.4%を占めたのに対し、SonyとHuaweiは稼働シェアからほぼ姿を消しました。タブレット市場もAppleとSamsungの複占状態のまま横ばいで推移しています。
OSバージョンの世代遅れも、リッチメディア広告や計測SDKの実装において技術的な制約となります。
- Androidは稼働スマホの58%を占める。 ただしAndroid 9.0 Pieの比率は38.68%にとどまり、残りは8.1 Oreo(15.02%)、5.1 Lollipop(9.80%)、6.0 Marshmallow(7.67%)、その他旧世代(19.51%)に分散していました。
- iOSはスマホの40%超、タブレットの73%を占有。 2019年末時点でiOS 13は48.39%、iOS 12は24.76%、それ以前のバージョンが26.85%でした。
その後の半年間に端末シェアがどう推移したかは、2020年上半期ベトナムのモバイル・スマートフォンアプリ市場レポートで詳しく確認できます。
アプリダウンロード数で世界7位、主要プラットフォームへの集中
Newzoo『Global Mobile Market Report 2019』において、ベトナムは稼働スマートフォン利用者数4,370万人(Newzoo基準人口9,740万人に対する普及率44.9%)でフィリピン(3,630万人、33.6%)を上回り世界14位となりました。世界トップ3は中国(8億5,110万人、59.9%)、インド(3億4,590万人、25.3%)、米国(2億6,020万人、79.1%)です。
稼働端末数では世界14位ながら、アプリ消費量は世界屈指の規模を誇ります。AppTweakの2019年第2四半期累計ストア集計では、App StoreとGoogle Playの合算ダウンロード数が748,641,400件(iOS 21%、Android 79%)で世界7位に入り、インド(51.8億)、米国(33.3億)、ブラジル(18.9億)、インドネシア(15.4億)、ロシア(11.2億)、メキシコ(8億7,780万)に次ぎ、トルコや日本、英国を上回りました。
Applyzerの売上構成とApp Annieの2019年年間ランキングからは、モバイルユーザーの関心が集中する領域が読み取れます。
- モバイルゲームがストア収益を圧倒。 ゲーム部門はApple App Store売上上位シェアの49.5%(写真6.3%、SNS 6.3%、エンタメ6%、ヘルスケア5.7%を圧倒)、Google Playでは82.2%(SNS 7%、エンタメ3.8%、仕事効率化1.9%、教育1.3%を上回る)を占めました。
- メッセージ、短尺動画、ECがDL上位を席巻。 App Annieによる2019年DL上位10アプリはFacebook Messenger、Facebook、TikTok、Zalo、Zing MP3、Shopee、B612、Lazada、WiFi Master Key、Kwaiで、上位パブリッシャーはFacebook、VNG、Google、Toutiao、Naverでした。ゲームDL上位には『Arena of Valor』『Free Fire』『Helix Jump』『My Talking Tom』『PUBG Mobile』が並び、VNG、BabyBus、Sea、Outfit7、Voodooが牽引しました。
- YouTube・Facebook・Zaloが日常リーチの基盤。 We Are Social(2019)によれば、ネット利用者の96%がYouTube、95%がFacebook、51%がInstagram、22%がLinkedIn、19%がPinterestを利用しています。メッセンジャーではFacebook Messenger(79%)と国産スーパーアプリZalo(74%)が、Skype(33%)、Viber(28%)、LINE(23%)を大きく引き離しました。
ベトナムのオンライン広告費2億8,400万ドルはどの業界に投下されたか?
レポートが引用するeMarketer(2019)の推計では、2019年のベトナムのオンライン広告費は総媒体広告費12億6,000万ドルのうち約2億8,400万ドルでした。地域比較表におけるベトナムのデジタル広告比率は20.6%で、フィリピン(21%)、タイ(22%)、マレーシア(22.5%)と並び、インド(17.4%)を上回る一方、シンガポール(27.2%)、日本(29.9%)、韓国(41.3%)、台湾(44.6%)、中国(64.8%)と比べると大きな拡大余地を残しています。
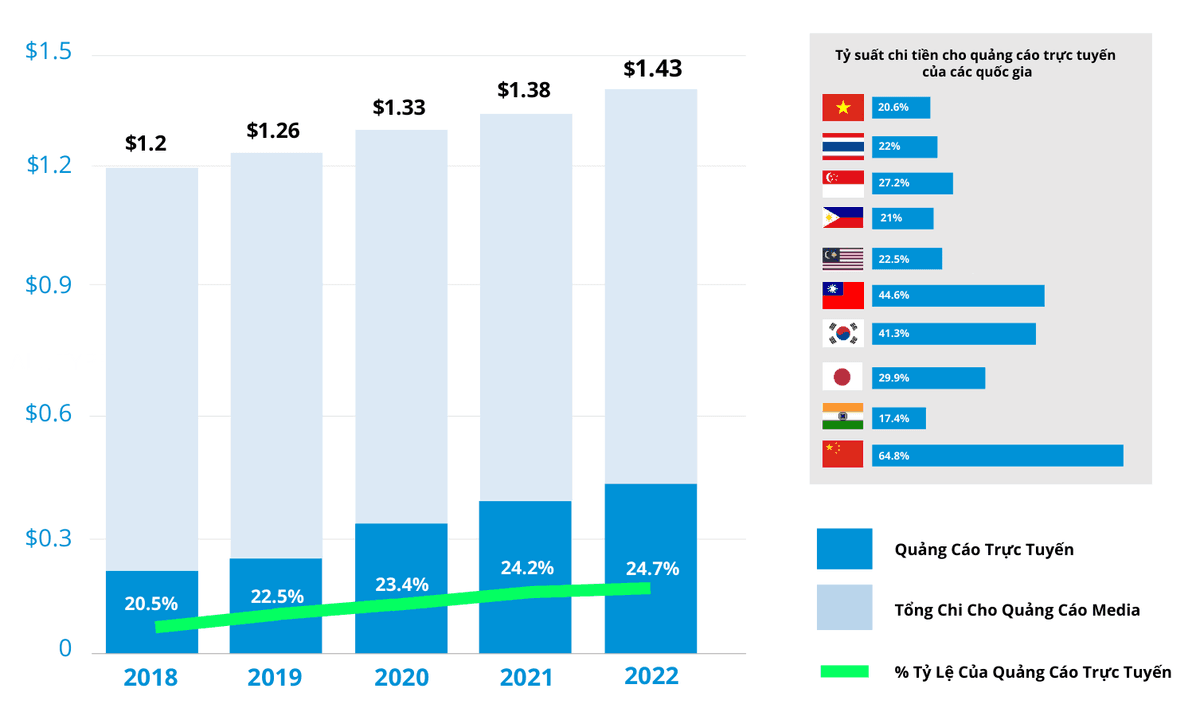
eMarketerの5カ年予測(2018〜2022年)では、デジタル比率の着実な上昇とともにモバイルへの予算集中が鮮明です。
| 予測年(eMarketer) | 総媒体広告費(USD) | 予測グラフ上のデジタル比率 | デジタル広告内のモバイル比率 |
|---|---|---|---|
| 2018年 | 12.0億ドル | 20.5% | 55.20% |
| 2019年 | 12.6億ドル | 22.5%(地域比較表:20.6%) | 67.10% |
| 2020年(予測) | 13.3億ドル | 23.4% | 67.80% |
| 2021年(予測) | 13.8億ドル | 24.2% | 68.10% |
| 2022年(予測) | 14.3億ドル | 24.7% | 68.40% |
MMS・P2Pメッセージを除くモバイル広告比率は、2018年の55.20%から2019年には67.10%へ1年間で11.9ポイント急伸し、デジタル広告予算の3分の2以上を配信する主軸チャネルとなりました。
業界別広告費配分と4大ECモールの集客競争
Statistaの2019年業種別内訳を見ると、オンライン小売と一般消費財にデジタル広告予算が集中しています。
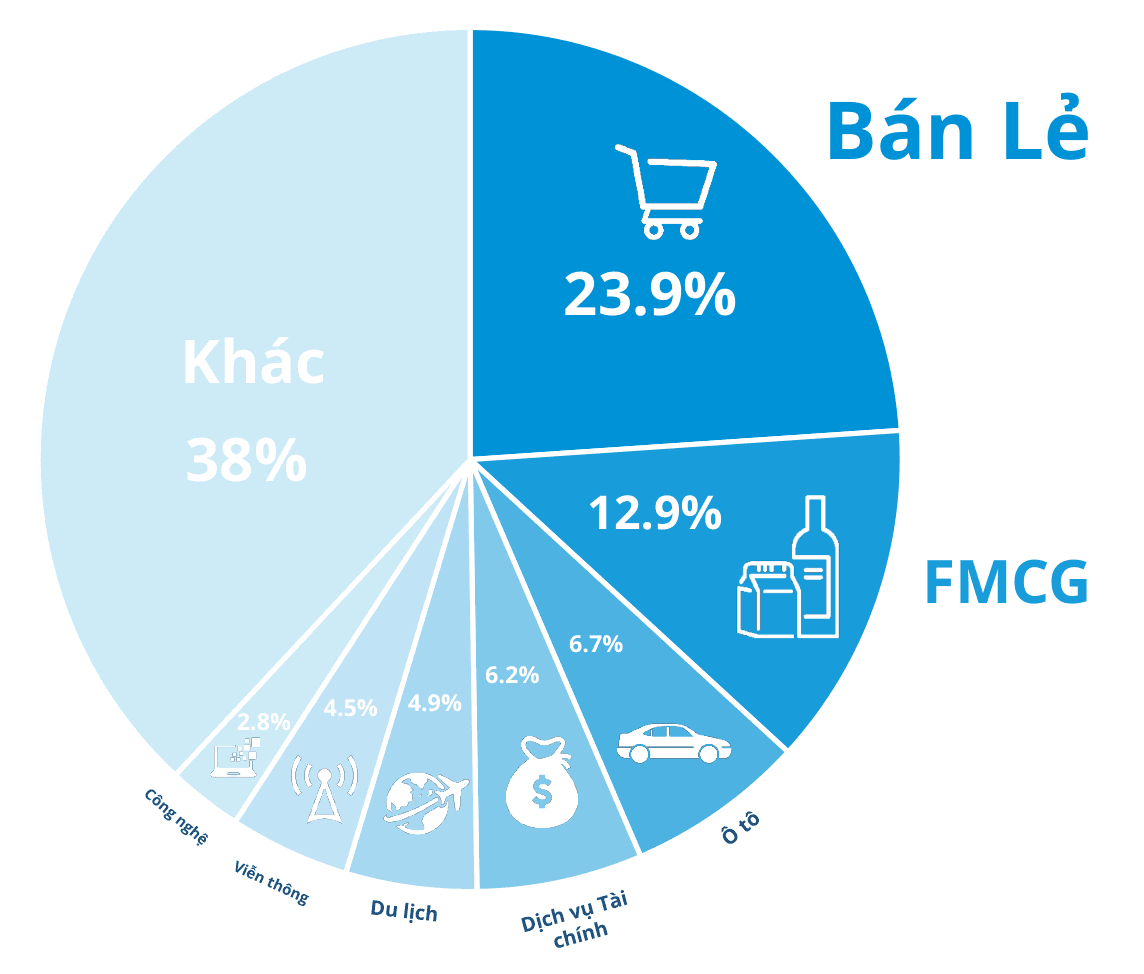
小売・ECはデジタル広告費全体の23.9%を占め、2位の日用消費財(FMCG、12.9%)のほぼ2倍に達しました。以下、自動車(6.7%)、金融サービス(6.2%)、観光(4.9%)、通信(4.5%)、テクノロジー(2.8%)が続き、不動産・教育・医療・エンタメなどその他分野が38%を占めました。
小売部門が23.9%もの投資を行った背景には、上位4大ECモールによる激しいユーザー獲得競争があります。iPrice Groupの2019年第3四半期データは、2017年第3四半期からの劇的な順位変動を示しています。
| ECモール(iPrice, 2019 Q3) | 月間Web訪問数(2019 Q3) | アプリ利用者シェア | 2017 Q3比の順位変動 | 2019年の主なマーケティング施策 |
|---|---|---|---|---|
| Shopee | 34,569,900 | 21.3% | 4位(1,895万)→1位へ浮上 | C・ロナウド、BlackPink、Hương Giang、Hoài Linhら大型アンバサダー起用 |
| Sendo | 30,929,800 | 6.5% | 3位(2,400万)→2位へ浮上 | 国民的歌手Mỹ Tâmを起用し地方都市の購買層を開拓 |
| Tiki | 27,114,500 | 10.2% | 5位(1,804万)→3位へ浮上 | Trường Giang&Nhã Phương夫妻の起用と多数のV-pop MV協賛 |
| Lazada | 24,364,700 | 4.6% | 1位(5,048万)→4位へ後退 | マス広告を縮小し、KOL・配信者とのライブコマースへ転換 |
iPriceによると、2019年のECサイト全体のWebトラフィックはベトナム地場モールが72%、外資系が28%でした。マス広告抑制により月間訪問数が2017年Q3比で半減以下となったLazadaは、Gil Lê、Miu Lê、PewPew、ViruSsらを起用したライブ配信コンサート型コマースへ舵を切りました。コロナ禍における各社の適応策はパンデミック下の小売・EC適応レポートで検証しています。
動画プラットフォーム、世代別SNS利用、モバイル広告フォーマットの成果は?
2019年のクリエイティブ指標では動画が静止画を明確に上回りました。We Are Social(2019)によれば、ベトナムのFacebook動画投稿の平均リーチ対エンゲージメント率は6.55%に達し、写真投稿(5.22%)、全体平均(3.81%)、リンク投稿(3.25%)、テキスト投稿(2.71%)を引き離しました。
SNSと国内パブリッシャー網における動画エンゲージメントの優位性
Q&Meの継続調査(2016〜2019年)でも動画志向の高まりが裏付けられています。SNS動画を好む回答者は2016年の37%から2019年に49%へ増加し、嫌悪層は33%から19%へ減少しました。ゲーム(38%→44%)、Q&A(34%→40%)、インフォグラフィック(21%→34%)への好感度も伸びた一方、芸能ゴシップは40%から34%へ低下しています。
企業側でもQ&Me(2017)時点で85%が動画マーケティングを実施し、YouTube(91%)、Facebook(86%)、自社サイト(65%)、アドネットワーク/DSP(15%)、国産ブラウザCốc Cốc(6%)へ配信していました。ただしComscore『Video Metrix 2019』は、グローバル動画基盤と国内ニュース広告網の視聴維持時間の差を浮き彫りにしています。
- YouTube(Google)が圧倒的な視聴時間を維持。 月間ユニーク視聴者13,676,000人、総再生35.0億回、1人あたり平均1,522.20分を記録しました。
- Facebookが動画リーチ2位。 月間ユニーク視聴者10,012,000人、再生1億9,390万回、1人あたり平均153.5分でした。
- 国内アドネットワークはニュース動画在庫を集約。 Admicro–VCCorpが2,365,000人(5,112万回、1人2.5分)、24H Advertising Groupが2,156,000人(4,205万回、同38分)、Adtima–VNGが2,014,000人(1,863万回、同6分)でした。
We Are Social(2019)の月間サイト訪問数では、Google(3億7,170万回)、Facebook(3億4,160万回)、YouTube(3億3,410万回)に続き、Eclick傘下のVnExpress(英語版6,830万回 / ベトナム語版6,380万回)、Adtima傘下のZing.vn(5,580万回)、Admicro傘下のKenh14(3,320万回)、Cốc Cốc(2,860万回)、24h.com.vn(2,810万回)が上位を占めました。
世代別のSNS使い分けとモバイル広告のCTR・CVR指標
Decision Lab『The Connected Consumer 2019』は、画一的な媒体配分では世代差を取りこぼすことを示しています。Facebookは全世代に浸透していますが、併用プラットフォームは世代ごとに大きく異なります。
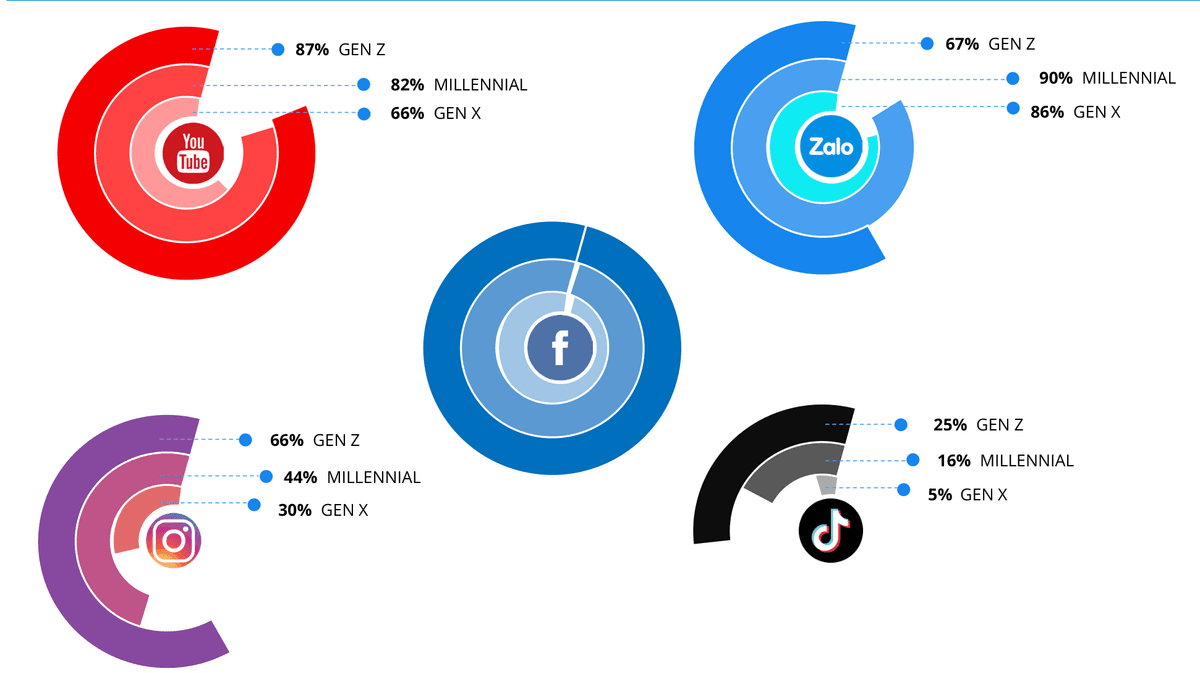
Zaloはミレニアル世代(1981〜1996年生まれ)で90%、X世代(1960〜1980年生まれ)で86%に達し、現役社会人や世帯層への必須媒体である一方、Z世代(1997〜2003年生まれ)では67%にとどまります。対照的にZ世代はYouTube(87% vs ミレニアル82%・X世代66%)、Instagram(66% vs 44%・30%)、TikTok(25% vs 16%・5%)の利用率で他世代をリードしました。
モバイル広告在庫では、Vpon(2018)によるとベトナムはアプリ内57%・モバイルWeb 43%で、アジア平均(アプリ66%)やインドネシア(78%)、タイ(70%)よりモバイルWeb比率が高めです。アプリ内広告の買付にあたり、Mobvista(2018)の東南アジア指標は表示規模・CTR・CVRのトレードオフを示しています。
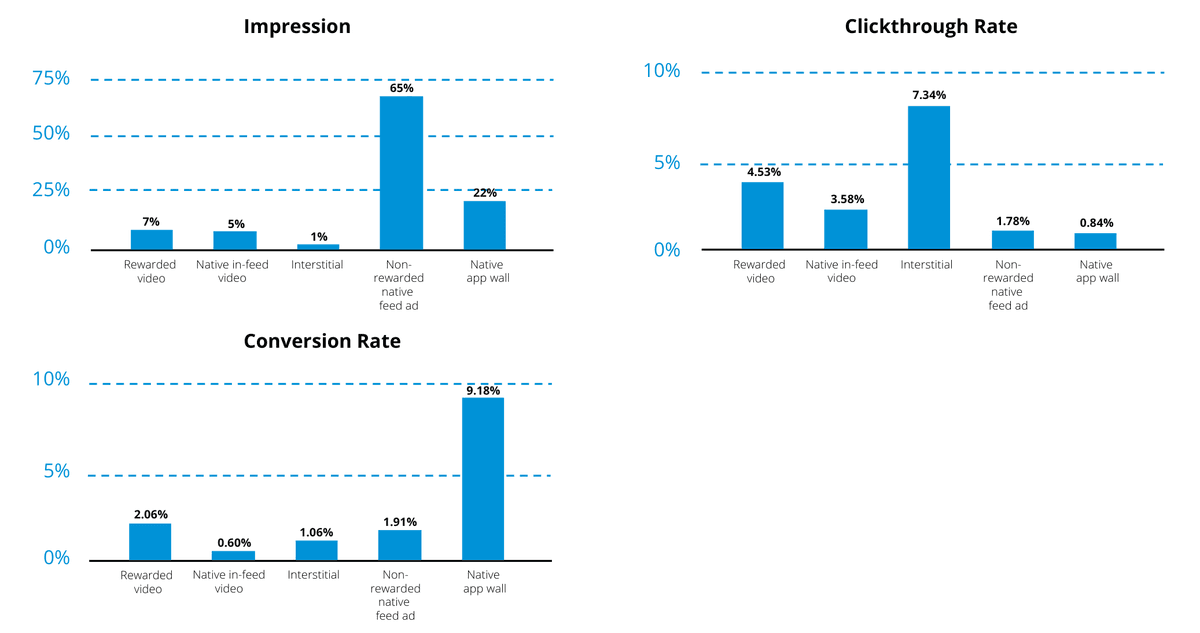
運用型広告では単なるクリック単価ではなく、ファネル段階に応じたフォーマット選定が不可欠です。
| 東南アジアのモバイル広告形式(Mobvista) | 表示シェア | クリック率(CTR) | 転換率(CVR) | 最適なファネル役割 |
|---|---|---|---|---|
| 非リワード型ネイティブフィード | 65% | 1.78% | 1.91% | フィード内で違和感なく大規模リーチを確保 |
| ネイティブ・アプリウォール | 22% | 0.84% | 9.18% | 報酬目的の高意欲層による最高水準のCV獲得 |
| リワード動画 | 7% | 4.53% | 2.06% | ゲーム内の任意視聴で高CTRとCVRを両立 |
| ネイティブ・インフィード動画 | 5% | 3.58% | 0.60% | アッパーファネルのブランド訴求・認知獲得 |
| インタースティシャル(全画面) | 1% | 7.34% | 1.06% | CTRは最高だが配信頻度次第で誤タップが多発 |
1日6時間42分のオンライン滞在はいかに購買へ結びつくか?
We Are Social(2019)によると、ベトナムのネット利用者の1日平均オンライン時間は世界平均と同じ6時間42分で、内訳はSNSが2時間33分、テレビ・動画配信視聴が2時間31分、音楽ストリーミングが1時間11分でした。GlobalWebIndexの長期統計では、1日のSNS利用は2012年の1時間47分から2016〜2019年には2時間33〜36分で定着し、世界21位となっています。
Q&Me(2019)の媒体接触時間シェアではモバイルネットが42%、PCネットが30%を占め、デジタルが消費者接触の72%を獲得してテレビ(20%)やその他媒体(8%)の3倍以上に達しました。
広告クリックの動機、誤タップの無駄、モバイル読込3秒の壁
ユーザーがSNSを開く目的を見れば、売り込み色の強い企業投稿が自然リーチで伸び悩む理由が分かります。Q&Me(2019)では、SNS利用目的の上位は友人・家族との交流(76%)、時事ニュース確認(48%)、エンタメ情報閲覧(39%)、新しい友人作り(30%)、写真・動画共有(26%)であり、ブランドフォローは11%、著名人フォローは9%にすぎませんでした。
それでも適切なターゲティング広告に対する反応は活発です。Q&Me(2019)では広告クリック先の上位はFacebook(53%)、YouTube(42%)、モバイルアプリ(20%)で、64%が直近7日間にFacebook広告をクリックし、51%がSNS広告をきっかけに商品を購入していました。We Are Social(2019)の30日間Facebook指標でも、女性は月間広告クリック(約12回 vs 男性約9回)、いいね(約9回 vs 約6回)、コメント(約7回 vs 約4回)のすべてで男性を上回っています。
一方でQ&Meのクリック理由調査は、モバイル広告費のロス要因も浮き彫りにしています。
- 購買意欲を伴うクリックは関連性と表現力に起因。 現在のニーズとの一致(45%)、目を引くビジュアル(40%)、ユーモア(30%)、好きなブランド(28%)、魅力的な割引(27%)が上位を占めました。
- モバイルクリックの約4分の1は購買意図ゼロ。 28%がコンテンツ閲覧の強制ゲートによるクリック、24%がタッチ画面での誤タップでした。
意図あるクリックの後、成約を左右するのはランディングページの表示速度です。GoogleとKantarの東南アジア調査(2018)では、59%が購入前にスマホで商品を調べ、79%が実店舗内を含む買い物中にオンライン検索し、53%がスマホで購入しています。しかし読込に3秒超かかるモバイルサイトからは53%が離脱し、表示が1秒遅れるごとにCVRは20%低下します。
2020年以降のデジタル広告5大トレンドとブランドの予算優先策
Adsota調査の第4章は、国内代理店・アドネットワーク(Adsota、Admicro、Adtima、24H、CleverAds、Novaon、SEONGON、MediaZ、Ureka Media)、電子ウォレット(Appota、MoMo、VNPay、AirPay、ViettelPay)、クリエイター網を網羅した業界マップとともに、2020年以降の5つの構造変化を提示しています。
短尺縦型動画、音声広告、ソーシャルコマース、マイクロインフルエンサー、CRM活用
広告主が備えるべき5つの潮流は以下の通りです。
- 短尺縦型動画と30秒オーディオ広告。 TikTokやIGTVの若年層浸透により、冒頭3秒で惹きつける60秒未満の縦型動画が主流化しました。同時にSpotifyやZing MP3の30秒音声広告(55〜70語+明確なCTA)が画面を見ない時間帯を捉えます。レポート内の業界参考値ではスマホ利用者の78%が音楽を聴き、68%が「ながら聴き」をしています。
- ショッパブル投稿によるソーシャルコマース。 Facebook、Instagram、Pinterestの価格タグとカタログ機能により、発見から決済までがフィード内で完結します。
- マイクロインフルエンサー(フォロワー5万人未満)への予算シフト。 100万人超の著名人やマクロ層(25万〜100万人)偏重から脱却し、OTA Network、Minet、7Saturday、Hiip、CastingAsia、Metub、ViralWorks等を通じてニッチな発信者を束ねる手法が拡大しています。参照ベンチマークでは3万人未満の層はコストが6〜7分の1で、エンゲージメントは約60%高まります。詳細はベトナムにおけるKOLとKOCの選定フレームワークもご参照ください。
- データドリブンマーケティングとCRMによるLTV最適化。 行動データをCRMに統合し、B2B、金融、不動産やデータ活用型の教育マーケティングとリード育成など検討期間の長い商材でマルチタッチ育成を行います。
- ライブ配信を軸とした双方向コンテンツ。 Facebook Gaming、YouTube、Nimo TV、ECモールのライブ枠でゲーム配信者やマイクロインフルエンサーを起用し、リアルタイムの質疑応答から即時購入へつなげます。
マーケティング・メディアバイイング部門の4つの実行優先事項
Adsotaの2019年データを広告費用対効果(ROAS)の改善へ結びつけるには、4つの実務徹底が求められます。
- 世代別プラットフォームに応じたモバイル動画制作。 デジタル予算の67.1%がモバイルに向かい動画投稿が6.55%の反応を得る中、Z世代にはTikTok・Instagram向けの縦型動画を制作し、社会人・意思決定層にはZalo(ミレニアル90%、X世代86%)を使い分けます。
- クリック品質の精査とモバイルLPの3秒以内表示。 24%の誤タップと28%の強制クリックを踏まえ、CPCではなくクリック後の実CVで評価し、軽量Web技術(RWD、AMP、PWA)で1秒あたり20%のCV損失を防ぎます。
- ネイティブフィードの規模と高CVRリワード広告の組み合わせ。 非リワード型ネイティブフィード(表示シェア65%)で広く認知を獲得しつつ、リワード動画(CTR 4.53%・CVR 2.06%)やネイティブ・アプリウォール(CVR 9.18%)でアプリ獲得とリード転換を強化します。
- 国内ECモール店舗とクリエイター配信・口コミ施策の連動。 地場ECモールの集客力にマイクロインフルエンサー施策とライブコマースを掛け合わせ、最新事例はマーケティング&クリエイターエコノミー特集で継続的に確認してください。
本Web版はAdsota年次調査の主要指標と戦略提言を整理したものです。本ページのダウンロードフォームに記入いただくと、セグメント別グラフやベトナムのデジタルマーケティング・モバイルアプリ業界カオスマップを収録したAdsota作成の全51ページPDF本編を入手できます。
出典
- Báo cáo thị trường quảng cáo số tại Việt Nam 2019 (Vietnam Digital Advertising Report 2019), Công ty Cổ phần Adsota (Appota Group), 2020-02-20, 参照日 2026-10-31
- Digital 2019 & Digital 2020: Vietnam, We Are Social & Hootsuite (DataReportal), 2020-02-18, 参照日 2026-10-31
- Mobile & Tablet Vendor and Operating System Market Share Viet Nam (2017–2019), StatCounter Global Stats & GfK, 2019-12-31, 参照日 2026-10-31
- Global Mobile Market Report 2019 — Top Countries/Markets by Smartphone Users, Newzoo, 2019-09-19, 参照日 2026-10-31
- Leading Countries in App Downloads Q2 2019 & Vietnam App Store Rankings 2019, AppTweak, Applyzer & App Annie (data.ai), 2019-12-15, 参照日 2026-10-31
- Global Digital Ad Spending 2019 & Vietnam Media/Mobile Ad Spending Forecast (2018–2022), eMarketer (Insider Intelligence), 2019-03-28, 参照日 2026-10-31
- Digital Advertising Spending in Vietnam by Industry 2019, Statista, 2019-11-01, 参照日 2026-10-31
- Bản đồ Thương mại điện tử Việt Nam (Map of E-commerce in Vietnam Q3/2017 – Q3/2019), iPrice Group, 2019-10-25, 参照日 2026-10-31
- Vietnam Social Media Usage, Online Video Marketing & Digital Advertising Surveys (2017–2019), Q&Me (Asia Plus Inc.), 2019-11-15, 参照日 2026-10-31
- Vietnam Video Metrix 2019, The Connected Consumer 2019 & Daily Social Media Time (2012–2019), Comscore, Decision Lab & GlobalWebIndex, 2019-10-30, 参照日 2026-10-31
- Asia Mobile Ad Inventory, SEA Mobile Ad Format Benchmarks & SEA Mobile Consumer Journey, Vpon Big Data Group, Mobvista & Google / Kantar, 2018-12-01, 参照日 2026-10-31