COVID-19への適応:ベトナムにおけるコロナ禍の小売・EC戦略レポート
Adsotaによるコロナ禍の小売・ECレポートは、ロックダウン下の消費者行動変化、ECモールのライブ配信競争、ゲーム連携施策を分析しています。First Insightの調査ではミレニアル世代の54%が購買判断を変え30%がネット通販を増やし、SendoとOTA Networkのゲーム配信企画は80万回超の視聴を集めました。
世代別の購買行動シフト、主要ECモールのアプリ内ライブ配信競争、ゲーム配信との広告連携、Adsotaによる小売業の適応フレームワークを解説します。
主なポイント
- 73%と72%First Insightの2020年2月消費者調査において、COVID-19への懸念を示したZ世代(73%)とベビーブーマー世代(72%)の割合。ミレニアル世代(61%)とX世代(56%)を上回り上位2層となりました。
- 54%と30%COVID-19により購買意思決定に影響を受け(54%)、オンライン購買頻度を増やした(30%)ミレニアル世代の割合。調査対象の4世代すべてで首位となりました(First Insight、2020年2月)。
- 319%と262%2020年2月にNielsenが追跡した米国での感染初期買いだめ第4週における医療用マスク(+319%)および防護・作業用マスク(+262%)の小売売上増加率。
- 280.5%Nielsenの2020年2月パントリー備蓄トラッカーにおける常温保存オーツミルクの販売数量増加率。容器入り飲料(+14.9%)や乾燥スナック(+4.7%)も伸長しました。
- 80万回超の視聴2020年3月にSendoがマルチチャンネルネットワークのOTA Networkと実施したSenLiveゲーム配信ショーマッチの総視聴回数。100万件超のコメント反響を記録しました。
- ピーク通信量+75%2020年3月の外出自粛期間中にVerizonが記録したピーク時間帯のゲーム関連ネットワーク通信量の増加率。動画配信の伸び(+12%)を大きく上回りました。
- 武漢売上+200%中国の化粧品小売ブランド林清軒(Lin Qingxuan)が2020年初頭、店舗の美容部員をWeiboやオンラインのライブ配信者へ転換配置して武漢で達成した売上成長率。
COVID-19はコロナ禍の小売・ECにおける消費者行動をどう塗り替えたか?
COVID-19の感染拡大は、コロナ禍の小売・ECに携わる経営層に2つの切実な問いを突きつけました。実店舗の一時休業によって従来型の店舗小売は行き詰まるのか。逆に、商品をオンラインへ移すだけで消費財ブランドの売上は自動的に守られるのかという問いです。
Adsotaの『E-Magazine Issue 01』は、表面的なアクセス数の推測ではなく、世代・性別およびカテゴリー別のデータからこの2つの問いに答えています。社会的隔離が長期化するにつれ、防衛的な消費者心理が買い物かごの中身と購入チャネルの双方を塗り替えましたが、その変化のスピードは世代や性別によって大きく異なりました。
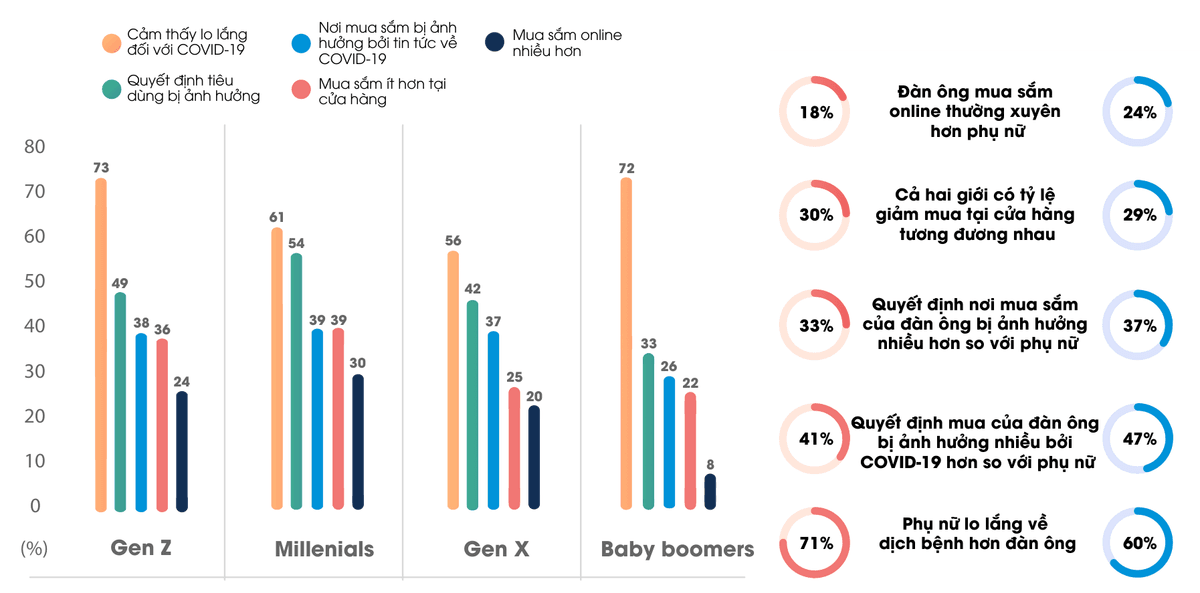
2020年2月末に発表されたFirst Insightの米国消費者調査に基づき、本レポートは4つの世代と男女別の5つの意識・購買指標を比較しています。
| 消費者層(First Insight、2020年2月) | COVID-19への懸念 | 購買決定への影響 | ニュースによる購入場所の変化 | 実店舗での買い物減少 | オンライン購買の増加 |
|---|---|---|---|---|---|
| Z世代(Gen Z) | 73% | 49% | 38% | 36% | 24% |
| ミレニアル世代 | 61% | 54% | 39% | 39% | 30% |
| X世代(Gen X) | 56% | 42% | 37% | 25% | 20% |
| ベビーブーマー世代 | 72% | 33% | 26% | 22% | 8% |
| 女性 | 71% | 41% | 33% | 30% | 18% |
| 男性 | 60% | 47% | 37% | 29% | 24% |
不安心理とオンライン転換率に関する2つの思い込み
多くの小売事業者は、感染リスクを最も強く心配している層ほど急速にネット通販へ移行すると考えがちです。しかしFirst Insightのデータは、次の2点でその前提を覆しています。
- 健康不安の高さはEC利用の増加にそのまま比例しない。 Z世代(73%)とベビーブーマー世代(72%)はCOVID-19への懸念が最も高かったものの、ベビーブーマー世代でネット通販を増やした人はわずか8%でした。一方、ミレニアル世代は懸念度こそ3番目(61%)でしたが、購買決定の変化(54%)、実店舗利用の減少(39%)、オンライン購買の増加(30%)のすべてで全世代トップとなりました。
- 女性の方が懸念は強いが、チャネル切り替えは男性の方が積極的。 感染拡大を懸念する割合は女性が71%と男性(60%)を上回り、実店舗への来店を減らした割合は男女ほぼ同水準(女性30%・男性29%)でした。それでも購買決定への影響(47%対41%)、購入場所の変更(37%対33%)、オンライン購買頻度の増加(24%対18%)ではいずれも男性が女性を上回っています。
外出自粛期の買い物かごを定義する6つの防衛的購買習慣
こうした属性別の違いを踏まえ、第1章では外出制限下の家計支出を左右する6つの消費者行動を整理しています。
- 予防・健康維持を最優先する: 裁量支出を絞り、免疫力維持やヘルスケア・予防関連商品へ予算を振り向けます。
- 衛生・防護用品を反復購入する: マスク、体温計、手指消毒剤が一時的な買い物から家庭の常備品へと変わります。
- 人混みや商業施設を避ける: 接触回避意識により、ショッピングモールや繁華街への来店客数が急減します。
- 注文をデジタルチャネルへ移す: 外出回数を減らすため、自社ECサイト、モール、宅配アプリでの注文を選好します。
- 長期保存できる食品を備蓄する: 生鮮の惣菜よりも、缶詰や乾物、密封パッケージ食品が優先されます。
- 報道過熱に伴い生活必需品をまとめ買いする: 連日のニュース報道と集団心理が重なり、短期間での急激な買いだめが発生します。
ヘルスケア、常温備蓄食品、ラグジュアリー、ファッションの需要はどう二極化したか?
6つの防衛的購買習慣が同時に進むと、消費支出は嗜好品から一気に引き揚げられ、医療衛生用品と保存食へ集中します。レポートは対照的な需要ショックに直面した4つの小売セクターを比較しています。
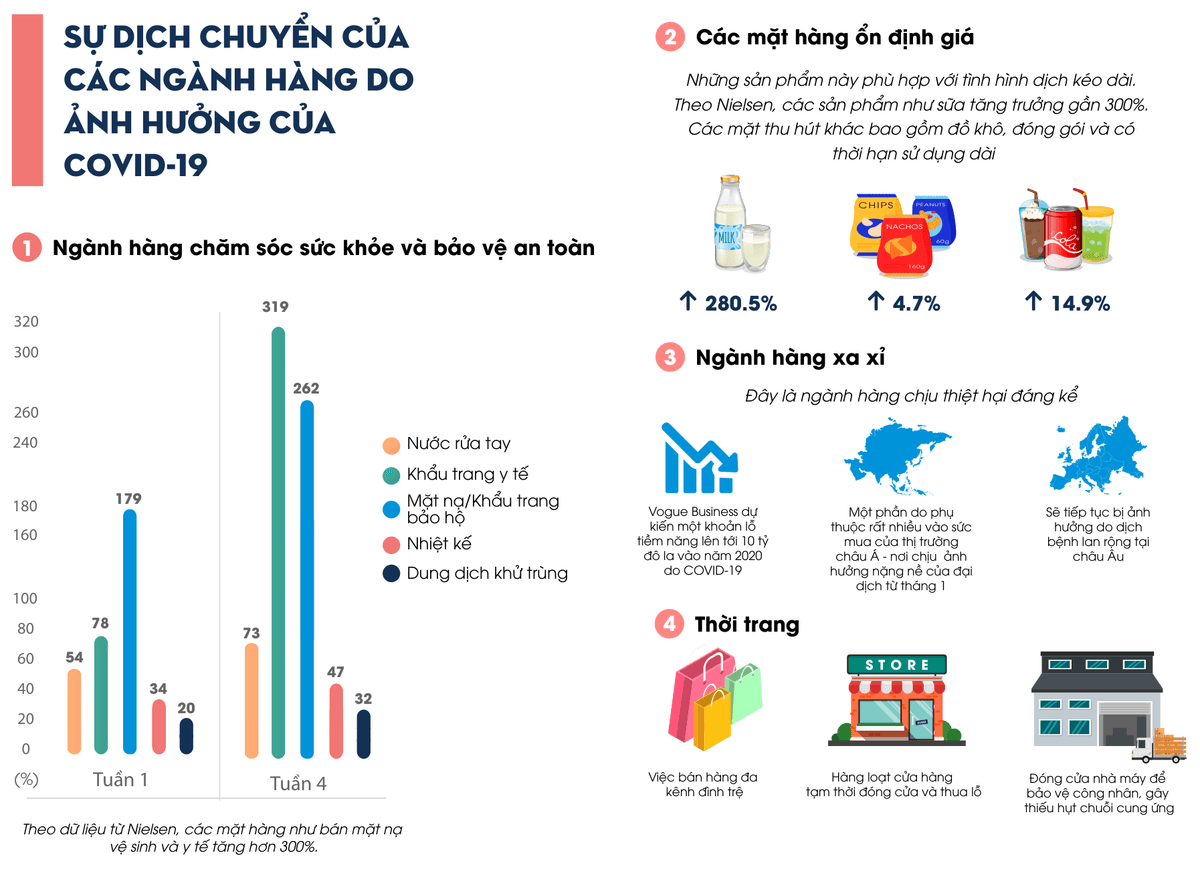
2020年2月22日までの4週間を対象としたNielsenの米国小売トラッキングは、衛生防護用品と備蓄食品の週を追うごとの急伸と、ラグジュアリー・アパレル分野の落ち込みを鮮明に対比させています。
| 小売セクター | 追跡対象の商品・指標 | 記録された変化幅 | 出典・対象期間 |
|---|---|---|---|
| ヘルスケア・衛生安全 | 医療用マスク | 第1週の+78%から第4週に+319%へ急伸 | Nielsen(2020年2月) |
| ヘルスケア・衛生安全 | 防護・作業用マスク | 第1週の+179%から第4週に+262%へ拡大 | Nielsen(2020年2月) |
| ヘルスケア・衛生安全 | 手指消毒剤 | 第1週の+54%から第4週に+73%へ上昇 | Nielsen(2020年2月) |
| ヘルスケア・衛生安全 | 体温計 | 第1週の+34%から第4週に+47%へ増加 | Nielsen(2020年2月) |
| ヘルスケア・衛生安全 | 表面除菌・消毒剤 | 第1週の+20%から第4週に+32%へ拡大 | Nielsen(2020年2月) |
| 常温保存食品 | 常温オーツミルク、容器入り飲料、乾燥スナック | ミルク+280.5%、飲料+14.9%、スナック+4.7% | Nielsen(2020年2月) |
| 世界のラグジュアリー | 主要国際ラグジュアリーブランド | 2020年の利益が最大100億ユーロ減少と予測(PDF図版は100億USD表記) | Vogue Business / Altagamma、BCG、Bernstein(2020年2月) |
| 大衆ファッション | オムニチャネル衣料チェーン・縫製工場 | オムニチャネル販売の停滞、店舗閉鎖、工場稼働停止による供給寸断 | Adsota分析(2020年4月) |
生活必需品の在庫補充スピードへの圧力とアパレル・高級品の二重ショック
生活必需品を扱う小売事業者にとって、最大のボトルネックは集客から在庫補充スピードへと移りました。Nielsenの4週間の追跡期間中だけでも医療用マスクの売上伸び率は78%から319%へと4倍以上に跳ね上がり、常温オーツミルク(+280.5%)、容器入り飲料(+14.9%)、乾燥スナック(+4.7%)などの保存食品がスーパーマーケットやECモールの注文頻度をけん引しました。
対照的に、ラグジュアリーとファッション業界は需要と供給の双方から打撃を受けました。Vogue Business(2020年2月のAltagamma、BCG、Bernstein調査を引用)によれば、高級ブランドは2020年1月にアジア顧客の購買力を失った後、欧州でも観光客需要を喪失しました。大衆アパレルでも従業員保護のための工場稼働停止が店舗休業と重なり、サプライチェーン全体が寸断されました。
なぜ店舗休業下でインフルエンサーとライブ配信が売上維持の切り札となったのか?
第2章では、実店舗が減速する中でインフルエンサーマーケティングが停滞するどころか、迅速に形を変えて売上維持の柱となった理由を解き明かしています。パンデミック以前から、クリエイター施策はベトナムのEC勢力図を塗り替えてきました。
レポートが引用するiPrice Groupの『Map of E-commerce Vietnam』ランキングによれば、継続的なインフルエンサー活用がShopeeとTikiの躍進を後押ししました。2017年第3四半期には上位5社の下位2枠にいたShopeeとTikiは、2019年第3四半期までにそれぞれ総合首位とモバイルアプリ部門3位へと浮上しています。
「おうちトレンド」への自然な組み込みからライブ画面上の即時購入まで
外出制限によって旅行や外食レビューの撮影が止まり、従来のタイアップ案件の多くが凍結されました。その一方で在宅生活者のSNS視聴時間は大幅に伸び、小売ブランドには2つの実践的な購買転換ルートが開かれました。
- 在宅ライフスタイルの流行に商品を自然に溶け込ませる。 屋外ロケの代わりに、飲料・食品ブランドは自宅レシピや暮らしの工夫をテーマにクリエイターと連携しました。2020年初頭のダルゴナコーヒーブームでは、手軽で馴染みのある『G7』インスタントコーヒーの小袋が自宅での作り方動画に数多く登場し、自然な拡散を生みました。
- インフルエンサーと購買連動型ライブ配信(ライブコマース)を掛け合わせる。 商業施設が閉まる中、ライブ動画は店舗スタッフの接客熱量をオンライン上で再現しました。Adsotaは中国のアリババ傘下Taobao(淘宝網)や短尺動画プラットフォームで活躍するオースティン・リー(李佳琦)氏の事例を取り上げています。臨場感ある実演と画面上の即時購入ボタンを組み合わせることで、認知から決済までをわずか数秒に短縮しました。
インフルエンサー施策のリスクを抑える3つの実行ルール
クリエイター施策に参入する企業が増えるほど、ミスマッチな起用や効果測定なき出稿の損失は大きくなります。Adsotaは小売・ECマーケター向けに3つの実務ルールを提示しています。
- 優先基準に基づきクリエイターをスコアリングする。 フォロワー数だけでなく、リーチ力、在宅環境での企画柔軟性、商材との親和性を総合評価すべきです。ファネル段階に応じた起用にはベトナムにおけるKOLとKOCの選定・組み合わせフレームワークが有効です。
- 専門レビュアーだけでなくエンタメ系クリエイターへ広げる。 緊迫したニュースが続く時期、視聴者は堅苦しい商品説明よりも気軽な娯楽を求めます。ゲーム配信者(ゲームストリーマー)、日常系Vlogger、コミック作家との協業が新たな接点を生みます。
- 実績あるマルチチャンネルネットワーク(MCN)経由で運用する。 専任チームを持たない企業は、MCNと組むことで人選や進行のリスクを抑えられます。2020年3月、ECモールのSendoはAppota傘下のMCNでありFacebook Gaming公式パートナーのOTA Networkと連携し、ゲーム配信者を起用した企画で80万回超の視聴と100万件超のコメントを獲得しました。
Shopee、Lazada、Sendoはアプリ内ライブ配信戦略をどう差別化したか?
第3章では、2020年初頭にベトナムの主要3大ECモールが展開したアプリ内ライブ配信(in-app livestream)を比較しています。3社は単なる値引き連呼を模倣するのではなく、それぞれ異なる3つの習慣化メカニズムを設計しました。
| ECモール | コロナ禍の主要キャンペーン | 配信頻度・コンテンツ形式 | 狙った行動変容 |
|---|---|---|---|
| Shopee | 「おうち時間は難しくない ― Shopeeにおまかせ」 | 週2日固定・1日最大3枠。著名人トーク、8Channel、コイン獲得企画、NowFood・AirPay連動の限定特典 | 大型セールのタイムセールのように決まった時刻にアプリを開く習慣の定着 |
| Lazada | 「自宅で安心ショッピング」(8周年企画の幕開け) | 平日にテーマ別ハッシュタグを展開:LazCook、LazMusic(生ライブ)、LazGetfit、LazLearn、LazHome、LazPlay(ボードゲーム・家族DIY) |
料理・運動・学習・家族の団らんという毎日の生活動線へのアプリの組み込み |
| Sendo(SenLive) | 「半額タイムセール・ストリーマー対決」(2020年3月23〜27日) | OTA Networkと連携し、Facebook Gamingの人気配信者(MisThy、Nam Blue、Ngân Sát Thủ、Hy Nam、Quang Cuốn、Hạ Mi)によるライブショーマッチを開催 | 白熱するゲーム対戦と半額セール探しを融合し、若年層の双方向参加を喚起 |
自社アプリ内ライブ基盤の構築とマンネリ化への警戒
3社に共通していたのは、Facebookへの同時配信を行いつつも、自社アプリ内のネイティブ配信機能の強化に注力した点です。独自基盤の保有は2つの構造的課題を同時に解決しました。
第1に、外部SNSのアルゴリズム変更に左右されるリスクを軽減できました。第2に、商品カードの固定表示や時間限定クーポンの配布、視聴画面からの即時決済など、出店者向けの販促機能を直接実装できました。
一方でAdsotaは、企画のマンネリ化に警鐘を鳴らしています。外出制限の終了時期が見通せない中、毎週同じような値下げ訴求ばかりを繰り返せば、視聴者の飽きを招きブランド好感度まで損ないかねません。
ECとゲームの連携はデジタル広告の過密化をどう打開するのか?
実店舗を持つ広告主が一斉にSNSフィード広告や検索広告へ予算を移した結果、従来のデジタル広告枠は急速に過密化しました。第4章では、在宅期間中に接触時間が急増しながらも競合が比較的少なかった注目チャネルとして、インタラクティブなゲーム分野(Gaming)を取り上げています。
VerizonとMintelのデータが示すゲーム通信量の急増と社会的つながり
通信キャリアのトラフィック統計と消費者意識調査の双方が、外出自粛下でゲームが受動的なメディアを上回った理由を裏付けています。
- ピーク時間帯のゲーム通信量が75%急増。 Verizonの2020年3月米国ネットワークレポートによると、外出制限下のピーク時間帯におけるゲーム関連プラットフォームの通信量は最大75%増加しました。動画配信の伸び(+12%)を大きく引き離しており、SNS通信量は横ばいでした。
- 成人のゲーム参加率はコロナ禍前から71%に到達。 Mintelの英国調査では、高品質な基本無料モバイルゲームの普及により、ビデオゲームを遊ぶ成人の割合が2018年の51%から2019年末には71%へ上昇しました。
- テレビや音楽をしのぐ没入感と交流ニーズの充足。 Mintelの調査でゲーマーの40%はテレビ視聴よりゲームを好み、33%超は音楽鑑賞より魅力的と回答しました。さらに約25%は他者とつながるためにプレイしており、Twitch、YouTube、Facebook Gamingのライブコミュニティ拡大を後押ししました。
小売・ECは幅広い年齢・職業層を対象とするため、多様な利用者層を持つモバイルゲームとはターゲットが自然に重なります。孤立しがちな時期にストレス解消の楽しい体験を共有することは、一過性の販促を超えた長期的なブランド好意につながります。
予算規模に応じた「EC×ゲーム」3つの連携モデル
小売企業やECモールは、予算規模に合わせて3つのモデルでゲーム視聴者層へアプローチできます。
- ゲーム開発会社・パブリッシャー・ゲームメディアとの共同マーケティング: 大規模リーチを狙う大手小売チェーンに向き、人気モバイルタイトル内での相互送客やコラボ特典を展開します。
- 購入リンクを連動させたオンラインショーマッチの開催: カジュアル、MOBA、バトルロイヤル系タイトルは会場不要で100%オンライン開催が可能です。試合の盛り上がりが長時間の視聴を維持し、固定表示した注文リンクから即時購入を促せます。
- オンラインeスポーツ大会への協賛、またはゲーム配信者による自然な商品紹介: アリーナ大会の休止中にオンライン大会へ協賛するほか、限られた予算でもAppota Esports、OTA Network、Adsotaなどの専門パートナーを通じて配信番組内に商品を自然に織り込めます。その後の競技大会とクリエイター収益化エコシステムの拡大についてはベトナムeスポーツ市場白書 2022–2023で詳しく分析しています。
小売・EC経営層がキャッシュフローを守り長期適応するための4つの優先課題とは?
レポート終盤(18〜19ページ)では、国内外の企業事例を実践的なオムニチャネル適応フレームワークへと統合しています。成果を上げた事業者はデジタル対応を一時しのぎと捉えず、品揃え、店舗衛生、コンテンツ形式、広告配分の4領域を同時に再構築しました。
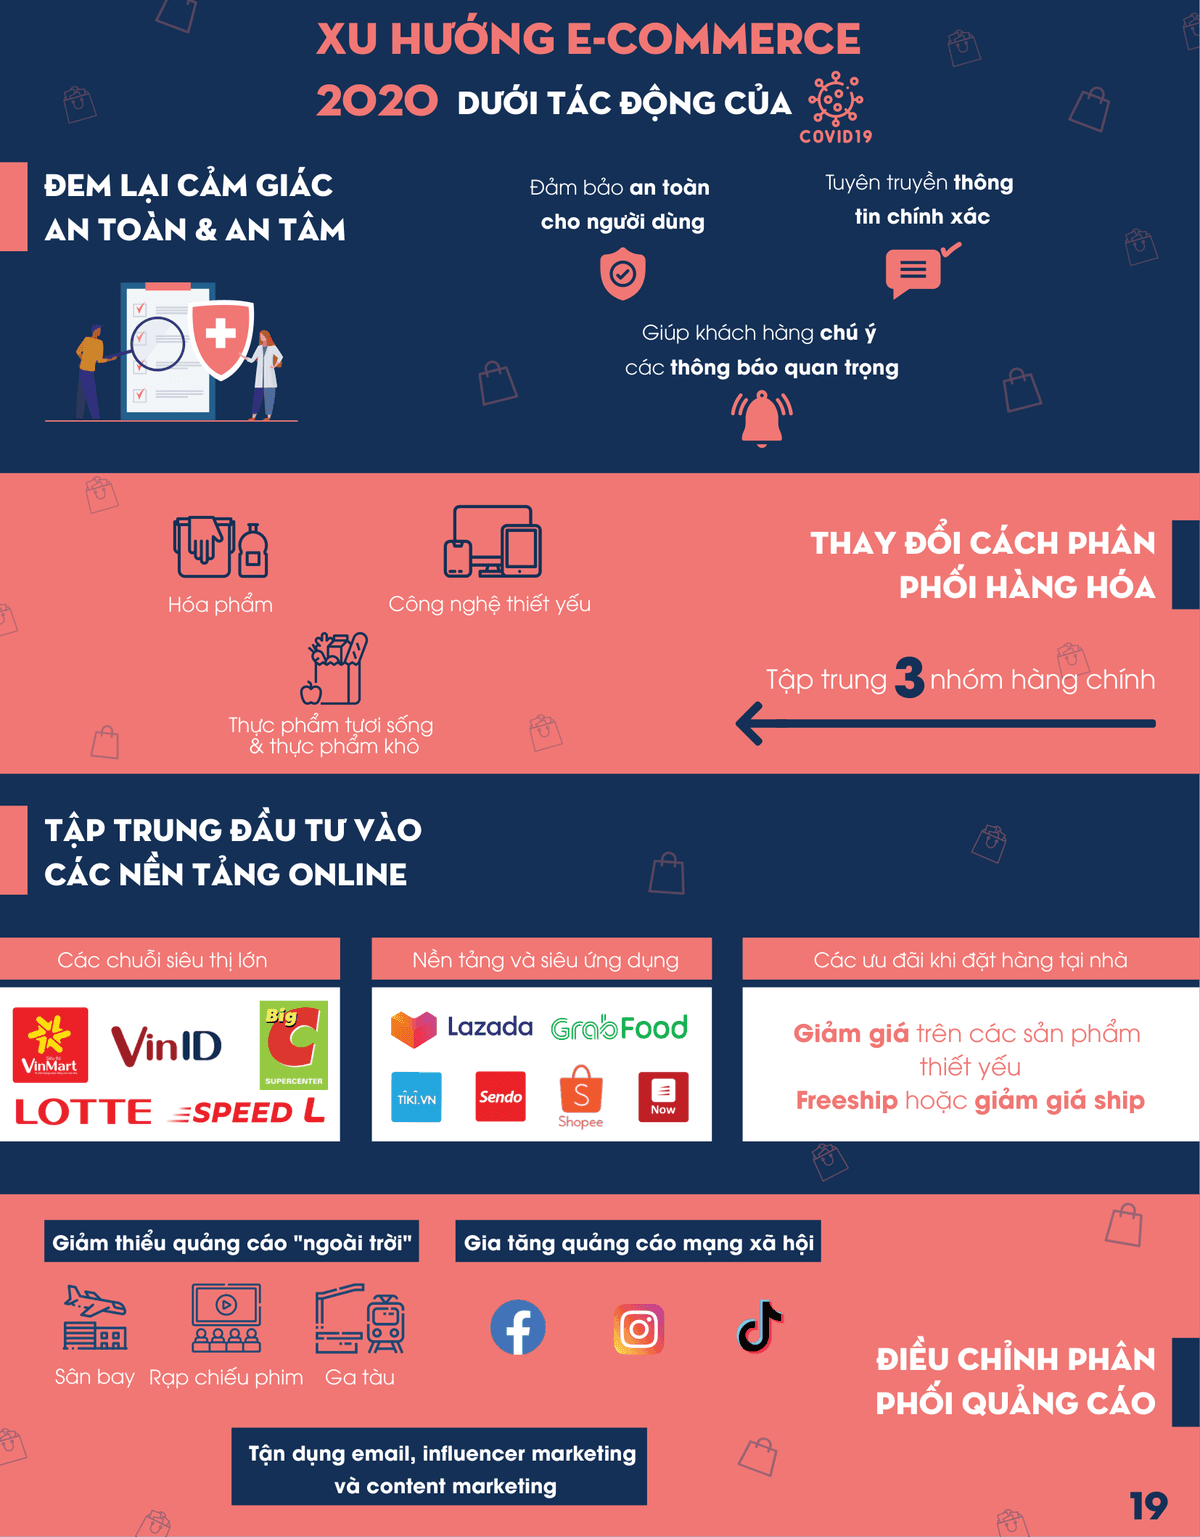
同フレームワークをレポート内の企業事例と照らし合わせると、連動する4つの転換軸が浮かび上がります。
| 適応の柱 | 中核となる運営シフト | レポートに記載された主な企業事例 |
|---|---|---|
| 品揃えと配送体制の再編 | 3大重点領域(家庭衛生用品、在宅勤務・学習用IT機器、生鮮・保存食品)へ在庫を集中。生活必需品割引と送料無料・割引でアプリ注文を促進 | VinMart(現WinMart)やCo.opmartは食品・衛生用品・育児用品を優先確保。VinMartはVinID注文の送料を無料化。GrabはGrabFoodで買い物代行を開始。Big C、Lotte、Speed L、Lazada、Tiki、Sendo、Shopee、Nowが宅配特典を拡充 |
| 店舗の安全管理と透明な情報発信 | 実店舗での検温・消毒を徹底し、正確な営業・配送情報をオンライン上で目立つよう掲出して顧客の安心感を維持 | 店舗入口でマスク着用の警備員が手指消毒を案内し、体温計と消毒液を設置。従業員は手袋・マスクを着用し勤務前後に検温を実施 |
| デジタルコンテンツ刷新とゲーミフィケーション | 店舗販売員のライブ配信への再配置、在宅ライフスタイル発信、アプリ内ゲーム(in-app games)や社会貢献施策の導入 | 化粧品の**林清軒(Lin Qingxuan)は美容部員とWeiboインフルエンサーを活用し武漢での売上を200%拡大。SendoはSenLive『ストリーマー対決』を実施。Shopeeは特典付きアプリ内ゲームを展開。Tikiは在宅セール活用術を案内。コカ・コーラとレゴ(LEGO)**は広告費を感染予防啓発や教育支援へ振り向け |
| 広告チャネルの再配分 | 人流が止まった交通機関・娯楽施設の屋外広告(OOH)を削減し、SNS広告と直接リテンション施策へ再投資 | 空港・映画館・駅の広告枠を縮小し、Facebook、Instagram、TikTokへの出稿とメールマーケティング、インフルエンサー施策、コンテンツマーケティングを強化 |
小売経営層・マーケティング責任者に向けた4つの実行ステップ
封鎖下の武漢で売上を200%伸ばした林清軒の事例は、店舗が休業しても販売スタッフの力を眠らせる必要はないことを証明しています。レポート全体のデータから導かれる優先アクションは以下の4点です。
- 不安度の回答ではなく実際のチャネル転換データに基づき顧客を再セグメント化する。 チャネル移行の柔軟性が高いミレニアル世代や男性層には即効性のあるオンライン転換施策を集中し、高年齢層にはモバイル注文手順の簡素化と配送の安心保証を徹底します。
- 運転資金を生活必需品へ集中し、店舗スタッフをオンライン接客アドバイザーへ育成する。 健康・衛生用品、常温食品、在宅勤務機器の在庫回転を優先しつつ、店舗スタッフに相談型ライブ配信のスキルを習得させます。こうした初期の変化がその後のオムニチャネル小売やキャッシュレス決済の定着へどう発展したかは、ベトナム小売市場調査および2025年トレンド予測レポートで確認できます。
- ライブ配信の切り口を多様化し、ゲーム配信者との連携を検証する。 単調な値引き配信から脱却し、在宅生活の役立ち企画、アプリ内ゲーム、MCNと連携したゲームショーマッチを組み合わせることで、通常広告枠の入札単価高騰を回避できます。
- 交通・施設系のオフライン広告費をSNSと自社リテンション施策へ振り向ける。 空港・映画館・駅のOOH予算をFacebook、Instagram、TikTok、有益なコンテンツ発信、メールによる顧客維持フローへ再配分します。関連する実践手法はマーケティング&クリエイターエコノミーのトピックハブでも紹介しています。
本エグゼクティブサマリーは、パンデミック対応シリーズ第1号の検証済み行動指標と運営適応フレームワークを体系化したものです。カテゴリー別インフォグラフィックやキャンペーン分析の全容を収めた20ページの原本PDF(編纂:Adsota)は、本ページのフォームからダウンロードいただけます。
出典
- E-Magazine 01 — Thích nghi với COVID-19: Ngành Bán lẻ và Thương mại điện tử, Công ty Cổ phần Adsota Việt Nam, 2020-04-15, 参照日 2026-10-31
- The Impact of Coronavirus on Consumer Purchase Decisions and Behaviors, First Insight, 2020-02-28, 参照日 2026-10-31
- COVID-19: Tracking the Impact on FMCG, Retail and Media (Pandemic Pantries), Nielsen, 2020-03-05, 参照日 2026-10-31
- Luxury faces €10 billion profit hit from coronavirus (Altagamma, BCG & Bernstein survey), Vogue Business, 2020-02-27, 参照日 2026-10-31
- Bản đồ Thương mại điện tử Việt Nam (Map of E-commerce Vietnam) giai đoạn Q3/2017 – Q3/2019, iPrice Group, 2019-10-25, 参照日 2026-10-31
- Báo cáo chiến dịch SenLive 'Săn sale nửa giá - Streamer tranh bá' (Sendo x OTA Network), OTA Network & Adsota (Appota Group), 2020-04-02, 参照日 2026-10-31
- Verizon Network Report: COVID-19 Peak-Hour Traffic Shifts (Gaming & Video Streaming), Verizon, 2020-03-18, 参照日 2026-10-31
- UK Video Games Market Report & Consumer Attitudes Towards Gaming, Mintel, 2019-12-15, 参照日 2026-10-31
- How Chinese Cosmetics Brand Lin Qingxuan Achieved 200% Wuhan Sales Growth via Livestreaming, Alibaba Group / Harvard Business Review Case Study, 2020-03-20, 参照日 2026-10-31