2025年ベトナム小売市場調査およびトレンド予測レポート
AppotaPayによる2025年ベトナム小売市場レポートは、消費需要の回復、流通チャネルの再編、デジタル決済の普及を分析しています。2024年1〜8月の商品小売および消費者サービス売上高は4,148.4兆ドン(前年同期比8.5%増)に達し、事業者の55.4%がオムニチャネルを展開する中、EC市場は2025年に350億米ドル規模へ迫ります。
4,148.4兆ドン規模に達したベトナム小売市場のチャネル構造、オムニチャネル転換、キャッシュレス決済の急拡大、およびAppotaPayによる2025年の消費者行動予測を解説します。
主なポイント
- 4,148.4兆ドン2024年1〜8月の商品小売および消費者サービス総売上高であり、前年同期比で名目8.5%増、物価変動を除いた実質ベースで5.3%増を記録しました(財務省傘下の国家統計局)。
- 55.4%Sapoによる15,000事業者調査において実店舗とオンラインを併用するオムニチャネル事業者の割合であり、実店舗のみ(26.6%)やオンライン専業(18%)を上回っています。
- 143.9兆ドン2024年上半期における主要5大ECモールの消費支出総額であり、5万以上の販売者による月平均250万回のライブ配信が牽引しました(Metric)。
- 93.1億件の取引2024年1〜7月のキャッシュレス決済件数(総額16京ドン=16万兆ドン)であり、前年同期比で件数が58.4%増加し、QRコード決済件数は106.83%急増しました(ベトナム国家銀行)。
- 350億米ドルベトナム商工省が予測する2025年の国内EC売上規模であり、Statistaは2024〜2028年の小売市場の年平均成長率を7.46%と予測しています。
- 73%Accentureの消費者調査において、オンライン接点と実店舗の間でシームレスな購買体験を求めるベトナム消費者の割合です。
- 80%Nielsenの調査において、クリーンで持続可能な基準を満たす製品に対して割増価格を支払う意向がある消費者の割合であり、トレーサビリティ強化を促しています。
4,148.4兆ドン規模のベトナム小売市場はチャネル別にどう構成されているか?
2024年1〜8月期において、ベトナム小売市場の商品小売および消費者サービス総売上高は4,148.4兆ドンに達し、前年同期比8.5%増を記録しました。数値は財務省傘下の国家統計局(公表当時は統計総局)による公式統計です。物価上昇の影響を除いた実質成長率は5.3%となりました。内需は着実に回復しているものの、財務責任者は仕入原価や運営コストの上昇圧力を利益計画に織り込む必要があります。
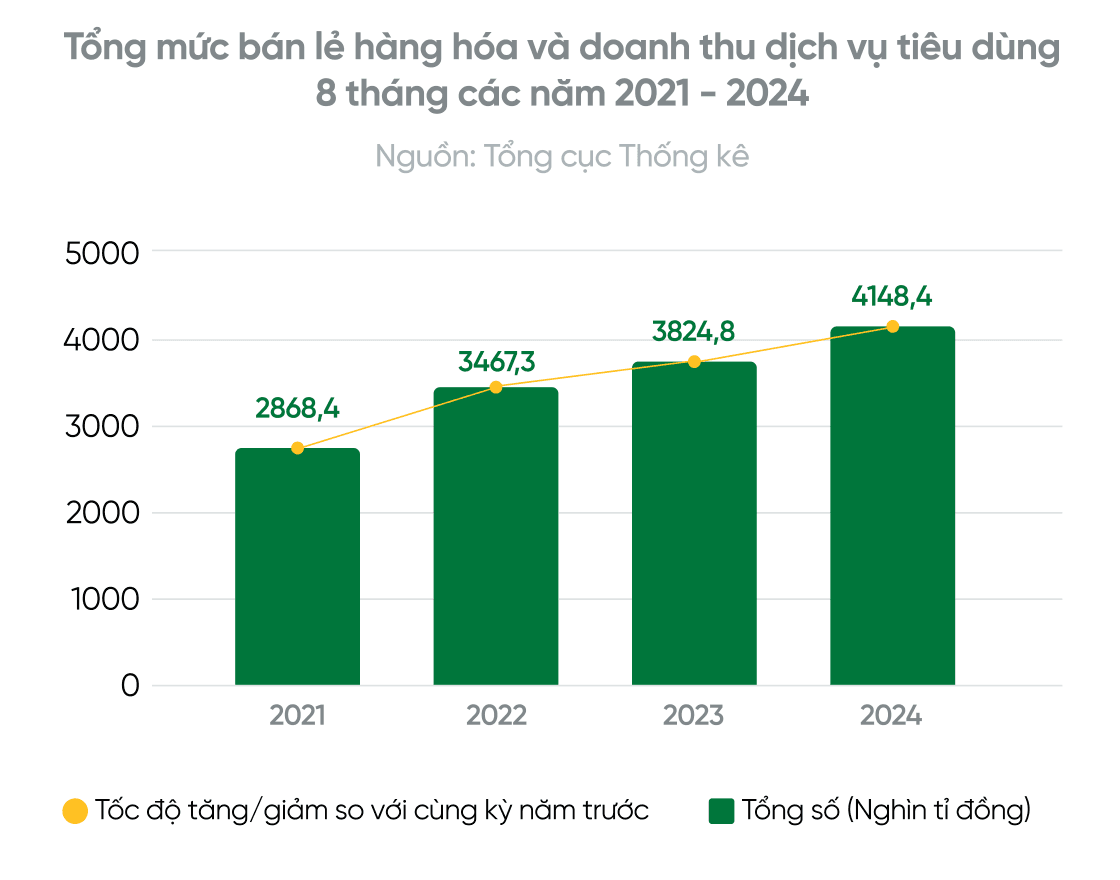
2021年から2024年にかけ、1〜8月期の国内消費規模は毎年拡大を続けてきました。総売上高は2021年の2,868.4兆ドンから2022年に3,467.3兆ドン、2023年に3,824.8兆ドンへと伸び、2024年には4,148.4兆ドンへ到達しました。商品小売が全体の4分の3以上を占める一方、観光・飲食関連サービスが最も高い回復率を示しています。
| 小売・消費者サービス区分(2024年1〜8月) | 売上高(兆ドン) | 構成比 | 前年同期比成長率 |
|---|---|---|---|
| 商品小売売上高 | 3,199.7 | 77.1% | +7.3% |
| 宿泊・飲食サービス | 481.2 | 11.6% | +14.3% |
| 旅行・観光サービス | 40.9 | 1.0% | +26.2% |
| その他消費者サービス | 426.6 | 10.3% | +9.4% |
| 商品小売および消費者サービス合計 | 4,148.4 | 100% | +8.5% |
商品小売の内訳では、宝石・貴金属が43.4%増、食料・食品が12.6%増と牽引し、衣料品(+9.7%)、乗用車(+7.5%)、石油製品(+7.2%)、家庭用機器(+5.9%)も堅調に推移しました。地域別ではクアンニン省(+10.6%)やハイフォン市(+9.3%)といった産業・観光拠点がホーチミン市(+9.6%)に並ぶか上回る伸びを見せ、カントー市(+7.7%)、ダナン市(+7.6%)、ハノイ市(+6.3%)も安定した成長を維持しました。
企業業績調査からは需要回復とコスト負担の両面が読み取れます。Vietnam Reportが2024年9月に実施した小売企業調査(2024年1〜8月実績)では、74.6%の企業が売上高を維持または伸ばした(減少は25.4%)一方、利益水準を維持・改善できた企業は66.3%にとどまりました(33.7%が減益)。この約8ポイントの差は、店舗賃料、物流費、販促値引きの負担を映し出しています。
投資配分において区別すべき3つの流通チャネル視点
流通計画において陥りやすい誤りは、「オンライン出店事業者の割合」と「市場全体の売上高に占めるEC比率」を混同することです。AppotaPayは3つの独立したデータセットを対比し、チャネルの実態を整理しています。
- 事業者の運営モデル視点(Sapo、15,000事業者調査)。 回答事業者の55.4%が実店舗とオンラインを併用するオムニチャネル型で運営しており、実店舗のみは26.6%、オンライン専業は18%です。
- 市場全体の売上構成視点(VECOM『EBI 2024』)。 小売・消費者サービス総売上に占めるECの割合は約10%(2022年の8.5%から上昇)であり、商品小売に限るとオンライン比率は8.8%(前年の7.2%から拡大)です。
- 実店舗ネットワーク視点(RedSeer Consulting)。 約140万軒の伝統的な個人商店(雑貨店)と9,000カ所以上の伝統市場が市場シェアの75%を握り、日常消費の85%を支えています。スーパー・コンビニはシェア20%(年率10%成長)、オンライン小売は年率35%〜45%で成長しています。
これら3つの指標を重ね合わせると、消費決済の大半は依然として実店舗のレジを通過しているものの、活動的な事業者の過半数が集客やリピート促進にデジタル接点を活用している実態が分かります。実店舗を切り捨ててECのみに偏ることも、店舗網をオンライン顧客データから切り離すことも、購買機会の損失につながります。
小売利益率を左右する4つのマクロ要因とデジタル決済の変化とは?
第1章では、2024年の購買力と店舗採算を規定する4つの要因——物価動向、労働者所得、キャッシュレス決済インフラ、ブランド選定基準——を分析しています。
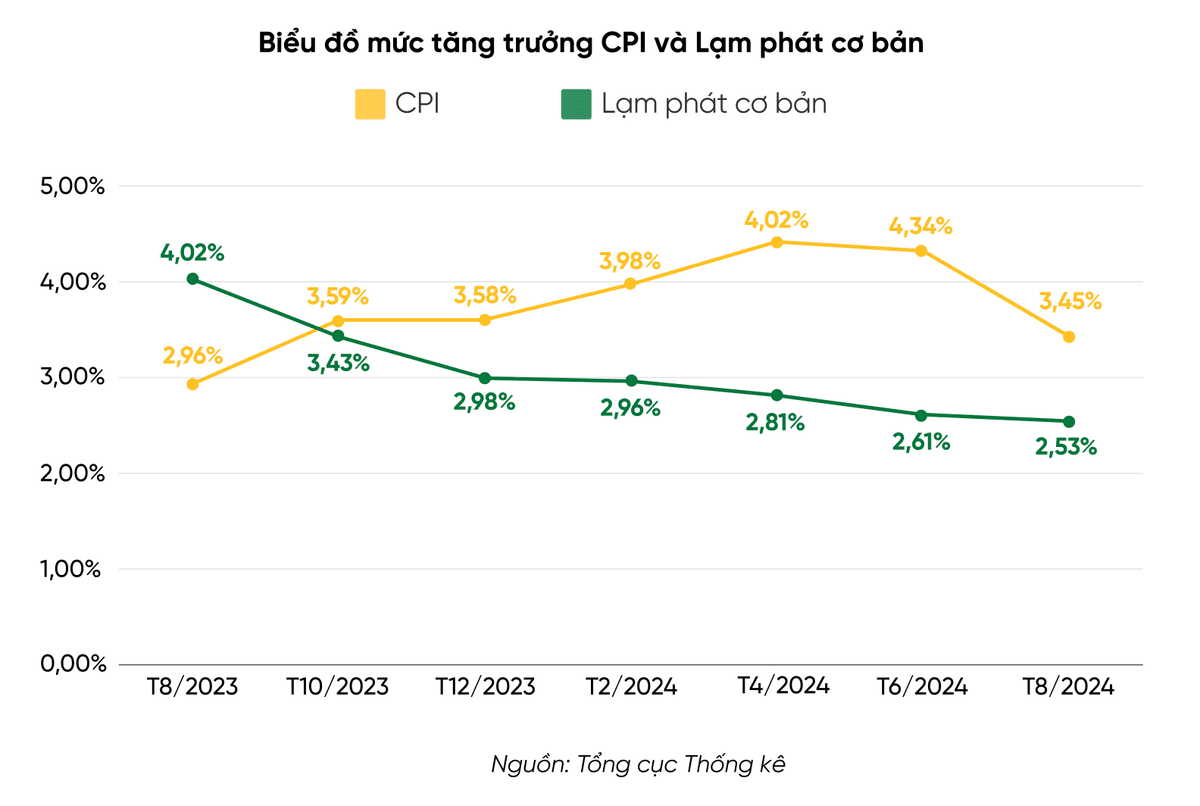
国家統計局によると、総合消費者物価指数(CPI)上昇率は2023年8月の2.96%から2024年6月に4.34%のピークをつけた後、2024年8月には3.45%へ落ち着き、コアインフレ率も4.02%から2.53%へ緩やかに低下しました。マクロ環境は安定しているものの、原材料費や人件費、輸送費の累積的な上昇が個人商店の利益率を圧迫しています。
所得面では、2024年第2四半期の労働者平均月収は前年同期比7%増の750万ドンとなり、2020年第2四半期の550万ドン、2023年第2四半期の700万ドンから着実に増加しました。都市部の平均月収は900万ドンと農村部(650万ドン)を大きく上回っており、中高価格帯の商品や利便性サービスがハノイ、ホーチミン市、クアンニン、ダナンに先行集中する背景となっています。
キャッシュレス決済の急加速と消費者の4つの商品選定軸
最も急速な変化が起きているのが決済インフラです。ベトナム国家銀行決済局による2024年1〜7月の統計では、キャッシュレス決済は93.1億件・総額16京ドン(16万兆ドン)に達し、件数で58.4%増、金額で35%増となった一方、ATM取引は縮小しました。
| 決済チャネル(2024年1〜7月累計) | 取引件数 | 件数の前年同期比 | 取引金額 | 金額の前年同期比 |
|---|---|---|---|---|
| モバイル端末決済 | 64.8億件 | +59.09% | 4京1,100兆ドン(41,100兆ドン)超 | +38.0% |
| インターネット決済 | 17.2億件 | +49.83% | 4京2,000兆ドン(42,000兆ドン)超 | +33.7% |
| QRコード決済 | 1億5,170万件 | +106.83% | 84.6兆ドン超 | +105.5% |
| ATMネットワーク取引 | 前年同期比で減少 | -13.35% | 前年同期比で減少 | -6.13% |
決済のデジタル化と並行して、2024年の消費者のブランド評価軸は次の4点に集約されています。
- 成分の透明性とサステナビリティの重視。 Coc Cocの消費者調査(2023年11月、N = 1,791)では、50.9%が天然・オーガニック成分の健康・美容製品を重視し、5人中4人がオーガニック認証や環境配慮型のパーソナルケア製品を選好しています。
- 購入前のマルチチャネル情報検証。 同調査によると、消費者は購入前にブランド公式サイト(28.5%)、SNS(26.2%)、検索エンジン(26.1%)で情報を確認し、専門家(23.1%)、購入者レビュー(21.7%)、家族・友人(15.6%)、店舗スタッフ(13.2%)の意見も参考にしています。
- パーソナライズ体験への支払い意欲。 Meta、DSG、Bainが2023年にベトナムを含む東南アジア6カ国で実施した調査では、個別最適化された体験により70%が支出を増やし、69%が再購入し、74%が他者へ推奨すると回答しました。
- 一方的な値引き広告を上回るクリエイター推奨と口コミ。 Accentureの定量調査は、生活者やクリエイターのリアルな声が企業広告を凌駕していることを示しています。
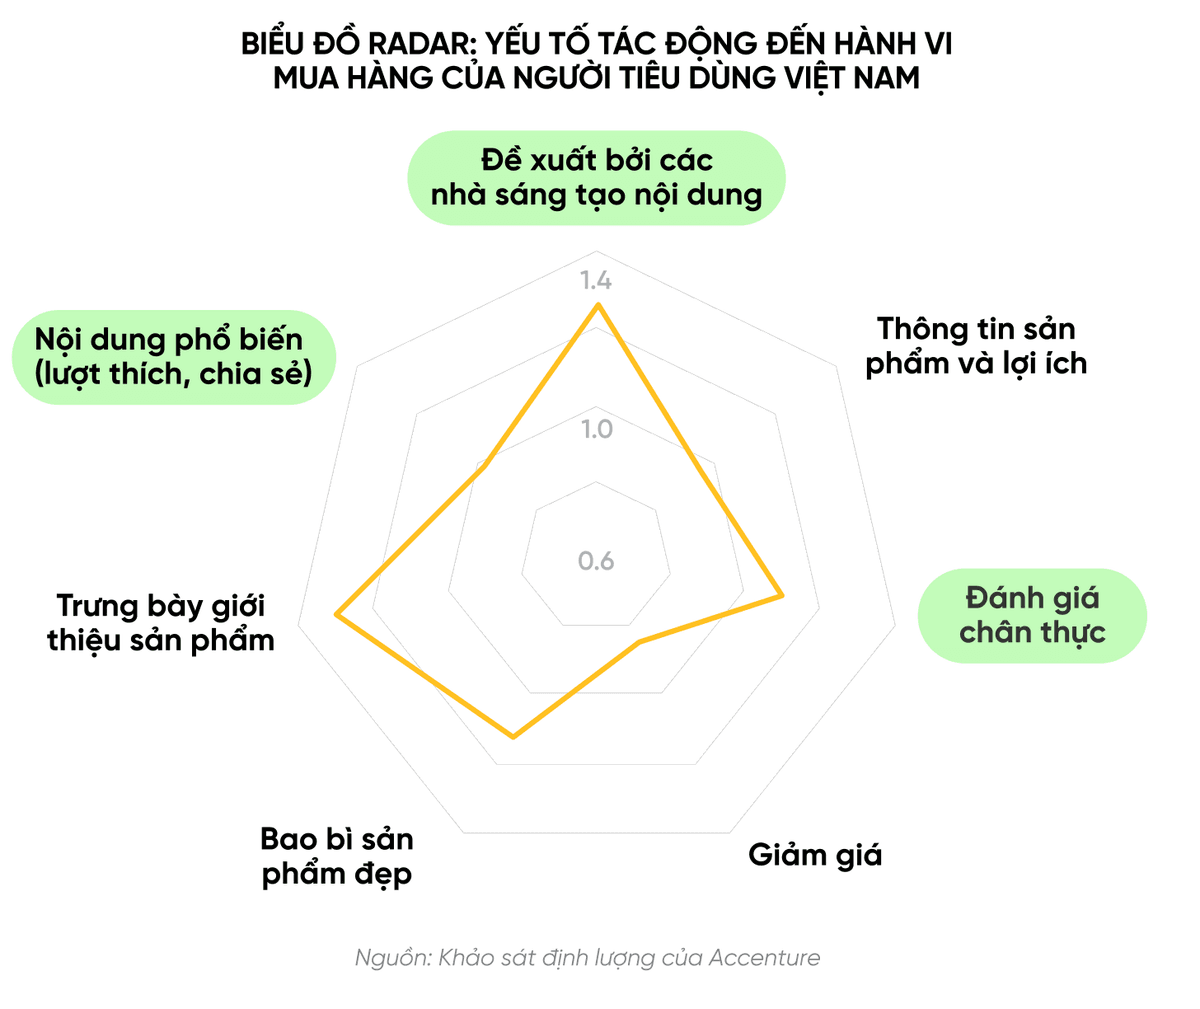
Accentureのレーダーチャートでは、影響度指数1.0を超える高影響領域に「クリエイターの推奨」「購入者のリアルなレビュー」「人気SNS投稿の拡散」の3要素が位置し、単純な値引きやブランド側の宣伝文句は低影響領域にとどまっています。
2025年のベトナム小売市場を形作る5つの構造的トレンドとは?
第2章においてAppotaPayは、2025年に向けた市場シェア拡大の指針となる5つの構造トレンドを提示しています。
ライブコマース(ショッパテイメント)の躍進と地方都市・農村部への店舗拡大
第1に、ライブ配信と購買を融合したショッパテイメントを軸にEC市場が350億米ドルへ迫ります。 商工省は2025年のEC売上高を350億米ドルと予測しています。Metricによると2024年上半期の主要5大モール流通額は143.9兆ドンに達し、5万超の販売者が月平均250万回のライブ配信を行ったことでモール間の明暗が鮮明に分かれました。
| ECマーケットプレイス | 2024年上半期の売上成長率(前年同期比) | 2024年上半期の売上増減率(2023年下半期比) |
|---|---|---|
| TikTok Shop | +150.54% | +24.49% |
| Shopee | +65.97% | -2.29% |
| Lazada | -43.81% | -42.25% |
| Tiki | -48.55% | -31.56% |
| Sendo | -70.56% | -49.54% |
第2に、実店舗の出店余地が第二都市および農村地域へ移っています。 Statistaは2024〜2028年のベトナム小売市場が年平均7.46%で成長すると予測しています。ハノイやホーチミン市中心部の物件が飽和・高騰する中、人口の60%以上(6,000万〜6,500万人)が暮らす農村部や、ハイフォン、ダナン、カントーなどの地方中核都市が新たな出店フロンティアとなっています。
AIによる個別最適化、国のグリーン成長戦略、オムニチャネル基盤の標準化
第3に、ビッグデータと人工知能(AI)によるパーソナライズが顧客維持の柱となります。 日用品、マタニティ・ベビー、ドラッグストア、家電チェーン各社は、店舗POS履歴、アプリ検索語、1対1チャット履歴を統合し、一律のクーポン配布ではなく買い替え周期に合わせた提案を進めています。
第4に、グリーンリテールが国の政策目標と連動して拡大します。 Nielsen調査で消費者の80%が「クリーン・グリーン」な製品への追加支払いに前向きであることは、2021〜2030年国家グリーン成長戦略および2050年ビジョン(首相決定1658/QD-TTg、2021年10月1日発効)とも軌を一にしています。同戦略は2030年までにデジタル経済の対GDP比30%(2050年に50%)、グリーン公共調達率35%以上、GDPあたり温室効果ガス排出強度の2014年比15%以上削減を掲げています。
第5に、オムニチャネル運用が小売の標準インフラとなります。 We Are Socialの2024年1月レポートでは、ベトナムのネット利用者は7,844万人(人口の79.1%、前年比7.3%増)に達し、16〜64歳の96.8%がメッセージアプリ、96.6%がSNS、85.4%が検索エンジン、75.8%が通販サイトを利用しています。73%がチャネル横断のシームレスな体験を求める中(Accenture)、リアルタイム在庫連携と「モバイル注文・店舗受取/返品」の整備が不可欠です。
2025年に向けた消費者の購買・決済行動はどう変化しているか?
第3章では、日々の買い物と支払いにおける4つの具体的な変化を整理しています。
- 店舗で実物を確かめオンラインで決済するO2O行動。 消費者は実店舗で素材やサイズを確認した後、TikTok、YouTube、Instagramの開封動画で評判を確かめ、ゾロ目セールのライブ配信でクーポンや送料無料特典を使って注文します。
- 定期まとめ買いと即時ニーズの双方で倍増したネット注文頻度。 NielsenIQによると2024年のオンライン購入頻度は前年の2倍となる月4回以上に達し、約25%が家庭の必需品ストック、21%が即時飲食の注文に利用しています。
- 日常生活のあらゆる場面に浸透した非接触決済。 バス運賃や朝食から公共料金・学費、スーパーのレジまでデジタル決済が広がり、QRコード、電子ウォレット(MoMo、ZaloPay、VNPay、AppotaPay)、後払い(BNPL)、非接触SmartPOS端末が日常的に使われています。
- 実質的な価値重視と購買履歴に応じた会員特典の選好。 Z世代やミレニアル層は紙袋・エコバッグ・再生素材などの減プラ包装や大容量パックを好み、会員制度でも一律のポイント還元より購入カテゴリに即した特典を求めています。
WinMart、Mixue、Thuong Dinhの3事例から得られる運営上の教訓とは?
第4章では、総合小売、フランチャイズ飲料、老舗靴メーカーの3モデルを比較し、店舗採算・価格設定・SNS拡散の連動を解き明かしています。
| 事例ブランド | カテゴリおよび価格帯 | レポート記載の規模・業績実績 | 中核となる運営レバー |
|---|---|---|---|
| WinMart / WinMart+(WinCommerce) | マルチフォーマットのスーパー・ミニマート | 2024年9月時点で3,675店舗。WinCommerce開示売上は30兆8,720億ドン(2021年)、29兆3,720億ドン(2022年)、30兆540億ドン(2023年) | 店舗網の再編。日用品売場にTechcombank窓口とPhuc Longキオスクを併設し、WinMart.vnおよびGrab配送と連携 |
| Mixue(蜜雪氷城) | FCアイスクリーム・ティースタンド(2万〜4万ドン) | 2023年に世界36,000店超・ベトナム1,000店到達。Highlands Coffee(605)、Kem Trang Tien(200)、The Coffee House(155)、Phuc Long(114)、Trung Nguyen(77)を上回る | アセットライトなFC展開。学校周辺や住宅街・地方都市の手頃な物件を確保し、GrabFood・ShopeeFoodでの配送網を高密度化 |
| Thuong Dinh(トゥオンディン靴) | 国産キャンバス靴(8万〜10万ドン) | SocialHeat調べで2023年2〜3月に12,517件の言及(Asia Sports比で声量シェア68%)と495,496件の反応を記録 | Z世代のレトロファッション回帰に合致。手頃な価格設定とアーティストHIEUTHUHAIやTikTokクリエイター発の自然な拡散 |
手頃な価格設定、接点密度、ブーム後の供給体制という共通項
3ブランドに共通するのは、巨額のマス広告に頼らず、手に取りやすい価格帯と顧客の生活圏に密着した店舗・配信接点、そして急増する注文を捌く供給力を両立させた点です。
特にThuong Dinhの事例は、SNSの流行で検索需要が一夜にして急増しても、公式EC店舗、在庫同期、スムーズなデジタル決済が整っていなければ継続的な売上には定着しないという重要な教訓を示しています。
利益率とキャッシュフローを守るために小売企業が優先すべき4つの施策とは?
第5章の知見を実行計画へ落とし込むにあたり、小売企業の経営陣および財務・運営責任者は以下の4施策を優先すべきです。
オムニチャネル決済の統合とクリエイター連携ライブの定期運用
- 実店舗POSとオンライン決済基盤を一元化する。 店舗在庫と自社EC、Shopee・TikTok Shop・Lazada各店を同期し、レジにSmartPOS端末、動的QRコード、カード・電子ウォレット・BNPL対応の決済ゲートウェイを導入します。技術・財務部門はベトナム個人情報保護および決済セキュリティ遵守ガイドに沿って決済画面と即時入金通知(IPN)の安全性を確保すべきです。
- 利益を削る過度な値引きを避け、リアルなレビュアーと定期ライブを組む。 消耗戦となるフラッシュセールに頼らず、信頼性の高い発信者と定期配信カレンダーを運用します。起用配分にはキャンペーン目的別のKOL・KOC選定および組み合わせフレームワークが活用できます。
買い替え周期に合わせた会員施策と日次の入金消込・対査の自動化
- 会員プログラムを商品の消費サイクルに応じた提案型へ移行する。 同意に基づき取得したアプリや店舗での購買履歴から商品の使い切り時期を予測して特典を届け、産地トレーサビリティや環境配慮型パッケージと組み合わせて顧客生涯価値(LTV)を高めます。
- 多店舗のリアルタイム売上把握と日次の決済消込(リコンシリエーション)を自動化する。 数十台のPOS、VietQR送金、電子ウォレット、ECモール口座から入金が集まる環境で手作業の週次集計に頼ると、返金漏れや手数料差異が生じやすくなります。統合ダッシュボードと3層の日次消込フローを構築すべきであり、実務の詳細はフィンテックおよび法人向けデジタル決済特集ハブをご参照ください。
本ウェブ版は、AppotaPayの調査から確認済みの市場ベンチマークと優先アクションを小売経営層向けに要約したものです。ページ内のフォームよりダウンロードいただくことで、AppotaPayが編纂した全41ページのPDF原本(注文単価分布、オンライン購入頻度グラフ、1日のキャッシュレス決済ジャーニー図を完全収録)を入手いただけます。
出典
- Báo cáo Nghiên cứu và dự báo xu hướng thị trường bán lẻ Việt Nam 2025, Công ty Cổ phần AppotaPay, 2024-10-01, 参照日 2026-10-30
- Báo cáo tình hình kinh tế – xã hội tháng 8 và 8 tháng năm 2024, Cục Thống kê — Bộ Tài chính, 2024-09-06, 参照日 2026-10-30
- Thống kê thanh toán không dùng tiền mặt 7 tháng năm 2024, Ngân hàng Nhà nước Việt Nam, 2024-09-10, 参照日 2026-10-30
- Báo cáo Chỉ số Thương mại điện tử Việt Nam EBI 2024, Hiệp hội Thương mại điện tử Việt Nam (VECOM), 2024-04-18, 参照日 2026-10-30
- Báo cáo sàn bán lẻ trực tuyến 6 tháng đầu năm 2024, Metric, 2024-07-25, 参照日 2026-10-30
- Khảo sát doanh nghiệp ngành Bán lẻ Việt Nam năm 2024, Vietnam Report, 2024-09-26, 参照日 2026-10-30
- Khảo sát 15.000 nhà bán lẻ và F&B tại Việt Nam, Sapo, 2024-01-15, 参照日 2026-10-30
- Quyết định 1658/QĐ-TTg về Chiến lược quốc gia tăng trưởng xanh 2021–2030, Thủ tướng Chính phủ, 2021-10-01, 参照日 2026-10-30
- Báo cáo Khảo sát Tiêu dùng Việt Nam (tháng 11/2023, N = 1.791), Cốc Cốc Research, 2023-12-15, 参照日 2026-10-30
- Digital 2024: Vietnam, We Are Social & Meltwater, 2024-02-23, 参照日 2026-10-30