ベトナムデジタル広告レポート(2018年上半期)
Appotaグループ傘下のAdsotaが発行した『ベトナムデジタル広告レポート(2018年上半期)』は、人口動態、日常のネット利用習慣、デジタル広告の成果指標を分析しています。国内外16機関のデータを統合し、モバイル広告費、ディスプレイ・動画指標、W杯施策を検証します。
モバイル広告費、ディスプレイ・動画広告のベンチマーク、SNS利用動向、2018年W杯キャンペーンを網羅したAdsotaの2018年上半期レポート。
主なポイント
- デジタル予算の55.3%がモバイルeMarketer(2018)によると、2018年のベトナムのデジタル広告費に占めるモバイル広告比率は55.3%に達し、2017年の36.6%から上昇、2020年には68%へ達する見通しです。
- 2017年広告費は2億1,500万ドルベトナムのデジタル広告費は2015年の1億3,140万ドル(総媒体費の13%)から2017年に2億1,500万ドル(18.4%)へ拡大し、2020年には3億2,360万ドル(23.6%)と予測されます。
- 初回広告接触の43%がオンラインConsumer Barometer(2017)の調査では、ベトナムの消費者の43%がオンラインで最初の広告接触を経験しており、テレビ(24%)や店頭広告(12%)を上回りました。
- モバイル動画の視認率98%Statista(2018)によると、2018年のモバイル動画広告ビューアビリティは98%を記録し、ドイツ・フランス(各98%)と並びシンガポール(99%)に次ぐ世界トップ4に入りました。
- モバイル動画の完全視聴率36%Moat(2018年7月)の指標では、動画広告の完全視聴率はPC 39%・モバイル36%となり、モバイルではシンガポール(45%)に次ぐ東南アジア2位を記録しました。
- Facebookリーチ5,900万人ベトナムのFacebook利用者数は5,900万人(世界7位)に達し、ホーチミン市は国内利用者の約18%を占めて世界都市別ランキングで4位となりました。
- W杯広告対象の97%が18〜34歳2018年FIFAワールドカップ期間中、デジタル広告のターゲット層の91%は男性で、25〜34歳(56%)と18〜24歳(41%)で全体の97%を占めました(Buzzmetrics、Advertising Vietnam)。
2018年上半期のベトナムデジタル広告はいかなる転換点を迎えたか?
2018年上半期はベトナムデジタル広告にとって構造的な転換点となりました。モバイル端末が初めてデジタル広告予算全体の過半数(55.3%)を獲得し、オンラインチャネルは消費者の初回広告接触の43%を生み出しました。Appotaグループ傘下のAdsotaが2018年9月に公開した『Vietnam Digital Advertising Report (H1, 2018)』は、16の調査機関の知見を集約し、人口動態、日常のネット行動、広告フォーマット別の成果、2018年サッカーシーズンのイベント施策を体系化しています。
本稿では原本全29スライドのデータを、デジタル人口プロファイル、フォーマット別の広告費と効果指標、2018年上半期の市場ハイライトの3部構成で整理します。翌年以降の市場動向については2019年ベトナムデジタル広告市場レポートとあわせて比較できます。
2018年上半期の人口動態基盤とデジタル接続環境
パート01(Vietnam Digital Profile、スライド3〜10)では、ベトナム統計総局(GSO)とDecision Lab(2018)の人口統計に、We Are Social、Google、Nielsen、ベトナム電気通信庁(VNTA)の通信指標(2017〜2018年)を掛け合わせ、メディア計画の基礎データを提示しています。
ミレニアル世代とZ世代が支える生産年齢人口の厚み
2018年6月時点でベトナムの総人口は9,650万人、都市化率は35%、男女比は男性49.5%・**女性50.5%**と均衡していました。広告主にとって重要な構造的特徴は、総人口の70%超が生産年齢人口に属している点であり、経済活動が活発な分厚い消費層を形成しています。
世代別では、ミレニアル世代(1981〜1996年生まれ)が総人口の24%、Z世代(1997年以降生まれ)が**15%**を占めました。2018年半ば時点で国民の約39%が、スマートフォンとSNSを軸に情報接触と購買意思決定を行うデジタルネイティブ層でした。
インターネット普及率、モバイル契約、Webトラフィック比率
若い人口構成を背景に、2018年上半期までに人口の3分の2がデジタル空間へ接続しました。We Are Social、Google、Nielsen、VNTA(2017〜2018年)の統合データでは、人口の67%がインターネットを利用し、57%がアクティブなSNS利用者でした。
| ベトナムの通信・デバイス指標(2017–2018年) | レポート記載値 | レポート内の計測定義 |
|---|---|---|
| 総人口(2018年6月) | 9,650万人 | 都市化率35%、70%超が生産年齢人口(GSO、Decision Lab) |
| インターネット利用者 | 人口の67% | 利用者の94%が毎日接続(We Are Social、Consumer Barometer) |
| ユニークモバイル利用者 | 人口の73% | 総人口に対するスマートフォン普及率は43% |
| アクティブSNS利用者 | 人口の57% | モバイル経由のアクティブSNS利用者は人口の52% |
| 3G・4G契約比率 | 70% | モバイルインターネット利用者全体に占める割合 |
| 平均インターネット接続速度 | 24.7 Mb / 20.3 Mb | 固定回線24.7 Mb、モバイル回線20.3 Mb |
| Webブラウザ通信比率(PC / モバイル) | 73% / 24% | ブラウザ経由で表示されたWebページ数基準、その他端末3% |
上表のWebブラウザ通信比率(PC 73% 対 モバイル 24%)は解釈に注意が必要です。モバイル利用が少ないのではなく、ベトナムのスマホ利用者がブラウザを開く代わりにFacebook、YouTube、Zalo、モバイルゲームなどのネイティブアプリ内で大半の時間を過ごしているためです。アプリ経済圏の急拡大については2019年ベトナムのモバイルマーケティング&ゲームレポートで詳述しています。
インターネット利用行動、主要SNS、初回広告タッチポイント
GoogleのConsumer Barometer(2017)およびGlobalWebIndex(2018)の調査結果から、スマートフォンとPCの利用行動における明確な役割分担が浮かび上がります。
毎日の接続習慣と主要6活動におけるスマートフォンの優位
Consumer Barometer(2017)によれば、ベトナムのネット利用者の94%が毎日アクセスし、週1回以上が6%、月1回のみの利用者は**0%**でした。主要なオンライン活動6項目すべてでスマートフォンがPCを大きく上回っています。
- オンライン動画の視聴: スマホ79%に対しPCは32%(約2.5倍の差)。
- SNSの利用: スマホ78% 対 PC32%。
- 検索エンジンの利用: スマホ66% 対 PC28%。
- ゲームのプレイ: スマホ36% 対 PC12%。
- 商品情報の検索: スマホ21% 対 PC9%。
- オンラインショッピング: スマホ18% 対 PC5%。
スマホ利用の上位2項目である動画視聴(79%)とSNS利用(78%)は、2018年に増加した広告予算がモバイル動画とSNSフィード広告へ集中した理由を裏付けています。
SNS・メッセンジャー勢力図とFacebookのユーザー特性
スライド7のGlobalWebIndex(2018)ランキングでは、Facebookが首位(目盛り60%に到達)、僅差でYouTube(60%直下)が続きました。3位以下は差が開き、Instagram(約39%)、Google+(約32%)、Twitter(約24%)、LinkedIn(約13%)、Pinterest(約12%)の順でした。
メッセンジャー部門では、Facebook Messenger(約47%)と国産アプリZalo(約45%)が二強を形成し、Skype(20%超)、Viber(約20%)、LINE(約15%)を大きく引き離しました。
Facebook単体(スライド8〜9、GlobalWebIndex・We Are Social・Facebook 2018)のリーチ数は5,900万人で世界7位でした。都市別ではホーチミン市が世界都市別4位(国内利用者の約18%)に入り、ハノイ(約12%)、ダナン・ドンナイ・カントー(各約2%)が続きました。
男女比は男性53%・女性47%ですが、30日間の中央値指標ではすべての行動で女性の方が男性より活発でした。広告クリック(女性12回超 vs 男性約9回)、投稿へのいいね(約9〜10回 vs 6回)、コメント(約7〜8回 vs 5回)、シェア(約2回 vs 1回)のいずれでも女性が上回っています。接続端末はAndroidが65%超で首位、次いでiPhone(20%超)、PC(約5%)、モバイルWeb(約4%)、iPad(1%未満)でした。
初回広告タッチポイントで首位に立つオンラインチャネル
ブランドとの最初の接点を測るFirst Touchpoints With Ads(スライド10、Consumer Barometer 2017)では、回答者の43%がオンライン経由で最初の広告に接触していました。これは**テレビ(24%)**の約2倍、**店頭広告(12%)**の3倍超にあたり、新聞・雑誌(6%)、屋外ポスター(6%)、メール(2%)、ダイレクトメール(1%)、**ラジオ(1%)**はいずれも1桁台にとどまりました。
ベトナムデジタル広告の支出規模とフォーマット別ベンチマーク
パート02(Vietnam Digital Insights、スライド11〜22)では、モバイル、ディスプレイ、オンライン動画、SNS、メールおよびインフルエンサーの5領域について予算配分と技術指標を検証しています。
デジタル広告総支出とモバイル逆転の節目(2015–2020年)
スライド12のeMarketer(2018)によると、ベトナムのデジタル広告費は2015年の1億3,140万ドル(総媒体費の13%)から2017年に2億1,500万ドル(18.4%)へ拡大し、2020年にはベトナムデジタル広告全体で3億2,360万ドル(総媒体費の23.6%)に達すると予測されました。(注:スライド12の英文には2020年の3億2,360万ドルを「mobile ads spending」とする誤記がありますが、表題と2016〜2020年の棒グラフからデジタル広告全体の数値であることが確認できます。)
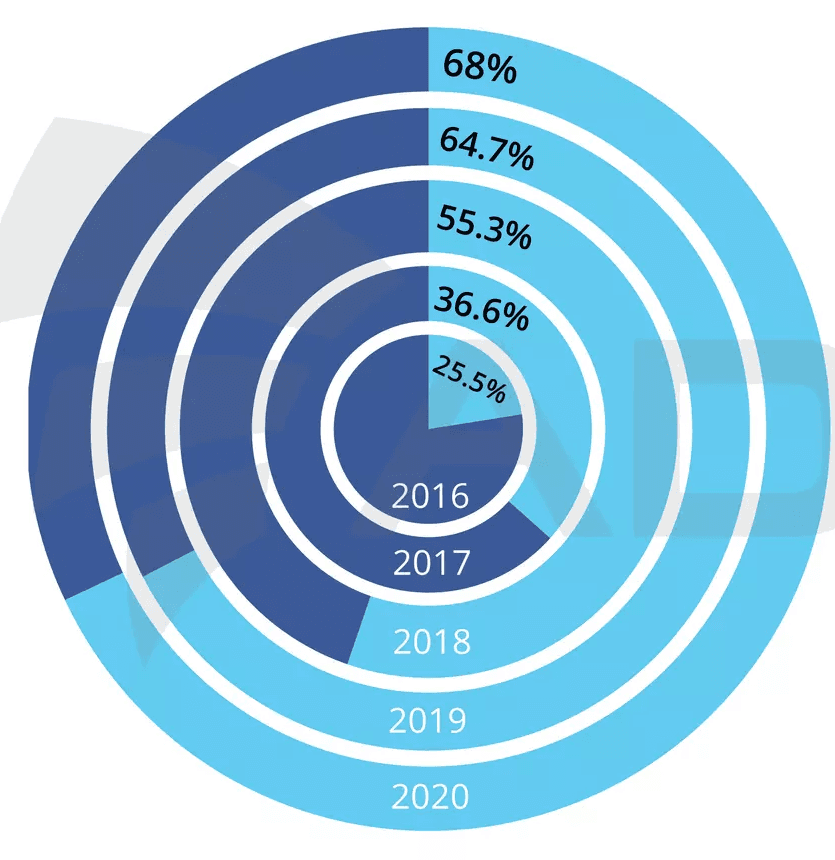
市場拡大の主因はモバイルへの急速なシフト(MMS・P2Pメッセージ広告を除く)です。スライド13の通り、2018年にモバイル広告はデジタル広告費の55.3%を占め、初めて50%を突破しました。
- 2016年: 円グラフ上で25.5% (横の本文では22.5%と記載)。
- 2017年: デジタル広告費全体の36.6%。
- 2018年: **55.3%**に達し、PCを抜いて最大のデジタル広告チャネルへ浮上。
- 2019〜2020年(予測): 2019年に64.7%、2020年に**68.0%**へ拡大予測。
ディスプレイ広告:業種別予算シェアとバナーサイズ別表示時間
バナー型ディスプレイ広告(スライド14、Statista 2018)では上位3業種が総支出の**60.1%**を占め、消費財とヘルスケアへの集中が顕著でした。
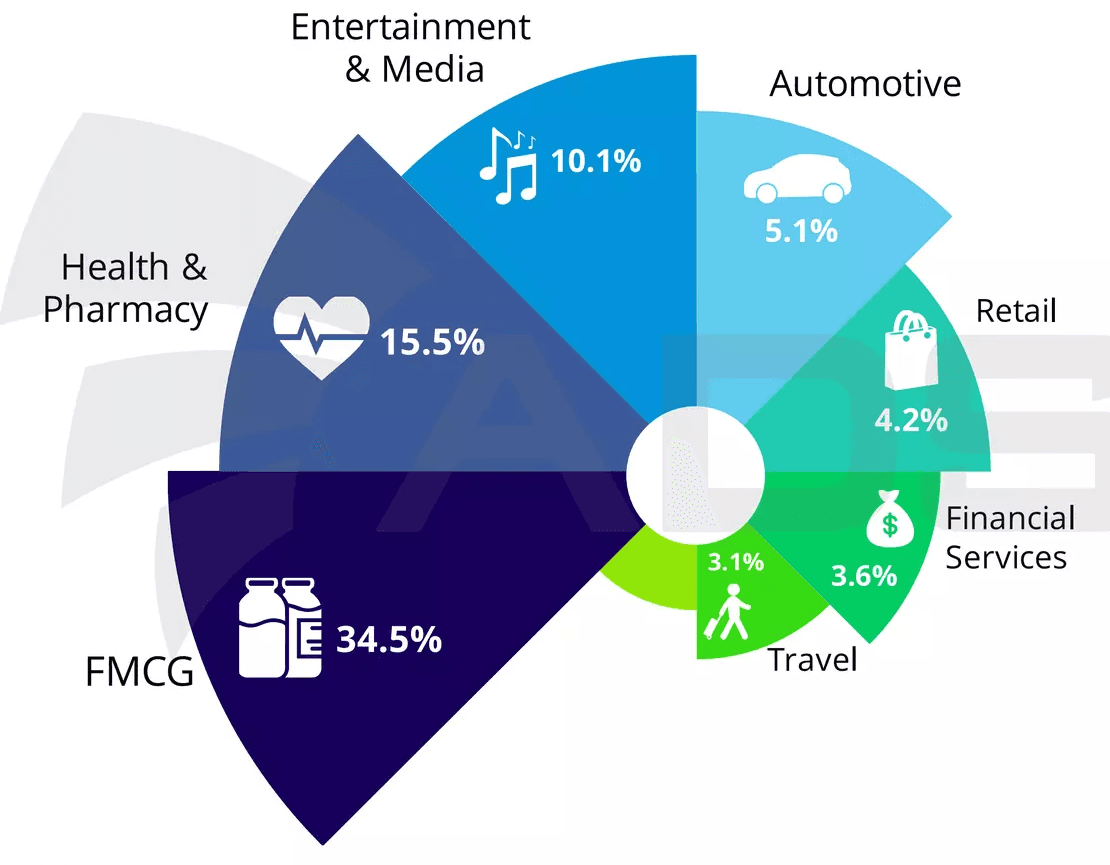
内訳は日用消費財(FMCG)が34.5%で首位、次いで医療・医薬品(15.5%)、エンタメ・メディア(10.1%)となり、以下自動車(5.1%)、小売(4.2%)、金融サービス(3.6%)、旅行(3.1%)、その他23.9%でした。
バナー効果についてスライド15はMoat(2018年4月)のアジア太平洋ベンチマーク(平均画面表示秒数)を引用しています。
- PC(7サイズ比較): 縦長の**
300x1050と160x600がいずれも平均30秒超**を維持し、横長バナー(728x90や970x90の約15〜18秒)の約2倍の視認時間を獲得しました。 - モバイル(5サイズ比較):
160x600と320x250がともに20秒超で最長となりました。
動画広告:業種別予算、完全視聴率、ビューアビリティ
ディスプレイとは対照的に、オンライン動画広告費(スライド16、Statista 2017年12月)では小売が**38%**で首位に立ち、食品・飲料(19%)、健康・フィットネス(13%)、金融(8%)、旅行(5%)、音楽・エンタメ(4%)、**テクノロジー(4%)**が続きました(その他9%)。
| 業種区分(Statista, 2017–2018年) | ディスプレイ広告比率(2018年) | 動画広告比率(2017年12月) |
|---|---|---|
| 日用消費財(FMCG) / 食品・飲料 | 34.5%(FMCG) | 19.0%(食品・飲料) |
| 医療・医薬品 / 健康・フィットネス | 15.5%(医療・医薬品) | 13.0%(健康・フィットネス) |
| 小売(Retail) | 4.2% | 38.0% |
| エンタメ・メディア / 音楽・エンタメ | 10.1%(エンタメ・メディア) | 4.0%(音楽・エンタメ) |
| 金融サービス / 金融 | 3.6% | 8.0% |
| 自動車(Automotive) | 5.1% | 上位区分に個別記載なし |
| 旅行(Travel) | 3.1% | 5.0% |
| テクノロジー(Technology) | 上位区分に個別記載なし | 4.0% |
配信品質については、Moat(2018年7月)の完全視聴率とStatista(2018)の視認率を組み合わせて評価しています。
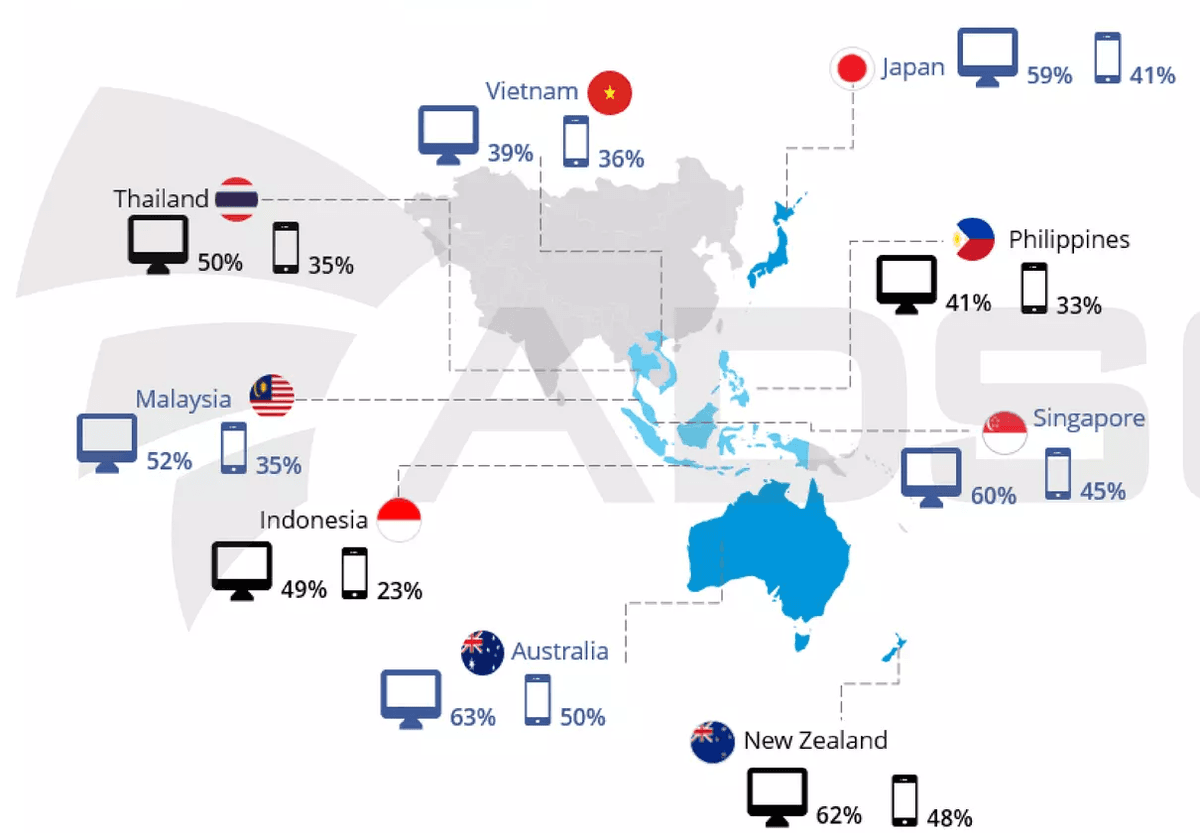
まずアジア太平洋9市場の動画広告完全視聴率(スライド17、Moat 2018年7月)で、ベトナムはPC 39%・**モバイル36%**を記録しました。PCでは豪州(PC 63% | モバイル50%)、NZ(62% | 48%)、シンガポール(60% | 45%)、日本(59% | 41%)に及ばないものの、モバイルの36%はシンガポール(45%)に次ぐ東南アジア2位となり、マレーシア(52% | 35%)、タイ(50% | 35%)、フィリピン(41% | 33%)、インドネシア(49% | 23%)を上回りました。
さらにモバイル動画広告のビューアビリティ(スライド18、Statista 2018)では98%を達成し、シンガポール(99%)、ドイツ(98%)、**フランス(98%)**と並び世界トップ4に入りました。
SNS広告単価、メール開封率、インフルエンサー階層別の反応率
スライド19のNanigansによるアジア太平洋四半期指標(2018年7月公表、2015年Q3〜2018年Q2のFacebook PC・モバイル・Audience Network対象)では、地域のCTRが1%強から約3%へ上昇し、CPMは3.0〜4.5ドル、CPCは一貫して1.0ドル未満で推移しました。
一方、スライド20(Nanigans、2018年7月)ではベトナムのInstagram CPCが4.0ドル近くに迫り世界最高値を記録するという特異な結果が示されました(以下ケニア、米国、ナイジェリア、ヨルダン、ジャマイカ、ノルウェー、カタール、韓国、クウェート、プエルトリコ、カメルーン、オーストリア、フィンランド、カナダの順)。上位15カ国の過半数は新興国であり、ベトナムでは訴求力の弱いクリエイティブやターゲティング設定の不備がクリック数を押し下げ、単価高騰を招いたとAdsotaは分析しています。
メールマーケティング(スライド21、Statista 2017年12月)では全業種で開封率が50%未満でした。最高の教育(40%強)に続き、金融・小売(約35〜36%)、広告代理店(約32%)、ハイテク(約29%)、芸術・エンタメ(約28%)、旅行(約26%)、健康・美容(約21%)、最下位がネットマーケティング(約16%)でした。
インフルエンサーマーケティング(スライド22、Vietnam Economy・Hiip 2018)における企業の4大目的は、(1)新商品発売、(2)ブランド認知、(3)コンテンツ制作、(4)コミュニティ形成です。フォロワー階層別の反応率は規模と明確に反比例しました。
- マイクロ層(1,000〜1万人): エンゲージメント率・いいね率ともに約**8%〜9%**で最高。
- パワーミドル層(1万〜25万人): 約**2.5%〜3%**へ落ち着く。
- マクロ層(25万〜100万人): 平均約1.5%。
- セレブリティ層(100万人超): リーチは広いが反応率は1%未満に低下。
この階層間の効率差は、マーケティング&クリエイターエコノミー領域におけるベトナムでのKOLとKOCの使い分け基準の原点となっています。
2018年上半期の注目トピック:データ保護、検索トレンド、W杯施策
パート03(スライド23〜28)では、2018年上半期を象徴する3つの出来事と国内アドテク業界マップを総括しています。
Cambridge Analyticaデータ不正共有問題のベトナムへの影響
2018年初頭に発覚したCambridge AnalyticaによるFacebookデータの不正取得は、ベトナムのソーシャルコマース実務に直撃しました。スライド24のStatista(2018)によれば、ベトナムでは427,446人のFacebook利用者のデータが不正共有され、被害規模で世界9位となりました。
| 世界順位 | 国・地域(Statista, 2018年) | データが不正共有されたFacebook利用者数 |
|---|---|---|
| 1 | 米国(US) | 70,632,315 |
| 2 | フィリピン | 1,175,870 |
| 3 | インドネシア | 1,096,666 |
| 4 | 英国(UK) | 1,079,031 |
| 5 | メキシコ | 789,880 |
| 6 | カナダ | 622,161 |
| 7 | インド | 562,455 |
| 8 | ブラジル | 443,117 |
| 9 | ベトナム | 427,446 |
| 10 | オーストラリア | 311,127 |
この問題を受けてFacebookが外部開発者向けAPIを制限した結果、ベトナム国内の多数のFacebookショップ管理ツール、自動応答チャットボット、外部SNS分析ツールが機能停止に陥り、事業者は顧客獲得とCRMフローの再構築を迫られました。
2018年上半期のGoogle・YouTube検索トレンド
スライド25のGoogle Trends(2018年上半期)は、サッカー熱(U23代表の快進撃と2018年W杯)および国内ポップ音楽・バラエティ番組の二大潮流を映し出しています。
- Web検索: 上位3語は2018年W杯日程、若者向けニュースサイトKenh 14、南部宝くじ。
- 画像検索: GKのBui Tien Dung、U23ベトナム代表、2018年W杯、ベトナム国旗、Balenciaga、Messiが上位。
- YouTube検索: 人気MVとテレビ番組が並び、『Chay Ngay Di』(Son Tung M-TP)、『Nguoi La Oi』(Karik & Orange)、『Co Gai m52』、番組『Nhanh Nhu Chop』、『Nguoi Am Phu』(OSAD)、番組『Giai dieu chung doi』、『Bua Yeu』(Bich Phuong)、U23 Vietnam、番組『7 Nu cuoi xuan』がランクインしました。
2018年FIFAワールドカップ前後のデジタル広告エンゲージメント分析
スライド26ではBuzzmetricsとAdvertising Vietnam(2017〜2018年)のデータを基に、W杯関連キャンペーンの属性と試合前後の反応推移を解き明かしています。
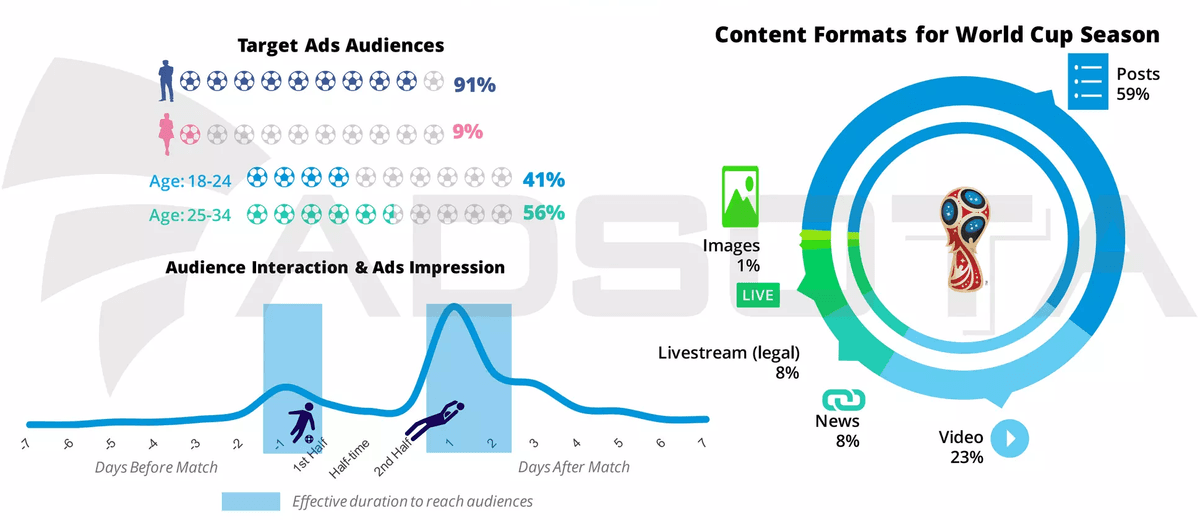
W杯デジタル広告のターゲットは男性91%・女性9%で、年齢別では25〜34歳(56%)と18〜24歳(41%)の合計97%が18〜34歳層に集中しました。配信フォーマットはSNS投稿が59%、動画23%、オンライン記事8%、公式ライブ配信8%、**静止画1%**でした。
試合7日前(-7)から7日後(+7)までの15日間の反応推移からは、2つの高効率配信ウィンドウが確認されました。
- 試合前日〜前半終了: 試合1日前(
-1)から反応が伸び始め、キックオフを経て前半終了まで着実に上昇しました。 - 後半開始〜試合翌日・翌々日(最大ピーク): 後半から反応が加速し、試合終了後に急伸して試合翌日(
+1)に最大ピークへ到達、**2日後(+2)**まで高水準を維持した後に3日目以降急落しました。試合結果の議論やハイライト視聴が集まる試合直後こそ、最も費用対効果の高い配信タイミングでした。
2018年ベトナムデジタル広告エコシステム総覧
巻末(スライド27)では、2018年時点のベトナムデジタル広告エコシステムを7領域に整理しています。
- Facebookエージェンシー: Adsota、ANTS、Havas Media Group、Isobar、Maxus、MediaCom、Ureka Media。
- アドネットワーク: Adsota、Adtima、Admatic、Admicro、Adways、AdFlex、CleverAds、Ecomobi。
- ソーシャルリスニング: Buzzmetrics、YouNet Media、SMCC、Salesforce Radian6、Social Mention、Adobe Social。
- SNSプラットフォーム: Facebook、YouTube、Instagram、Zalo。
- ライブ配信プラットフォーム: Facebook、Instagram、YouTube、Bigo Live、360Live、UpLive、Cube TV、TalkTV。
- MCN(マルチチャンネルネットワーク): POPS、Metub、Yeah1 Network、BigCat。
- ECプラットフォーム: Lazada Group、Shopee、Tiki.vn、Sendo.vn、Adayroi.com、Hotdeal.vn。
全29スライドの閲覧および原本PDFのダウンロードは本ページ上部のリンクから行えます。発行元によるデジタルマーケティング支援の詳細はAdsotaをご覧ください。
出典
- Vietnam Digital Advertising Report (H1, 2018), Công ty Cổ phần Adsota (Appota Group), 2018-09-05, 参照日 2026-10-31
- Thống kê dân số và cơ cấu thế hệ Việt Nam tháng 6/2018, Tổng cục Thống kê Việt Nam (GSO) & Decision Lab, 2018-06-30, 参照日 2026-10-31
- Digital in 2018: Vietnam — Internet, Telecom & Facebook Activity Benchmarks, We Are Social, Nielsen, Cục Viễn thông (VNTA) & Facebook, 2018-01-30, 参照日 2026-10-31
- Consumer Barometer Study (Vietnam 2017) & Google Trends Vietnam H1 2018, Google (Consumer Barometer & Google Trends), 2018-07-01, 参照日 2026-10-31
- GlobalWebIndex Social Media & Facebook Audience Survey — Vietnam 2018, GlobalWebIndex, 2018-06-01, 参照日 2026-10-31
- Vietnam Total Media, Digital & Mobile Ad Spending Forecast (2015–2020), eMarketer (Insider Intelligence), 2018-05-01, 参照日 2026-10-31
- Vietnam Display, Video & Email Benchmarks, Mobile Video Viewability & Cambridge Analytica Data Impact, Statista, 2018-06-15, 参照日 2026-10-31
- Asia-Pacific Display Ad Screen Time (Apr 2018) & Video Ad Completion Rates (Jul 2018), Moat (Oracle Data Cloud), 2018-07-15, 参照日 2026-10-31
- Asia-Pacific Social Media Ad Metrics & Global Instagram CPC Rankings (Jul 2018), Nanigans, 2018-07-20, 参照日 2026-10-31
- Vietnam Influencer Marketing Benchmarks & World Cup 2018 Digital Advertising Analysis, Vietnam Economy, Hiip, Buzzmetrics & Advertising Vietnam, 2018-08-01, 参照日 2026-10-31