
Báo cáo thị trường di động Việt Nam quý 3/2017
Báo cáo thị trường di động Việt Nam quý 3/2017 của Appota phân tích 46% dân số dùng smartphone (67% Android, 29% iOS) trên nền 53 triệu người dùng Internet. Samsung chiếm 70% mẫu máy bán chạy, Liên Quân Mobile và Lords Mobile dẫn đầu kho game, Shopee đạt 10 triệu lượt cài ứng dụng và 88% đơn hàng thanh toán bằng tiền mặt (COD).
Phân tích 53 triệu người dùng Internet, 46% tỷ lệ smartphone, vòng đời 33 ứng dụng, hiệu suất nhà phát hành game nội địa (26,22%), cuộc đua Lazada – Shopee và 88% thanh toán COD tại Việt Nam quý 3/2017.
Điểm chính
- 53 triệu Internet & 46% máyTrên quy mô dân số 93,7 triệu người quý 3/2017, Việt Nam ghi nhận 53 triệu người dùng Internet với tốc độ kết nối trung bình 6,2 Mbps, tỷ lệ thâm nhập điện thoại thông minh đạt 46% và 46 triệu người dùng mạng xã hội; cơ cấu thị phần hệ điều hành di động gồm 67% Android, 29% iOS và 4% hệ điều hành khác (Appota).
- +5% YoY & 57,7 triệu máyKhu vực Châu Á mới nổi tiêu thụ 57,7 triệu smartphone trong quý 3/2017 (+5% YoY về sản lượng từ 55,2 triệu máy, +21% YoY về giá trị từ 8,7 tỷ lên 10,5 tỷ USD) trên tổng số 366,6 triệu máy toàn cầu (+3% YoY, đạt 116,8 tỷ USD); doanh số tại Việt Nam tăng 5% YoY nhưng giảm nhẹ so với quý trước do ảnh hưởng của tháng cô hồn và mùa mưa tại TP.HCM (GfK).
- 70% thị phần SamsungSamsung thống lĩnh thị trường điện thoại di động Việt Nam quý 3/2017 với 70% thị phần, nắm giữ 7/10 mẫu máy bán chạy nhất tại Thế Giới Di Động (dẫn đầu bởi J2 Prime, J7 Prime, J7 Pro) và 5/10 mẫu máy tại FPT Shop (dẫn đầu bởi J7 Pro); Oppo giữ các vị trí cao với A37, F3, còn Vivo V7+, Huawei Nova 2i và Xiaomi Mi A1 nổi lên ở phân khúc tầm trung (Appota, FPT Shop, Thế Giới Di Động).
- 33 ứng dụng (+5 / -3 tháng)Người dùng smartphone Việt Nam cài đặt trung bình 33 ứng dụng nhưng chỉ mở 8/33 ứng dụng mỗi ngày, đồng thời cài mới 5 ứng dụng và gỡ 3 ứng dụng mỗi tháng; danh mục Trò chơi (Games) dẫn đầu cả tỷ lệ cài đặt (69%, xếp trên Mạng xã hội 68%, Nhắn tin 66%) lẫn tỷ lệ gỡ bỏ (58%, xếp trên Sách truyện 46%, Mua sắm 43%) (Appota).
- +53% Liên Quân & +23% LordsTrong bảng xếp hạng kho ứng dụng quý 3/2017, Lords Mobile (+23%) và Honour of Kings / Liên Quân Mobile (+53%) dẫn đầu Top 5 doanh thu bên cạnh Rise of the Kings (+110%) và iCá (+88%); ở chiều ngược lại, lượt tải miễn phí của Top 5 ứng dụng giảm nhẹ từ 1% đến 33% so với quý trước, dẫn đầu bởi Liên Quân Mobile (-1%) và My Talking Tom (-6%) (Appota).
- 26,22% game từ NPH ViệtNhà phát hành Việt Nam chỉ chiếm 26,22% tổng lượt cài đặt game tại thị trường nội địa quý 3/2017, xếp trên các nhà phát hành từ Hoa Kỳ (23,89%), Trung Quốc (13,96%) và nhóm quốc gia khác (35,93%); xét theo thể loại của nhà phát hành trong nước (từ 369.557 đến 29.052.686 lượt tải), Game Casino (20,44%), Casual (19,93%) và Game Action (16,83%) chiếm tỷ trọng cao nhất (Appota).
- 35% Lazada & 33% ShopeeNgười mua sắm trên di động tại Việt Nam có 64% là nữ giới (36% nam), tập trung ở độ tuổi 18–25 (34%) và 26–30 (30%), sinh sống tại TP.HCM (38%) và Hà Nội (17%); Lazada dẫn đầu thị phần cài đặt ứng dụng thương mại điện tử với 35% và đứng đầu độ nhận biết ở cả 4 ngành hàng (Thời trang 52%, Làm đẹp 34%, Thực phẩm 22%, Điện tử 38%), trong khi Shopee bám sát với 33% thị phần và khoảng 10 triệu lượt cài ứng dụng (Appota, Q&Me).
- 88% COD & 30 triệu+ userThanh toán tiền mặt khi nhận hàng (COD) chiếm tới 88% giao dịch thương mại điện tử tại Việt Nam, bỏ xa thẻ tín dụng/ghi nợ (6%), chuyển khoản ngân hàng (5%) và ví điện tử như MoMo, Ngân Lượng, Bảo Kim (1%); dữ liệu được tổng hợp trên nền tảng hơn 30 triệu người dùng và hơn 15.000 đối tác toàn cầu của hệ sinh thái Appota gồm Gamota, Adsota và AppotaPay (Q&Me, Appota).
Thị phần thiết bị và doanh số bán lẻ trên thị trường di động Việt Nam quý 3/2017 biến động ra sao?
Khởi tạo ngày 07/12/2017 bởi Appota, báo cáo thị trường di động Việt Nam quý 3/2017 (Vietnam Mobile Report Q3-17) cung cấp bộ chỉ số về phần cứng, trò chơi di động, thương mại điện tử và thanh toán. Tài liệu dài 13 trang tổng hợp dữ liệu từ hệ sinh thái hơn 30 triệu người dùng và 15.000 đối tác của Appota (Gamota, Adsota, AppotaPay) cùng số liệu GfK, FPT Shop, Thế Giới Di Động và Q&Me.
Độc giả chuyên mục Gaming có thể đối chiếu ấn phẩm này với Báo cáo thị trường ứng dụng di động Việt Nam nửa đầu năm 2018 để theo dõi quá trình mở rộng tỷ lệ dùng smartphone. Chương đầu (trang 3–5) phân tích các chỉ số vĩ mô, biến động doanh số theo mùa vụ và Top 10 thiết bị bán chạy.
Android chiếm 67% hệ điều hành khi tỷ lệ thâm nhập smartphone đạt 46%
Theo trang 3 (Mobile OS Market Share in Vietnam), quy mô dân số Việt Nam đạt 93,7 triệu người (93.7 M). Số lượng người dùng Internet đạt 53 triệu người (56,56% dân số) với tốc độ kết nối trung bình 6,2 Mbps (trên slide gốc in ký hiệu 6.2 Mpbs).
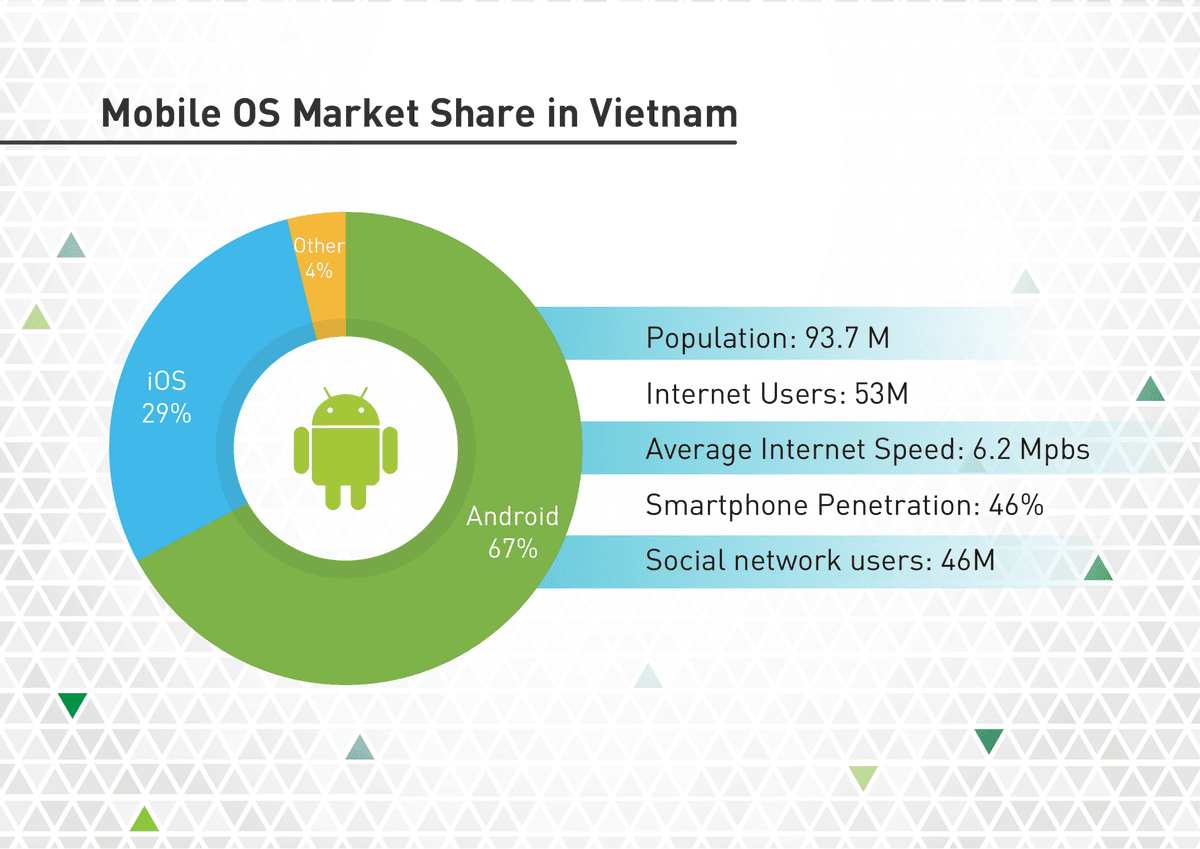
Tỷ lệ thâm nhập điện thoại thông minh (Smartphone Penetration) đạt 46% dân số, đi kèm 46 triệu người dùng mạng xã hội (86,79% người dùng Internet). Về thị phần hệ điều hành di động, Android dẫn đầu với 67%, iOS đứng thứ hai với 29% và hệ điều hành khác (Other) chiếm 4%.
Doanh số smartphone Việt Nam tăng 5% YoY dù chịu tác động của tháng cô hồn và mùa mưa
Tại trang 4, dữ liệu theo dõi điểm bán của GfK đặt tăng trưởng của Việt Nam vào bức tranh toàn cầu quý 3/2017 (3Q 2017 vs. 3Q 2016). Toàn thế giới tiêu thụ 366,6 triệu smartphone (tăng 3% YoY từ 355,4 triệu máy quý 3/2016), đạt giá trị 116,8 tỷ USD (tăng 10% YoY từ 106,3 tỷ USD).
| Khu vực (Trang 4 — GfK) | Sản lượng Q3/2017 (triệu) | Sản lượng Q3/2016 (triệu) | Biến động sản lượng | Giá trị Q3/2017 (tỷ USD) | Giá trị Q3/2016 (tỷ USD) | Biến động giá trị |
|---|---|---|---|---|---|---|
| Western Europe | 30,9 | 33,2 | -7% | 13,7 | 13,2 | +4% |
| C & E Europe | 22,3 | 20,5 | +9% | 5,4 | 4,3 | +26% |
| North America | 49,3 | 50,0 | -1% | 19,1 | 18,9 | +1% |
| Latin America | 27,8 | 25,1 | +11% | 8,8 | 7,8 | +13% |
| Middle East & Africa | 45,2 | 41,9 | +8% | 10,7 | 10,2 | +5% |
| China | 117,0 | 111,9 | +5% | 38,3 | 31,9 | +20% |
| Developed Asia | 16,4 | 17,6 | -7% | 10,3 | 11,3 | -9% |
| Emerging Asia | 57,7 | 55,2 | +5% | 10,5 | 8,7 | +21% |
| Global | 366,6 | 355,4 | +3% | 116,8 | 106,3 | +10% |
Tại Châu Á mới nổi (Emerging Asia), sản lượng đạt 57,7 triệu máy (tăng 5% YoY từ 55,2 triệu máy), còn giá trị doanh số tăng 21% YoY từ 8,7 tỷ USD lên 10,5 tỷ USD. Hai thị trường Malaysia và Bangladesh ghi nhận sức cầu tăng trên 20% YoY.
Tại Việt Nam, doanh số smartphone quý 3/2017 tăng 5% YoY nhưng giảm nhẹ so với các quý liền trước do ảnh hưởng của tháng cô hồn (tháng 7 âm lịch) và mùa mưa tại TP. Hồ Chí Minh. Quý 3 thường là vùng trũng doanh thu thấp nhất trong năm khi các chuỗi cửa hàng giữ ngân sách để dồn lực kích cầu vào mùa lễ hội quý 4.
Samsung chiếm 70% thị phần cùng sự trỗi dậy của Vivo, Huawei và Xiaomi ở phân khúc tầm trung
Trang 5 (Big players in Vietnam 3Q17) tổng hợp 10 mẫu máy bán chạy nhất tại hai chuỗi bán lẻ FPT Shop và Thế Giới Di Động:
- Samsung chiếm lĩnh 70% thị phần: Với các dòng Galaxy J7 Prime, J5 Prime, J2 Prime, J7 Pro và Galaxy A5, Samsung nắm 7/10 vị trí bán chạy nhất tại Thế Giới Di Động (đúng bằng tỷ lệ 70%) và 5/10 vị trí tại FPT Shop.
- Oppo giữ nhóm đầu và iPhone 6 32GB duy trì sức hút: Oppo góp mặt với F1s, A37, A39, F3 và F3 Lite, giữ hạng 2–3 tại FPT Shop và hạng 4–5 tại Thế Giới Di Động. Apple hiện diện qua iPhone 7 Plus (128GB), iPhone 5s (16GB) và iPhone 6 (32GB) (hạng 4 tại FPT Shop, hạng 10 tại Thế Giới Di Động).
- Ba tân binh tầm trung (New Stars): Phân khúc tầm trung chứng kiến sự bứt phá của Vivo V7+, Huawei Nova 2i và Xiaomi Mi A1, bên cạnh Vivo Y55S ở hạng 8 FPT Shop.
| STT | FPT Shop (Trang 5) | Thế Giới Di Động (Trang 5) | Phân khúc chủ đạo |
|---|---|---|---|
| 1 | Samsung J7 Pro | Samsung J2 Prime | Samsung dẫn đầu cả 2 chuỗi |
| 2 | Oppo A37 | Samsung J7 Prime | Phổ thông Oppo / Tầm trung Samsung |
| 3 | Oppo F3 | Samsung J7 Pro | Tầm trung Oppo & Samsung |
| 4 | iPhone 6 - 32GB | Oppo A37 | iPhone 6 32GB / Phổ thông Oppo |
| 5 | Samsung J2 Prime | Oppo F3 | Phổ thông Samsung / Tầm trung Oppo |
| 6 | Samsung J7 Prime | Samsung J5 Prime | Dòng Galaxy J Prime chủ lực |
| 7 | Oppo F3 Lite | Samsung J3 LTE | Oppo F3 Lite / Samsung 4G LTE |
| 8 | Vivo Y55S | Samsung J3 Pro | Tân binh Vivo / Samsung J3 Pro |
| 9 | Samsung J3 Pro | Galaxy A5 2017 | Phổ thông & Cận cao cấp Samsung |
| 10 | Samsung J5 Prime | iPhone 6 32GB | J5 Prime / iPhone 6 32GB |
Vòng đời 33 ứng dụng và hiệu suất nhà phát hành game trên thị trường di động Việt Nam
Chương thứ hai (trang 6–8, Mobile App - Game) đi sâu vào chu kỳ cài đặt – gỡ bỏ ứng dụng, bảng xếp hạng doanh thu – lượt tải và thị phần nhà phát hành nội địa.
Người Việt mở 8/33 ứng dụng mỗi ngày và trò chơi dẫn đầu cả chiều cài đặt lẫn gỡ bỏ
Trang 6 mô tả vòng đời ứng dụng trong 1 tháng (1 month). Trung bình mỗi smartphone cài 33 ứng dụng, nhưng người dùng chỉ mở 8/33 ứng dụng mỗi ngày (24,24%). Hàng tháng, họ tải mới 5 ứng dụng và gỡ 3 ứng dụng (tỷ lệ đào thải bằng 60% lượng cài mới).
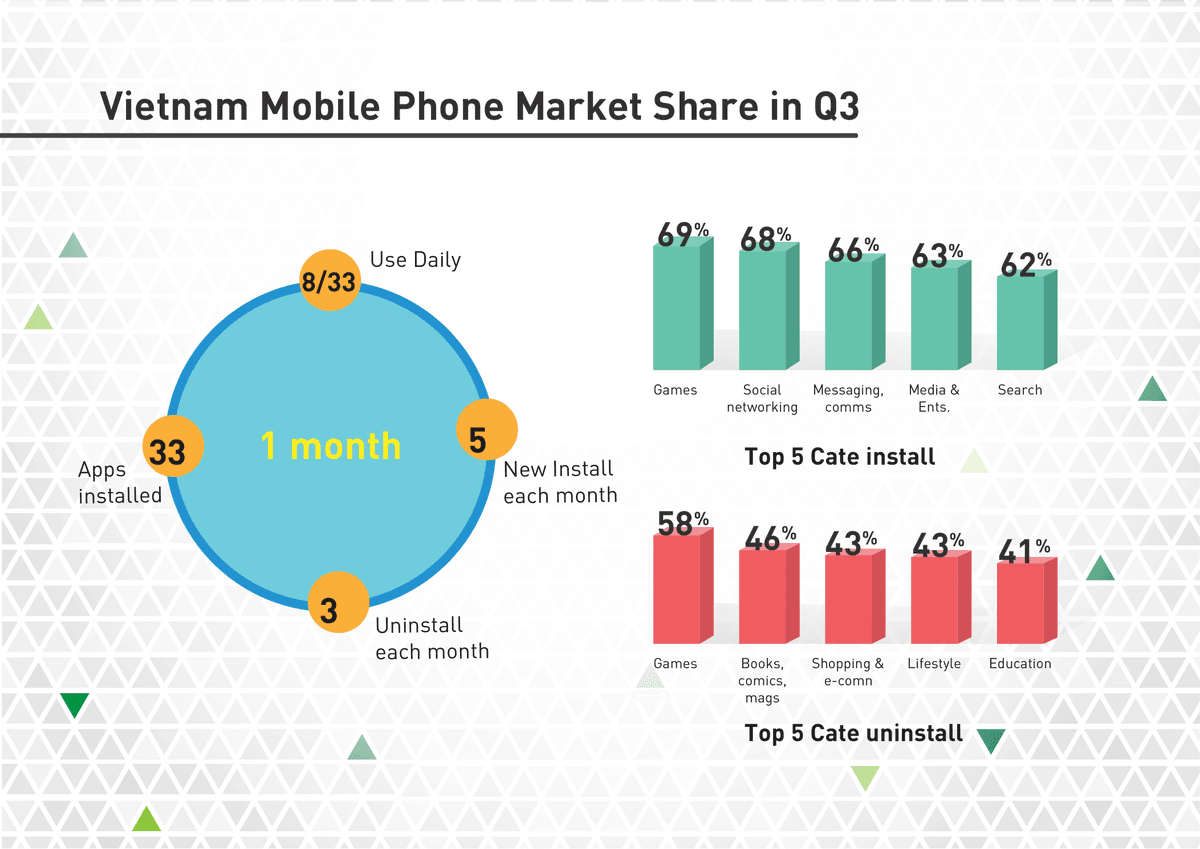
Hai biểu đồ cột bên phải trang 6 phản ánh áp lực giữ chân người dùng:
- Top 5 danh mục cài đặt (Top 5 Cate install): Games dẫn đầu với 69%, xếp trên Social networking (68%), Messaging, comms (66%), Media & Ents. (63%) và Search (62%).
- Top 5 danh mục gỡ bỏ (Top 5 Cate uninstall): Games cũng đứng đầu bảng gỡ cài đặt với 58%, xếp trên Books, comics, mags (46%), Shopping & e-comn (43%), Lifestyle (43%) và Education (41%).
Liên Quân Mobile và Lords Mobile bứt phá doanh thu khi lượt tải nhóm đầu chững lại
Trang 7 (Top Revenue/Download Apps in 3Q17) công bố Top 5 ứng dụng doanh thu cao nhất và Top 5 ứng dụng tải miễn phí nhiều nhất quý 3/2017:
| Hạng | Top 5 Doanh thu | Nhà phát hành | Biến động QoQ | Top 5 Tải miễn phí | Nhà phát hành | Biến động QoQ |
|---|---|---|---|---|---|---|
| 1 | Lords Mobile | IGG | +23% | Honour of Kings (Liên Quân Mobile) | Tencent | -1% |
| 2 | Honour of Kings (Liên Quân Mobile) | Tencent | +53% | My Talking Tom | Outfit7 | -6% |
| 3 | Rise of the Kings | Onemt | +110% | CrossFire | Tencent | -33% |
| 4 | iCá - Ban Ca Online | VNG | +88% | Subway Surfers | Kiloo | -7% |
| 5 | Clash of Kings | Elex Technology | -20% | Zombie Tsunami | MobiGame | -9% |
Số liệu trang 7 cho thấy hai xu hướng đối lập:
- Lượt tải nhóm dẫn đầu giảm nhẹ: Cả 5 tựa game đứng đầu bảng tải miễn phí đều giảm từ 1% đến 33% so với quý trước, gồm game eSports Liên Quân Mobile (-1%), game bắn súng CrossFire (-33%) và ba game casual là My Talking Tom (-6%), Subway Surfers (-7%), Zombie Tsunami (-9%).
- Game chiến thuật và eSports tăng mạnh doanh thu: Lords Mobile giữ vị trí quán quân doanh thu (+23%), cùng Rise of the Kings ở hạng 3 (+110%) và Clash of Kings ở hạng 5 (-20%). Tựa game MOBA Liên Quân Mobile vươn lên hạng 2 doanh thu (+53%) bên cạnh iCá - Ban Ca Online của VNG ở hạng 4 (+88%), khẳng định tiềm năng thương mại của dòng game eSports tại Việt Nam.
Nhà phát hành Việt Nam chỉ nắm 26,22% tổng lượt cài đặt game tại thị trường nội địa
Trang 8 (Local Publishers' app performance) bóc tách hiệu suất của nhà phát hành trong nước theo thể loại và quốc gia xuất xứ. Các đơn vị tìm hiểu quy trình phát hành game mobile tại Việt Nam cần lưu ý cấu trúc thị phần này.
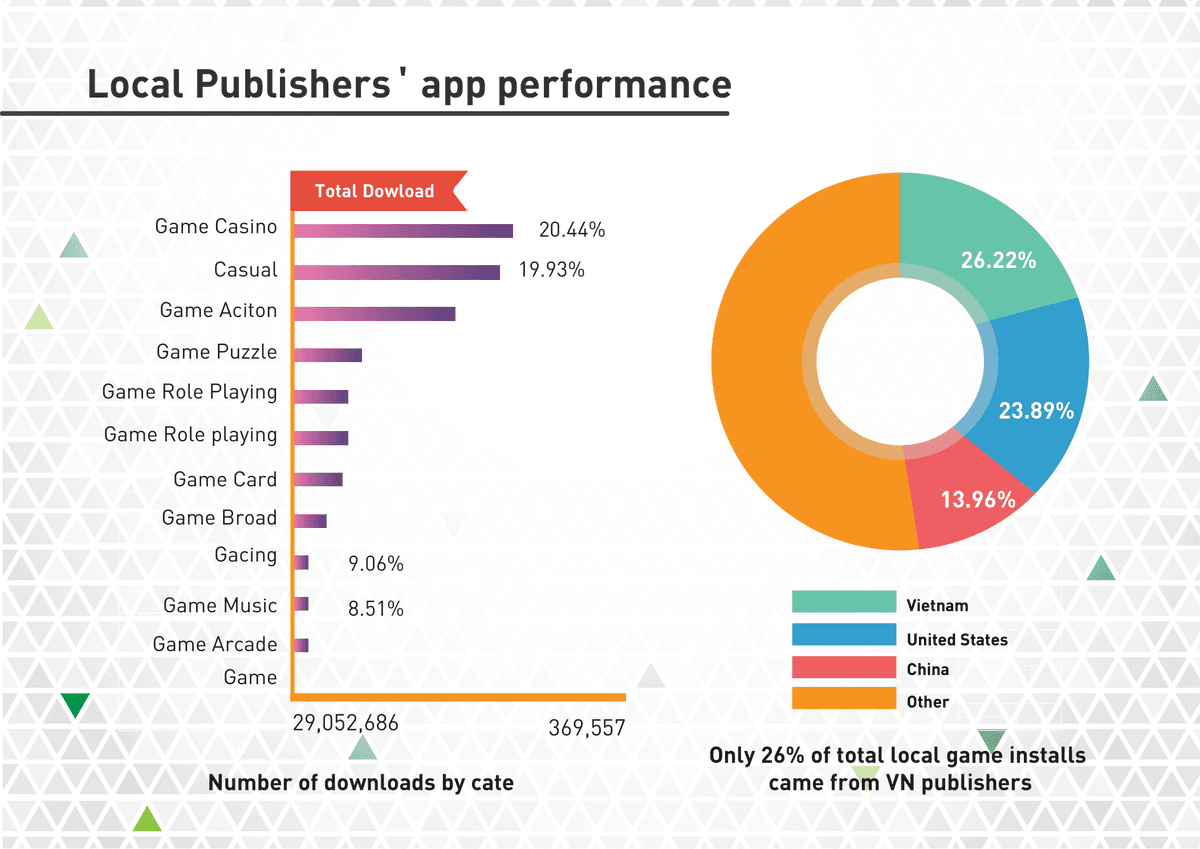
Trên biểu đồ tròn bên phải, tổng lượt cài đặt game tại Việt Nam quý 3/2017 chia theo quốc gia xuất xứ nhà phát hành gồm:
- Việt Nam (Vietnam): Chỉ chiếm 26,22% tổng lượt cài đặt game nội địa (lời dẫn làm tròn 26%).
- Hoa Kỳ (United States): Đứng thứ hai với 23,89% thị phần lượt cài đặt.
- Trung Quốc (China): Chiếm 13,96% trực tiếp trên kho ứng dụng.
- Quốc gia khác (Other): Phần vành khuyên màu cam chiếm 35,93% còn lại (
100% - 64,07%).
| Thể loại của NPH nội địa (Trang 8) | Tỷ trọng hiển thị / Lớp PDF | Độ dài thanh (px) | Ghi chú dữ liệu (Thang 369.557 – 29.052.686 lượt tải) |
|---|---|---|---|
| Game Casino | 20,44% (hiển thị) | 441 px | Thể loại dẫn đầu lượt tải (mốc trục trái 29.052.686) |
| Casual | 19,93% (hiển thị) | 420 px | Đứng thứ hai với gần 20% tổng lượt tải |
| Game Action (Game Aciton) | 16,83% (chữ trắng PDF) | 232 px | Thanh dài thứ ba; nhãn 16.83% in chữ trắng trên nền trắng |
| Game Racing (Gacing) | 9,06% (hiển thị) | 149 px | Xếp thứ 9 từ trên xuống, thanh dài thứ 5, in nhãn 9,06% |
| Game Music | 8,51% (hiển thị) | 150 px | Xếp thứ 10 từ trên xuống, in nhãn 8,51% |
| Game Card | 7,92% (chữ trắng PDF) | 67 px | Xếp thứ 7 từ trên xuống; nhãn 7.92% in chữ trắng trong PDF |
| Game Board (Game Broad) | 5,38% (chữ trắng PDF) | 44 px | Xếp thứ 8 từ trên xuống; nhãn 5.38% in chữ trắng trong PDF |
| Puzzle / Role Playing / Arcade / Game | Không in nhãn % | 95 / 75 / 17 px | Gồm Puzzle, hai dòng Role Playing, Arcade và mốc 369.557 |
Biểu đồ ngang bên trái trang 8 (trục hoành từ 29.052.686 đến 369.557 lượt tải) cho thấy các nhà phát hành nội địa tạo ra hơn 40% lượt tải từ Game Casino (20,44%) và Casual (19,93%), theo sau là Game Action (16,83%), Game Racing (9,06%), Game Music (8,51%), Game Card (7,92%) và Game Board (5,38%).
Thương mại điện tử di động quý 3/2017: Cuộc đua giữa Lazada (35%) và Shopee (33%)
Chương thứ ba (trang 9–11, Mobile Ecommerce) khắc họa nhân khẩu học của người mua hàng qua điện thoại, xu hướng thiết bị mua sắm và thị phần của các sàn thương mại điện tử.
Nữ giới chiếm 64%, nhóm tuổi 18–25 dẫn đầu (34%) và TP.HCM – Hà Nội gánh 55% người mua
Trang 9 phân tích cơ cấu người dùng thương mại điện tử di động tại Việt Nam theo ba chiều:
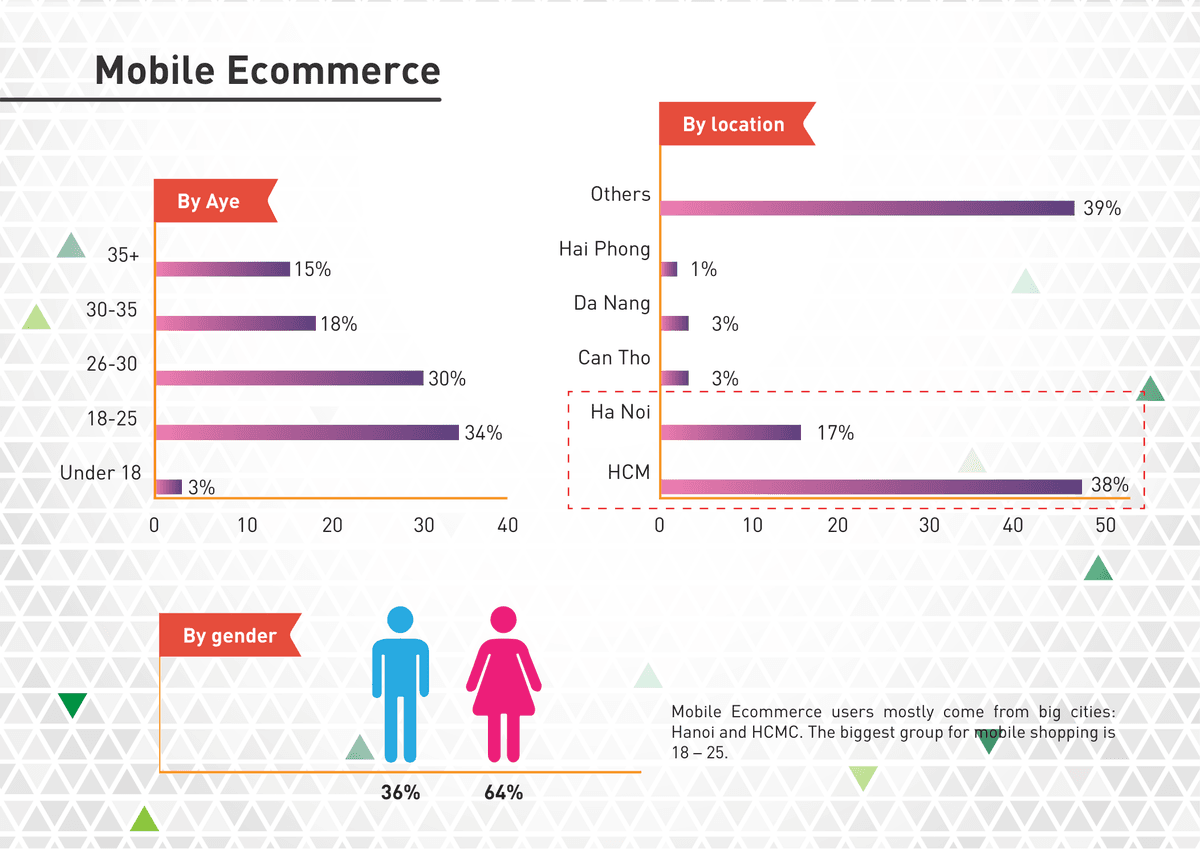
- Theo độ tuổi (By Aye): Nhóm 18–25 tuổi lớn nhất với 34%, kế tiếp là nhóm 26–30 tuổi với 30% (cộng gộp nhóm 18–30 tuổi chiếm 64%). Nhóm 30–35 tuổi chiếm 18%, nhóm trên 35 tuổi (
35+) chiếm 15% và nhóm dưới 18 tuổi chiếm 3%. - Theo địa điểm (By location): Người mua tập trung tại hai đô thị lớn: TP. Hồ Chí Minh (
HCM) chiếm 38% và Hà Nội (Ha Noi) chiếm 17% (tổng cộng 55%). Ba thành phố Đà Nẵng (3%), Cần Thơ (3%) và Hải Phòng (1%) chiếm 7%, còn các tỉnh khác (Others) chiếm 39%. - Theo giới tính (By gender): Nữ giới chiếm 64%, cao gấp gần 1,8 lần mức 36% của nam giới.
Điện thoại vượt PC khi mua sắm và Shopee cán mốc 10 triệu lượt cài ứng dụng (33%)
Tại trang 10 (Device to shop online), biểu đồ cột bên trái đối chiếu phương tiện mua sắm trực tuyến giữa năm 2016 và 2017:
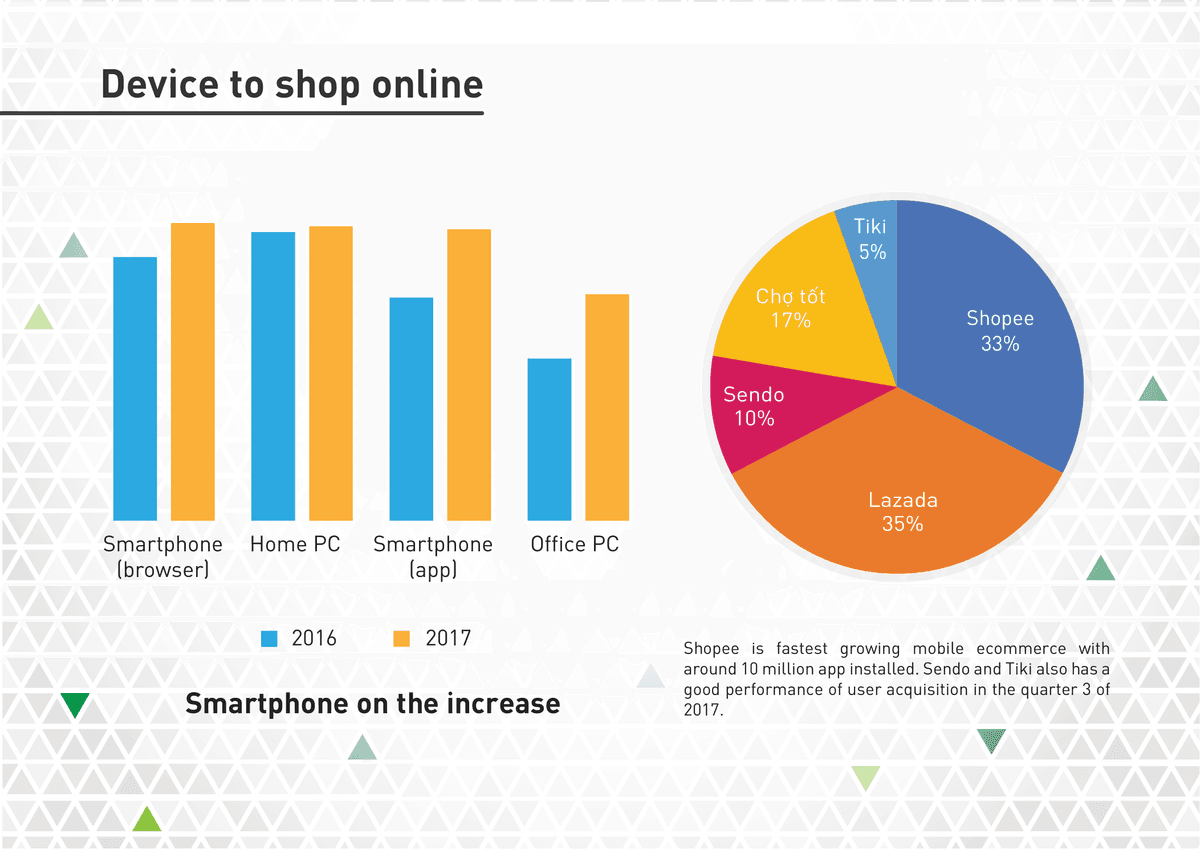
- Smartphone (browser) vượt Home PC để dẫn đầu năm 2017: Năm 2016, Home PC là kênh cao nhất (202,60 pt so với 185,07 pt của trình duyệt di động). Sang năm 2017, Smartphone (browser) tăng lên 208,89 pt, vượt qua Home PC (206,70 pt).
- Smartphone (app) tăng trưởng nhanh nhất: Kênh ứng dụng mua sắm tăng vọt từ 156,60 pt (2016) lên 204,51 pt (2017), tiệm cận Home PC, trong khi Office PC tăng từ 113,89 pt lên 159,06 pt.
Biểu đồ tròn bên phải trang 10 ghi nhận thị phần cài đặt ứng dụng thương mại điện tử quý 3/2017:
- Lazada dẫn đầu với 35% thị phần: Giữ vị trí dẫn đầu về lượng ứng dụng thương mại điện tử đang cài đặt.
- Shopee đạt 33% thị phần (khoảng 10 triệu lượt cài đặt): Là ứng dụng thương mại điện tử tăng trưởng nhanh nhất với khoảng 10 triệu lượt cài đặt, rút ngắn cách biệt với Lazada xuống 2 điểm phần trăm.
- Nền tảng nội địa giữ 32% còn lại: Chợ Tốt chiếm 17%, trong khi Sendo (10%) và Tiki (5%) đều đạt kết quả thu hút người dùng mới tích cực trong quý 3/2017.
Lazada dẫn đầu độ nhận biết ở cả 4 ngành hàng theo khảo sát Q&Me
Trang 11 (nguồn Q&Me) thống kê 4 địa chỉ mua sắm trực tuyến được người tiêu dùng nhớ tới nhiều nhất ở từng ngành hàng (toàn mẫu All, nam M, nữ F):
| Hạng | Thời trang (Fashion) | Chăm sóc sắc đẹp (Beauty care) | Thực phẩm (Food) | CNTT / Điện tử (IT / Electronics) |
|---|---|---|---|---|
| No. 1 | Lazada (All: 52% · M: 59% · F: 47%) | Lazada (All: 34% · M: 44% · F: 27%) | Lazada (All: 22% · M: 28% · F: 18%) | Lazada (All: 38% · M: 42% · F: 35%) |
| No. 2 | Shopee (All: 14% · M: 9% · F: 19%) | Shopee (All: 11% · M: 12% · F: 11%) | Adayroi.com (All: 15% · M: 14% · F: 16%) | Thế Giới Di Động (All: 19% · M: 16% · F: 21%) |
| No. 3 | Sendo (All: 9% · M: 9% · F: 10%) | Tiki.vn (All: 6% · M: 6% · F: 7%) | Shopee (All: 8% · M: 5% · F: 10%) | FPT Shop (All: 8% · M: 7% · F: 9%) |
| No. 4 | Tiki.vn (All: 9% · M: 8% · F: 10%) | Adayroi.com (All: 5% · M: 6% · F: 5%) | Tiki.vn (All: 5% · M: 4% · F: 6%) | Adayroi.com (All: 7% · M: 7% · F: 8%) |
Dữ liệu Q&Me tại trang 11 làm rõ thế mạnh của từng thương hiệu:
- Lazada giữ ngôi đầu cả 4 ngành hàng: Đạt độ nhận biết cao nhất ở Thời trang (52%) và CNTT / Điện tử (38%), với tỷ lệ nam giới nhận biết cao hơn nữ giới ở mọi danh mục.
- Shopee thu hút mạnh khách hàng nữ ngành Thời trang (19%): Giữ hạng No. 2 ở Thời trang (14% toàn mẫu, nữ 19% so với nam 9%) và Làm đẹp (11%), đồng thời đứng No. 3 ở Thực phẩm (8%).
- Vị thế chuyên biệt của Adayroi, Thế Giới Di Động, FPT Shop, Sendo và Tiki: Adayroi.com đứng No. 2 ngành Thực phẩm (15%) và hạng 4 ở Làm đẹp (5%) cùng Điện tử (7%). Ở mảng CNTT / Điện tử, Thế Giới Di Động (19%) và FPT Shop (8%) giữ hạng No. 2 và No. 3. Trong khi đó, Tiki.vn lọt Top 4 ở 3 ngành hàng (Thời trang 9%, Làm đẹp 6%, Thực phẩm 5%) và Sendo giữ hạng No. 3 ở Thời trang (9%).
Thanh toán tiền mặt (COD) chiếm 88% và hàm ý chiến lược từ hệ sinh thái 30 triệu người dùng Appota
Chương thứ tư (trang 12–13, Mobile Payment) phân tích cơ cấu phương thức thanh toán thương mại điện tử và tổng kết quy mô hệ sinh thái của Appota.
Tiền mặt khi nhận hàng (COD) chiếm 88% giao dịch trực tuyến trong khi ví điện tử mới đạt 1%
Tại trang 12 (Payment methods, nguồn Q&Me), biểu đồ vành khuyên xác nhận tiền mặt vẫn chi phối hành vi thanh toán trực tuyến tại Việt Nam:
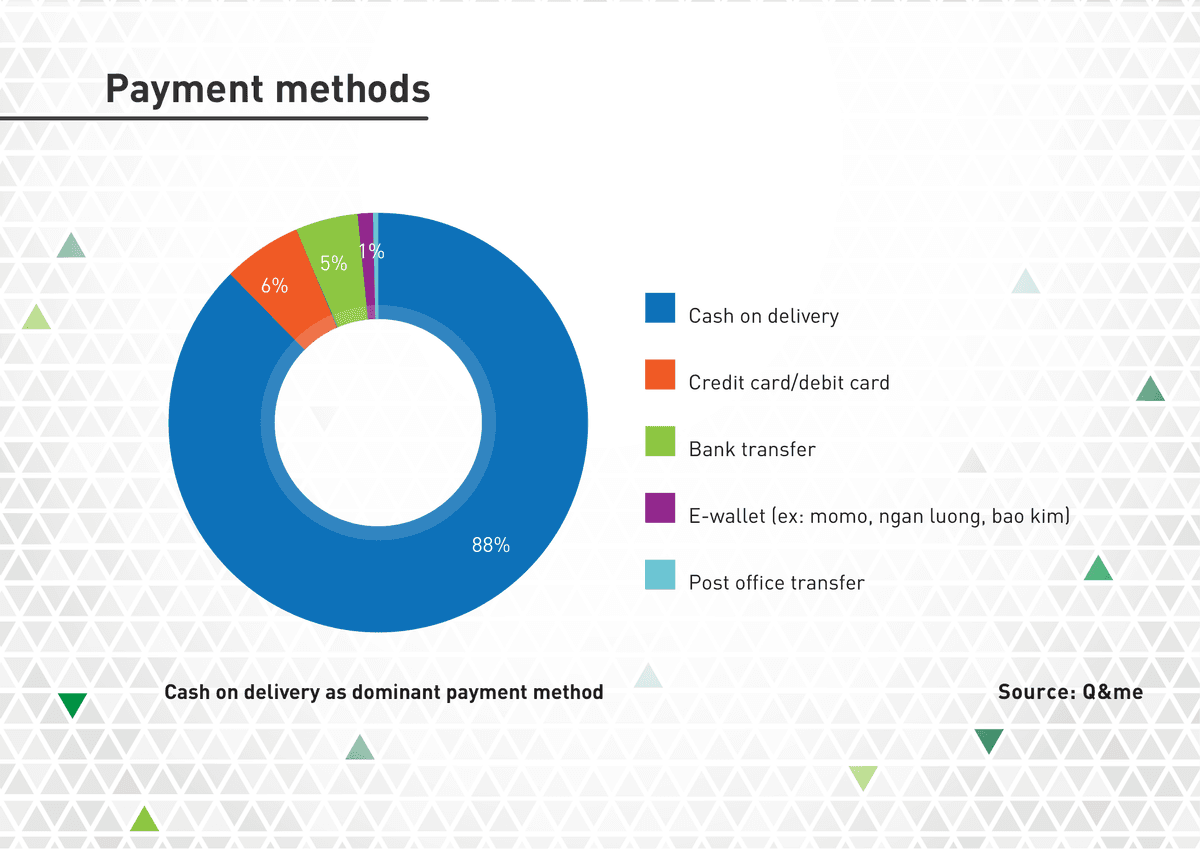
- Tiền mặt khi nhận hàng (Cash on delivery — COD): Chiếm 88% tổng giao dịch.
- Thẻ tín dụng / thẻ ghi nợ (Credit/debit card): Đứng thứ hai với 6%.
- Chuyển khoản ngân hàng (Bank transfer): Chiếm 5% giao dịch.
- Ví điện tử (E-wallet: MoMo, Ngân Lượng, Bảo Kim): Chiếm 1% tỷ trọng thanh toán.
- Chuyển tiền bưu điện (Post office transfer): Hiển thị bằng lát cắt mỏng màu xanh nhạt (<1%).
| Phương thức thanh toán (Trang 12 — Q&Me) | Tỷ trọng | Đặc điểm vận hành đối với doanh nghiệp |
|---|---|---|
| Tiền mặt khi nhận hàng (Cash on delivery) | 88% | Đáp ứng tâm lý kiểm tra hàng khi nhận nhưng làm tăng tỷ lệ hoàn đơn và chậm vòng quay vốn |
| Thẻ tín dụng / Thẻ ghi nợ (Credit/debit card) | 6% | Tập trung ở khách hàng đô thị mua điện tử, du lịch và dịch vụ trực tuyến |
| Chuyển khoản ngân hàng (Bank transfer) | 5% | Phổ biến với đơn hàng giá trị lớn hoặc giao dịch qua mạng xã hội |
| Ví điện tử (E-wallet: MoMo, Ngân Lượng, Bảo Kim) | 1% | Dư địa tăng trưởng lớn khi gắn với ưu đãi hoàn tiền, nạp game và thanh toán hóa đơn |
| Chuyển tiền bưu điện (Post office transfer) | <1% | Phục vụ khu vực tỉnh xa chưa thuận tiện giao dịch ngân hàng |
Tại trang 13, báo cáo giới thiệu hệ sinh thái của Appota trong ba mảng Phát hành game (Game Publishing), Quảng cáo (Advertisement) và Thanh toán (Payment), phục vụ hơn 30 triệu người dùng và hợp tác với hơn 15.000 nhà phát triển, nhà quảng cáo cùng đối tác thương mại toàn cầu qua ba công ty thành viên: Gamota (gamota.com), Adsota (adsota.com) và AppotaPay (appotapay.com).
Bốn khuyến nghị hành động cho nhà phát hành game, thương hiệu và sàn thương mại điện tử
Từ dữ liệu quý 3/2017 của Appota, GfK và Q&Me, các doanh nghiệp có thể triển khai bốn quyết định trọng tâm:
- Tối ưu cấu hình ứng dụng cho thiết bị Android tầm trung của Samsung và Oppo: Với 67% người dùng chạy Android, tốc độ mạng trung bình 6,2 Mbps và các dòng Samsung Galaxy J2 Prime, J5 Prime, J7 Prime, J7 Pro cùng Oppo A37, F3 chiếm 70% bảng xếp hạng bán lẻ, các studio thực hiện checklist chuẩn bị soft launch game mobile cần kiểm thử kỹ hiệu năng trên dòng máy tầm trung.
- Xây dựng kịch bản giữ chân 30 ngày đầu để vượt qua tỷ lệ gỡ bỏ 58% của ngành game: Do người dùng chỉ mở 8/33 ứng dụng mỗi ngày và 58% gỡ bỏ game hàng tháng, các nhà phát hành nội địa (đang nắm 26,22% lượt cài đặt) nên đầu tư vào dòng game gắn kết cộng đồng cao như eSports (Liên Quân Mobile tăng +53% doanh thu) và chiến thuật (Lords Mobile tăng +23%).
- Đẩy mạnh tiếp thị trên ứng dụng di động nhắm vào nữ giới 18–30 tuổi tại Hà Nội và TP.HCM: Khi kênh trình duyệt và ứng dụng trên smartphone đã vượt máy tính cá nhân (với Shopee đạt 10 triệu lượt cài và 33% thị phần), các thương hiệu Thời trang, Làm đẹp cần ưu tiên chiến dịch in-app cho tệp khách hàng nữ (64%), độ tuổi 18–30 (64%) tại TP.HCM và Hà Nội (55%) đón đầu mùa lễ hội quý 4.
- Chuẩn hóa đối soát COD (88%) song song với tích hợp cổng thanh toán điện tử: Vì 88% đơn hàng vẫn dùng tiền mặt khi nhận hàng trong khi thẻ (6%), chuyển khoản (5%) và ví điện tử (1%) mới chiếm 12%, doanh nghiệp thương mại điện tử cần kiểm soát chặt dòng tiền thu hộ và thúc đẩy thanh toán trả trước theo checklist tích hợp cổng thanh toán.
Nguồn
- Vietnam Mobile Report Q3-17 (Vietnam Mobile Report Quarter 3 2017), Công ty Cổ phần Appota (Appota Group), 07/12/2017, truy cập 02/11/2026
- Smartphone Sales 3Q 2017 vs. 3Q 2016: Global & Emerging Asia Point of Sales Tracking, GfK, 15/11/2017, truy cập 02/11/2026
- Bảng xếp hạng 10 dòng điện thoại bán chạy nhất quý 3/2017 tại FPT Shop và Thế Giới Di Động, FPT Shop & Thế Giới Di Động (tổng hợp bởi Appota), 15/10/2017, truy cập 02/11/2026
- Popular Online Shops by Category & E-Commerce Payment Methods in Vietnam (2017), Q&Me Vietnam Market Research, 20/10/2017, truy cập 02/11/2026
- Hệ thống đo lường thiết bị, ứng dụng, game di động và thương mại điện tử của Appota (Quý 3/2017), Công ty Cổ phần Appota (Appota, Gamota, Adsota, AppotaPay), 07/12/2017, truy cập 02/11/2026
