
Báo cáoDoanh nghiệp & Kinh tế số
Báo cáo thị trường ứng dụng di động Việt Nam nửa đầu năm 2018
Báo cáo thị trường ứng dụng di động Việt Nam nửa đầu năm 2018 của Appota ghi nhận 72% dân số dùng smartphone, 42 triệu thuê bao Internet di động và 1,7 thiết bị kết nối mỗi người. Tài liệu 60 trang phân tích vòng đời 33 ứng dụng, chuyển đổi TMĐT, Fintech 6,14 tỷ USD, thanh lọc game và CPI.
Bức tranh toàn cảnh về hạ tầng 3G/4G, thị phần thiết bị, hành vi cài đặt và gỡ ứng dụng, thương mại điện tử, Fintech, game di động, eSports cùng chi phí quảng cáo tại Việt Nam nửa đầu năm 2018.
Điểm chính
- 72%Tỷ lệ người Việt sở hữu smartphone tính đến năm 2017–2018 (đô thị lớn đạt 84%, đô thị loại hai 71%, nông thôn 68%), vượt xa máy tính cá nhân (43%) và máy tính bảng (13%), với bình quân 1,7 thiết bị kết nối Internet mỗi người (Google Consumer Barometer 2017).
- +5 / -3Người dùng Việt Nam cài đặt trung bình 33 ứng dụng trên smartphone nhưng chỉ mở 8 ứng dụng mỗi ngày; mỗi tháng họ tải mới 5 ứng dụng và gỡ bỏ 3 ứng dụng, tạo nên tỷ lệ gỡ cài đặt thuộc nhóm cao nhất khu vực châu Á – Thái Bình Dương (Google Consumer Barometer 2017, Adsota 2017).
- 82%Tỷ lệ người dùng Internet Việt Nam sẵn sàng cung cấp thông tin cá nhân để đổi lấy vật phẩm hoặc ưu đãi miễn phí từ thương hiệu, dù 76% khẳng định quyền riêng tư dữ liệu rất quan trọng (Kantar TNS 2017).
- 1,4% vs 3,6%Điện thoại di động chiếm 72% tổng lượt truy cập các website thương mại điện tử tại Việt Nam nhưng tỷ lệ chuyển đổi mua hàng chỉ đạt 1,4% (giỏ hàng 23 USD), thấp hơn đáng kể so với mức 3,6% trên máy tính để bàn với giỏ hàng 26 USD (iPrice.vn, Q&Me 2017).
- 88% CODTỷ trọng đơn hàng thương mại điện tử tại Việt Nam thanh toán bằng tiền mặt khi nhận hàng (COD), chỉ 12% thanh toán qua ngân hàng điện tử trong khi mới có 42% người trưởng thành sở hữu tài khoản ngân hàng (IDG Vietnam 2017, Q&Me 2017).
- 6,14 tỷ USDTổng giá trị giao dịch thanh toán điện tử tại Việt Nam tính đến cuối năm 2017 với khoảng 10 triệu người dùng ví điện tử, dự báo đạt tốc độ tăng trưởng kép (CAGR) 22%/năm để chạm mốc 12,33 tỷ USD vào năm 2022 (Statista 2017, CK Finanzpro 2017).
- 21 vs 47Trong hai quý đầu năm 2018, thị trường Việt Nam chỉ có 21 tựa game di động mới phát hành nhưng ghi nhận tới 47 game đóng cửa; lượt tải tháng 5/2018 đạt 124 triệu lượt và doanh thu trung bình mỗi người dùng (ARPU) tăng lên 0,049 USD (Statista 2017, Adsota 2018).
- 0,15 – 0,38 USDChi phí cài đặt ứng dụng (CPI) trung bình tại Việt Nam đạt 0,15 USD trên Android và 0,38 USD trên iOS (thấp hơn nhiều so với mức 1,37 USD và 1,67 USD tại Singapore), trong khi chi tiêu quảng cáo di động đạt 78 triệu USD năm 2017 (eMarketer, IAB Singapore 2017, Adsota 2018, Chartboost 2018).
Nhân khẩu học và hạ tầng 3G/4G trên thị trường ứng dụng di động Việt Nam
Nửa đầu năm 2018, thị trường ứng dụng di động Việt Nam tăng trưởng mạnh nhờ cơ cấu dân số trẻ. Tính đến tháng 6/2018, dân số Việt Nam đạt 96 triệu người theo báo cáo của Appota. Hơn 70% dân số thuộc độ tuổi lao động, 40% dưới 25 tuổi và 24% là thế hệ Millennials. Khảo sát quý 1/2018 của The Conference Board ghi nhận chỉ số niềm tin người tiêu dùng Việt Nam đạt 124 điểm, xếp thứ 5 toàn cầu.
Theo Euromonitor International (2018), Statista (2018) và Appota (2017), Việt Nam có 54 triệu người dùng Internet, chiếm trên 57% dân số và tăng 3,42%. Số người dùng Internet di động đạt 42 triệu người, tương đương 45% dân số. Khoảng 70% người dùng Internet di động đã đăng ký 3G hoặc 4G với tốc độ trung bình 14,6 Mbps. Tốc độ mạng 4G của Việt Nam đứng thứ 2 Đông Nam Á, chỉ sau Singapore.
| Năm | Người dùng Internet (triệu) | Internet di động (triệu) | Tỷ trọng di động (%) |
|---|---|---|---|
| 2016 | 52,07 | 42,15 | 80,95% |
| 2017 | 53,86 | 42,18 | 78,31% |
| 2018 (Dự báo) | 55,19 | 45,79 | 82,97% |
| 2019 (Dự báo) | 56,37 | 48,79 | 86,55% |
| 2020 (Dự báo) | 57,49 | 51,38 | 89,37% |
| 2021 (Dự báo) | 58,53 | 53,61 | 91,59% |
| 2022 (Dự báo) | 59,48 | 55,45 | 93,22% |
Dữ liệu năm 2017 của GSMA Intelligence và AppsFlyer tại 8 thị trường châu Á – Thái Bình Dương (APAC) cho thấy sự phân hóa hành vi rõ rệt. Hơn 50% thuê bao Việt Nam thuộc nhóm "Talkers", chỉ dùng điện thoại để nghe gọi và nhắn tin SMS. Ngược lại, khoảng 25% dân số thuộc nhóm dùng dữ liệu cường độ cao ("Aficionados" và "Pragmatists"), vượt tỷ trọng của Ấn Độ.
Độ phủ smartphone từ đô thị lớn đến nông thôn
Theo Google Consumer Barometer (2017), số thiết bị kết nối bình quân mỗi người Việt đã tăng hơn gấp đôi sau 5 năm. Chỉ số này tăng từ 0,8 thiết bị (năm 2013) lên 1,0 (2014), 1,4 (2015), 1,6 (2016) và đạt 1,7 thiết bị vào năm 2017. Tỷ lệ sở hữu smartphone toàn quốc tăng từ 20% (2013) lên 36% (2014), 55% (2015) và giữ mức 72% giai đoạn 2016–2017. Con số này bỏ xa máy tính cá nhân (43% năm 2017) và máy tính bảng (13%).
Tại các đô thị trọng điểm như Hà Nội và TP.HCM, tỷ lệ sở hữu smartphone năm 2017 đạt 84,0%. Khu vực này tăng trưởng trung bình 6,5%/năm từ mức 30% của năm 2012. Các đô thị loại hai đạt độ phủ 71,0% và khu vực nông thôn đạt tới 68,0%. Khoảng cách phần cứng thu hẹp giúp các đơn vị thuộc chủ đề doanh nghiệp và kinh tế số mở rộng thị trường về tuyến tỉnh.
Thị phần hệ điều hành, doanh số smartphone quý 1/2018 và kho tải
Theo StatCounter (2017), Counterpoint (2017) và BrandsVietnam (2018), hệ điều hành Android chiếm 57% thị phần di động Việt Nam cuối năm 2017. Nền tảng iOS chiếm 37% và các hệ điều hành khác chiếm 6%. Bước sang quý 1/2018, 63% lượng smartphone bán mới trên toàn quốc chạy Android.
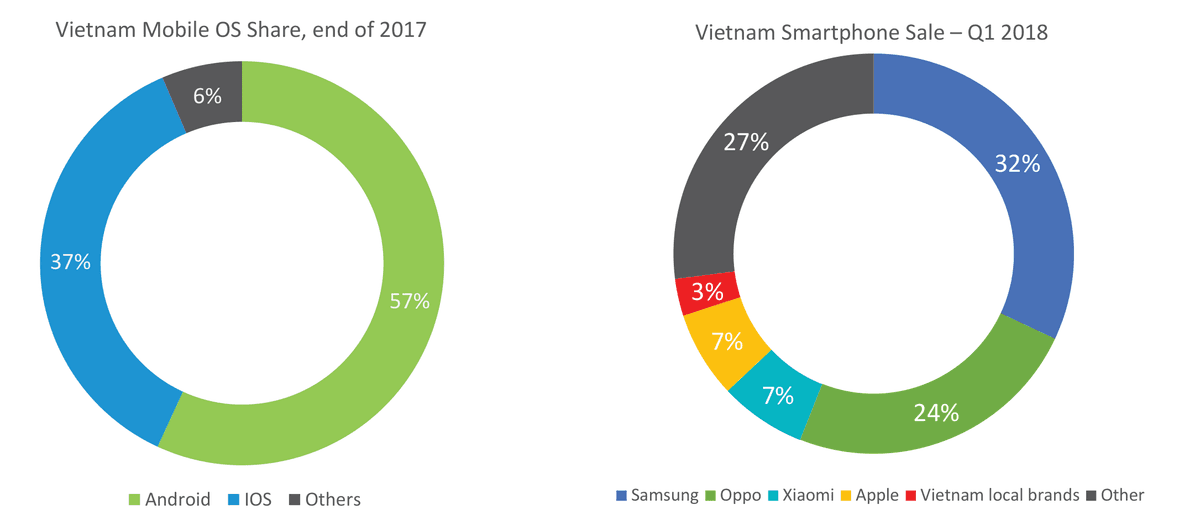
Về doanh số quý 1/2018, Samsung dẫn đầu với 32% thị phần và Oppo xếp thứ hai với 24%. Theo IDC Indochina, Xiaomi vươn lên chiếm 7% thị phần nhờ mẫu máy tầm trung Redmi 5 Plus, ngang bằng với Apple (7%). Thương hiệu Việt chiếm 3% và các hãng khác chiếm 27%, với giá mua máy trung bình đạt 233 USD.
Trên nền tảng Android, dữ liệu năm 2017 của StatCounter và Counterpoint ghi nhận độ phân giải 720x1280 phổ biến nhất (20,65%). Các mức tiếp theo là 1080x1920 (13,10%), 480x800 (10,15%), 540x960 (8,08%), 720x1184 (7,71%) và 480x854 (5,68%). Độ phân giải cao như 1080x1776 (4,07%) hay 1440x2560 (3,30%) chiếm tỷ lệ nhỏ.
Cơ cấu nhà phát hành và doanh thu giữa App Store và Google Play
Thống kê năm 2017 của Applyzer ghi nhận 820 nhà phát hành đang hoạt động trên Google Play tại Việt Nam. Con số này gấp gần 3 lần mức 279 nhà phát hành trên Apple App Store. Danh mục Trò chơi (Games) chiếm tới 86,80% doanh thu Top Grossing trên Google Play, bỏ xa Giáo dục (1,80%), Mạng xã hội (1,70%), Công cụ (1,70%) và Năng suất (1,70%). Trên App Store, doanh thu phân bổ đa dạng hơn với Game (33,4%), Giải trí (10,9%), Nhiếp ảnh (7,6%), Mua sắm (6,6%), Tiện ích (5,5%), Mạng xã hội (4,6%), Âm nhạc (4,5%) và Tài chính (3,0%).
| Danh mục ứng dụng | Doanh thu Top Grossing App Store (%) | Doanh thu Top Grossing Google Play (%) |
|---|---|---|
| Trò chơi (Games) | 33,4% | 86,80% |
| Giải trí (Entertainment) | 10,9% | 1,30% |
| Nhiếp ảnh / Làm đẹp | 7,6% | 0,80% |
| Mua sắm (Shopping) | 6,6% | — |
| Tiện ích / Công cụ | 5,5% | 1,70% |
| Mạng xã hội (Social) | 4,6% | 1,70% |
| Âm nhạc (Music & Audio) | 4,5% | 0,90% |
| Giáo dục (Education) | 2,7% | 1,80% |
Thói quen dùng smartphone, nghịch lý dữ liệu và bài toán gỡ ứng dụng
Theo Google Consumer Barometer (2017), 68% người Việt lên mạng bằng smartphone thường xuyên hơn máy tính hoặc tablet. Có 16% dùng hai nhóm thiết bị ngang nhau và chỉ 9% ưu tiên máy tính. Tỷ lệ người chỉ dùng 1 màn hình giảm từ 40% (2015) xuống 35% (2017). Ngược lại, nhóm dùng 2 màn hình tăng từ 15% (2013) lên 32% (2017) và nhóm dùng 3 màn hình tăng từ 2% lên 9%.
Khảo sát của Google Consumer Barometer (2017) và DI-Marketing (2017) cho thấy người Việt dùng điện thoại trên 2 giờ mỗi ngày. Có 46% kiểm tra máy trong 5 phút đầu sau khi thức dậy (25% mở ngay lập tức, 21% trong 5 phút và 29% trong 15 phút). Nữ giới mở máy buổi sáng nhanh hơn nam giới: 50% nữ kiểm tra trong 5 phút đầu (30% ngay lập tức, 20% trong 5 phút) so với 43% ở nam (21% ngay lập tức, 22% trong 5 phút).
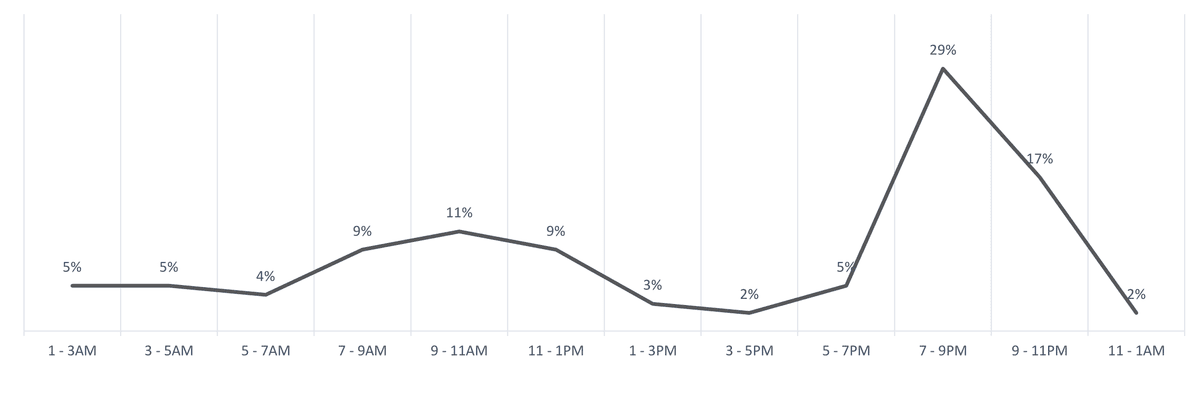
Trong ngày, lưu lượng smartphone đạt hai đỉnh vào giờ ăn trưa và buổi tối. Đỉnh buổi sáng đạt 11% lúc 9h–11h (khung 7h–9h và 11h–13h cùng ở mức 9%). Lưu lượng vọt lên đỉnh 29% vào khung 19h–21h tối và giữ mức 17% lúc 21h–23h đêm. Hoạt động hàng ngày dẫn đầu bởi mạng xã hội (89%), gọi/nhắn tin OTT (75%), chụp ảnh (75%), lướt web (73%), nghe nhạc/xem video (69%), email (64%), chơi game (61%), mua sắm (50%) và e-banking (39%).
Nghịch lý bảo mật cá nhân và tỷ lệ gỡ cài đặt cao nhất APAC
Theo Google Consumer Barometer (2017) và Kantar TNS (2017), 85% người dùng tra cứu Internet khi cần thông tin và 54% tin tưởng thương hiệu quốc tế (cao thứ 2 APAC). Tuy nhiên, dù 76% coi trọng bảo mật dữ liệu cá nhân, tới 82% sẵn sàng đổi thông tin cá nhân lấy vật phẩm miễn phí từ nhãn hàng.
Nhiều đơn vị mới gia nhập thị trường ứng dụng di động thường nhầm lẫn lượng tải mới cao với tỷ lệ giữ chân bền vững. Thực tế, dữ liệu của Google Consumer Barometer (2017) và Adsota (2017) chỉ ra mỗi máy cài trung bình 33 ứng dụng, nhưng chỉ 8 ứng dụng được mở hàng ngày. Có 8 ứng dụng mở thỉnh thoảng, 8 hiếm khi dùng, 4 bị ngừng dùng và 5 chưa từng được mở.
Mỗi tháng, người Việt cài mới trung bình 5 ứng dụng (cao nhất APAC, dẫn đầu bởi Game 69%, Mạng xã hội 68%, Nhắn tin 66%, Giải trí 63%, Tìm kiếm 62%). Song song đó, họ gỡ bỏ 3 ứng dụng mỗi tháng — mức gỡ cài đặt cao nhất APAC. Nhóm bị gỡ nhiều nhất là Game (58%), Sách/truyện (46%), Mua sắm (43%), Phong cách sống (43%) và Giáo dục (41%). Bài toán giữ chân này tiếp tục được mổ xẻ trong báo cáo thị trường điện thoại và ứng dụng di động Việt Nam nửa đầu năm 2020.
Thương mại điện tử di động: độ lệch giữa 72% truy cập và 1,4% chuyển đổi
Theo Q&Me (2017) và Statista (2017), Việt Nam có 35,1 triệu người mua sắm trực tuyến năm 2017 với doanh thu trên 2 tỷ USD. Thị trường được dự báo tăng lên 43,9 triệu người mua và vượt 4 tỷ USD doanh thu. Tỷ lệ người dùng Internet di động mua bán qua Facebook đã tăng từ 67% (2016) lên 83% vào năm 2017.
Khảo sát của Q&Me (2017) và Appota (2017) cho thấy nhóm Millennials 18–35 tuổi chiếm 82% người mua trực tuyến (18–25 tuổi chiếm 34%, 26–30 tuổi chiếm 30%, 31–35 tuổi chiếm 18%, trên 35 tuổi chiếm 15% và dưới 18 tuổi chiếm 3%). Về địa lý, TP.HCM chiếm 38%, Hà Nội 17%, Cần Thơ 3%, Đà Nẵng 3%, Hải Phòng 1% và nông thôn chiếm 39%.
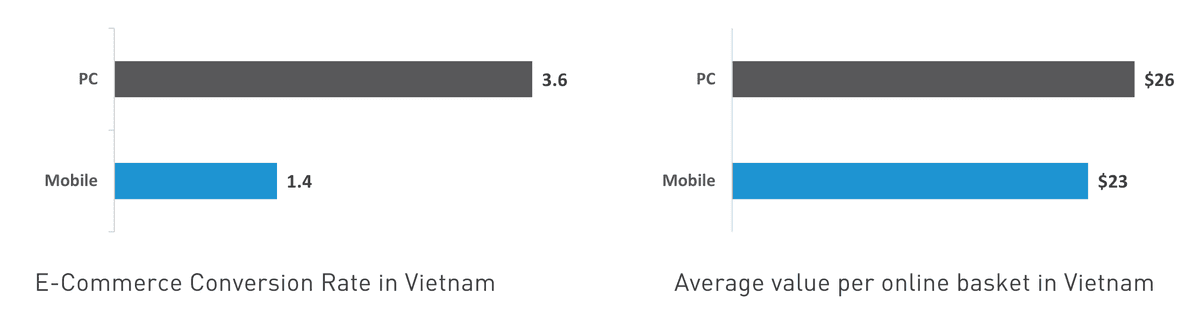
Theo iPrice.vn và Q&Me (2017), điện thoại di động chiếm 72% tổng lượt truy cập website TMĐT năm 2017, tăng 26% so với năm 2016. Có 53% người mua đặt hàng qua trình duyệt di động (tăng 6%) và 52% dùng ứng dụng mua sắm (tăng 12%). Tuy nhiên, tỷ lệ chuyển đổi trên di động chỉ đạt 1,4% (giỏ hàng 23 USD), thấp hơn nhiều mức 3,6% trên PC (giỏ hàng 26 USD) do người mua thường xem hàng trên điện thoại rồi chốt đơn trên máy tính.
Dịch chuyển sang sàn B2C và rào cản 88% thanh toán tiền mặt COD
Số liệu tháng 4–11/2017 của ecommerceIQ (2017) và SimilarWeb (2017) ghi nhận lưu lượng truy cập các sàn B2C tăng từ 164,03 triệu lên 189,97 triệu lượt. Ngược lại, nhóm diễn đàn C2C giảm từ 14,48 triệu xuống 10,36 triệu lượt và trang rao vặt P2P giảm từ 9,17 triệu xuống 7,14 triệu lượt.
| Nhóm sàn TMĐT | Tháng 4/2017 (triệu lượt) | Tháng 11/2017 (triệu lượt) | Biến động (%) |
|---|---|---|---|
| Sàn B2C (Lazada, Tiki, Sendo...) | 164,03 | 189,97 | +15,81% |
| Diễn đàn C2C (5giay, Muare, Enbac...) | 14,48 | 10,36 | -28,45% |
| Rao vặt P2P (Nhattao, Rongbay...) | 9,17 | 7,14 | -22,14% |
Theo IDG Vietnam (2017) và Q&Me (2017), dù 81% chủ tài khoản ngân hàng có dùng e-banking, chỉ 42% người trưởng thành Việt Nam sở hữu tài khoản ngân hàng. Do đó, 88% đơn hàng TMĐT vẫn thanh toán tiền mặt khi nhận hàng (COD) và chỉ 12% trả qua e-banking. Ngoài ra, Kantar TNS chỉ ra 44% người mua phàn nàn về chất lượng hàng hóa thực nhận.
"Các nhà bán lẻ trực tuyến cần tập trung hơn nữa vào việc củng cố niềm tin của người tiêu dùng thông qua việc đảm bảo chất lượng hàng hóa giao đến tay khách hàng và hỗ trợ thanh toán tiền mặt linh hoạt cho những người mua lần đầu." — Ông Nitin Nishandar, Giám đốc điều hành khu vực mảng Brand & Shopper, Kantar TNS (trang 37).
Thanh toán điện tử và hệ sinh thái Fintech di động trên nền tảng tiền mặt
Theo Statista (2017) và CK Finanzpro (2017), tổng giá trị giao dịch thanh toán điện tử tại Việt Nam đạt 6,14 tỷ USD cuối năm 2017 với 10 triệu người dùng ví điện tử. Thị trường dự kiến tăng trưởng kép (CAGR) 22%/năm để đạt 12,33 tỷ USD vào năm 2022. Định hướng của Chính phủ và Ngân hàng Nhà nước Việt Nam đặt mục tiêu giảm tỷ trọng tiền mặt về mức 20% và nâng tỷ lệ người có tài khoản ngân hàng lên 70% vào năm 2020.
| Phân khúc Fintech | Tỷ trọng 2017 (%) | Dự báo 2025F (%) | CAGR 2017–2025F (%) |
|---|---|---|---|
| Thanh toán số cá nhân | >89% | ~85% | 12,8% |
| Tài chính cá nhân | ~9% | ~9% | 31,2% |
| Tài chính doanh nghiệp | ~2% | ~6% | 35,9% |
Báo cáo của Solidiance (2018) tại trang 40 cho thấy Thanh toán số cá nhân chiếm trên 89% thị trường Fintech năm 2017 (CAGR 12,8% giai đoạn 2017–2025). Hai mảng tăng trưởng nhanh nhất là Tài chính cá nhân (CAGR 31,2%) và Tài chính doanh nghiệp (CAGR 35,9%, tăng tỷ trọng từ 2% lên 6% vào năm 2025). Dù vậy, khảo sát năm 2017 của Kantar TNS ghi nhận 46% người tiêu dùng trực tuyến ngại dùng thanh toán di động vì thiếu tài khoản ngân hàng hoặc sợ lộ dữ liệu. Doanh nghiệp có thể xem thêm danh mục kiểm tra khi tích hợp cổng thanh toán để tối ưu bước trả tiền.
"Thách thức lớn nhất đối với các nhà cung cấp dịch vụ thanh toán di động tại Việt Nam là thuyết phục những người dùng đang hài lòng với các phương thức thanh toán truyền thống nhận thấy giá trị vượt trội và sự an tâm khi chuyển sang nền tảng mới." — Ông Michael Nicholas, Giám đốc toàn cầu mảng Connected Solutions, Kantar TNS (trang 41).
Bản đồ hệ sinh thái Fintech và làn sóng thanh toán QR nửa đầu năm 2018
Báo cáo điểm danh 5 ứng dụng tài chính tiêu biểu gồm MoMo (M_Service), BankPlus (Viettel), Sổ Thu Chi MISA, ví Appota và Money Lover (Zoo Studio). Bản đồ Fintech Việt Nam (trang 43) gồm 9 mảng: Thanh toán (AppotaPay, VNPAY, MoMo, ZaloPay, NAPAS, 123Pay, Moca, Bảo Kim, AirPay, NgânLượng.vn, Payoo, VTC Pay...), Cho vay P2P & chấm điểm tín dụng (Tima, Mofin, Trusting Social...), Tài chính cá nhân, Blockchain, Chuyển tiền, InsurTech, Ngân hàng số (Timo) và Máy chủ dữ liệu (KDATA).
Nửa đầu năm 2018 ghi nhận cuộc thi Fintech Challenge Vietnam do Ngân hàng Nhà nước Việt Nam và Mekong Business Initiative tổ chức (Weezi Digital đạt giải Nhất, Kiu và Wecash đạt giải Nhì). Cùng kỳ, sự kiện Blockchain Festival Vietnam diễn ra ngày 24–25/05/2018, GrabPay gia nhập thị trường cùng GrabFood, còn mã thanh toán QR phủ rộng khắp các ngân hàng (TPBank, Maritime Bank, Sacombank, LienVietPostBank) và cây xăng PVOIL.
Thị trường game di động, giải thưởng eSports và chi phí quảng cáo CPI
Trên thị trường ứng dụng di động Việt Nam, mảng game bước vào giai đoạn thanh lọc mạnh trong nửa đầu năm 2018. Theo Statista (2017) và Adsota (2018), lượt tải game hàng tháng trên iOS và Android dao động từ 88 triệu (tháng 1/2018) đến 143 triệu (tháng 7/2017), đạt 124 triệu lượt vào tháng 5/2018. Ngược lại, doanh thu trung bình mỗi người dùng (ARPU) tăng từ 0,036 USD (tháng 5/2017) lên đỉnh 0,055 USD (tháng 1/2018) và đạt 0,049 USD vào tháng 5/2018.
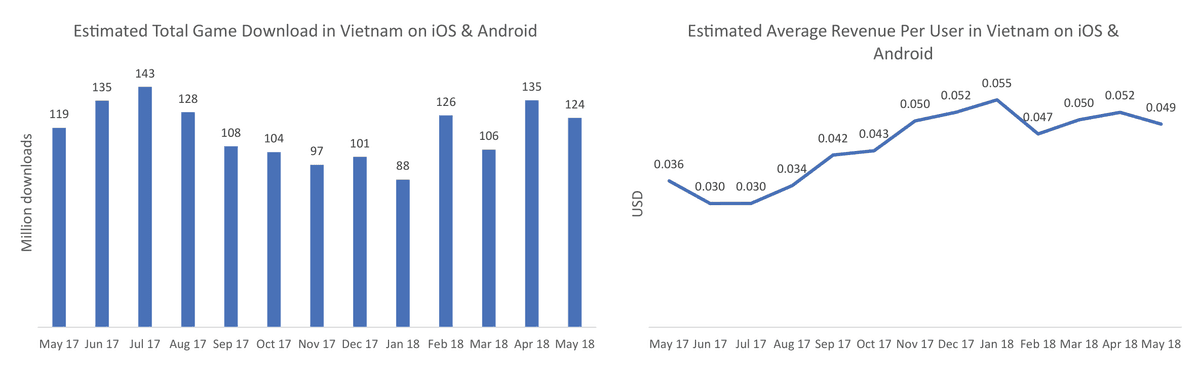
Trong hai quý đầu năm 2018, thị trường chỉ có 21 game di động mới phát hành nhưng có tới 47 game đóng cửa. Các nhà phát hành nhỏ rút lui trước áp lực chi phí, đòi hỏi quy trình vận hành bài bản như phân tích tại hướng dẫn phát hành game di động tại Việt Nam. Trong Top 100 game tải nhiều nhất H1/2018 theo Adsota (2018), dòng Action chiếm 22 tựa, Casual 16, Arcade 14 và Puzzle 11; dẫn đầu là MOBA (Honour of Kings / Liên Quân Mobile của Garena) và Battle Royale (Garena Free Fire, Rules of Survival, PUBG Mobile) cùng Helix Jump và My Talking Tom.
| Năm | Giải thưởng Di động (triệu VND) | Giải thưởng PC + Console (triệu VND) | Tổng giải thưởng (triệu VND) | Tỷ trọng Di động (%) |
|---|---|---|---|---|
| 2013 | 0 | 778 | 778 | 0,0% |
| 2014 | 0 | 1.559 | 1.559 | 0,0% |
| 2015 | 17 | 4.735 | 4.752 | 0,36% |
| 2016 | 2.071 | 6.508 | 8.579 | 24,14% |
| 2017 | 6.981 | 8.060 | 15.041 | 46,41% |
Theo Appota (2018), tổng giải thưởng eSports di động tại Việt Nam tăng vọt từ 17 triệu đồng (2015) lên 2.071 triệu đồng (2016) và đạt 6.981 triệu đồng năm 2017, tiệm cận mức 8.060 triệu đồng của PC + Console. Đội tuyển Liên Quân Mobile Việt Nam (nòng cốt là Team Flash) cũng giành quyền tham dự Asian Games 2018 tại Indonesia.
Chi tiêu quảng cáo di động và lợi thế CPI thấp tại Đông Nam Á
Theo eMarketer và IAB Singapore (2017), chi tiêu quảng cáo di động tại Việt Nam năm 2017 đạt 78 triệu USD, chiếm 36,6% tổng chi tiêu quảng cáo số (tăng từ 13,1% năm 2015 và 22,5% năm 2016). Tỷ trọng này dự kiến tăng lên 55,3% (2018), 67,4% (2019) và đạt 68% (200–220 triệu USD) vào năm 2020.
Lợi thế lớn của thị trường ứng dụng di động Việt Nam là chi phí cài đặt (CPI) thấp. Theo Adsota (2018) và Chartboost (2018), CPI trung bình tại Việt Nam đạt 0,38 USD trên iOS và 0,15 USD trên Android, thấp hơn nhiều mức 1,67 USD và 1,37 USD tại Singapore. Báo cáo cũng chỉ ra 4 xu hướng quảng cáo trong ứng dụng năm 2018:
- Quảng cáo video di động (Mobile Video Ads): định dạng có lượng yêu cầu hiển thị và hiệu quả tương tác cao nhất.
- Quy định ePrivacy và trình chặn quảng cáo (ITP): buộc các hệ thống programmatic ads phải điều chỉnh cách nhắm chọn dữ liệu.
- Đà tăng eCPM (Rising eCPMs): eCPM toàn cầu dự báo tăng khoảng 4% mỗi tháng trong năm 2018 nhờ thời lượng dùng ứng dụng tăng.
- Quảng cáo có thưởng (Rewarded Ads): tặng vật phẩm khi xem hết quảng cáo, giúp tối ưu doanh thu và trải nghiệm người dùng.
Độc giả có thể điền biểu mẫu trên trang để tải trọn bộ báo cáo PDF 60 trang do Appota phát hành.
Nguồn
- Vietnam Mobile App Market Report — First Half of 2018 (Báo cáo thị trường ứng dụng di động Việt Nam nửa đầu năm 2018), Công ty Cổ phần Appota (Appota Group), 11/07/2018, truy cập 31/10/2026
- Global Consumer Confidence Survey Q1 2018, The Conference Board, 01/05/2018, truy cập 31/10/2026
- Vietnam Internet & Mobile Internet User Forecast 2016–2022, Euromonitor International & Statista (cùng Appota), 01/03/2018, truy cập 31/10/2026
- Asia-Pacific Mobile User Segmentation & App Retention Benchmarks 2017, GSMA Intelligence & AppsFlyer, 01/11/2017, truy cập 31/10/2026
- The Connected Consumer Study / Consumer Barometer 2017: Vietnam, Google Consumer Barometer & DI-Marketing (cùng Adsota), 01/12/2017, truy cập 31/10/2026
- Vietnam Mobile OS, Screen Resolution & Q1 2018 Smartphone Market Share, StatCounter GlobalStats, Counterpoint Technology Market Research, IDC Indochina & BrandsVietnam, 01/05/2018, truy cập 31/10/2026
- Vietnam App Store & Google Play Publisher and Category Rankings 2017, Applyzer, 15/12/2017, truy cập 31/10/2026
- Connected Life 2017: Digital Attitude, E-Commerce Trust & Mobile Payment Barriers in Vietnam, Kantar TNS, 15/11/2017, truy cập 31/10/2026
- Vietnam E-Commerce Market Survey, Map of E-Commerce & Web Traffic Analytics 2017, Q&Me, iPrice Group, ecommerceIQ, SimilarWeb & IDG Vietnam, 20/12/2017, truy cập 31/10/2026
- Turning Cash into Cashless: Vietnam's Fintech Opportunity & Ecosystem Landscape 2018, Solidiance, CK Finanzpro, Mekong Business Initiative (MBI) & Fintechnews Singapore, 01/06/2018, truy cập 31/10/2026
- Vietnam Mobile Game Downloads, ARPU, Title Closures & eSports Prize Pool 2013–H1 2018, Appota & Adsota (cùng Statista, VnExpress), 01/07/2018, truy cập 31/10/2026
- Southeast Asia Mobile Advertising Spending & Cost Per Install (CPI) Benchmarks 2017–2020, eMarketer, IAB Singapore, Chartboost & Adsota, 01/04/2018, truy cập 31/10/2026