
Báo cáo thị trường di động Việt Nam quý 1/2017 của Appota
Báo cáo thị trường di động Việt Nam quý 1/2017 của Appota và Adsota ghi nhận 49 triệu người dùng Internet, 44 triệu thuê bao 3G và 72% dân số đô thị dùng smartphone. Người Việt dành 114 phút/ngày trên điện thoại (Zalo dẫn đầu OTT với 80%), doanh thu game chiếm 20,4% Đông Nam Á và eCPM AdMob xen kẽ trung bình đạt 0,27 USD.
Báo cáo thị trường di động Việt Nam quý 1/2017 của Appota và Adsota: 44 triệu thuê bao 3G, 72% smartphone đô thị, Zalo 80%, game mobile vượt PC và eCPM.
Điểm chính
- 44 triệu thuê bao 3GViệt Nam đạt 49 triệu người dùng Internet (hạng 16 thế giới), 131,9 triệu thuê bao di động và 44 triệu thuê bao 3G năm 2016 (tăng từ 22 triệu năm 2014 và 30 triệu năm 2015; số liệu VNTA ghi nhận 43.919.045 thuê bao 3G và 76.681.190 thuê bao 2G). Viettel chiếm 48% thị phần 3G, MobiFone chiếm 26% và VinaPhone chiếm 18% (Appota, Zing.vn, VNTA).
- 72% đô thị & 88% MillennialsTỷ lệ sở hữu smartphone tại đô thị Việt Nam tăng từ 20% (2013) lên 36% (2014), 55% (2015) và đạt 72% năm 2016, trong khi nông thôn đạt 53% (Consumer Barometer, TNS, Google, n = 1.000). Theo Comscore, độ phủ di động nhảy từ 69% ở toàn bộ người dùng lên 88% ở nhóm Millennials 18–34 tuổi (+19 điểm phần trăm).
- 68% Android / 84% iOS 10Android chiếm 68% thị phần smartphone Việt Nam, iOS chiếm 25% và hệ điều hành khác chiếm 7% (Appota, Asian Business Insight). Dữ liệu Apteligent tháng 12/2016 cho thấy 84% thiết bị iOS đã lên iOS 10 chỉ sau 3 tháng ra mắt, trong khi Android 7.0/7.1 Nougat sau 4 tháng vẫn dưới 1% và 42,94% máy Android dùng màn hình WVGA/qHD.
- 114 phút/ngày & 94% MXHNgười dùng Việt Nam dành trung bình 114 phút mỗi ngày trên smartphone (63 phút trình duyệt web di động và 51 phút trong ứng dụng), vượt mức 100 phút trên máy tính (TNS, Google, n = 1.000). Trung bình mỗi người cài 5 ứng dụng mới/tháng (Game dẫn đầu với 69%), trong khi 94% dùng mạng xã hội và 91% nhắn tin hàng ngày.
- 80% Zalo & 73% MessengerKhảo sát 1.200 người dùng smartphone của Appota ghi nhận Zalo dẫn đầu ứng dụng OTT tại Việt Nam với 80% độ phủ, theo sau là Facebook Messenger (73%), Viber (40%), Skype (37%) và Line (18%). Năm hoạt động phổ biến nhất trên OTT gồm nhắn tin văn bản (80%), gửi ảnh (58%), gọi thoại (56%), gọi video (40%) và tin nhắn thoại (23%).
- 85% COD & 36% LazadaThương mại điện tử Việt Nam tiến sát mốc 0,95 tỷ USD năm 2016 với hơn 31% giao dịch phát sinh từ ứng dụng và Lazada giữ 36% thị phần (Euromonitor, VNG). Khảo sát của Q&Me cho thấy 40% người mua dùng app smartphone, song 85% tổng người mua vẫn trả tiền mặt khi nhận hàng (COD), chỉ 8% chuyển khoản và 6% dùng thẻ.
- 20,4% doanh thu game ĐNÁNăm 2016 đánh dấu cột mốc doanh thu game mobile Việt Nam lần đầu vượt PC trong quy mô thị trường ~320 triệu USD, đóng góp 20,4% tổng doanh thu 783,10 triệu USD của 6 nước Đông Nam Á — đứng thứ hai sau Singapore (22,7%). Pokémon GO đạt 8,8 triệu lượt tải, còn VNG, Gamota, Garena, VTC thống lĩnh doanh thu.
- 75% thị phần Ads & 0,27 USD eCPMTrong bản trình chiếu Adsota quý 1/2017, Google và Facebook chiếm 75% chi tiêu quảng cáo số tại Việt Nam. Chỉ số eCPM quảng cáo xen kẽ AdMob trung bình tháng 1/2017 tại Việt Nam đạt 0,27 USD (so với 6,47 USD tại Mỹ), chi tiêu programmatic dự báo tăng từ 4 triệu USD (2015) lên 33 triệu USD (2019), đồng thời Adsota ra mắt sàn AppotaX.
Báo cáo thị trường di động Việt Nam quý 1/2017 (báo cáo Appota quý 1 2017) của Appota và Adsota ghi nhận cột mốc 49 triệu người dùng Internet, 44 triệu thuê bao 3G và 72% dân số đô thị dùng smartphone. Bài phân tích tổng hợp ấn phẩm PDF 27 trang Entering Vietnam Mobile Market 2017 của Appota cùng bản trình chiếu 23 trang Vietnam Mobile App Advertising & Monetization Report Q1 2017 của Adsota công bố tháng 4/2017.
Năm chuyển dịch trọng tâm của kỳ báo cáo gồm: ba nhà mạng lớn triển khai 4G, người Việt dành 114 phút/ngày trên smartphone, Zalo (80%) và Messenger (73%) dẫn dắt giao tiếp OTT, doanh thu game mobile Việt Nam lần đầu vượt PC để chiếm 20,4% khu vực Đông Nam Á, và quảng cáo ứng dụng di động chuyển sang đấu giá tự động (programmatic) với sàn AppotaX.
Mười sự kiện định hình thị trường di động Việt Nam trước thềm quý 1/2017 là gì?
Tại trang 3 của ấn phẩm PDF Entering Vietnam Mobile Market 2017, Appota điểm lại 10 sự kiện năm 2016 tạo nền tảng cho hoạt động kinh doanh di động bước vào quý 1/2017:
- Bigo Live tạo cơn sốt phát trực tiếp: Ứng dụng live-streaming thu hút lượng lớn người dùng trẻ Việt Nam tương tác thời gian thực.
- Samsung ngừng sản xuất Galaxy Note 7: Sự cố pin buộc hãng điện thoại dẫn đầu thị phần Android phải thu hồi dòng phablet chủ lực.
- Pokémon GO đạt gần 9 triệu lượt tải tại Việt Nam: Tựa game thực tế tăng cường (AR) cán mốc chính xác 8,8 triệu lượt tải (trang 25).
- Xử phạt công ty nội dung số Sam Media: Cơ quan quản lý xử lý nghiêm hành vi trừ cước SMS thiếu minh bạch, chấn chỉnh mảng thanh toán qua nhà mạng.
- Cấp phép 4G cho ba nhà mạng lớn: Viettel, MobiFone và VinaPhone nhận giấy phép triển khai thương mại 4G LTE cho năm 2017.
- Monkey Junior giành giải thưởng giáo dục quốc tế: Ứng dụng EdTech Việt Nam khẳng định năng lực xuất khẩu sản phẩm nội dung số ra toàn cầu.
- Ví điện tử MoMo gọi vốn 28 triệu USD: Khoản đầu tư do Standard Chartered Bank dẫn dắt thúc đẩy hạ tầng thanh toán di động.
- Doanh thu game mobile lần đầu vượt game PC: Trò chơi trên điện thoại chính thức vượt qua máy tính cá nhân về quy mô doanh thu.
- Lazada Việt Nam đạt GMV 7,8 triệu USD/ngày: Kỷ lục doanh số ngày cao điểm khẳng định quy mô thương mại điện tử nội địa.
- Việt Nam lọt nhóm 20 quốc gia đông người dùng Internet nhất: Với 49 triệu người dùng, Việt Nam xếp hạng 16 thế giới.
Hạ tầng 3G, tỷ lệ sở hữu smartphone và cấu trúc hệ điều hành tại Việt Nam đạt quy mô nào?
Chương đầu tiên của tài liệu PDF (trang 4–11) kết hợp số liệu của Appota, Zing.vn, Consumer Barometer (TNS / Google), Comscore, Asian Business Insight và Apteligent cùng thống kê Cục Viễn thông (VNTA) trên bản trình chiếu Vietnam Mobile App Advertising & Monetization Report Q1 2017 của Adsota (trang 4–6).
49 triệu người dùng Internet, 44 triệu thuê bao 3G và thị phần nhà mạng
Tại trang 4–5 của báo cáo PDF, Appota ghi nhận dân số Việt Nam vượt 93 triệu người (48% nam, 52% nữ), với 49 triệu người dùng Internet hoạt động, 131,9 triệu thuê bao di động và 38 triệu người dùng mạng xã hội di động.
Trên bảng xếp hạng 20 quốc gia đông người dùng Internet nhất năm 2016 (trang 5), Việt Nam đứng thứ 16 với 49,0 triệu người, xếp sau Trung Quốc (721,4M), Ấn Độ (462,1M), Mỹ (286,9M), Brazil (139,1M), Indonesia (132,7M), Nhật Bản (115,1M), Nga (103,1M), Nigeria (97,2M), Đức (71,7M), Mexico (69,0M), Bangladesh (63,2M), Anh (60,2M), Iran (56,7M), Pháp (55,8M) và Philippines (54,0M). Việt Nam xếp trên Thổ Nhĩ Kỳ (46,0M), Hàn Quốc (45,3M), Thái Lan (41,0M) và Ý (39,2M); tại Đông Nam Á (trang 4 SlideShare), Malaysia đạt 21,5M người.
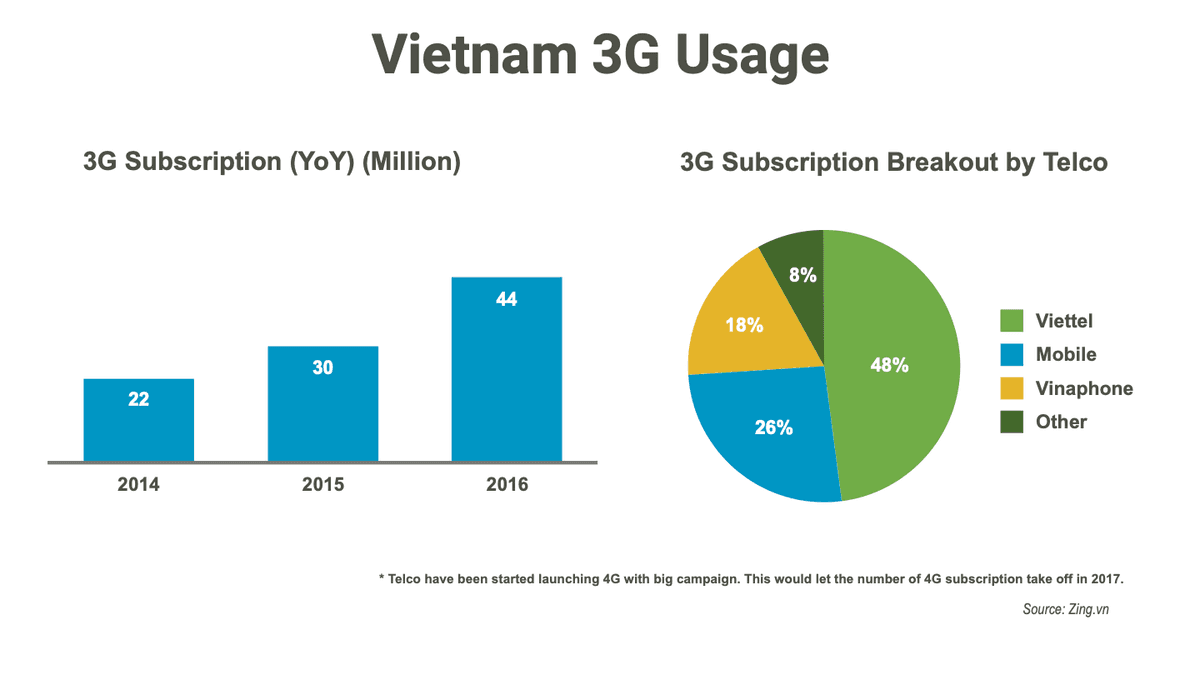
Theo Zing.vn (trang 6 PDF), thuê bao 3G tại Việt Nam tăng gấp đôi từ 22 triệu (2014) lên 30 triệu (2015) và đạt 44 triệu thuê bao năm 2016. Bản trình chiếu Adsota (trang 4) dẫn số liệu VNTA ghi nhận 43.919.045 thuê bao 3G và 76.681.190 thuê bao 2G. Về thị phần 3G: Viettel chiếm 48%, MobiFone chiếm 26% (biểu đồ in nhầm thành "Mobile"), VinaPhone chiếm 18% và nhà mạng khác chiếm 8%.
72% dân số đô thị sở hữu smartphone và 88% thế hệ Millennials truy cập di động
Theo Consumer Barometer (TNS / Google, n = 1.000, trang 7 PDF), tỷ lệ sở hữu smartphone tại đô thị Việt Nam tăng từ 20% (2013) lên 36% (2014), 55% (2015) và đạt 72% năm 2016, trong khi nông thôn đạt 53%.
Tại trang 8 PDF, Comscore đối chiếu độ phủ di động (Desktop only, Multi-Platform, Mobile only) giữa toàn bộ người dùng (All Users) và nhóm Millennials (18–34 tuổi):
| Quốc gia (Comscore, tr.8 PDF) | All Users | Millennials (18–34) | Mức tăng | Cơ cấu Millennials (Chỉ PC / Đa nền tảng / Chỉ di động) |
|---|---|---|---|---|
| Việt Nam | 69% (~30% PC, ~33% đa, ~36% mobile) | 88% | +19 điểm % | ~12% PC / ~38% đa nền tảng / ~50% chỉ di động |
| Malaysia | 68% (~32% PC, ~30% đa, ~38% mobile) | 87% | +19 điểm % | ~13% PC / ~36% đa nền tảng / ~51% chỉ di động |
| Singapore | 85% (~15% PC, ~55% đa, ~30% mobile) | 91% | +6 điểm % (in +7 pts) | ~9% PC / ~60% đa nền tảng / ~31% chỉ di động |
| Anh (UK) | 71% (~29% PC, ~47% đa, ~24% mobile) | 89% | +18 điểm % | ~11% PC / ~55% đa nền tảng / ~34% chỉ di động |
| Mỹ (USA) | 76% (~24% PC, ~51% đa, ~25% mobile) | 94% | +18 điểm % | ~6% PC / ~59% đa nền tảng / ~35% chỉ di động |
Tại Việt Nam, một nửa nhóm 18–34 tuổi (~50%) chỉ truy cập Internet bằng di động. Đồng thời, số liệu StatCounter, Statista và eMarketer (trang 6 SlideShare) ghi nhận điện thoại chiếm 34% tổng lưu lượng web Việt Nam năm 2016, xếp sau Indonesia (69%), Thái Lan (66%), Singapore (53%) và Malaysia (44%).
Android chiếm 68%, iOS 10 đạt 84% sau 3 tháng nhưng Android Nougat dưới 1%
Tại trang 9 PDF, Appota và Asian Business Insight ghi nhận hệ điều hành smartphone Việt Nam gồm 68% Android, 25% iOS và 7% Khác (Other). Tỷ trọng iOS của Việt Nam (25%) đứng thứ ba Đông Nam Á:
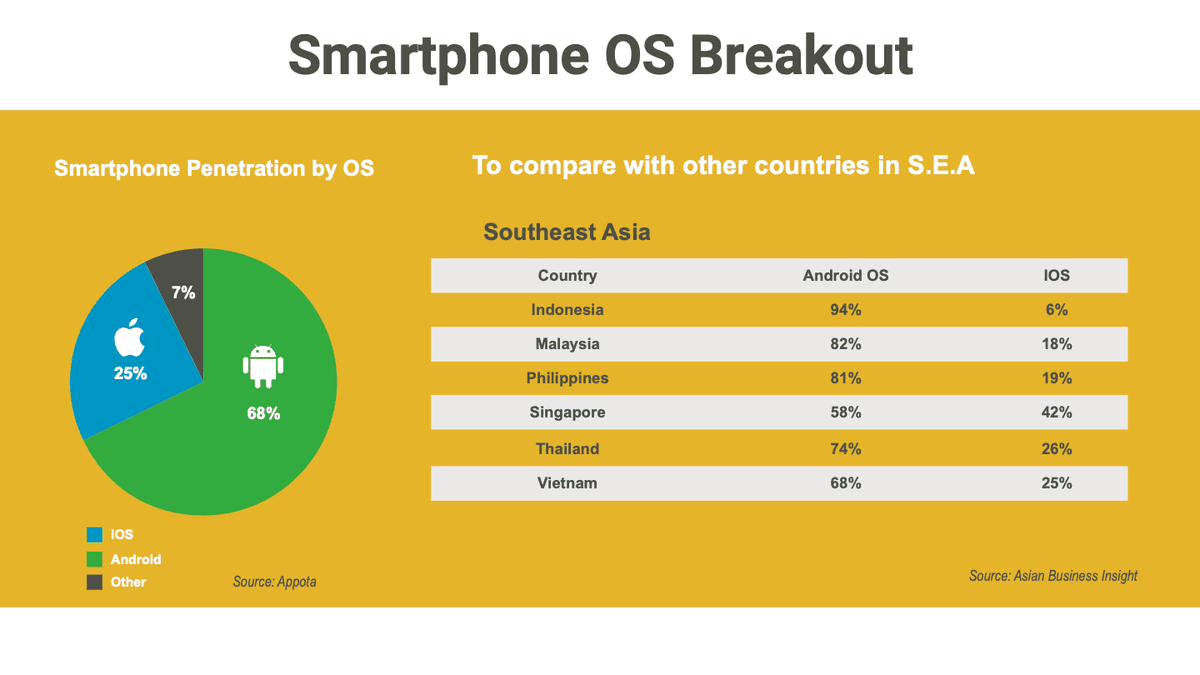
- Thị phần Android / iOS tại Đông Nam Á (trang 9): Indonesia (94% / 6%), Malaysia (82% / 18%), Philippines (81% / 19%), Thái Lan (74% / 26%), Việt Nam (68% / 25%, lược 7% Other ở bảng 2 cột) và Singapore (58% / 42%).
- Tốc độ nâng cấp hệ điều hành (Apteligent, 01/01–01/12/2016, trang 10): Phát hành ngày 13/09/2016, iOS 10 đạt ~84% thiết bị iOS vào tháng 12/2016 (iOS 9 giảm từ đỉnh ~91% xuống ~15%, iOS 8 ~3%, iOS 7 ~1%). Ngược lại, Android Nougat (7.0/7.1) ra mắt cuối tháng 8/2016 nhưng sau 4 tháng vẫn dưới 1% (Marshmallow 6.0 tăng lên ~58%, Lollipop 5.0–5.1 giảm còn ~36%, KitKat 4.4 còn ~23%, Jelly Bean còn ~10%).
- Độ phân giải màn hình Android Việt Nam (trang 11): WVGA 480×800 (28,71%), HD 720×1280 (26,12%), HD 720×1184 (15,78%), Full HD 1920×1080 (15,16%) và qHD 540×960 (14,23%) — tức 84,84% máy có màn hình từ HD trở xuống.
Hành vi người dùng ứng dụng và cuộc đua OTT giữa Zalo, Messenger diễn ra thế nào?
Chương thứ hai của báo cáo PDF (trang 12–19) đo lường thời lượng trực tuyến, tần suất mở ứng dụng và thói quen giao tiếp OTT.
114 phút trực tuyến mỗi ngày trên smartphone và ma trận 15 danh mục ứng dụng
Theo khảo sát TNS / Google (n = 1.000, trang 15–16 PDF), người Việt dành 114 phút/ngày trực tuyến trên smartphone (63 phút trình duyệt web di động và 51 phút trong ứng dụng), vượt mức 100 phút/ngày trên máy tính. Trung bình mỗi người cài 5 ứng dụng mới mỗi tháng (hình điện thoại trang 16 in nhầm thành "+5% app installed each month").
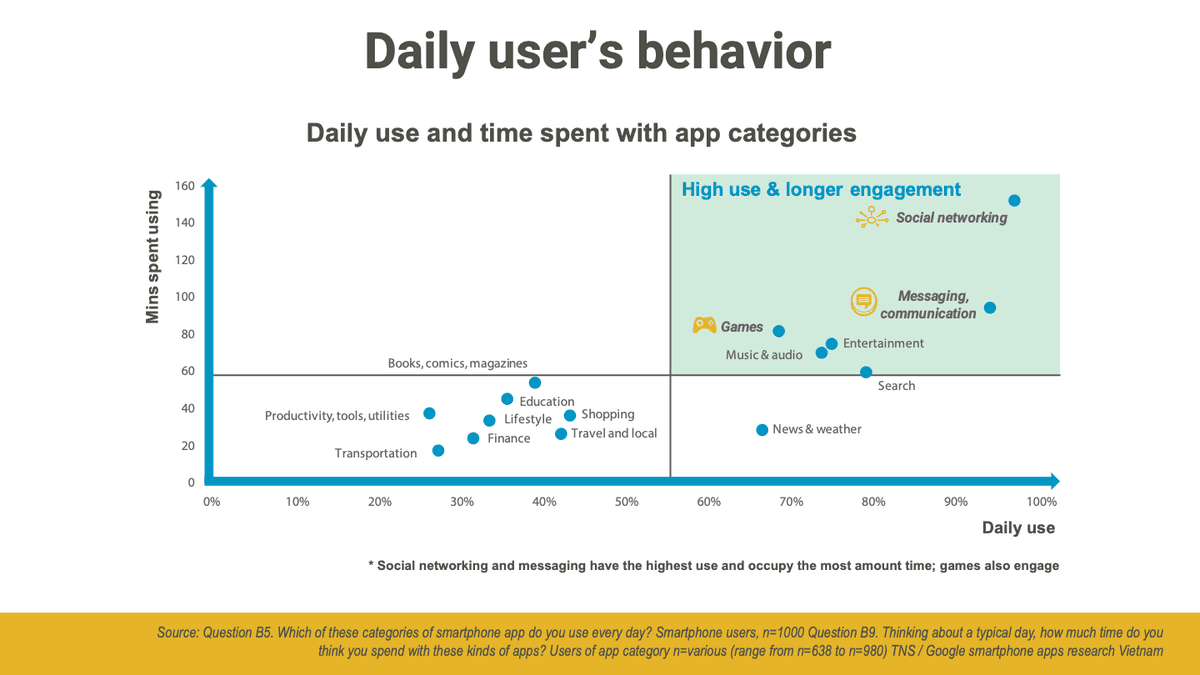
Bảng dưới đây tổng hợp tỷ lệ cài mới (trang 16), tần suất sử dụng (trang 17) và thời lượng gắn bó mỗi ngày (trang 13, n = 638–980):
| Danh mục (TNS / Google, tr.13, 16, 17 PDF) | Cài mới/tháng | Dùng hàng ngày | Thường xuyên | Thời lượng/ngày |
|---|---|---|---|---|
| Mạng xã hội | 68% | 94% | 4% (98%) | ~150 phút |
| Nhắn tin & liên lạc | 66% | 91% | 4% (95%) | ~95 phút |
| Tìm kiếm | 62% | 87% | 10% (97%) | ~58–60 phút |
| Giải trí & Đa phương tiện | 63% | 73% | 14% (87%) | ~75 phút |
| Âm nhạc & Âm thanh | 62% | 72% | 13% (85%) | ~70 phút |
| Trò chơi (Games) | 69% (Dẫn đầu) | 67% | 10% (77%) | ~80 phút |
| Tin tức & Thời tiết | 58% | 65% | 14% (79%) | ~28 phút |
| Mua sắm & TMĐT | 55% | 43% | 21% (64%) | ~35 phút |
| Du lịch & Địa phương | Ngoài Top 10 | 42% | 21% (63%) | ~26 phút |
| Sách, truyện, tạp chí | 59% | 39% | 17% (56%) | ~54 phút |
| Giáo dục | 57% | ~35%–36% | Không tách | ~45 phút |
Bốn danh mục còn lại trên đồ thị trang 13 gồm: Phong cách sống (~33% dùng hàng ngày, ~33 phút), Tài chính (~31%, ~24 phút), Vận chuyển (~27%, ~18 phút) và Hiệu suất, công cụ (~26%, ~38 phút). Theo khung giờ trong ngày (trang 14), lượt hiển thị trên Phone tăng sớm từ 07h–10h, Desktop đạt đỉnh giờ hành chính (10h–17h, slide in nhầm 10am - 5am), còn Phone và Tablet đạt đỉnh cao nhất vào giờ vàng buổi tối (20h–24h).
Zalo dẫn đầu OTT với 80%, Messenger bám sát 73% và xu hướng Chatbot B2C
Khảo sát 1.200 người dùng smartphone của Appota (trang 18 PDF, chọn tối đa 3 ứng dụng) cho thấy Zalo dẫn đầu với 80%, theo sát là Facebook Messenger (73%), vượt xa Viber (40%), Skype (37%), Line (18%), Yahoo (11%), Tango (9%), WeChat (5%), WhatsApp (4%), Kakao Talk (3%) và Khác (6%).
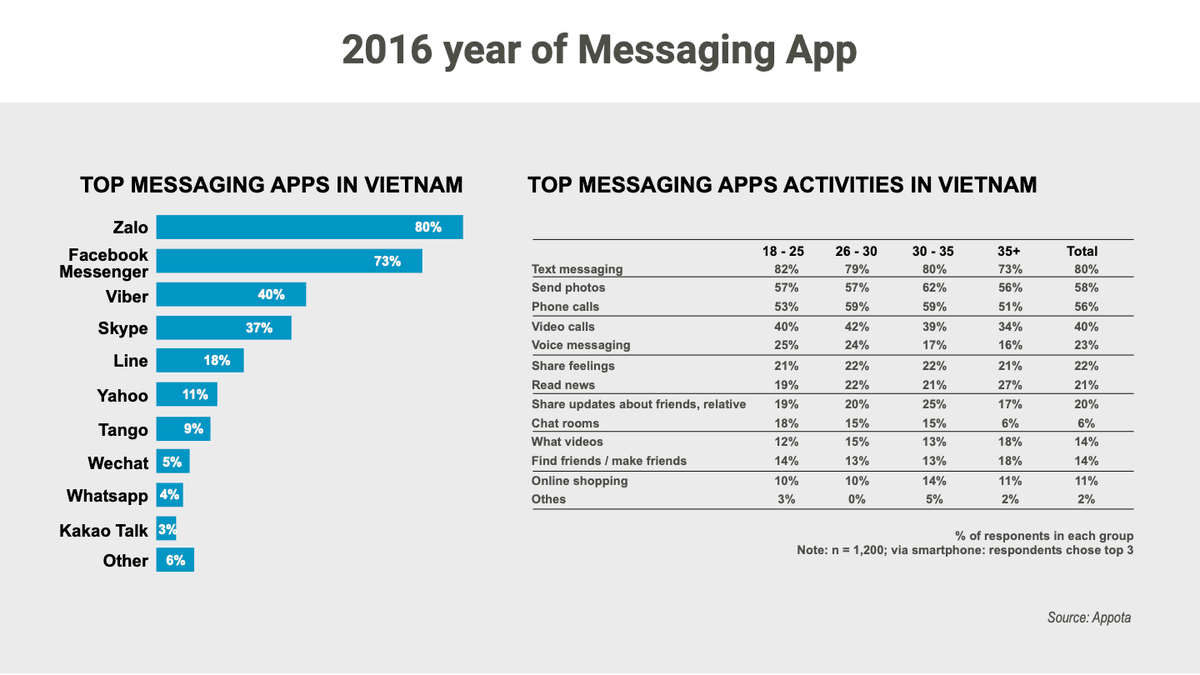
Tỷ lệ 13 hoạt động trên ứng dụng OTT phân theo độ tuổi tại trang 18:
| Hoạt động OTT (Appota, n = 1.200) | 18–25 | 26–30 | 30–35 | 35+ | Toàn mẫu |
|---|---|---|---|---|---|
| Nhắn tin văn bản | 82% | 79% | 80% | 73% | 80% |
| Gửi hình ảnh | 57% | 57% | 62% | 56% | 58% |
| Gọi điện thoại | 53% | 59% | 59% | 51% | 56% |
| Gọi video | 40% | 42% | 39% | 34% | 40% |
| Tin nhắn thoại | 25% | 24% | 17% | 16% | 23% |
| Chia sẻ cảm xúc | 21% | 22% | 22% | 21% | 22% |
| Đọc tin tức | 19% | 22% | 21% | 27% | 21% |
| Cập nhật bạn bè, người thân | 19% | 20% | 25% | 17% | 20% |
| Xem video (in "What videos") | 12% | 15% | 13% | 18% | 14% |
| Tìm bạn / Kết bạn | 14% | 13% | 13% | 18% | 14% |
| Mua sắm trực tuyến | 10% | 10% | 14% | 11% | 11% |
| Phòng trò chuyện | 18% | 15% | 15% | 6% | 6% |
| Hoạt động khác (in "Othes") | 3% | 0% | 5% | 2% | 2% |
Tại trang 19, báo cáo ghi nhận các cổng API của Messenger, Zalo và Line kết nối trực tiếp vào phần mềm giao tiếp doanh nghiệp – khách hàng (B2C), kết hợp tư vấn viên với Chatbot và AI để tự động hóa thanh toán hóa đơn, mua sắm và chăm sóc khách hàng.
Thương mại di động Việt Nam tăng trưởng ra sao khi 85% đơn hàng vẫn trả tiền mặt COD?
Tại trang 20 PDF, dữ liệu Euromonitor và VNG cho thấy quy mô thương mại điện tử Việt Nam tăng từ ~0,45 tỷ USD (2013) lên ~0,60 tỷ USD (2014), ~0,80 tỷ USD (2015) và tiệm cận 0,95 tỷ USD năm 2016 (trục tung biểu đồ gốc ghi nhầm đơn vị USD (Million) cho dải 0,0–1,0 tỷ USD), trong đó m-commerce đạt khoảng 0,45 tỷ USD. Hơn 31% giao dịch mua sắm trực tuyến đến từ ứng dụng di động, ngành hàng thực phẩm (Food) được đặt qua điện thoại nhiều hơn laptop, Lazada giữ 36% thị phần, 49% người mua chi 10–20 USD/đơn và hơn 30% mua 2–3 lần/tháng.
| Hạng mục TMĐT (Q&Me, tr.21–22 PDF) | Phân khúc | Tỷ lệ | Đặc điểm vận hành |
|---|---|---|---|
| Máy tính tại nhà (Home PC) | Sử dụng / Thâm nhập | 52% / 31% | Kênh đặt hàng truyền thống lớn nhất |
| Trình duyệt smartphone | Sử dụng / Thâm nhập | 47% / 25% | Đứng thứ hai nhờ lưu lượng mạng xã hội |
| Ứng dụng smartphone (App) | Sử dụng / Thâm nhập | 40% / 23% | Lazada (10–50M tải) tặng voucher 50.000 VND |
| Máy tính văn phòng (Office PC) | Sử dụng / Thâm nhập | 29% / 17% | Mua sắm giờ hành chính |
| Máy tính bảng (Browser / App) | Sử dụng / Thâm nhập | 9% (2%) / 6% (1%) | Tỷ trọng nhỏ theo độ phủ tablet |
| Thanh toán: Toàn mẫu (All) | COD / CK / Thẻ | 85% / 8% / 6% | COD áp đảo gây tỷ lệ hủy đơn cao |
| Thanh toán: Mua nhiều (Heavy) | COD / CK / Thẻ | 76% / 14% / 10% | 24% giao dịch chuyển sang CK và thẻ |
| Thanh toán: Mua ít (Light) | COD / CK / Thẻ | 90% / 5% / 4% | 9/10 đơn phụ thuộc thu hộ tiền mặt |
Bên cạnh Lazada (B2C), trang 21 điểm tên Chợ Tốt (C2C, 1–5M tải), iCheck (quét mã vạch, 1–5M tải) và Quà tặng Galaxy (1–5M tải). Để giảm tỷ lệ hủy đơn do phụ thuộc 85% vào COD, doanh nghiệp cần tối ưu luồng trả trước theo checklist tích hợp cổng thanh toán trực tuyến.
Vì sao doanh thu game mobile Việt Nam vượt PC và đứng thứ hai Đông Nam Á?
Tại trang 23 PDF, tổng doanh thu thị trường game Việt Nam tăng từ ~260 triệu USD (2013) lên ~275 triệu USD (2014), ~290 triệu USD (2015) và đạt ~320 triệu USD năm 2016. Năm 2016 là cột mốc lịch sử khi doanh thu game mobile Việt Nam (~160 triệu USD) chính thức vượt qua game PC.
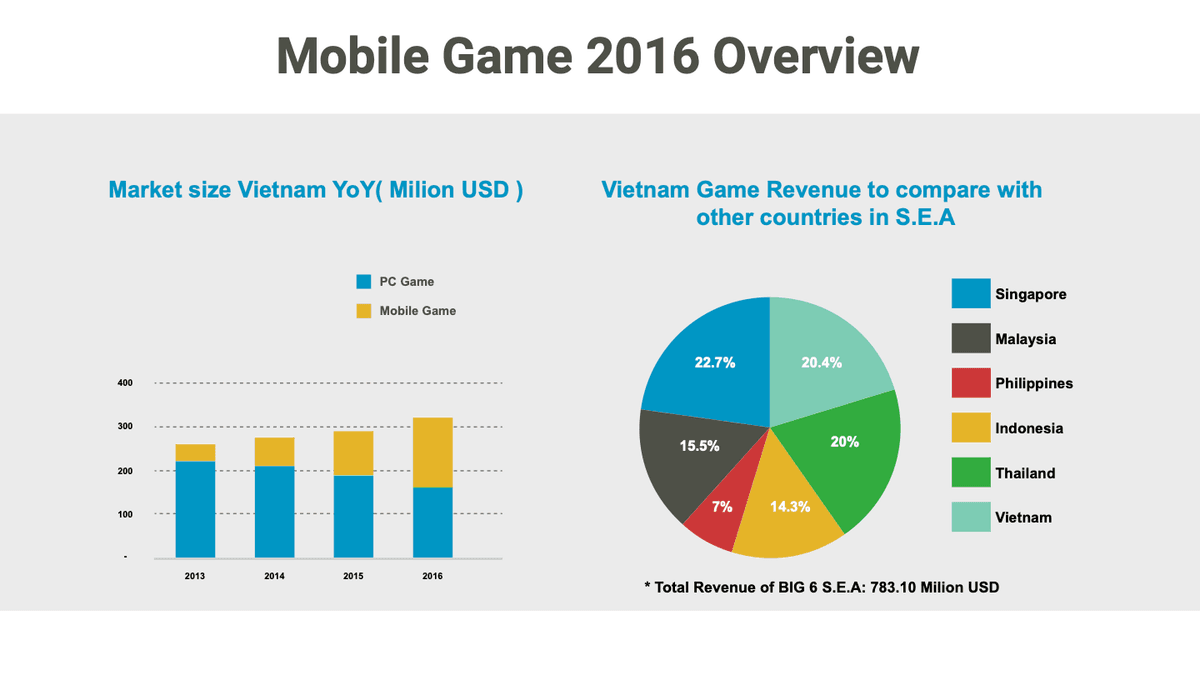
Trong tổng doanh thu 783,10 triệu USD của 6 thị trường game lớn nhất Đông Nam Á (Big 6 SEA Game Revenue, trang 23): Singapore dẫn đầu với 22,7%, Việt Nam đứng thứ hai với 20,4% (~159,8 triệu USD), xếp trên Thái Lan (20%), Malaysia (15,5%), Indonesia (14,3%) và Philippines (7%).
Tại trang 24, năm tựa game mobile thành công nhất năm 2016 gồm Ỷ Thiên 3D (Gamota), Võ Lâm Truyền Kỳ Mobile (VNG), Liên Quân Mobile (Garena), Ngôi Sao Thời Trang 360mobi (VNG) và Tập Kích (VTC Mobile), gắn với 5 nhà phát hành lớn (Gamota, VNG, VTC Game, VTC Mobile, Garena).
Tại trang 25, ba tựa game quốc tế dẫn đầu lượt tải gồm Pokémon GO (8,8 triệu lượt tải), Talking Tom (8,1 triệu) và Slither.io (7,0 triệu) nhưng khó thu tiền trực tiếp do hạn chế thẻ quốc tế. Các studio ngoại có thể tham khảo cẩm nang phát hành game mobile tại Việt Nam để cấu trúc cổng nạp nội địa.
Quảng cáo ứng dụng di động Việt Nam quý 1/2017 đạt mức eCPM nào?
Bản trình chiếu 23 trang Vietnam Mobile App Advertising & Monetization Report Q1 2017 của Adsota (linkView) cung cấp bộ số liệu chuyên sâu về kho ứng dụng, thị phần chi tiêu quảng cáo và chỉ số eCPM Việt Nam.
Google và Facebook chiếm 75% chi tiêu quảng cáo số khi kho ứng dụng đạt 5 triệu app
Theo Statista và AppBrain tính đến tháng 3/2017 (trang 7–8 SlideShare), Google Play đạt 2.800.000 ứng dụng (Game chiếm 18%), Apple App Store đạt 2.200.000 ứng dụng (Game chiếm 25%), theo sau là Windows Store (669.000), Amazon Appstore (600.000) và BlackBerry World (234.500). Tại Việt Nam (trang 11, nguồn Kantar Media, Google, VNG, Statista), Google và Facebook chiếm tới 75% tổng chi tiêu quảng cáo số, chỉ để lại 25% cho toàn bộ các mạng quảng cáo khác.
Chỉ số eCPM đạt 0,27 USD trên AdMob Interstitial và biến động 4 mạng quý 1/2017
Theo Adtapsy và Adsota tháng 1/2017 (trang 12 SlideShare), dải eCPM quảng cáo xen kẽ (AdMob Interstitial) toàn cầu tập trung ở mức 1,00–1,99 USD (26,3% quốc gia), 0,01–0,99 USD (21,1%), 2,00–2,99 USD (19,2%) và 3,00–3,99 USD (7,6%). Trong khi nhóm dẫn đầu đạt 6,47 USD tại Mỹ, 6,16 USD tại Úc, 4,28 USD tại Na Uy, 3,29 USD tại Canada và 2,02 USD tại New Zealand, mức eCPM trung bình tháng 1/2017 tại Việt Nam đạt 0,27 USD (đỉnh theo mùa giai đoạn 04/2015–01/2017 đạt 1,39–2,01 USD).
Dữ liệu Appodeal từ tháng 12/2016 đến tháng 4/2017 (trang 13–14 SlideShare) đo lường eCPM thực tế tại Việt Nam qua 4 mạng:
| Mạng quảng cáo (Appodeal, 12/2016–04/2017) | eCPM Android | eCPM iOS | Đặc điểm khai thác quý 1/2017 |
|---|---|---|---|
| AdMob (CPC) | ~0,30–0,45 USD | ~0,55–0,95 USD | Tỷ lệ lấp đầy ổn định ở banner và xen kẽ |
| Facebook (CPM) | ~0,55–0,90 USD | ~0,90–1,50 USD | Giá thầu cao nhờ định danh mạng xã hội |
| Unity Ads (CPI Video) | ~0,55–1,05 USD | ~1,00–1,45 USD | Nguồn thu video chủ lực cho studio game |
| AdColony (CPM Video) | ~0,65–0,95 USD | ~1,60–2,80 USD | Video HD trên iOS đạt eCPM gấp 2–3 lần Android |
Trang 15 khuyến nghị nhà phát triển đặt quảng cáo tại điểm nghỉ tự nhiên, giới hạn tần suất hiển thị, tránh đặt sát nút thao tác và ưu tiên video có thưởng. Diễn biến kỳ kế tiếp được cập nhật tại báo cáo quảng cáo ứng dụng di động quý 2/2017.
Sáu xu hướng 2017, đà tăng 8,25 lần của Programmatic và sự kiện ra mắt AppotaX
Từ trang 17 đến trang 22 SlideShare, Adsota điểm lại 6 xu hướng năm 2017: (1) Chống gian lận quảng cáo (Ad Fraud), (2) Quảng cáo AR/VR, (3) Chatbot tiếp thị, (4) Trình chặn quảng cáo (Ad Blocking), (5) Sự thoái trào của cài đặt có thưởng (Fall of Incentive Install) và (6) Quảng cáo tự động (Programmatic).
Theo Statista và eMarketer (trang 19), chi tiêu quảng cáo programmatic giai đoạn 2015–2019 tại Việt Nam tăng gấp 8,25 lần từ 4 triệu USD lên 33 triệu USD — nhân quy mô nhanh hơn Indonesia (40 lên 244 triệu USD), Thái Lan (13 lên 51 triệu USD), Singapore (13 lên 40 triệu USD) và Malaysia (34 lên 77 triệu USD). Trong quý 1/2017 (trang 20–22), cùng việc YouTube yêu cầu 10.000 lượt xem trọn đời mới bật kiếm tiền, Adsota ra mắt AppotaX — giải pháp Google Mobile In-App DFP for Small Business và Ad Exchange độc quyền tại Việt Nam.
Hệ sinh thái di động Việt Nam quý 1/2017 quy tụ những mắt xích nào?
Tại trang 26–27 của báo cáo PDF, Appota tổng kết bản đồ Hệ sinh thái di động Việt Nam gồm 9 nhóm đơn vị:
- Nhà phát hành (Publisher): Gamota, VNG, VTC Game, VTC Mobile, Garena, SohaGame, ME Corp, Vega Game, TeaMobi, Asiasoft, VTC Online cùng NetEase Games, Gamevil và Mobvista.
- Quảng cáo & Tiếp thị (Advertising & Marketing): Adsota, Admicro, Adtima, CleverAds, Ambient Digital, Admatic, AdFlex, Ecomobi và Adways.
- Mạng xã hội, Livestream & Thanh toán: Facebook, Zalo, YouTube, Instagram, Skype, Line; Bigo Live, Facebook Live, TalkTV; cùng 14 cổng/ví thanh toán (AppotaPay, MoMo, ZaloPay, Payoo, VTC Pay, OnePAY, 1Pay, BaoKim.vn, NgânLượng.vn, SohaPay, Smartlink, OnOnPay, Moca, Paymentwall).
- Truyền thông, Hạ tầng, Nhà mạng & Sự kiện: GenK, ICTnews, VnExpress, CafeF, GameK.vn, GameHub.vn; VCCloud, KDATA, Mắt Bão, Nhân Hòa, vHost; Viettel, MobiFone, VinaPhone, Vietnamobile; cùng Vietnam Mobile Day, Bluebird Award và Echelon Vietnam.
Tính đến quý 1/2017 (trang 27), Appota phục vụ hơn 30 triệu người dùng và hơn 15.000 nhà phát triển, nhà quảng cáo, đối tác toàn cầu qua 3 mảng: phát hành game (Gamota), quảng cáo di động (Adsota / AppotaX) và thanh toán (AppotaPay). Với các doanh nghiệp trong lĩnh vực game và ứng dụng di động, dữ liệu thị trường di động Việt Nam quý 1/2017 là cơ sở thực chứng để kết hợp độ phủ Android (68%) với hiệu suất thu tiền cao trên iOS (25% thị phần, 84% lên iOS 10, eCPM video gấp 2–3 lần) và mạng lưới OTT nội địa khi hạ tầng 4G đi vào vận hành.
Nguồn
- Entering Vietnam Mobile Market 2017 — Báo cáo thị trường di động Việt Nam quý 1/2017 (PDF 27 trang), Công ty Cổ phần Appota (Appota Inc.), 01/04/2017, truy cập 02/11/2026
- Vietnam Mobile App Advertising & Monetization Report Q1 2017 — Báo cáo quảng cáo và kiếm tiền trên ứng dụng di động Việt Nam quý 1/2017 (SlideShare 23 trang), Công ty Cổ phần Adsota (Adsota — thuộc Appota Group), 22/04/2017, truy cập 02/11/2026
- Vietnam Internet Demographic, 3G Subscriptions (2014–2016) & Telco Market Share, Appota, Zing.vn & Cục Viễn thông (VNTA), 31/03/2017, truy cập 02/11/2026
- Consumer Barometer — Google Smartphone Apps Research Vietnam (TNS, n = 1,000), Google & TNS (Consumer Barometer), 31/12/2016, truy cập 02/11/2026
- Multi-Platform & Mobile Reach Among All Users vs. Millennials (Comscore) & SEA Mobile Web Traffic (StatCounter, Statista, eMarketer), Comscore, StatCounter, Statista & eMarketer, 31/12/2016, truy cập 02/11/2026
- Southeast Asia Smartphone OS Breakout & Mobile OS / Screen Fragmentation Trends 2016, Appota, Asian Business Insight & Apteligent, 15/12/2016, truy cập 02/11/2026
- Vietnam Messaging App Market Share & Activities by Age Group (2016, n = 1,200), Appota Research, 15/01/2017, truy cập 02/11/2026
- Vietnam Mobile Commerce Overview, Shopping Devices & Payment Methods (2016), Euromonitor, VNG & Q&Me Vietnam Market Research, 31/12/2016, truy cập 02/11/2026
- Vietnam & Big 6 SEA Game Market Revenue and Top Mobile Games 2016, Appota & Gamota, 31/03/2017, truy cập 02/11/2026
- App Store Catalog, Digital Ad Spend Share, AdMob/Appodeal eCPM Benchmarks & SEA Programmatic Ad Spending (2015–2019), Statista, AppBrain, Kantar Media, Adtapsy, Appodeal, eMarketer & Adsota, 20/04/2017, truy cập 02/11/2026
