
Báo cáo quảng cáo ứng dụng di động và doanh thu app Việt Nam quý 2/2017
Báo cáo quảng cáo ứng dụng di động Việt Nam quý 2/2017 của Adsota phân tích chi phí thu hút cài đặt và mô hình doanh thu trên Android (67%) cùng iOS (29,4%). CPI game tại Việt Nam đạt 0,61 USD trên Android và 0,71 USD trên iOS (Chartboost), trong khi quảng cáo in-app tạo ra 56% doanh thu nhà phát hành toàn cầu (AdColony).
Phân tích thị phần thiết bị, cơ cấu kho ứng dụng, mức CPI game 0,61–0,71 USD, biến động eCPM nửa đầu năm 2017 và chỉ báo tối ưu LTV tại Việt Nam từ Adsota.
Điểm chính
- 67% Android & 73,1% iOSAndroid chiếm 67% hệ điều hành điện thoại di động tại Việt Nam (iOS đạt 29,4%, khác 4,0%), ngược lại iOS áp đảo 73,1% thị phần máy tính bảng (Android đạt 26,7%) theo dữ liệu của Appota và StatCounter.
- 70,8% thị phần mua máySamsung (47,6%) và Oppo (23,2%) chiếm tổng cộng 70,8% lượng điện thoại mua mới nửa đầu năm 2017 tại Việt Nam, bỏ xa Apple ở mức 8,9% doanh số bán lẻ dù lưu lượng iOS hoạt động đạt 29,4% (GfK, StatCounter, tháng 5/2017).
- 35 triệu người dùng FBQuy mô người dùng Facebook tại Việt Nam (tương đương 70% cộng đồng trực tuyến, xếp thứ 7 thế giới); Facebook và YouTube cùng đạt 51% độ phủ mạng xã hội, còn Messenger (37%) và Zalo (30%) dẫn đầu nhóm nhắn tin (Statista, We Are Social, 2017).
- 85,7% và 49,8% GrossingTỷ trọng danh mục Game trong nhóm ứng dụng doanh thu cao nhất Việt Nam trên Google Play (85,7%) và Apple App Store (49,8%); nhóm ngoài game nổi bật trên iOS gồm Chỉnh sửa ảnh (8,1%), Giáo dục (7,3%) và Hiệu suất (5,0%) theo Applyzer (tháng 7/2017).
- 0,61 USD và 0,71 USD CPIChi phí cài đặt game mobile (CPI) trung bình tại Việt Nam tháng 7/2017 trên Android (0,61 USD — cao thứ 2 Đông Nam Á sau Singapore 1,38 USD) và iOS (0,71 USD), thấp hơn 4–5 lần các thị trường phát triển như Mỹ hay Nhật Bản (Adsota, Chartboost).
- 56% thu từ quảng cáoTỷ trọng doanh thu nhà phát hành di động toàn cầu đến từ quảng cáo trong ứng dụng (31% video ads, 20% display ads, 5% native ads), vượt mua hàng trong ứng dụng IAP (39%); ở nhóm ứng dụng ngoài game, quảng cáo chiếm tới 76% nguồn thu (AdColony, hè 2017).
- 75% hiệu quả, 87% UX tốtTỷ lệ nhà phát hành toàn cầu đánh giá video có thưởng (rewarded video) là phương thức kiếm tiền hiệu quả nhất (75%, trên IAP 63%) và có trải nghiệm người dùng tốt nhất (87%); tại Việt Nam, eCPM rewarded video trên iOS đạt đỉnh gần 2,90 USD (AdColony, Appodeal).
Cơ cấu thiết bị, trình duyệt và mạng xã hội năm 2017 định hình quảng cáo ứng dụng di động ra sao?
Thị trường quảng cáo ứng dụng di động Việt Nam bước vào quý 2/2017 với cơ cấu hệ điều hành bám sát toàn cầu. Theo dữ liệu Appota và StatCounter, tính gộp điện thoại và máy tính bảng thế giới, Android chiếm 70,2% thị phần. Hệ điều hành iOS chiếm 22,6% và nhóm khác chiếm 7,2%. Nếu tách riêng từng thiết bị toàn cầu, Android nắm gần 73% điện thoại, còn iOS dẫn đầu máy tính bảng với 65%.
Tại Việt Nam, sự phân cực giữa hai màn hình còn rõ hơn theo thống kê của Appota và StatCounter. Trên điện thoại, Android dẫn đầu với 67% lưu lượng, iOS đạt 29,4% và nền tảng khác chiếm 4,0%. Ngược lại, trên máy tính bảng, iPad đưa iOS chiếm tới 73,1% thị phần. Android chỉ giữ 26,7% máy tính bảng và nền tảng khác ở mức 0,2%.
Tốc độ nâng cấp phần mềm giữa hai nền tảng cũng đặt ra bài toán tương thích SDK khác biệt. Trên toàn cầu quý 2/2017, tới 86% thiết bị Apple đã lên iOS 10, 11% chạy iOS 9 và 3% ở bản cũ. Ngược lại, Android phân mảnh qua Marshmallow 6.0 (31,8%), Lollipop 5.0–5.1 (30,1%), KitKat 4.4 (17,1%) và Nougat 7.0–7.1.1 (11,5%).
Độ lệch giữa 8,9% doanh số bán lẻ Apple và 29,4% lưu lượng iOS hoạt động
Nhiều nhà quảng cáo mới thường phân bổ ngân sách dựa theo doanh số máy mới bán lẻ. Khảo sát nửa đầu năm 2017 của GfK (slide 5 in nhầm là JFK) và StatCounter cho thấy Samsung chiếm 47,6% máy mua mới. Oppo đứng thứ hai với 23,2%, nâng tổng thị phần hai hãng Android lên 70,8% doanh số bán ra. Các hãng xếp sau gồm Apple (8,9%), Mobiistar (3,0%), Sony (2,8%), Huawei (2,7%), Vivo (2,1%) và Asus (1,7%).
Dù chỉ chiếm 8,9% máy mới chính hãng, iOS vẫn tạo ra 29,4% lưu lượng điện thoại và 73,1% lưu lượng máy tính bảng. Vòng đời iPhone dài cùng lượng máy xách tay, máy cũ giúp tệp iOS thực tế cao gấp ba lần thị phần bán lẻ. Bỏ qua tệp này sẽ khiến chiến dịch đánh mất nhóm người dùng có mức chi tiêu và eCPM cao nhất.
Ưu thế 97,1% của Google Search di động và 35 triệu người dùng Facebook
Thống kê tháng 5/2017 của StatCounter chỉ ra sự khác biệt hành vi giữa di động và máy tính:
| Hạng mục (StatCounter, 05/2017) | Di động & Máy tính bảng | Máy tính để bàn (Desktop) | Hàm ý tiếp thị |
|---|---|---|---|
| Trình duyệt web | Chrome (42,4%), Safari (35,5%), UC Browser (5,8%), Samsung (3,7%), Android (2,8%) | Chrome (54,6%), Cốc Cốc (30,8%), Firefox (6,6%), IE/Edge (3,1%), Safari (2,0%) | Trang đích di động phải tối ưu cho Chrome và Safari (gộp 77,9%) |
| Công cụ tìm kiếm | Google (97,1%), Yahoo! (1,27%), Baidu (0,5%), Bing (0,5%), Cốc Cốc (0,4%) | Google (89,1%), Cốc Cốc (6,4%), Yahoo! (2,3%), Bing (1,8%), Baidu (0,1%) | Tìm kiếm di động tập trung gần như tuyệt đối vào Google Search |
Ở mảng mạng xã hội năm 2017, Statista và We Are Social ghi nhận Việt Nam có khoảng 35 triệu người dùng Facebook. Quy mô này tương đương 70% cộng đồng trực tuyến cả nước và xếp thứ 7 thế giới. Xét tỷ lệ sử dụng mạng xã hội, Facebook và YouTube cùng dẫn đầu ở mức 51%. Các nền tảng xếp sau gồm Google+ (32%), Instagram (22%), Twitter (22%) và LinkedIn (14%).
Trong nhóm ứng dụng nhắn tin và gọi thoại Internet (Messenger/Chat/VOIP), Facebook Messenger dẫn đầu với 37% thị phần. Ứng dụng nội địa Zalo bám sát ở vị trí thứ hai với 30% độ phủ. Nhóm ứng dụng ngoại còn lại giữ thị phần nhỏ hơn gồm Skype (21%), Viber (18%), WeChat (12%) và Line (12%).
Vì sao game chiếm 85,7% nhóm doanh thu cao trên Google Play nhưng iOS mở rộng cơ hội ngoài game?
Nguồn cung ứng dụng toàn cầu năm 2017 từ AppBrain, Apptrace, Lifewire và PocketGamer phản ánh hai thói quen trả phí trái ngược. Google Play lưu hành hơn 3,1 triệu ứng dụng với 92,9% miễn phí và chỉ 7,1% thu phí tải về. Ngược lại, Apple App Store có hơn 2,2 triệu ứng dụng nhưng tỷ lệ trả phí đạt tới 25,1% (74,9% miễn phí).
Xét cơ cấu số lượng toàn cầu, danh mục Trò chơi (Games) chiếm 25% kho App Store và 18% kho Google Play. Các nhóm tiếp theo gồm Giáo dục (9% iOS; 8% Android), Kinh doanh (9,8% iOS; 6,7% Android) và Phong cách sống (8,3% iOS; 7,1% Android). Giải trí chiếm 6% trên iOS và 7% trên Android, còn Công cụ chiếm 4,9% trên iOS và 5,2% trên Android.
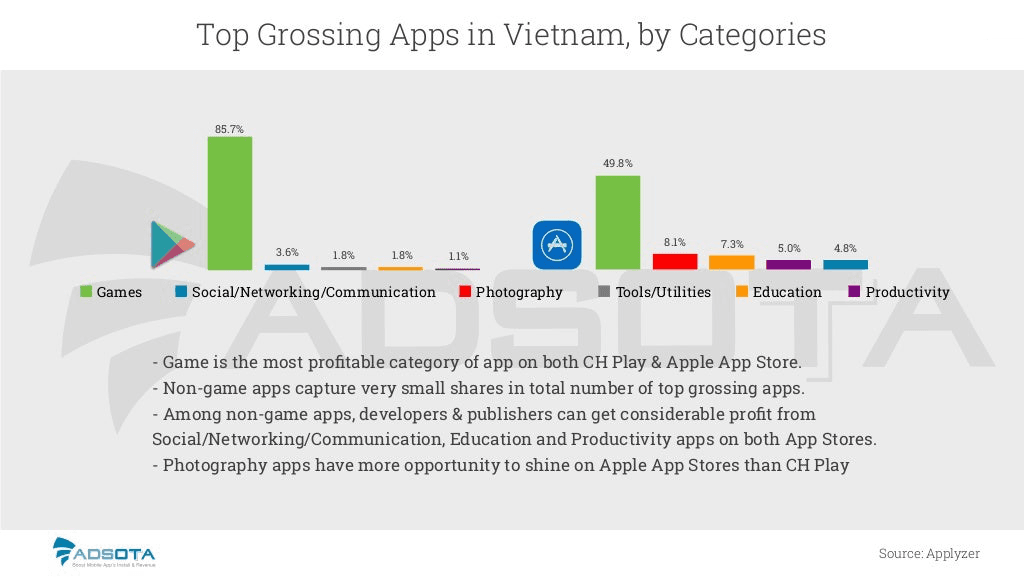
Tại Việt Nam, dữ liệu Top Grossing tháng 7/2017 của Applyzer cho thấy khoảng cách lớn về cơ hội thu tiền ngoài game:
| Danh mục tại Việt Nam (Applyzer, 07/2017) | Top Grossing Google Play | Top Grossing App Store | Nhận định thương mại hóa |
|---|---|---|---|
| Trò chơi (Games) | 85,7% | 49,8% | Thống trị cả hai kho, gom gần trọn dòng tiền trên Android |
| Chỉnh sửa ảnh (Photography) | Ngoài nhóm 5 dẫn đầu | 8,1% | Dẫn đầu nhóm ngoài game trên iOS nhờ gói thuê bao bộ lọc |
| Giáo dục (Education) | 1,8% | 7,3% | Tỷ trọng doanh thu trên iOS cao gấp 4 lần Android |
| Hiệu suất (Productivity) | 1,1% | 5,0% | Nhóm lưu trữ đám mây và công việc thu phí tốt trên iOS |
| Mạng xã hội & Giao tiếp | 3,6% | 4,8% | Duy trì nguồn thu ổn định trên cả hai nền tảng |
| Công cụ & Tiện ích (Tools) | 1,8% | Ngoài nhóm 5 dẫn đầu | Lượt tải lớn trên Android nhưng biên IAP mỏng |
Vai trò của VNG, VTC, Gamota, Money Lover và 10 mảnh ghép hệ sinh thái di động
Bảng xếp hạng tháng 7/2017 của Applyzer cho thấy nhà phát hành ngoại chiếm ưu thế ở nhóm tải miễn phí (Free). Các game phổ thông như Slither.io, Subway Surfers, My Talking Tom và Temple Run 2 dẫn đầu lượt tải. Tuy nhiên, ở bảng doanh thu cao (Grossing), ba nhà phát hành nội địa VNG, VTC và Gamota nắm giữ nhiều vị trí trụ cột.
Ở bảng ứng dụng trả phí (Paid) tháng 7/2017, Money Lover là đại diện Việt Nam nổi bật giữa nhóm sản phẩm quốc tế. Trong quý 2/2017, ứng dụng quản lý tài chính này được đề cử Google Play Best App tại Google I/O 2017. Thành tích này chứng minh ứng dụng tiện ích Việt có thể thu phí tốt nếu giải quyết đúng nhu cầu thực tế.
Trang 10 của báo cáo phân chia chuỗi giá trị di động Việt Nam quý 2/2017 thành 10 nhóm chủ thể:
- Nhà phát hành nội địa và quốc tế: Gồm Gamota, VNG, ME Corp, VTC Game, VTC Mobile, Vega Game, Asiasoft, VTC Online, SohaGame, TeaMobi cùng Garena, Mobvista, NetEase Games và Gamevil.
- Tiếp thị, mạng xã hội, truyền thông và livestream: Gồm agency quảng cáo (Adsota, Adtima, Admatic, Admicro, Adways, AdFlex, Ambient Digital, CleverAds, Ecomobi), mạng xã hội (Zalo, Facebook, YouTube, Instagram, Line, Skype), livestream (Facebook Live, YouTube, Bigo Live, TalkTV), báo chí (ICTnews, GenK, VnExpress, CafeF, GameHub.vn, GameK.vn) và sự kiện (Vietnam Mobile Day, Echelon Vietnam, Bluebird Award).
- Hạ tầng thanh toán, viễn thông và máy chủ: Gồm 14 cổng và ví thanh toán (AppotaPay, OnePAY, Payoo, VTC Pay, Smartlink, Paymentwall, 1Pay, ZaloPay, OnOnPay, MoMo, BaoKim.vn, SohaPay, Moca, NgânLượng.vn), 4 nhà mạng (Viettel, VinaPhone, MobiFone, Vietnamobile) và 5 đơn vị hạ tầng đám mây (VCCloud, KDATA, Nhân Hòa, vHost, Mắt Bão).
Mức CPI game 0,61 USD trên Android và 0,71 USD trên iOS đặt Việt Nam ở đâu tại Đông Nam Á?
Ở Chương 2, dữ liệu tháng 7/2017 từ Adsota và Chartboost đối chiếu chi phí mỗi lượt cài đặt (CPI) game mobile. Trên Google Play toàn cầu, đắt nhất là Quần đảo Solomon (4,00 USD), Nhật Bản (3,11 USD), Úc (3,09 USD), Canada (2,51 USD) và Mỹ (2,46 USD). Trên Apple App Store, dẫn đầu là Úc (3,68 USD), Mỹ (3,59 USD), Canada (3,49 USD), Nhật Bản (3,44 USD) và New Zealand (3,13 USD).
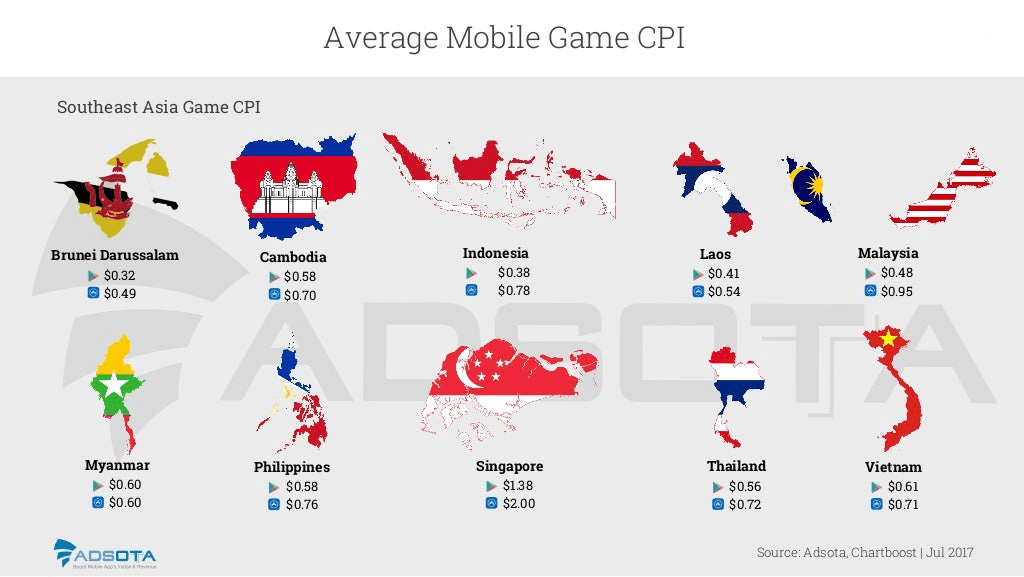
Vì sao CPI game Android tại Việt Nam cao thứ hai toàn Đông Nam Á?
Khi đặt vào bàn cờ 10 nước Đông Nam Á tháng 7/2017 của Adsota và Chartboost, giá CPI game Việt Nam thể hiện rõ sức nóng trên Android:
| Quốc gia (Adsota, Chartboost, 07/2017) | CPI Google Play (USD) | CPI App Store (USD) | Chênh lệch iOS so với Android |
|---|---|---|---|
| Singapore | 1,38 USD | 2,00 USD | +0,62 USD (+44,9%) |
| Malaysia | 0,48 USD | 0,95 USD | +0,47 USD (+97,9%) |
| Indonesia | 0,38 USD | 0,78 USD | +0,40 USD (+105,3%) |
| Philippines | 0,58 USD | 0,76 USD | +0,18 USD (+31,0%) |
| Thái Lan | 0,56 USD | 0,72 USD | +0,16 USD (+28,6%) |
| Việt Nam | 0,61 USD | 0,71 USD | +0,10 USD (+16,4%) |
| Campuchia | 0,58 USD | 0,70 USD | +0,12 USD (+20,7%) |
| Myanmar | 0,60 USD | 0,60 USD | Ngang bằng (0,00 USD) |
| Lào | 0,41 USD | 0,54 USD | +0,13 USD (+31,7%) |
| Brunei Darussalam | 0,32 USD | 0,49 USD | +0,17 USD (+53,1%) |
Nhiều đội mua quảng cáo khu vực thường mặc định CPI Android tại Việt Nam rẻ hơn hầu hết láng giềng Đông Nam Á. Thực tế tháng 7/2017 cho thấy mức 0,61 USD trên Android của Việt Nam cao thứ hai toàn khu vực, chỉ sau Singapore (1,38 USD). Đơn giá này vượt Thái Lan (0,56 USD), Philippines (0,58 USD), Malaysia (0,48 USD) và cao hơn 60% so với Indonesia (0,38 USD).
Nguyên nhân là do game chiếm tới 85,7% nhóm doanh thu cao trên Google Play Việt Nam. Các studio nhập vai và chiến thuật đấu thầu quyết liệt trên Android, đẩy CPI Android tiệm cận mức 0,71 USD của iOS. Độc giả có thể đối chiếu thêm với báo cáo Mobile Marketing và Game Việt Nam năm 2019 và áp dụng checklist soft-launch game mobile kiểm chứng giữ chân và LTV trước khi mở rộng ngân sách.
Quảng cáo in-app đóng góp 56% doanh thu nhà phát hành và biến động eCPM tại Việt Nam ra sao?
Khảo sát Summer 2017 Mobile Publishing Survey của AdColony tại trang 14–16 phác họa cơ cấu nguồn thu thực tế của nhà phát hành toàn cầu. Tính chung toàn ngành, 56% doanh thu nhà phát hành đến từ quảng cáo trong ứng dụng (IAA). Con số này gồm 31% từ quảng cáo video, 20% từ quảng cáo hiển thị (display) và 5% từ quảng cáo tự nhiên (native).
Trong khi đó, mua hàng trong ứng dụng (IAP) đóng góp 39% tổng doanh thu toàn ngành. Nhóm 5% nguồn thu còn lại chia cho lượt tải trả phí (2%), thuê bao định kỳ (1%), thương mại di động mCommerce (1%) và tiếp thị liên kết affiliate (1%).
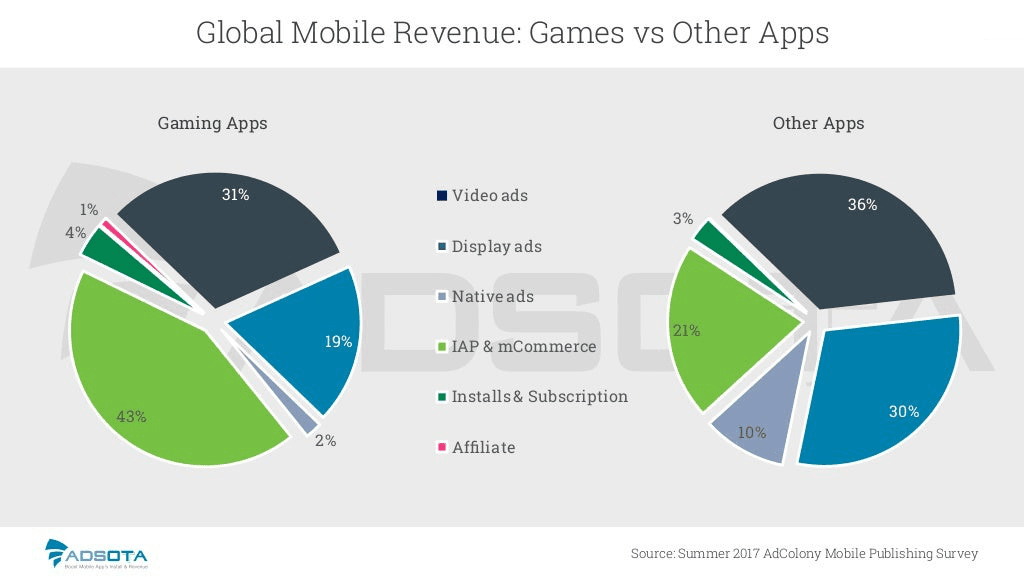
Khi tách riêng hai nhóm sản phẩm, khảo sát của AdColony chỉ ra sự dịch chuyển rõ rệt:
- Ứng dụng trò chơi (Gaming Apps): Vận hành theo mô hình lai cân bằng. IAP và mCommerce chiếm 43%, nhưng ba định dạng quảng cáo cộng lại vẫn nhỉnh hơn ở mức 52% (31% video, 19% display, 2% native), còn tải trả phí – thuê bao chiếm 4% và affiliate chiếm 1%.
- Ứng dụng ngoài trò chơi (Other Apps): Phụ thuộc áp đảo vào quảng cáo với tỷ trọng 76% (36% video, 30% display và 10% native — gấp 5 lần tỷ trọng native trong game). Nguồn thu IAP & mCommerce chiếm 21%, còn tải trả phí – thuê bao chiếm 3%.
Vì sao 75% nhà phát hành chọn video có thưởng làm định dạng chủ lực?
Về hiệu quả kiếm tiền (AdColony, hè 2017), 75% nhà phát hành chọn video có thưởng (rewarded video), vượt IAP (63%) và video xen kẽ (44%). Tiếp theo là playable ads (32%), hiển thị xen kẽ (31%, slide gốc gõ nhầm là interstitial payable), native (26%) và banner (24%). Nhóm cuối gồm preroll video (22%), tải trả phí (14%), thuê bao (14%), in-feed video (13%) và affiliate (6%).
Ở chiều trải nghiệm người dùng, 87% nhà phát hành đánh giá rewarded video mang lại trải nghiệm tốt nhất. Tỷ lệ này bỏ xa native ads (32%), hiển thị xen kẽ (32%), playable ads (24%) và banner (24%). Ba định dạng xếp cuối là video xen kẽ (21%), in-feed video (17%) và preroll video (11%).
Biến động eCPM bốn định dạng quảng cáo tại Việt Nam từ tháng 1 đến tháng 6/2017
Trang 17–20 tổng hợp chuỗi eCPM (doanh thu trên mỗi 1.000 lượt hiển thị) từ tháng 1 đến tháng 6/2017 tại Việt Nam của AppotaX và Appodeal. Trên cả bốn định dạng, lưu lượng iOS tạo ra mức eCPM cao hơn hẳn Android, đặc biệt ở nhóm xen kẽ và video.
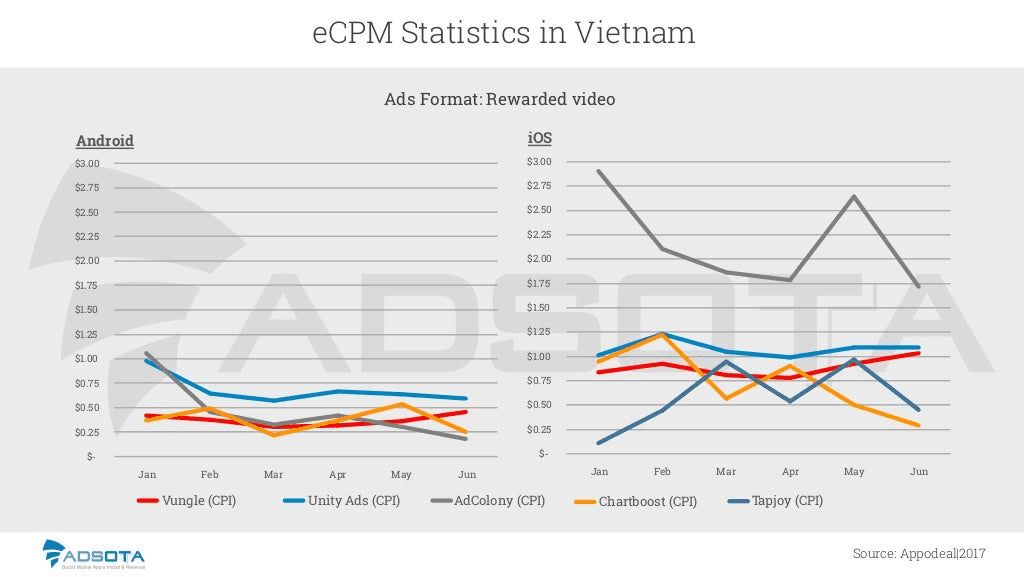
Chuỗi đồ thị nửa đầu năm 2017 của AppotaX và Appodeal ghi nhận sự phân hóa rõ giữa các mạng:
| Định dạng tại Việt Nam (H1/2017) | Diễn biến eCPM Android (USD) | Diễn biến eCPM iOS (USD) | Mạng dẫn đầu |
|---|---|---|---|
| Banner hiển thị (AppotaX, Appodeal) | Google DFP tăng từ ~0,09 USD (tháng 1) lên ~0,35 USD (tháng 4), giữ 0,32–0,34 USD (tháng 5–6); Facebook đạt 0,10–0,13 USD quý 2; AdMob 0,07–0,09 USD; Smaato giảm từ 0,16 về 0,04 USD | Google DFP dẫn đầu cả 6 tháng ở mức 0,18–0,28 USD (đỉnh tháng 6); AdMob đạt ~0,17 USD tháng 2–3 rồi lùi dưới 0,04 USD quý 2; Facebook và Smaato dưới 0,06 USD | Google DFP dẫn đầu cả hai hệ điều hành |
| Quảng cáo xen kẽ — Interstitials (AppotaX, Appodeal) | Google DFP dẫn đầu từ tháng 2 ở mức 0,80–0,96 USD; AdMob và Facebook đạt 0,45–0,66 USD; InMobi giảm từ 1,05 USD (tháng 1) xuống dưới 0,20 USD (tháng 6); Chartboost 0,10–0,34 USD | Cao gấp 2–3 lần Android: Google DFP giữ 1,70–1,90 USD quý 1 và 1,25–1,50 USD tháng 5–6; AdMob vọt từ 0,72 USD (tháng 1) lên ~2,35 USD (tháng 5); InMobi đạt ~0,78 USD tháng 5 | Google DFP và AdMob dẫn đầu iOS; DFP ổn định nhất Android |
| Video có thưởng — Rewarded Video (Appodeal) | Tháng 1 AdColony và Unity Ads quanh 1,00 USD; sang quý 2 Unity Ads dẫn đầu ở mức 0,58–0,66 USD, còn Vungle, Chartboost và AdColony dao động 0,18–0,54 USD | Sinh lời cao nhất: AdColony dẫn đầu từ ~1,72 đến gần 2,90 USD (đỉnh tháng 1 gần 2,90 USD, tháng 5 ~2,64 USD); Unity Ads giữ 1,00–1,24 USD; Vungle đạt 1,04 USD tháng 6 | AdColony dẫn đầu iOS; Unity Ads dẫn đầu Android quý 2 |
| Video thường — Non-rewarded Video (Appodeal) | AdColony dẫn đầu cả 6 tháng ở mức 0,63–0,93 USD (giữ 0,75–0,78 USD tháng 3–6), trên Unity Ads (0,43–0,75 USD) và Vungle (0,25–0,48 USD) | AdColony giảm từ 2,75 USD (tháng 1) xuống ~1,08 USD (tháng 6); Unity Ads đạt 1,38–1,40 USD tháng 2–3 rồi về 0,75–0,88 USD quý 2; Vungle đạt 1,21 USD tháng 3 | AdColony dẫn đầu nhưng biên độ iOS thu hẹp dần |
Bảy lớp công nghệ programmatic tại Việt Nam và vai trò của sàn AppotaX
Biến động eCPM theo tháng cho thấy nhà phát hành không thể chỉ gắn một SDK đơn lẻ. Trang 21 của báo cáo phân chia hạ tầng quảng cáo tự động (Programmatic Mobile Ads Ecosystem) tại Việt Nam năm 2017 thành 7 lớp công nghệ:
- Mạng quảng cáo đa định dạng và chuyên video: Gồm mạng tổng hợp (AdMob, Facebook Audience Network, AppLovin, Fyber, Heyzap, AppBrain SDK, Appnext, StartApp, MoPub, DFP, Smaato, Ecomobi) và mạng video in-app (AdColony, Tapjoy, Chartboost, Unity Ads, InMobi, Vungle).
- Điều phối (Ad Mediation) và Sàn giao dịch (Ad Exchange): Lớp mediation (Appodeal, ironSource, MoPub, AdMob, Heyzap, Smaato, OpenX, Mobvista, Affle, DFP) kết nối tới các sàn giao dịch gồm AppotaX (giải pháp trên Google Ad Exchange do Adsota khai thác độc quyền tại Việt Nam từ năm 2017), DFP, OpenX, ANTS, MOG và MoPub.
- Bên mua (DSPs), bên bán (SSPs) và đo lường (Analytics): Gồm các DSP (Sociomantic, ANTS, Geniee, MicroAd BLADE, Ureka Media), các SSP (ANTS, OpenX, DFP, PubMatic, Rubicon Project, AppNexus) và bộ đo lường (AppsFlyer, Adjust, Kochava, App Annie, Google Analytics, MobileAppTracking by TUNE). Diễn biến tiếp theo của quảng cáo tự động được phân tích tại báo cáo thị trường quảng cáo số Việt Nam năm 2019 của Adsota.
Lộ trình cập nhật DFP quý 2/2017 và bảy chỉ báo LTV đòi hỏi nhà phát hành thay đổi gì?
Chương 3 điểm lại chuỗi nâng cấp từ Google và Facebook trong quý 2/2017. Trên DFP Premium và Google Ad Exchange, 7 đợt phát hành từ ngày 03/04 đến 26/06/2017 tập trung vào ba nhóm thay đổi:
- Chuẩn hóa đo lường và bỏ công nghệ cũ: Đợt ngày 03/04/2017 ngừng dần Flash, đổi cách tính lượt hiển thị trên Ad Exchange, ra mắt DFP Delivery Inspector và khai tử Ad Network Optimization. Ngày 01/05/2017, Google gắn nhãn chuẩn MRC (MRC accreditation labeling) và bắt buộc đặt ngày kết thúc cho Preferred Deals.
- Mở rộng giao dịch bảo đảm và video/native tự động: Ngày 17/04/2017, hệ thống mở Programmatic Guaranteed, thêm chiều báo cáo kích thước – kênh cầu và công cụ Deal Check. Đợt ngày 15/05 và 30/05 bổ sung công cụ mô phỏng yêu cầu video (simulate video ad requests), tùy biến programmatic native và gắn URL theo dõi bên thứ ba.
- Siết chuẩn trải nghiệm người dùng: Ngày 12/06/2017, Google tích hợp tiêu chuẩn Better Ads Standards và thêm danh mục nhạy cảm trên Ad Exchange. Ngày 26/06/2017, hệ thống hoàn thiện thông báo đề xuất giao dịch tự động.
Song song đó, trong quý 2/2017 Facebook tung ra quảng cáo toàn chiều rộng (full-width ads) trên Audience Network. Hãng cũng bổ sung mẫu Canvas Ads mới và đưa trò chơi tức thì (Instant Games) vào Messenger, còn Google bắt đầu thử nghiệm quảng cáo thực tế ảo (VR Ads).
Bảy chỉ báo chất lượng người dùng quyết định LTV và bốn hành động triển khai
Tại trang 25, chuyên đề Lifetime Value (LTV) Success dẫn khảo sát hè 2017 của AdColony về 7 chỉ báo chất lượng người dùng. Ba thước đo quan trọng nhất gồm tỷ lệ giữ chân (Retention, trên 80% nhà phát hành chọn), nạp tiền sớm (Early IAP, gần 70%) và thời lượng phiên trung bình (khoảng 45%). Bốn chỉ báo xếp sau là đánh giá tích cực (trên 40%), tần suất mở phiên (khoảng 34%), đăng nhập mạng xã hội (khoảng 24%) và hoàn thành hướng dẫn đầu game (trên 20%).
Để cải thiện các chỉ số này, sơ đồ tối ưu LTV của Adsota đề xuất 6 mũi nhọn vận hành. Các bước gồm tối ưu mua người dùng (UA), gắn liên kết sâu (deep linking), tinh chỉnh luồng làm quen (onboarding), cải tiến giao diện (UI), duy trì tương tác và gửi thông báo đẩy thông minh (smart push notifications). Đội ngũ tăng trưởng có thể xem thêm các bài toán phối hợp kênh tại chuyên trang chủ đề Marketing và Creator của Appota Insights.
Từ dữ liệu quý 2/2017 của Adsota, nhà phát triển và bộ phận tăng trưởng có thể áp dụng ngay bốn hành động:
- Tách riêng giá thầu và kiếm tiền cho tệp iOS Việt Nam: Đừng cắt ngân sách iOS chỉ vì thị phần máy mới ở mức 8,9%. Hãy khai thác 29,4% điện thoại và 73,1% máy tính bảng iOS cho cả gói thuê bao ngoài game lẫn quảng cáo có eCPM cao gấp 2–3 lần Android.
- Ưu tiên quảng cáo video có thưởng kết hợp mediation: Đưa rewarded video (75% hiệu quả, 87% trải nghiệm tốt) làm định dạng chủ lực và đấu nối qua Google DFP, AppotaX, Appodeal để giữ eCPM ở mức 0,58–0,66 USD trên Android và 1,00–2,90 USD trên iOS.
- Kiểm soát hoàn vốn khi mua cài đặt game Android tại Việt Nam: Với CPI game Android 0,61 USD (cao thứ hai Đông Nam Á), studio phải theo dõi sát tỷ lệ giữ chân và nạp IAP sớm thay vì chạy đua lượt tải thô.
- Tuân thủ Better Ads Standards và tối ưu cho Android đời cũ: Loại bỏ vị trí xen kẽ gây ức chế dễ bị Ad Exchange phạt hiển thị, đồng thời giảm dung lượng bộ cài cho hơn 78% thiết bị Android chạy từ KitKat 4.4 đến Marshmallow 6.0.
Điền biểu mẫu trên trang này để tải trọn bộ báo cáo Vietnam Mobile App Advertising & Monetization Report (Q2-2017) từ Adsota cùng đầy đủ biểu đồ gốc.
Nguồn
- Vietnam Mobile App Advertising & Monetization Report (Q2-2017) — Báo cáo thị trường quảng cáo di động Việt Nam Quý 2/2017, Công ty Cổ phần Adsota (Adsota — Creative Marketing Agency under Appota Group), 17/08/2017, truy cập 31/10/2026
- Global & Vietnam Operating System, Browser & Search Engine Market Share (May 2017) and H1 2017 Mobile Brand Purchases, StatCounter Global Stats, Appota & GfK, 31/05/2017, truy cập 31/10/2026
- Digital in 2017: Vietnam Social Network & Messenger/Chat App/VOIP Market Share, We Are Social & Statista, 31/01/2017, truy cập 31/10/2026
- Number of Applications Available on Google Play and Apple App Store by Category (2017), AppBrain, Apptrace, Lifewire & PocketGamer, 01/07/2017, truy cập 31/10/2026
- Top Overall Apps and Top Grossing Apps by Category in Vietnam (Google Play & Apple App Store, July 2017), Applyzer, 15/07/2017, truy cập 31/10/2026
- Global & Southeast Asia Average Mobile Game Cost Per Install (CPI) Benchmarks (July 2017), Chartboost & Adsota, 31/07/2017, truy cập 31/10/2026
- Summer 2017 Mobile Publishing Survey — Revenue Sources, Monetization Effectiveness, User Experience & LTV Quality Indicators, AdColony (nay thuộc Digital Turbine), 20/07/2017, truy cập 31/10/2026
- Vietnam In-App Advertising eCPM Statistics Across Banners, Interstitials, Rewarded Video & Video (H1 2017), AppotaX & Appodeal, 15/07/2017, truy cập 31/10/2026
- DFP Premium and Google Ad Exchange Releases Archive & Platform Highlights (Q2 2017), Google DoubleClick for Publishers (DFP) & Adsota, 30/06/2017, truy cập 31/10/2026
