
Khủng hoảng COVID-19: Tác động kinh tế, hành vi tiêu dùng và lộ trình phục hồi tại Việt Nam
Báo cáo phục hồi sau dịch COVID-19 của Adsota phân tích cú sốc doanh thu doanh nghiệp, dịch chuyển tiêu dùng tại gia và lộ trình tái thiết thương hiệu tại Việt Nam. Khảo sát năm 2020 ghi nhận 89% doanh nghiệp dự kiến giảm doanh thu (Statista), còn 64% người dùng duy trì gọi giao hàng và 63% tiếp tục mua trực tuyến sau dịch (Nielsen).
Phân tích cú sốc doanh thu ở 89% doanh nghiệp Việt Nam, làn sóng tiêu dùng – giải trí tại gia và lộ trình 3 giai đoạn phục hồi thương hiệu hậu COVID-19 từ Adsota.
Điểm chính
- 89% doanh nghiệpTỷ lệ doanh nghiệp Việt Nam được khảo sát dự kiến sụt giảm doanh thu trong năm 2020 sau đợt bùng phát COVID-19, trong đó 25% dự báo giảm từ 16–20% và 25% giảm trên 20% (Statista, 2020).
- 60,2% và 26,2%Tỷ lệ doanh nghiệp Việt Nam dự kiến mất hơn 50% doanh thu (60,2%) và đối mặt nguy cơ phá sản (26,2%) nếu đại dịch COVID-19 kéo dài trên 6 tháng theo khảo sát năm 2020 của Ban Nghiên cứu Phát triển Kinh tế tư nhân (Ban IV).
- +794% và +624%Mức tăng đột biến nhu cầu nước rửa tay giai đoạn đầu dịch (+794% theo Kantar Worldpanel) và lượt tìm kiếm webcam phục vụ làm việc từ xa trên sàn thương mại điện tử tháng 3/2020 (+624% theo iPrice).
- +20% và +12%Mức tăng chi tiêu tiêu dùng năm 2020 so với năm 2019 của mua sắm trực tuyến (+20%) và dịch vụ giao hàng (+12%) tại Việt Nam, ngược chiều mức giảm 21% ở thông tin liên lạc và 19% ở ăn uống – giải trí hàng quán (Statista, 2020).
- 119,2 triệu lượt xemTổng lượt xem livestream game trên Facebook tại Việt Nam trong gần nửa tháng kể từ lệnh cách ly xã hội đầu tháng 4/2020, tăng 81,37% cùng mức tăng 79,6% lượt tiếp cận và gần 50% tương tác (Adsota & OTA Network, 2020).
- 64% và 63%Tỷ lệ người tiêu dùng Việt Nam dự kiến tiếp tục dùng dịch vụ giao hàng trực tuyến (64%) và mua sắm trực tuyến (63%) thường xuyên hậu đại dịch, bên cạnh 62% ăn tại nhà nhiều hơn và 38% tăng dùng ngân hàng số / fintech (Nielsen, 2020).
- 66 ngày tạo thói quenThời gian trung bình để một hành vi lặp lại trở thành thói quen tự động bền vững theo nghiên cứu trên British Journal of General Practice (2012), lý giải vì sao nếp sống số mùa giãn cách định hình trạng thái bình thường mới.
Cú sốc tài chính ở 89% doanh nghiệp đặt ra bài toán gì cho kế hoạch phục hồi sau dịch COVID-19?
Kế hoạch phục hồi sau dịch COVID-19 tại Việt Nam khởi đầu từ bài toán thanh khoản căng thẳng đầu năm 2020. Theo khảo sát năm 2020 của Statista dẫn trong báo cáo Adsota, 89% doanh nghiệp Việt Nam dự kiến giảm doanh thu. Lệnh hạn chế đi lại và đứt gãy lưu thông hàng hóa đã kéo sức mua ngoài nhu yếu phẩm đi xuống đồng loạt.
Một nửa số doanh nghiệp trong mẫu khảo sát dự báo mất từ 16% doanh thu năm 2020 trở lên. Nhóm giảm sâu trên 20% chiếm một phần tư tổng mẫu, còn nhóm tăng trưởng nhẹ chỉ chiếm tỷ trọng nhỏ.
Kịch bản dịch kéo dài trên 6 tháng và khoảng trống ứng phó ở khối SME
Áp lực dòng tiền tăng mạnh trong kịch bản dịch vượt 6 tháng của Ban Nghiên cứu Phát triển Kinh tế tư nhân (Ban IV, 2020). Bảng dưới đây đối chiếu kỳ vọng ngắn hạn với kịch bản kéo dài hơn nửa năm:
| Kịch bản khảo sát (2020) | Mức biến động doanh thu và rủi ro | Tỷ lệ | Nguồn |
|---|---|---|---|
| Kỳ vọng doanh thu 2020 | Giảm >20% / Giảm 16–20% / Giảm 11–15% | 25% / 25% / 14% | Statista |
| Kỳ vọng doanh thu 2020 | Giảm 6–10% / Giảm 1–5% | 19% / 6% | Statista |
| Kỳ vọng doanh thu 2020 | Không đổi / Tăng 1–5% | 4% / 7% | Statista |
| Dịch kéo dài >6 tháng | Giảm >50% / Giảm 20–50% / Giảm <20% | 60,2% / 28,8% / 9,2% | Ban IV |
| Dịch kéo dài >6 tháng | Tăng trưởng (vật tư, hàng nội địa) | 1,8% | Ban IV |
| Rủi ro khi dịch >6 tháng | Có nguy cơ phá sản / Không có nguy cơ | 26,2% / 73,8% | Ban IV |
Khi dịch vượt mốc 6 tháng, dòng thu của hơn một phần tư doanh nghiệp không đủ trả lương, lãi vay và tiền thuê mặt bằng. Chỉ nhóm sản xuất vật tư và cung ứng hàng nội địa giữ được đà tăng dương.
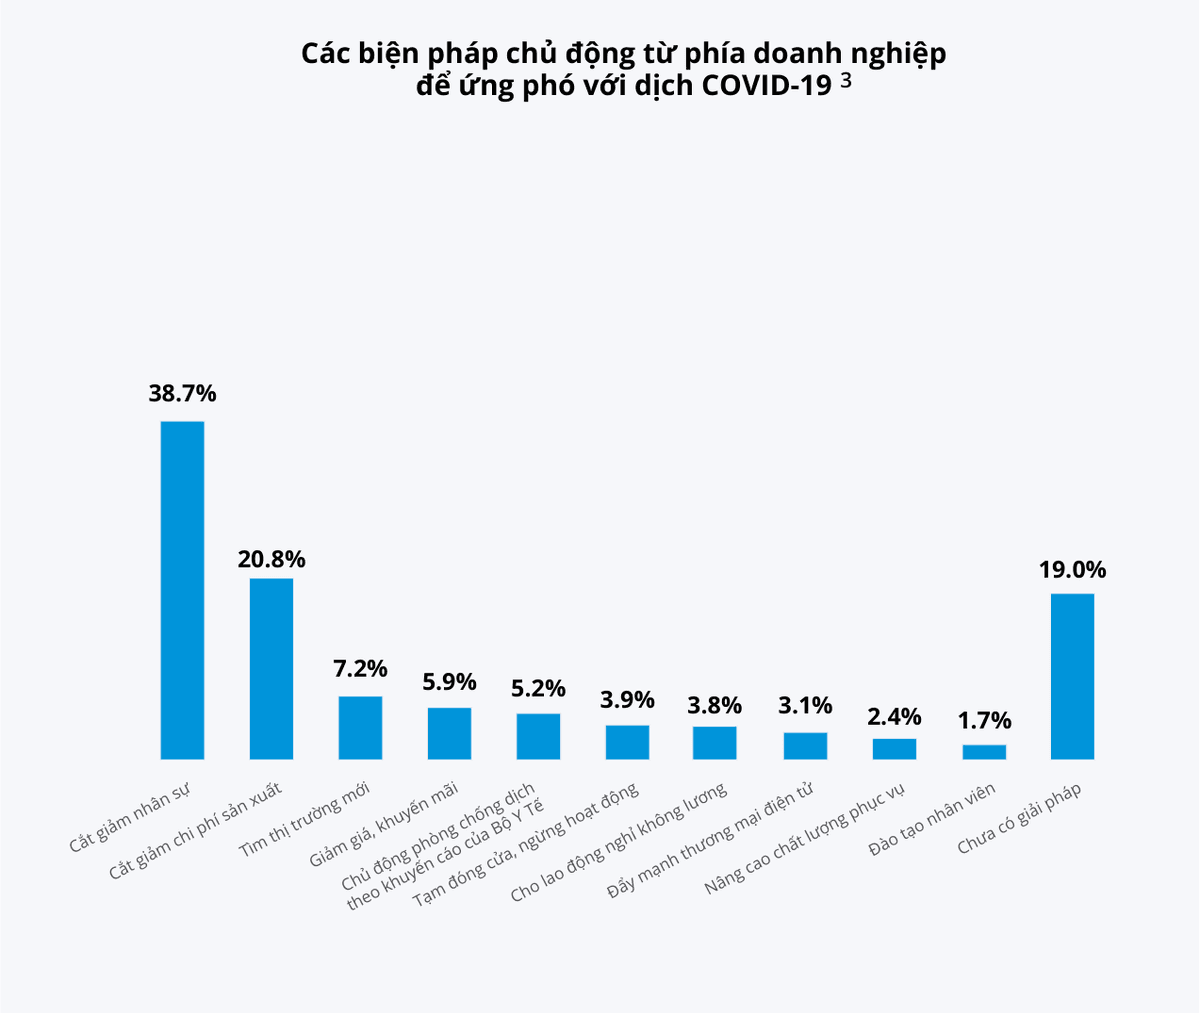
Phản ứng của doanh nghiệp bộc lộ độ vênh lớn giữa cắt giảm ngắn hạn và chuyển đổi mô hình vận hành. Theo khảo sát Ban IV (trang 7), 38,7% đơn vị cắt giảm nhân sự và 20,8% cắt chi phí sản xuất. Tỷ lệ này bỏ xa nhóm tìm thị trường mới (7,2%), khuyến mãi (5,9%), phòng dịch theo Bộ Y tế (5,2%), tạm đóng cửa (3,9%) hay nghỉ không lương (3,8%).
Ngộ nhận phổ biến là coi cắt giảm nhân sự như giải pháp đủ giúp doanh nghiệp vượt khủng hoảng. Thực tế, 19,0% đơn vị chưa có bất kỳ phương án ứng phó nào. Chỉ 3,1% đẩy mạnh thương mại điện tử, 2,4% nâng chất lượng dịch vụ và 1,7% đào tạo nhân sự.
Về kiến nghị chính sách gửi Chính phủ (Ban IV, trang 8), ba nhóm giải pháp tài khóa và tín dụng nhận tỷ lệ đồng thuận cao nhất. Dẫn đầu là giảm, hoãn thuế (42,9%), cho vay ưu đãi (41,2%) và giảm lãi suất kèm giãn nợ (29,2%). Các đề xuất gói kích cầu (5,4%), thông quan nguyên liệu (3,7%), truyền thông tích cực (2,8%) và giảm điện, nước (1,6%) chiếm tỷ lệ thấp hơn.
Đình trệ chuỗi cung ứng châu Á và sự phân cực giữa bảy ngành kinh tế
Đà chững lại tại Việt Nam nằm trong chuỗi đứt gãy chung của khu vực. Khảo sát năm 2020 của The Economist Intelligence Unit (EIU) tại Đông Nam Á và Đông Á (Nhật Bản, Trung Quốc, Hàn Quốc) ghi nhận 61,18% doanh nghiệp chịu tác động rất tiêu cực và 21,18% tương đối tiêu cực. Chỉ 2,94% không bị ảnh hưởng và 14,71% hưởng lợi tích cực.
Hơn nửa số doanh nghiệp khu vực trong khảo sát EIU phải hạ mục tiêu doanh thu năm 2020. Cụ thể, 35,12% chắc chắn hạ dự báo và 18,45% có khả năng hạ, so với 46,43% giữ nguyên. Từ đây, thị trường tách thành hai cực đối lập:
- Bốn ngành tổn thất nặng: du lịch ngưng trệ vì kiểm soát biên giới; chuỗi cung ứng thiếu nhân lực giao vận; sản xuất ngừng trệ khi nhà máy đóng cửa tháng 2–3/2020; hàng xa xỉ sụt cầu mạnh.
- Ba ngành tăng trưởng: dược phẩm và vật tư y tế tăng cầu phòng dịch; thương mại điện tử thay thế điểm bán vật lý; giải trí trực tuyến (livestream game, game nhiều người chơi, video theo yêu cầu) thu hút mạnh Gen Z và Millennials.
Vì sao nhu cầu hàng vệ sinh tăng tới 794% nhưng tổng chi tiêu nhiều ngành vẫn giảm?
Sai lầm dễ gặp khi đọc số liệu đầu năm 2020 là đánh đồng cơn sốt mua gom hàng phòng dịch với mức tăng của toàn ngành FMCG. Dữ liệu từ Kantar Worldpanel Division Vietnam, Nielsen và Statista giúp tách bạch hai lớp biến động này.
Giai đoạn đầu dịch, thống kê năm 2020 của Kantar Worldpanel và Nielsen (trang 12) ghi nhận 16 mặt hàng vệ sinh, tích trữ tăng vọt, trái ngược đà giảm của đồ uống:
| Nhóm công dụng | Mặt hàng theo dõi | Biến động | Mặt hàng cùng nhóm | Biến động |
|---|---|---|---|---|
| Vệ sinh, tẩy rửa | Nước rửa tay | +794% | Dung dịch tẩy rửa | +121% |
| Răng miệng, da mặt | Nước súc miệng | +78% | Sữa rửa mặt | +74% |
| Giấy, vệ sinh nhà | Giấy vệ sinh / Xà phòng | +35% / +35% | Nước lau nhà | +24% |
| Đồ hộp, đồ chế biến | Đồ hộp | +121% | Thức ăn chế biến sẵn | +74% |
| Đồ khô, gia vị | Mỳ ăn liền / Bánh mỳ gói | +65% / +59% | Đường / Dầu ăn | +35% / +35% |
| Dinh dưỡng từ sữa | Sữa chua uống | +36% | Sữa bột người lớn / trẻ nhỏ | +33% / +14% |
| Đồ uống giảm cầu | Nước giải khát | -19% | Bia | -24% |
Tâm lý phòng ngừa phong tỏa đẩy doanh số nước rửa tay tăng gần tám lần, trong khi hàng quán đóng cửa kéo tiêu thụ bia và nước ngọt giảm sâu.
Khác biệt giỏ hàng thành thị – nông thôn và chi tiêu ròng năm 2020
Dữ liệu năm 2020 của Kantar Worldpanel (trang 13) cho thấy làn sóng tích trữ tại nhà diễn ra ở cả nông thôn lẫn đô thị. Thành thị tăng mạnh hơn ở chăm sóc cá nhân (+29% so với +18,9% nông thôn) và thực phẩm đóng gói (+26,2% so với +4,6%). Ngược lại, nông thôn vượt thành thị ở nhóm sữa (+16,6% so với +10,0%) và đồ gia dụng (+15,1% so với +11,4%).
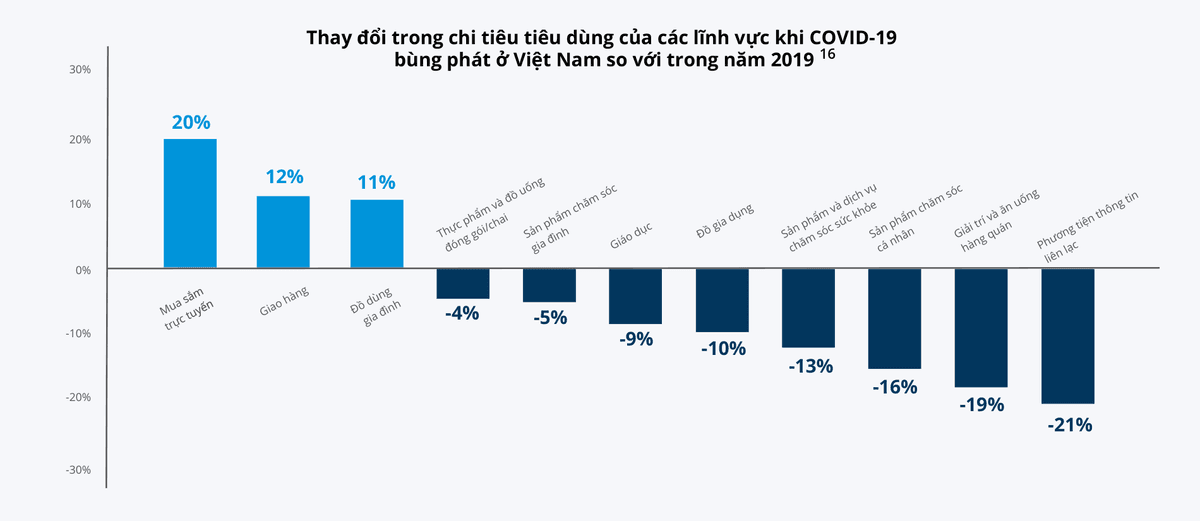
Dù giỏ hàng tích trữ tăng ngắn hạn, thống kê chi tiêu cả năm 2020 so với 2019 của Statista (trang 16) xác nhận 8/11 lĩnh vực co hẹp quy mô. Chỉ ba mảng tăng dương là mua sắm trực tuyến (+20%), dịch vụ giao hàng (+12%) và đồ dùng gia đình (+11%).
Tám mảng còn lại đều sụt giảm: thực phẩm – đồ uống đóng gói (-4%), chăm sóc gia đình (-5%), giáo dục (-9%), đồ gia dụng (-10%), chăm sóc sức khỏe (-13%), chăm sóc cá nhân (-16%), giải trí – ăn hàng quán (-19%) và thông tin liên lạc (-21%). Người tiêu dùng dồn ngân sách cho nhu cầu cấp bách nhưng cắt bỏ các nhánh không thiết yếu.
Khảo sát ý định chi tiêu của Kantar Worldpanel (trang 17) củng cố trật tự ưu tiên này:
- Nhóm được chi tăng: sức khỏe và dinh dưỡng (73%), vệ sinh cá nhân (68%), vệ sinh nhà cửa (63%), sản phẩm sữa (47%), thịt và hải sản tươi (44%).
- Nhóm giữ chi tiêu ổn định: chăm sóc tóc (58% giữ nguyên), rửa bát đĩa (53%), trang điểm (50%), giặt là (50%) và chăm sóc da (44%).
- Nhóm bị cắt giảm: 52% người mua giảm chi hàng xa xỉ và 50% giảm đồ uống có cồn.
Kinh tế tại gia thúc đẩy streaming, công cụ làm việc từ xa và livestream game ra sao?
Khi hoạt động ngoài trời bị giới hạn, giải trí, mua sắm và công việc đồng loạt dồn vào không gian sống. Khảo sát năm 2020 của Kantar Worldpanel và Q&Me (trang 18–19) đo lường sự đảo chiều tần suất sinh hoạt này:
| Hoạt động tại Việt Nam (2020) | Tăng | Giữ nguyên | Giảm | Dịch chuyển kênh |
|---|---|---|---|---|
| Xem streaming tại nhà | 69% | 21% | 10% | Phim, nhạc, livestream dẫn dắt giờ giải trí |
| Đặt giao đồ ăn | 59% | 25% | 16% | Thay bữa ăn tại quán mùa giãn cách |
| Mua trên sàn TMĐT | 57% | 24% | 19% | Kênh mua hàng khô và thiết bị gia đình |
| Dùng Internet | 49% | 36% | 15% | Tăng thời lượng mạng xã hội, tin tức |
| Chơi game | 36% | 16% | 48% | Game thủ hiện hữu tăng giờ chơi mobile |
| Giải trí ngoài trời | 14% (gộp) | — | 86% | Rạp phim, sự kiện tạm dừng đón khách |
| Ăn ngoài hàng quán | 17% (gộp) | — | 83% | Thúc đẩy F&B xoay trục sang giao nhận |
| Mua đồ không thiết yếu | 19% (gộp) | — | 81% | Trì hoãn thời trang, phụ kiện, xa xỉ |
| Tập thể dục bên ngoài | 28% (gộp) | — | 72% | Chuyển sang tập qua ứng dụng tại nhà |
| Mua tại cửa hàng vật lý | 52% (gộp) | — | 48% | Nhóm lớn tuổi vẫn mua ở siêu thị gần nhà |
Dù hơn 80% người dùng cắt giảm giải trí và ăn uống bên ngoài, kênh cửa hàng vật lý chỉ giảm ở 48% mẫu khảo sát. Nhóm người tiêu dùng lớn tuổi chưa quen đặt hàng qua ứng dụng vẫn duy trì mua nhu yếu phẩm tại điểm bán lân cận.
Đỉnh tìm kiếm thiết bị tại gia, ứng dụng họp từ xa và bảng xếp hạng tải về
Làm việc và học tập tại nhà kích hoạt nhu cầu mua sắm thiết bị ngay trong tháng 3–4/2020. Theo Google Trends (trang 20), từ khóa "giao hàng" lập đỉnh ngày 22/03/2020, nối tiếp bởi "mua sắm online" và "học trực tuyến" ngày 01/04/2020, kéo theo truy vấn về máy in, laptop, bàn phím và nồi chiên không dầu.
Dữ liệu sàn thương mại điện tử tháng 3/2020 của iPrice lượng hóa rõ xu hướng này. Lượt tìm webcam tăng 624%, bàn phím máy tính tăng 264%, dụng cụ thể thao tăng 116%, đồ chơi trẻ em tăng 30–200%, dụng cụ nhà bếp tăng 50–80% và máy Nintendo Switch tăng 56%.
Ở mảng phần mềm làm việc từ xa, khảo sát năm 2020 của Q&Me (trang 21) ghi nhận hai nhóm công cụ dẫn đầu đà tăng tần suất:
- Họp video: Skype dẫn đầu với +53%, xếp trên Zoom (+33%), Google Hangouts (+19%) và Microsoft Teams (+18%).
- Nhắn tin công việc: Zalo tăng cao nhất (+83%), tiếp theo là Messenger (+46%), Skype (+35%) và Viber (+18%).
Bảng xếp hạng 10 ứng dụng miễn phí tải nhiều nhất ngày 20/04/2020 của App Annie (trang 22) phản ánh sát nhu cầu trên. Trên App Store Việt Nam lần lượt là Call of Duty: Mobile VN, ZOOM Cloud Meetings, TikTok, Microsoft Teams, Save The Girl!, Messenger, Facebook, Zalo, 1.1.1.1 và YouTube. Trên Google Play dẫn đầu bởi ZOOM, Save The Girl!, Microsoft Teams, TikTok, Sonic Cat, Câu đố vẽ, Garena Free Fire, Zalo, Messenger và Brain Out.
Mốc 119,2 triệu lượt xem livestream game và bốn thói quen neo lại hậu dịch
Livestream game trở thành điểm chạm giữ chân khán giả nổi bật trong đợt cách ly xã hội đầu tháng 4/2020. Dữ liệu theo dõi gần nửa tháng tại Việt Nam của hệ sinh thái OTA Network / Adsota (trang 23) ghi nhận Facebook Gaming đạt 119,2 triệu lượt xem (+81,37%). Lượt tiếp cận tăng 79,6% và lượng tương tác tăng gần 50%.
Đà tăng nội địa hòa cùng kỷ lục toàn cầu quý 1/2020 theo Streamlabs & Stream Hatchet (trang 29). YouTube Gaming Live tăng 15,5% người xem đồng thời trung bình (CCV) theo quý. Facebook Gaming toàn cầu tăng gấp 3 lần giờ xem, gấp 2 lần giờ phát và gấp 4 lần CCV trung bình, còn TikTok đạt 2 triệu lượt tải tuần 16/03/2020 (+18% theo tuần, Tinuiti).
Đáng lưu ý cho khâu lập kế hoạch, nghiên cứu năm 2020 của Nielsen (trang 24) chỉ ra bốn thói quen số tiếp tục duy trì sau dịch. Có 64% người Việt dự kiến tiếp tục gọi giao hàng thường xuyên, 63% duy trì mua sắm trực tuyến, 62% ăn tại nhà nhiều hơn và 38% tăng dùng ngân hàng trực tuyến hoặc fintech. Chi tiết cách từng ngành chuyển đổi được phân tích trong báo cáo thích nghi với COVID-19 ngành bán lẻ và thương mại điện tử cùng báo cáo chiến lược giao nhận và marketing ngành F&B mùa dịch.
Ngưỡng 66 ngày tạo thói quen và ma trận 3 giai đoạn định hình phục hồi thương hiệu thế nào?
Phần 3 báo cáo (trang 25–33) giải thích vì sao hành vi mùa dịch trở thành nếp sống dài hạn. Nghiên cứu trên British Journal of General Practice (2012) kết hợp báo cáo Pandemic Culture (2020) của Canvas8 xác định một hành vi lặp lại cần trung bình 66 ngày để thành thói quen bền vững. Khi thời gian phòng dịch vượt ngưỡng này, năm xu hướng sinh hoạt đã định hình rõ tại Việt Nam:
- Đi chợ hộ trực tuyến: siêu thị và các ứng dụng Grab, VinID, Be, Now mở rộng dịch vụ mua hộ thực phẩm hạn chế tiếp xúc.
- Tập thể chất tại nhà: trào lưu Plank challenges và ứng dụng tập tại gia lan rộng; lượt tìm kiếm Google về tập thể dục tại nhà tăng 25% cuối tháng 4/2020.
- Cộng đồng nấu ăn triệu thành viên: giảm ăn ngoài thúc đẩy phong trào tự vào bếp, đưa nhóm Yêu Bếp (Esheep Kitchen family) vượt mốc 1 triệu thành viên.
- Chăm chút không gian sống: thời gian ở nhà kéo dài thúc đẩy nhu cầu trang trí nội thất và cộng đồng Nghiện Nhà tăng trưởng nhanh.
- Tiêu dùng bền vững: người mua ưu tiên thực phẩm hữu cơ, bảo vệ môi trường và tiết chế thời trang nhanh.
Bình luận tại trang 33, ông Nguyễn Thành Nam (Nhà sáng lập Đại học trực tuyến FUNiX, FPT) nhấn mạnh doanh nghiệp không cần bê nguyên trải nghiệm offline lên mạng. Thay vào đó, thương hiệu nên khai thác tiện ích đặc thù của nền tảng số để giữ chân khách hàng cả sau dịch.
Ở góc độ quản trị rủi ro, ông Nguyễn Đình Thành (Đồng sáng lập, Giám đốc điều hành Elite PR School) cảnh báo dịch bệnh và phong tỏa cục bộ vẫn có thể tái diễn khi chưa có vắc-xin. Doanh nghiệp vì vậy phải duy trì kịch bản ứng phó khủng hoảng thường trực.
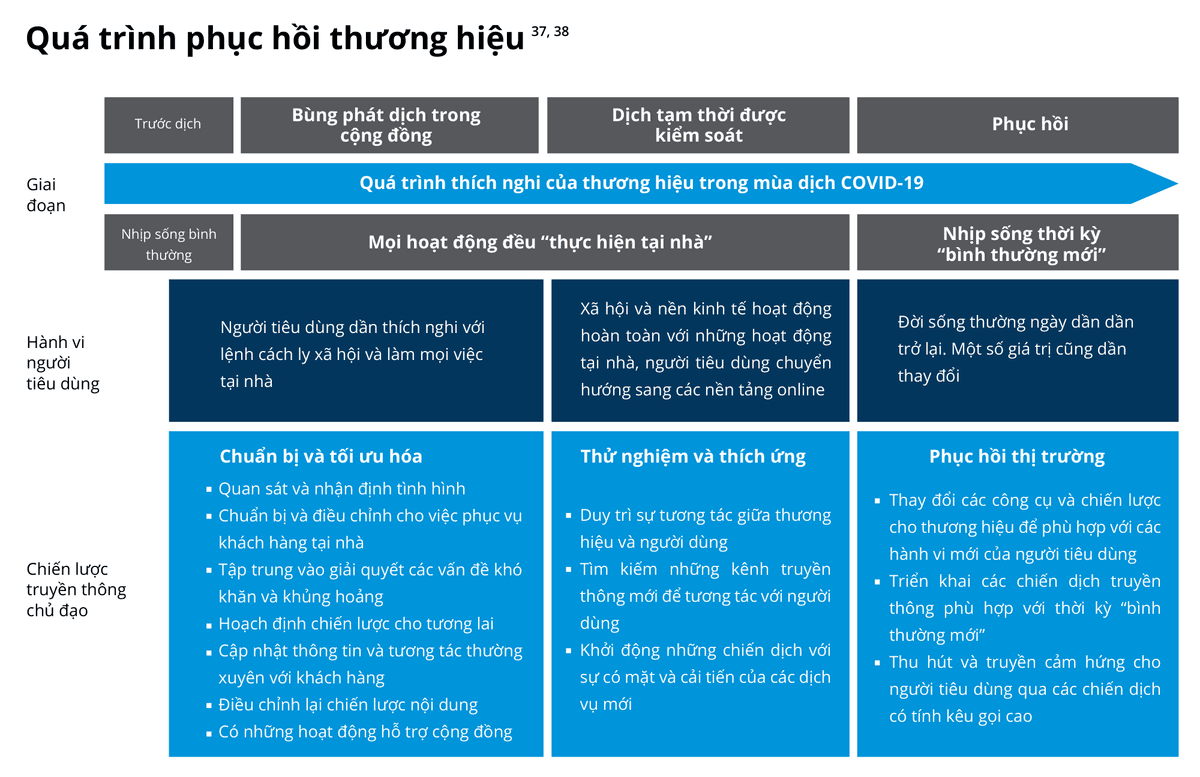
Để phân kỳ hành động bài bản, báo cáo tổng hợp ma trận phục hồi 3 giai đoạn từ Sinclair (2020) và Fraser (2020) tại trang 30:
| Giai đoạn | Hành vi người tiêu dùng | Trọng tâm truyền thông thương hiệu |
|---|---|---|
| 1. Bùng phát dịch | Chuyển sang làm mọi việc tại nhà, thích nghi cách ly xã hội | Chuẩn bị và tối ưu: điều chỉnh phục vụ tại nhà, xử lý khủng hoảng, cập nhật nội dung và hỗ trợ cộng đồng |
| 2. Kiểm soát tạm thời | Kinh tế xoay quanh tại gia, ưu tiên kênh online và cửa hàng gần nhà | Thử nghiệm và thích ứng: giữ tương tác số liên tục, tìm kênh online thay thế, ra mắt dịch vụ cải tiến |
| 3. Phục hồi | Nhịp sống bình thường mới, hệ giá trị và ưu tiên chi tiêu đổi khác | Phục hồi thị trường: cập nhật chân dung khách hàng mới, chạy chiến dịch giàu tính kêu gọi hành động |
Tám mục rà soát vận hành và giới hạn của việc cắt giảm chi phí
Chuyển hóa ma trận trên thành đầu việc thực thi, Kantar Worldpanel Division Vietnam (trang 31) khuyến nghị 8 hành động trọng tâm:
- Đầu tư đặt hàng trực tuyến và giao tận nơi, giảm phụ thuộc điểm bán vật lý.
- Mở rộng hiện diện số và mô hình O2O (Online-to-Offline) để tăng tốc chuyển đổi số.
- Giữ kết nối bằng nội dung số hữu ích, gắn định vị thương hiệu với nhu cầu hằng ngày.
- Kiến tạo dịp tiêu dùng tại nhà bằng các gói sản phẩm phù hợp sinh hoạt gia đình.
- Đảm bảo độ phủ kệ hàng và nguồn cung ở các kênh bán lẻ đang hoạt động.
- Chuẩn bị chuỗi cung ứng đón đỉnh cầu bật tăng ngay khi dịch được kiểm soát.
- Tối ưu chi phí nhưng không cắt vào chất lượng sản phẩm và trải nghiệm khách hàng nhằm bảo toàn niềm tin dài hạn.
- Giảm quảng cáo chào hàng thuần khuyến mãi trong tâm dịch, ưu tiên hoạt động mang lại giá trị thực tế.
Doanh nghiệp cần phân bổ ngân sách truyền thông ra sao để đón sức cầu bật tăng hậu dịch?
Phần cuối báo cáo (trang 34–37) đo lường sức cầu dồn nén khi nới lỏng giãn cách và chỉ ra cơ hội tối ưu giá thầu quảng cáo số. Khảo sát năm 2020 của Ogilvy (trang 34) cho thấy các hoạt động ngoài trời bị nén mạnh nhất sẽ bật tăng đầu tiên:
| Hoạt động mong muốn nhất sau dịch (Ogilvy, 2020) | Tỷ lệ | Trọng tâm đón cầu |
|---|---|---|
| Ăn uống cùng bạn bè ở hàng quán | 51,2% | Chuỗi F&B giữ nhận diện online để đón khách đặt bàn nhóm |
| Đi du lịch | 46,5% | Lưu trú, lữ hành thiết kế gói nội địa linh hoạt lịch trình |
| Xem phim, triển lãm | 43,8% | Kết hợp bán vé số và truyền thông tiêu chuẩn vệ sinh |
| Tập luyện thể thao | 32,4% | Phòng tập kết hợp gói hội viên offline với ứng dụng tại nhà |
| Đi mua sắm | 23,4% | Bán lẻ dùng ưu đãi O2O kéo khách trở lại cửa hàng |
| Game offline / Ở nhà / Khác | 7,0% / 6,7% / 5,7% | Giải trí tại chỗ hạ nhiệt nhưng thói quen số vẫn duy trì |
Thứ tự này khớp với dự báo năm 2020 của Mindshare (trang 34). Các ngành dịch vụ bật tăng mạnh nhất lần lượt là ăn ngoài, du lịch, giải trí ngoài trời, thực phẩm – đồ uống, thời trang, vệ sinh nhà cửa, kế đến là salon tóc, phòng gym, chứng khoán và mỹ phẩm. Thương hiệu ngắt quảng cáo hoàn toàn trong mùa dịch sẽ đánh mất độ gợi nhớ đúng thời điểm khách hàng chi tiêu trở lại.
Bốn đòn bẩy truyền thông tối ưu ROI cho giám đốc marketing
Phân tích từ Ogilvy Social.Lab và OTA Network (trang 35–37) chỉ ra kênh ngoại tuyến (xe buýt, bảng biển ngoài trời, rạp phim) suy giảm, trong khi video số, ứng dụng video ngắn, game di động và sàn mua sắm tăng tốc. Bám sát ba nguyên tắc tối ưu ROI, doanh nghiệp nên triển khai bốn đòn bẩy sau:
- Tận dụng giá đấu thầu quảng cáo hợp lý trên Facebook và Google. Khi mật độ cạnh tranh giảm, nền tảng đấu giá tự động giúp tối ưu chi phí tiếp cận; đội ngũ marketing cần đo sát tổ hợp kênh có ROI cao nhất.
- Giữ tương tác hai chiều trên mạng xã hội và video ngắn. Facebook, Instagram và TikTok là kênh cập nhật tin tức lẫn giải trí chủ lực kể từ khi WHO công bố đại dịch.
- Đưa thương hiệu vào Gaming và Livestream. Twitch, YouTube Gaming và Facebook Gaming cho phép tương tác thời gian thực quy mô lớn thay cho banner hiển thị tĩnh.
- Kết hợp Social Commerce với Influencer Marketing. Phối hợp nhà sáng tạo đánh giá sản phẩm và chốt đơn trên sàn hoặc website riêng giúp rút ngắn phễu chuyển đổi. Doanh nghiệp có thể tham khảo cách chọn và kết hợp KOL với KOC theo mục tiêu chiến dịch và theo dõi thêm các phân tích mới tại chuyên trang chủ đề marketing và nền kinh tế nhà sáng tạo.
Bản tổng thuật trên hệ thống hóa đầy đủ số liệu khảo sát đã kiểm chứng và khung phục hồi thương hiệu sau đợt giãn cách đầu tiên tại Việt Nam. Độc giả có thể điền biểu mẫu trên trang để tải trọn bộ báo cáo PDF 38 trang do Adsota phát hành cùng toàn bộ biểu đồ gốc.
Nguồn
- Khủng hoảng COVID-19: Tác động và tiềm năng phục hồi (COVID-19 Crisis: Impact and Recovery), Công ty Cổ phần Adsota Việt Nam, 12/05/2020, truy cập 31/10/2026
- Expected change in revenues after coronavirus COVID-19 outbreak among businesses in Vietnam in 2020 & Change in consumption expenditure by sector, Statista, 01/04/2020, truy cập 31/10/2026
- Báo cáo đánh giá tác động của dịch COVID-19 đến hoạt động sản xuất, kinh doanh của doanh nghiệp Việt Nam (Effects of COVID-19 on Operation and Business Activities of Vietnamese Enterprises Report), Ban Nghiên cứu Phát triển Kinh tế tư nhân (Ban IV), 10/03/2020, truy cập 31/10/2026
- Coronavirus outbreak — economic & business implications, The Economist Intelligence Unit (EIU), 20/03/2020, truy cập 31/10/2026
- COVID-19 Initial Impacts on Vietnam FMCG In-home Purchases 2020 & Vietnam COVID-19 Impacts: From Consumers' Thinking to Behaving, Kantar Worldpanel Division Vietnam, 01/04/2020, truy cập 31/10/2026
- Impact of COVID-19 on Vietnam Consumer Behaviour Report & Hậu COVID-19: Sẵn sàng cho một cuộc sống mới, Nielsen Vietnam, 15/04/2020, truy cập 31/10/2026
- Corona Virus Impact on Vietnamese Behaviours Report & Remote Work Satisfaction By Social Distancing Report, Q&Me (Asia Plus Inc.), 10/04/2020, truy cập 31/10/2026
- 6 mặt hàng đang bán chạy trong mùa dịch & Google Realtime Search Trends Vietnam, iPrice Group & Google Trends, 03/04/2020, truy cập 31/10/2026
- App Store & Google Play Free Download Ranking Vietnam (20/04/2020) & Dữ liệu Facebook Gaming Livestream tháng 4/2020, App Annie & OTA Network (Appota), 20/04/2020, truy cập 31/10/2026
- Streamlabs & Stream Hatchet Q1 2020 Live Streaming Industry Report & The Rise of TikTok During COVID-19, Streamlabs & Stream Hatchet; Tinuiti (Tara Johnson), 02/04/2020, truy cập 31/10/2026
- Making Brands Matter in Turbulent Times & Making Communication Choices in COVID-19; Survey on Change of Media Consumption, Ogilvy, Ogilvy Social.Lab, Mindshare, Sinclair & Fraser, 01/04/2020, truy cập 31/10/2026
- Making health habitual: the psychology of 'habit-formation' and general practice, British Journal of General Practice & Canvas8, 01/12/2012, truy cập 31/10/2026
