深度解析亚太最低CPI基准、4.1106亿美元移动广告支出、3.65亿美元应用商店游戏营收、Z世代玩家行为与2019年Q1设备结构数据。
核心发现
- 0.25美元与0.10美元越南iOS(0.25美元)与Android(0.10美元)平均每次安装成本(CPI)在Chartboost对标的亚太8个市场中最低;截至2019年2月,越南Android下载量居全球第8,iOS居全球第10(App Annie)。
- 4.1106亿美元 (62%)2018年越南数字广告总支出为6.63亿美元,其中移动广告达4.1106亿美元;据Statista与ExchangeWire预测,2019年将增至5.775亿美元(占8.75亿美元的66%),2020年将达7.679亿美元(占10.97亿美元的70%)。
- 社交广告占84%2018年越南社交媒体广告覆盖4500万用户,吸纳5.571亿美元预算,预计2019年增长33.6%至7.443亿美元,远超搜索广告(8.8%;5840万美元)、网站横幅广告(5.3%;3520万美元)及非社交视频广告(1.7%;1120万美元,同比增长84%)(Statista)。
- 51%偏爱激励视频用户对激励移动视频广告的好感度达51%,是非激励视频(23%)的两倍以上,也高于激励互动插屏(44%对比20%)和激励静态插屏(41%对比18%),可接受视频平均时长为19秒(POKKT,Decision Lab)。
- 3.65亿美元商店营收2018年越南官方应用商店手游营收达3.65亿美元,较2015年的1.83亿美元增长近一倍(不含棋牌博彩类游戏及本地第三方支付渠道),同期获批进口版号的新游数量从2016年的216款降至2018年的160款(Newzoo,GameK)。
- 3300万手游玩家2018年越南活跃手游玩家达3300万(每两名联网手机用户中即有一名玩家,预计2020年达4000万);在日均3小时42分钟的手机使用时长中,游戏以23%居首,高于社交媒体的18%(Statista,MMA,POKKT,Appota)。
- 日均观看40.2万小时2019年上半年非赛事游戏直播日均观看时长达40.2万小时(2019年5月单月达2150万小时,61%来自移动设备,Appota Esports),预计2019年电竞玩家达1800万、经常观看的电竞观众达800万(Appota)。
- 苹果占41.62%份额2019年第一季度苹果以41.62%领跑越南活跃手机与平板厂商份额(高于三星26.06%与Oppo 7.18%),而Android虽占55.10%系统份额,但高度碎片化并集中于Android 7.0 Nougat(20.79%)与5.1 Lollipop(18.99%)等旧版本(StatCounter,Appota)。
2019年哪些宏观经济顺风驱动了越南移动营销与游戏生态?
Appota于2019年6月发布的报告,立足于约9700万人口规模与强劲宏观增长动能,全面评估了越南移动营销与游戏生态。据报告援引的越南统计总局(GSO Vietnam)与Kantar Worldpanel数据,2018年越南GDP增长率创下十年新高的7.1%;同年通货膨胀率控制在3.5%,商品与服务贸易额增长12.4%。
展望2019—2022年,报告引用预测显示越南GDP将保持年均6%—7%的增速,居民消费价格指数(CPI)涨幅维持在3%—4%。2018年全年四个季度的国内消费信心持续处于高位,Kantar Worldpanel消费者信心指数(CCI)从第一季度至第四季度依次录得124点、120点、129点与122点。
5100万移动互联网用户与全球前十应用下载规模
宽带网络的普及使智能手机跃升为越南第一大娱乐终端。根据We Are Social与Appota的2018年统计,越南全国互联网普及率达到66%(较2017年提升9个百分点);移动互联网普及率达53%,用户规模从2017年的4200万跃升至2018年底的5100万。
越南联网消费者每天跨设备平均在线时长达6小时42分钟,其中2小时31分钟用于观看直播与点播视频(Facebook、YouTube、NimoTV),1小时11分钟用于在线听音乐。全国固定宽带平均网速为27.2 Mbps,移动网络平均网速为21.6 Mbps。
高强度的在线活跃度使越南在两大主流应用商店均跻身全球下载量前十国家。截至2019年2月的App Annie累计排名显示,越南在Android端下载量高居全球第8(与2017年持平),在iOS端升至全球第10(上升1位)。在Google Play上,越南仅次于印度、巴西、美国、印度尼西亚、俄罗斯、墨西哥与土耳其,领先于泰国和韩国。
App Annie统计的2018年iOS与Android双端合并月活跃用户(MAU)榜单中,全球社交巨头与越南本土应用、竞技手游同台领跑:
- 2018年MAU前十移动应用: Facebook、Facebook Messenger、Zalo、Zing Mp3、Viber、Grab、Instagram、NhacCuaTui、abPhoto与Skype。
- 2018年MAU前十移动游戏: 《Arena of Valor》(《传说对决 / Liên Quân Mobile》)、《Free Fire》、《Candy Crush Saga》、《My Talking Tom》、《Clash of Clans》、《Dream League Soccer 2016》、《PUBG MOBILE》、《Minecraft Pocket Edition》、《Zombie Tsunami》与《Tiến Lên - ZingPlay》。
为何越南兼具亚太最低CPI与高速增长的移动广告预算?
2018—2019年越南市场最突出的买量(UA)优势在于极低的单次安装获客门槛。在Chartboost对标的亚太区8个市场中,越南iOS端平均每次安装成本(CPI)仅为0.25美元,Android端仅为0.10美元,双平台均处于亚太最低水平(Android端与菲律宾并列最低)。
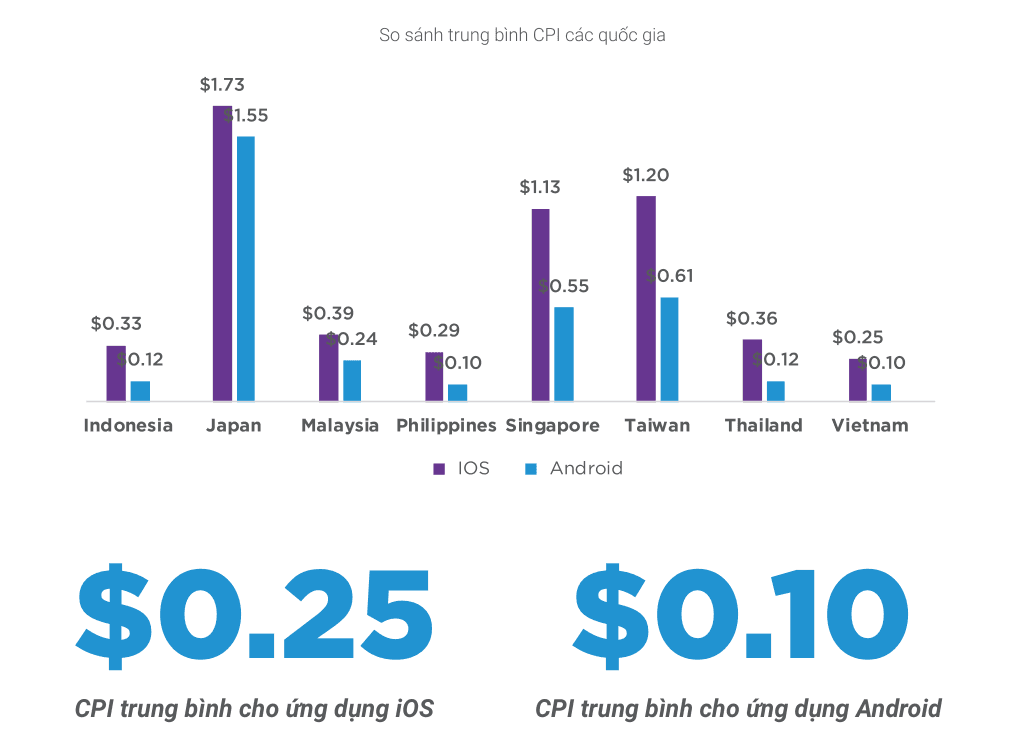
Chartboost的区域横向对比表明,在东亚成熟市场获取一次应用安装的成本约为越南的5至15倍:
| 亚太市场(Chartboost) | iOS平均CPI | Android平均CPI | iOS相对越南倍数 |
|---|---|---|---|
| 日本 | 1.73美元 | 1.55美元 | 越南的6.9倍 |
| 中国台湾 | 1.20美元 | 0.61美元 | 越南的4.8倍 |
| 新加坡 | 1.13美元 | 0.55美元 | 越南的4.5倍 |
| 马来西亚 | 0.39美元 | 0.24美元 | 越南的1.6倍 |
| 泰国 | 0.36美元 | 0.12美元 | 越南的1.4倍 |
| 印度尼西亚 | 0.33美元 | 0.12美元 | 越南的1.3倍 |
| 菲律宾 | 0.29美元 | 0.10美元 | 越南的1.2倍 |
| 越南 | 0.25美元 | 0.10美元 | 对标组最低 |
出海研发团队常误以为低廉的CPI必然带来高利润。事实上,低安装成本只能快速做大漏斗顶层流量,广告支出回报率(ROAS)能否转正取决于7日留存、30日留存及本土支付转化率。建议团队在放量买量前,先对照移动游戏软启动自查清单核验核心留存指标。
迈向7.679亿美元移动广告规模与社交媒体84%的预算集中度
据Statista与ExchangeWire统计,2018年越南数字广告总支出达6.63亿美元,其中移动端贡献4.1106亿美元(占比62%)。报告援引移动营销协会(MMA)亚太区董事总经理Rohit Dadwal的观点指出,越南及东南亚是推动2018年亚太数字广告实现45%预期增长的核心引擎。
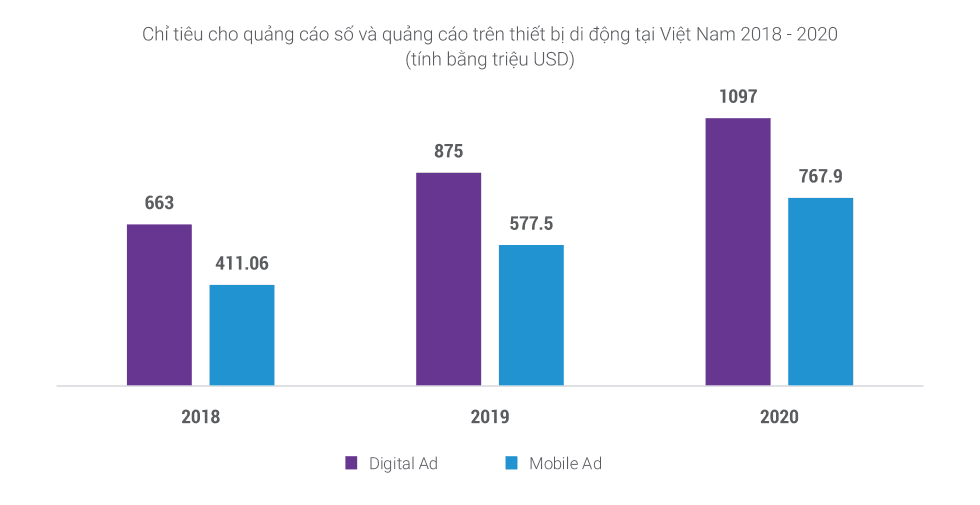
Statista与Appota的三年期预测显示,到2020年移动端将占据越南数字广告总预算的70%:
| 广告支出指标(Statista,ExchangeWire) | 2018年实际 | 2019年预测 | 2020年预测 |
|---|---|---|---|
| 数字广告总支出 | 6.63亿美元 | 8.75亿美元 | 10.97亿美元 |
| 移动广告支出 | 4.1106亿美元 | 5.775亿美元 | 7.679亿美元 |
| 移动端占数字广告比例 | 62% | 66% | 70% |
拆解2018年越南6.63亿美元数字广告支出,可以看到广告预算高度集中于头部渠道:
- 社交媒体广告独占84%(5.571亿美元): 覆盖Facebook、Instagram与Zalo上约4500万用户,预计2019年增长33.6%至7.443亿美元。
- 搜索广告位居第二,占8.8%(5840万美元): 由于越南用户更信赖自然SEO搜索结果而非付费推广标签,预计增速将放缓并在2020年出现收缩。
- 网站横幅广告(Banner)占5.3%(3520万美元): 依托主流新闻门户的广泛覆盖,预计每年保持10%—12%的稳定增长(越文版记为10%—20%)。
- 非社交视频广告占1.7%(1120万美元): 2017—2018年增速最快(+84%),预计未来五年保持40%—60%的年均高增长。
若需将此处Statista口径与eMarketer行业细分估算进行横向对照,可参阅Adsota发布的2019年越南数字广告市场报告。
激励广告接受度翻倍与19秒视频黄金时长阈值
POKKT与Decision Lab的调研数据表明,一旦结合奖励机制,越南用户对各类应用内广告形式的好感度均提升一倍以上:
- 移动视频广告: 好感度从非激励视频的23%跃升至激励视频的51%。
- 互动/试玩插屏广告(Playable): 好感度从无奖励的20%升至有奖励的44%。
- 静态插屏广告: 好感度从强制弹出的18%升至激励模式的41%。
越南移动用户认为可接受的视频广告平均时长为19秒。将激励视频控制在15—20秒并配置清晰的道具奖励,既能保障高完播率,又能避免破坏用户留存。
新游数量下降而商店营收翻倍至3.65亿美元揭示了什么?
根据Statista与Appota统计,2018年越南移动游戏玩家达3300万,预计2020年增至4000万。每两名联网手机用户中就有一人玩手游,且45%的手游玩家参与过电竞游戏。
在MMA、POKKT与Appota追踪的日均3小时42分钟智能手机使用时长中,玩游戏以23%高居第一,领先于社交媒体(18%)、看视频(14%)、浏览网页(13%)、通话与消息(8%)、购物(4%)及其他事项(20%)。
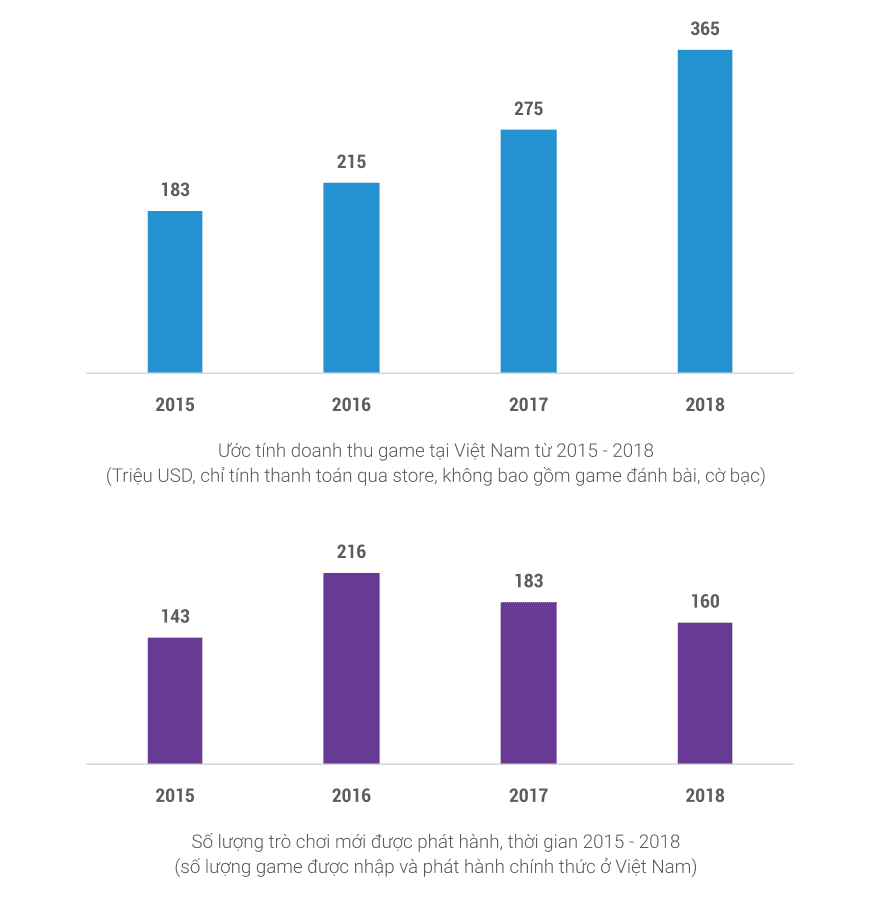
Newzoo与GameK的2015—2018年数据呈现出明显的“重质轻量”转型。越南官方应用商店游戏营收(不含棋牌与博彩游戏)从2015年的1.83亿美元、2016年的2.15亿美元、2017年的2.75亿美元攀升至2018年的3.65亿美元,近乎翻倍;与此同时,获批正规版号的进口新游数量从2016年216款的峰值(2015年为143款)回落至2017年的183款和2018年的160款。
更深度的长线运营要求与更严格的版号监管,意味着海外研发商必须提前规划本地合规路径,具体流程详见越南移动游戏发行指南。
竞技电竞商业化能力与日均40.2万小时直播观看量
低门槛竞技大作同步拉动了用户活跃与付费表现。据Garena披露,《Arena of Valor》在越南累计拥有1200万玩家。App Annie的2018年iOS与Android合并畅销榜前十依次为:《Lords Mobile》(IGG)、《Arena of Valor》(SEA)、《The Epoch of Eternity》(三七互娱 37games)、《Rise of the Kings》(龙创悦动 Onemt)、《iCá - Bắn Cá Online》(VNG)、《My Country》(Jedi Games)、《Idle Heroes》(卓杭网络 DH Games)、《Castle Clash》(IGG)、《阴阳师 Onmyoji》(网易 NetEase)与《Free Fire》(SEA)。
在2018年上半年应用商店畅销榜Top 50游戏中(App Annie,Appota),电竞品类营收突破600万美元位居各品类榜首,而MMORPG在官方商店的直接账面营收约为300万美元,原因在于越南绝大多数MMORPG充值流水通过本土第三方支付渠道结算。
据Appota与Appota Esports统计,观赛与游戏直播生态随竞技热潮同步爆发:
- 电竞玩家与固定观众规模: 从2016年的300万 / 200万、2017年的500万 / 380万跃升至2018年的1500万 / 520万,预计2019年达到1800万玩家与800万固定观众(合计2600万电竞关注人群)。
- 2019年上半年非赛事游戏直播观看时长: 从1月的1030万小时、2月的1120万小时、3月的1400万小时、4月的1600万小时翻倍增长至2019年5月的2150万小时。
2019年上半年,非赛事游戏直播日均观看时长达40.2万小时,其中61%通过移动设备观看。更多赛事与创作者经济分析可查阅我们的游戏行业洞察专题。
千禧一代与Z世代玩家在游戏频次、直播习惯与广告容忍度上有何差异?
报告第三章对比了超过3300万千禧一代(1980—1995年出生,越南核心劳动力与中产阶层)与超过1400万将在未来五年步入职场的Z世代消费者(Appota,Kantar,MMA)。Appota调研表明,Z世代玩游戏和看直播更频繁,但关闭广告的速度也更快:
| 调研行为指标(Appota,2019) | 千禧一代(Millennials) | Z世代(Gen Z) | 运营与营销启示 |
|---|---|---|---|
| 每周玩手游 ≥ 5天 | 43% | 57% | Z世代保持更高的近乎每日登录习惯 |
| 每个游戏日启动 ≥ 2次 | 45% | 74% | Z世代倾向于高频、碎片化的短时对局 |
| 单次会话时长60–90分钟 | 66% | 57% | 千禧一代单次沉浸游戏时间更长 |
| 每周观看直播 ≥ 3天 | 51% | 62% | 主播每周可触达超六成Z世代群体 |
| 在手机端观看游戏直播 | 55% | 64% | 赞助商贴片与UI须适配竖屏及小屏阅读 |
| 广告弹出后立即关闭 | 48% | 53% | 优先采用激励视频与主播原生内容植入 |
晚间18—22点游戏高峰与深夜22—凌晨2点直播窗口
跨越全天六个时段的监测勾勒出两代玩家的作息差异。千禧一代的游戏活跃度全天分布较均衡:6–10点为43%,10–14点为50%,16–18点为48%,在18–22点达到89%峰值,随后在22–凌晨2点回落至20%。Z世代早间(6–10点)仅为13%,午间(10–14点)升至46%,傍晚(16–18点)为38%,在18–22点飙升至91%峰值,并在深夜22–凌晨2点仍保持32%的高活跃度(两代人在凌晨2–6点均为5%)。
直播收视则高度集中在夜间。下午18点前,千禧一代(5%—9%)与Z世代(5%—14%)的直播观看率均处于低位;进入18–22点后迅速跃升(千禧一代58%,Z世代55%),并在22–凌晨2点持续保持热度(千禧一代54%,Z世代55%)。由于Z世代普遍使用广告拦截工具且反感生硬推销,夜间主播原生植入的效果远优于打断式横幅广告。
2019年Q1操作系统、品牌与屏幕碎片化带来了哪些技术约束?
据StatCounter与Appota统计,2019年第一季度越南手机与平板操作系统流量分布为:Android占55.10%,iOS占41.62%,Windows占1.85%,其他系统占1.43%。
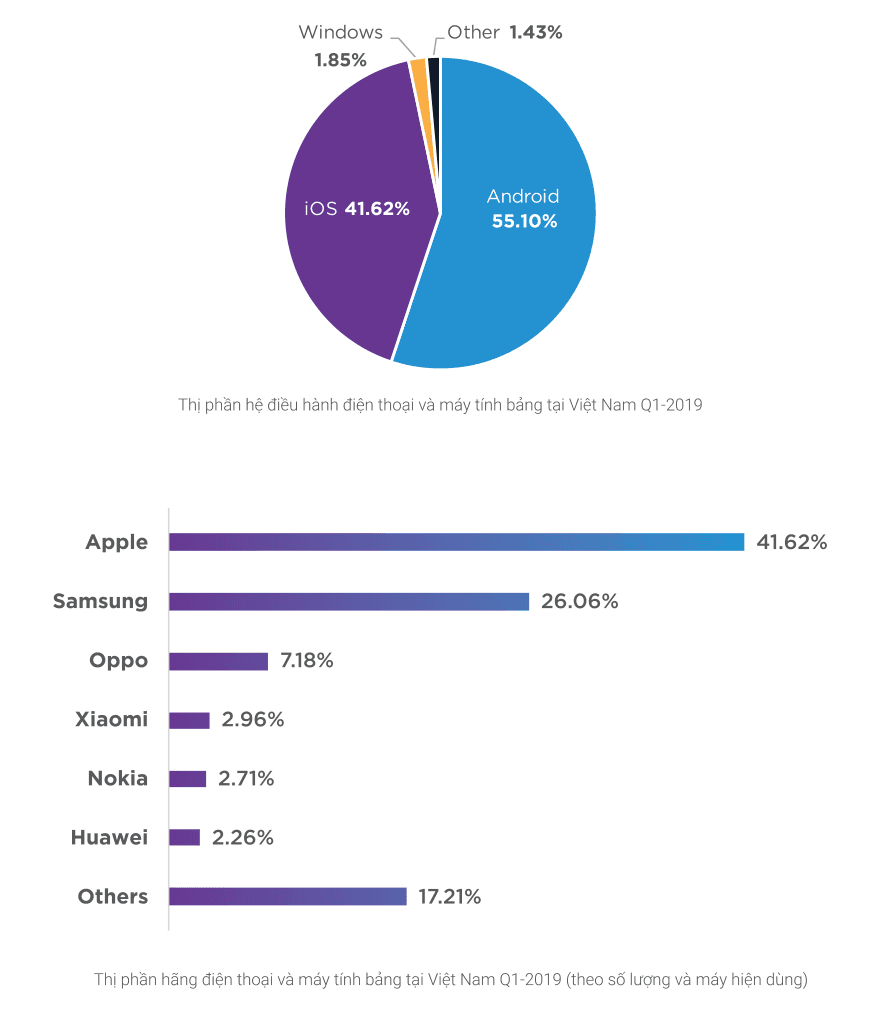
按活跃设备厂商划分,苹果以41.62%领跑全市场,领先于三星(26.06%)、Oppo(7.18%)、小米(2.96%)、诺基亚(2.71%)、华为(2.26%)及其他品牌(17.21%)。关于存量活跃iPhone占比为何持续高于新机零售份额的后续追踪,可参阅2020年上半年越南移动与智能手机市场报告。
旧版操作系统升级滞后与360x640屏幕分辨率的主导地位
受OEM厂商深度定制Android系统,以及老款iPhone用户担心升级导致卡顿而推迟更新的影响,2019年第一季度旧版操作系统在越南仍占主导:
| 2019年Q1技术维度(StatCounter) | 前三大活跃细分占比 | 其余细分分布 | 研发与QA适配要求 |
|---|---|---|---|
| Android系统版本 | 7.0 Nougat(20.79%)、5.1 Lollipop(18.99%)、6.0 Marshmallow(17.07%) | 4.4(10.15%)、7.1(8.14%)、8.0(7.56%)、8.1(5.81%)、其他(11.49%) | 严格优化Android 7.0及以下机型的内存占用 |
| iOS系统版本 | 10.3(15.87%)、11.2(15.01%)、11.4(12.97%) | 11.3(11.59%)、12.1(8.25%)、9.3(7.72%)、12.0(4.05%)、其他(24.53%) | 保持SDK对iOS 10—11的向下兼容 |
| 智能手机屏幕分辨率 | 360x640(22.45%)、375x667(11.26%)、414x736(10.80%) | 320x568(4.85%)、412x732(3.71%)、412x846(3.48%)、375x812(3.13%)、640x360(2.88%)、其他(37.44%) | 确保UI从360x640小屏到修长全面屏自适应缩放 |
电子钱包增长170%如何打通变现闭环,团队下一步应如何落地?
第五章提前披露了Appota《2019年越南金融科技报告》的核心指标。2018年越南共录得8亿笔ATM与POS商品支付交易,总额达906亿美元,同时电子钱包支付金额激增170%。2019年第一季度,全国依托261,705台POS终端与1.58亿张银行卡完成了6500万笔ATM及POS商品支付,交易额达73亿美元(同比增长17.8%),无现金交易比例约为10%。
Appota绘制的《2019年越南金融科技版图》涵盖七大板块:支付(NAPAS、VNPay、MoMo、ZaloPay、AirPay、GrabPay by Moca、Payoo、ViettelPay等)、融资与借贷(逾40家机构)、区块链与加密货币、保险科技(Insurtech)、金融资讯、个人理财以及银行与汇款。2019年下半年五大行业看点包括:P2P借贷竞争加剧、手机银行数字化升级、传统银行模式转型、2019年末电信运营商移动货币(Mobile Money,涵盖Viettel、Vinaphone、Mobifone)试点,以及电子钱包与P2P借贷的跨界合作。
面向UA买量负责人、游戏工作室与品牌营销团队的四项执行重点
在深耕越南移动营销与游戏市场时,决策团队可将报告五章洞察转化为四项即刻落地的行动:
- 将低CPI获客与本土支付通道绑定: 利用0.10—0.25美元的低CPI快速测试买量素材,同时尽早接入本土电子钱包与第三方支付渠道,充分释放用户生命周期价值(LTV)。
- 用15—20秒激励视频替代强制插屏广告: 围绕越南用户19秒的平均视频接受阈值,以高达51%好感度的激励视频作为核心广告变现抓手。
- 按晚间黄金游戏档与深夜直播档拆分媒介排期: 在18—22点(89%—91%玩家活跃)集中竞价获取游戏安装,并在18点至凌晨2点针对Z世代布局适配手机竖屏的主播赞助合作。
- 严格执行存量旧机型向下兼容测试: 确保安装包与广告素材流畅适配Android 5.1—7.0、iOS 10—11,以及从
360x640到全面屏长比例机型的响应式界面。
请填写本页下载表单,获取完整的44页《2019年越南移动营销与游戏市场报告》PDF原文、Top 50游戏品类畅销图表及高清版《2019年越南金融科技生态图谱》。
参考资料
- Báo cáo Mobile Marketing và Game Việt Nam 2019 (Vietnam Mobile Marketing and Game 2019), Đội nghiên cứu thị trường Công ty Cổ phần Appota (Appota Group), 2019-06-15, 访问于 2026-10-31
- Số liệu kinh tế vĩ mô Việt Nam 2010–2018 & Chỉ số niềm tin người tiêu dùng (CCI) 2018, Tổng cục Thống kê Việt Nam (GSO Vietnam) & Kantar Worldpanel / Nielsen, 2019-01-15, 访问于 2026-10-31
- Digital 2019: Vietnam — Kết nối Internet, Tốc độ mạng và Thời lượng giải trí trực tuyến, We Are Social & Hootsuite (DataReportal), 2019-01-31, 访问于 2026-10-31
- The State of Mobile 2019 — Top Countries by App Downloads & Vietnam Top Apps/Games 2018, App Annie (data.ai) & Garena, 2019-02-28, 访问于 2026-10-31
- APAC Mobile App Cost Per Install (CPI) Benchmarks, Chartboost, 2019-03-01, 访问于 2026-10-31
- Vietnam Digital & Mobile Advertising Spending (2018–2020) and APAC Mobile Ad Growth, Statista & ExchangeWire / Mobile Marketing Association (MMA), 2019-03-15, 访问于 2026-10-31
- Mobile Video & In-App Advertising Receptivity and Daily Mobile Usage in Vietnam, POKKT, Decision Lab & Mobile Marketing Association (MMA), 2019-01-20, 访问于 2026-10-31
- Vietnam Mobile Game Revenue & Officially Released Games (2015–2018), Newzoo & GameK, 2019-02-15, 访问于 2026-10-31
- Khảo sát hành vi người chơi eSports, Livestream Game H1/2019 và Chân dung Millennial – Gen Z, Appota & Appota Esports ( kết hợp Kantar, MMA), 2019-06-15, 访问于 2026-10-31
- Mobile & Tablet Operating System, Vendor & Screen Resolution Market Share Viet Nam (Q1 2018 – Q1 2019), StatCounter Global Stats & Appota, 2019-04-15, 访问于 2026-10-31
- Giới thiệu Báo cáo & Bản đồ Hệ sinh thái Vietnam Fintech 2019, Đội nghiên cứu thị trường Appota (dẫn số liệu Ngân hàng Nhà nước & NAPAS), 2019-06-15, 访问于 2026-10-31