2020年上半年越南移动与智能手机市场及应用报告
Appota发布的2020年上半年越南移动与智能手机市场报告,剖析了疫情隔离如何加速硬件终端、手游、移动广告与数字商业转型。越南智能手机用户达约5000万人(占总人口45%),手游玩家达4000万人,全年移动广告预计达2.11亿美元,上半年电子支付交易额达4900万亿越南盾(同比增长178%)。
Appota深度剖析2020年上半年越南5000万智能手机用户、4000万手游玩家、2.11亿美元移动广告支出及4900万亿越南盾电子支付爆发趋势。
核心发现
- 45%(约5000万人)2020年越南智能手机用户占总人口比例(全球排名第15位,日均使用4小时),依托70%互联网普及率及高达97%的移动设备上网比例(Newzoo、We Are Social、Q&Me)。
- 69%低于500万盾越南正规零售渠道售出的智能手机中售价低于500万越南盾的占比(300万以下占21%,300万—500万占48%),支撑了2020年6月安卓60.8%的系统份额(Appota汇总、StatCounter)。
- 33.12 Mbps(东盟第2)越南移动互联网平均下载速率,在纳入对标的东盟九国中位居第二,仅次于新加坡(56.95 Mbps);固定宽带达54.67 Mbps,位列区域第四(Appota汇总)。
- 4000万手游玩家2020年越南移动游戏估算玩家规模(占全国游戏总人口80%,单次会话均值51分钟,男性51%、女性49%),2020年Q1手游下载量同比增长40%(Decision Lab、App Annie、Gamota)。
- 2.11亿美元2020年越南移动广告预计支出规模,约占数字广告总支出(3.1122亿美元)的67.8%,位列东南亚第六;61%的越南应用通过广告变现(eMarketer、IAB、MMA Global、Adsota、42matters)。
- 0.06美元与0.15美元2020年3月越南手游平均单次安装成本(CPI)在Google Play为0.06美元、iOS为0.15美元,单款应用平均下载量达256,290次,高于全球均值65%(Appota汇总)。
- 4900万亿越南盾2020年上半年越南电子支付交易总额(同比增长178%,交易笔数增长76%),其中智能手机端支付达4.72亿笔,同比激增177%(越南国家银行)。
为何越南移动与智能手机市场成为2020年上半年数字韧性的核心支柱?
2020年上半年成为越南移动与智能手机市场的结构性拐点,新冠疫情防控期的社交距离措施促使日常消费全面迁移至手机屏幕。据越南财政部下属统计局(当时为统计总局)统计,继2019年实现7.02%的GDP高增长后,2020年上半年越南GDP依然录得1.81%的正增长;前六个月居民消费价格指数(CPI)同比上涨4.19%,其中6月单月同比上涨3.17%。
PwC于2020年4月汇总的国际机构预测凸显了越南的区域宏观韧性。各大机构一致预计2020全年越南GDP将保持正增长——亚洲开发银行(ADB)预测增长4.8%,惠誉(Fitch)预测3.3%,国际货币基金组织(IMF)预测2.7%——而同期泰国(-6.7%)、美国(-5.9%)与日本(-5.2%)均面临经济萎缩预期。
年轻的人口结构支撑了本土旺盛的数字需求:全国总人口达9733万(全球第15位,城镇化率37.7%,年龄中位数32.5岁,据Worldometer与World Population Review)。人均GDP达2,518美元(Indochina Research),80%国民处于16至65岁适龄阶段,其中25—39岁千禧一代(25%)与16岁以上Z世代(12%)领跑智能手机普及率。
高速移动通信网络与三大运营商集中格局
Newzoo、We Are Social与Q&Me的基准数据显示,70%的越南人口使用移动电话(连接数约1.5亿)。智能手机普及率达45%(约5000万用户,居全球第15位),其中53%的智能手机用户开通了3G或4G移动数据服务。
越南已是典型的移动优先互联网经济体:全国互联网普及率为70%,高达97%的网民通过移动设备上网(男性52%、女性48%;城镇30%、农村70%)。智能手机日均使用时长达4小时,高频场景依次为社交媒体(94%)、即时通讯(93%)、视频娱乐(85%)、游戏(58%)与在线购物(55%)。
在纳入对标的东盟九国中,越南整体网速位列第四,移动宽带速率高居第二。越南移动网络平均下载速率达33.12 Mbps,仅次于新加坡(56.95 Mbps)并领先泰国(33.04 Mbps);固定宽带均值为54.67 Mbps(区域第四)。据科学技术部《2019年越南ICT白皮书》,Viettel占据50.16%的3G/4G用户份额,领先VNPT(22.93%)、MobiFone(19.85%)、Vietnamobile(6.61%)及Indochina Telecom(0.45%)。
正规新机零售销量与存量活跃设备之间的智能手机份额悖论
初次进入越南的产品团队若仅看iOS网页流量占比,极易高估高端硬件购买力。将Appota价格段数据、GfK新机零售统计与StatCounter存量活跃设备指标交叉比对,可发现正规渠道新机销量与在用存量机型之间存在巨大反差。
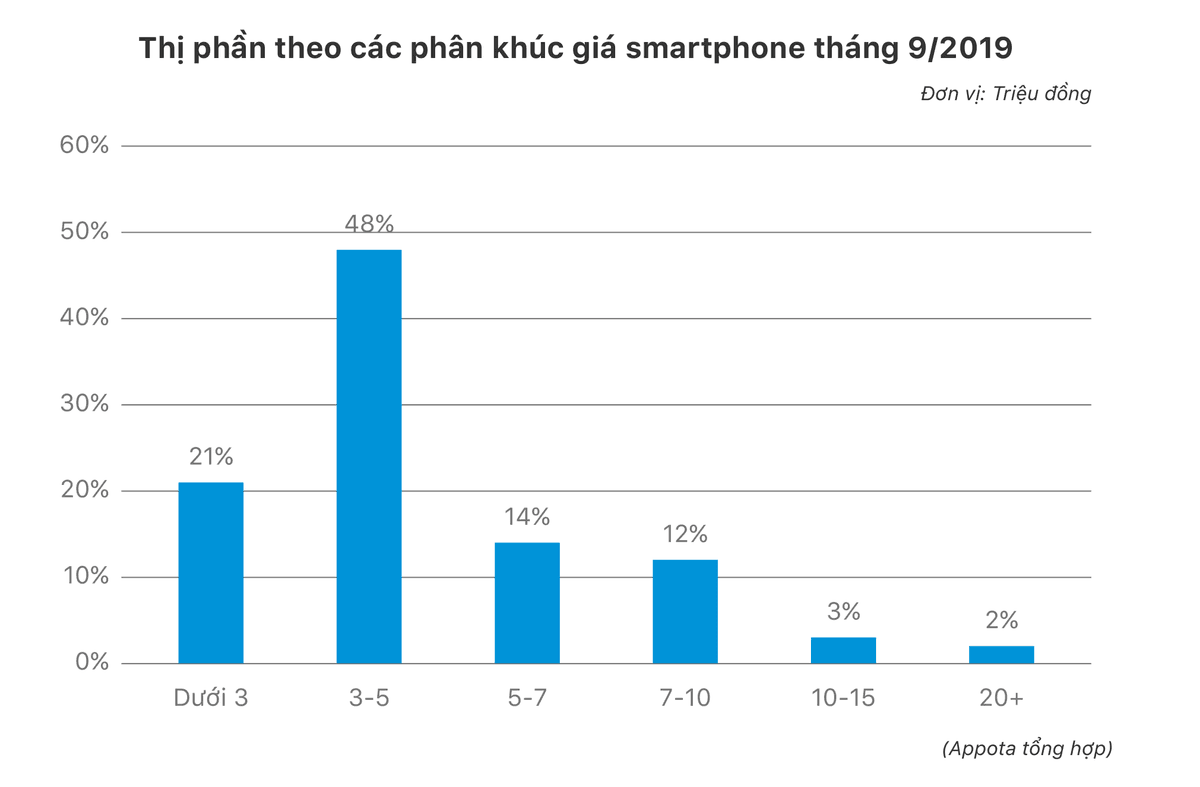
Appota汇总的2019年9月价格段追踪显示,69%的正规零售智能手机售价低于500万越南盾,而1000万越南盾及以上的高端机型仅占授权新机销量的5%:
| 越南智能手机核心指标 | 领先品牌 / 价格档位 | 统计份额 | 数据来源与周期 |
|---|---|---|---|
| 正规零售价格段 | 300万以下 / 300—500万 / 500—700万 / 700—1000万 / 1000万+ 盾 | 21% / 48% / 14% / 12% / 5% | Appota(2019年9月) |
| 移动操作系统份额(网页流量) | Android / iOS / Windows Phone | 60.8% / 38.4% / 0.8% | StatCounter(2020年6月) |
| 正规渠道新机零售销量 | Samsung / Oppo / Vinsmart / Vivo / Xiaomi / Apple | 31.1% / 22.4% / 16.7% / 7.7% / 5.5% / 5.2% | GfK(2020年Q1) |
| 在用存量活跃机型份额 | iPhone / Samsung / Oppo / Xiaomi / Huawei | 38.55% / 27.64% / 10.47% / 9.47% / 2.77% | StatCounter(2020年6月) |
在GfK 2020年Q1正规新机销量榜中,Samsung(31.1%)、Oppo(22.4%)与本土品牌Vinsmart(16.7%)主导市场,Apple仅占5.2%。但StatCounter 2020年6月存量活跃数据显示iPhone占比高达38.55%(iOS占38.4%,次于安卓的60.8%),反映出iPhone跨年超长换机周期以及庞大的水货与二手流通盘。
居家隔离推动云视频会议、防疫应用与TikTok下载爆发
全球层面,App Annie统计2020年上半年应用与游戏总下载量较2019年下半年增长10%,并于2020年4月触及单月120亿次峰值(应用71亿次、游戏49亿次),较2019年月均值高出25%。
在越南本土,Facebook占热门应用份额的31%,其后为YouTube(13%)、Messenger(11%)与Zalo(10%)。2020年1至4月,Zoom与健康申报应用NCOVI领跑本地下载榜,随后隐私安全顾虑促使企业转向Microsoft Teams与Google Meet。同期TikTok全球下载破20亿次,凭借#ONhaVanVui话题与洗脑防疫舞Ghen Cô Vy跃居4月越南下载榜第三位。
2020年Q1下载大涨40%而新游供给放缓,越南手游市场如何分化?
Decision Lab估算2020年越南移动游戏玩家达4000万人,占全国游戏总人口的80%,单次游玩均值51分钟。性别比例高度均衡(男性51%、女性49%),年龄以16—24岁(39%)与25—34岁(33%)为主力,高于35—44岁(14%)、45—54岁(9%)及55岁以上(6%)。
We Are Social(2020)证实,16—64岁越南网民中有85%在智能手机上玩游戏,远超PC/笔记本(50%)、平板(26%)与主机(9.1%)。Applyzer 2020年7月分类数据凸显了安卓端的游戏权重:游戏占Google Play热门下载分类总量的81.2%,而在App Store中占45.7%。
头部发行商与长线电竞大作吸纳居家隔离流量红利
2020年第一季度,越南手游下载量同比增长40%,活跃玩家数增长30%(App Annie、Gamota、2game.vn)。然而受海外研发供应链延宕影响,2game.vn监测显示本土季度新游上线数从2019年Q4的63款连续下滑至2020年Q1的58款与Q2的54款。
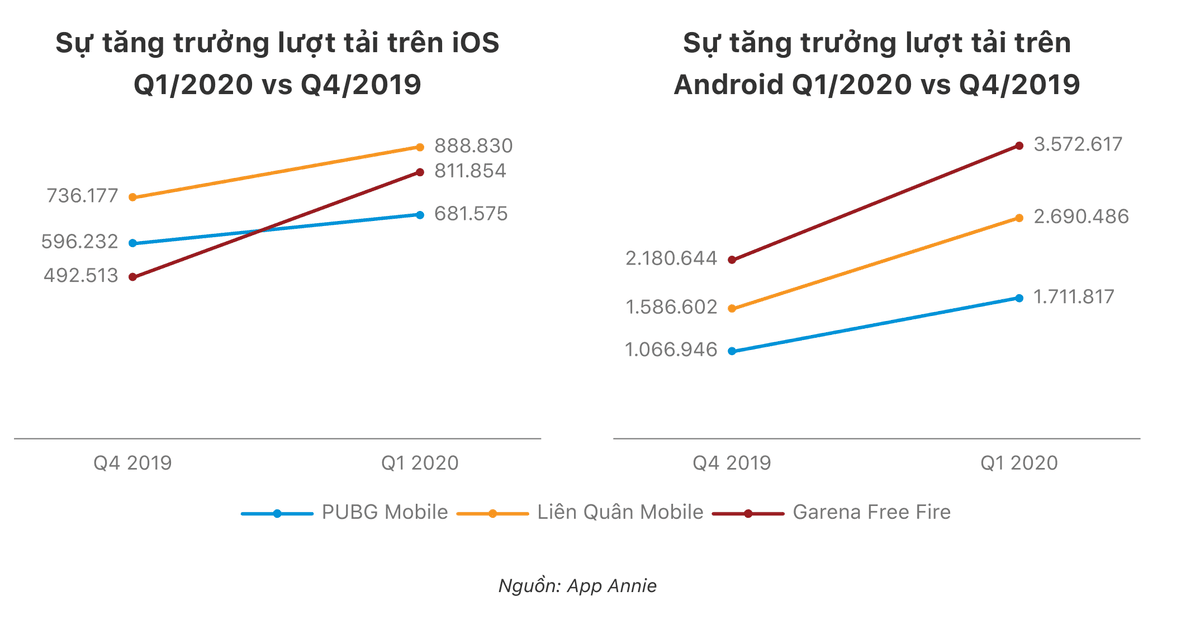
当中小发行商受困于短周期新游断档时,手握免费长线电竞产品的头部厂商全面承接了宅家娱乐需求。据Reputa与App Annie统计,疫情期间越南活跃度最高的三款电竞手游在2020年Q1均实现下载激增:
| 旗舰移动电竞产品 | iOS 2019 Q4 | iOS 2020 Q1 | 安卓 2019 Q4 | 安卓 2020 Q1 | 安卓 Q1/Q4 规模比 |
|---|---|---|---|---|---|
| Garena Free Fire | 492,513 | 811,854(+64.8%) | 2,180,644 | 3,572,617(+63.8%) | 163.8% |
| 传说对决(Liên Quân Mobile) | 736,177 | 888,830(+20.7%) | 1,586,602 | 2,690,486(+69.6%) | 169.6% |
| PUBG Mobile | 596,232 | 681,575(+14.3%) | 1,066,946 | 1,711,817(+60.4%) | 160.4% |
在安卓端,三款大作2020年Q1下载规模平均达2019年Q4的约165%(净增幅+60.4%至+69.6%)。SimilarWeb与AppTweak的2020年7月榜单同样由长青产品主导,包括Coin Master、PUBG Mobile VN、王国纪元(Lords Mobile,与Gamota联合发行)、Free Fire、Liên Quân Mobile、万国觉醒(Rise of Kingdoms)及MU大天使H5。
Facebook Gaming游戏直播受众规模超越活跃玩家群体
Adsota调研发现,52%的越南电竞与游戏直播观众会观看自己并未亲自游玩的游戏项目,意味着直播受众覆盖面已显著突破活跃玩家圈层。
社交距离期间,越南Facebook Gaming总观看量飙升81.37%,触达增长79.6%,互动增长50%(Adsota)。OTA Network旗下头部主播Nam Blue更创下13.7万人同时在线观看(Peak CCV)的标杆纪录。
超低CPI与激励视频如何塑造越南2.11亿美元移动广告市场?
eMarketer与IAB预测2020年越南数字广告总支出达3.1122亿美元,其中移动广告贡献2.11亿美元(占比约67.8%)。MMA Global与Adsota追踪显示,越南移动广告支出从2019年的1.90亿美元稳步升至2020年的2.11亿、2021年的2.27亿及2022年的2.36亿美元。
在2020年东南亚区域排名中,越南位列第六,次于新加坡(4.00亿美元)、印尼(3.67亿)、泰国(3.43亿)、菲律宾(2.89亿)与马来西亚(2.48亿)。据42matters统计,61%的越南应用采用广告变现(全球均值39%),高于应用内购的17%(全球4%)与付费下载的10%(全球3%)。
超低游戏CPI窗口与预算向效果转化及新闻门户迁移
MMA 2020年调研显示,47%的企业在疫情期增加了数字媒体预算,31%加大促销力度,28%拓展线上销售,25%优化物流协同。品牌主优先聚焦直接转化广告,而竞价压力缓解使2020年Q1 Facebook平均CPM较2019年Q4下降57%(Statista)。
疫情资讯需求推动2020年Q1越南综合新闻网站访问量增长28%—44%,财经门户增长39%,与全球新闻站点广告预算增长52%的趋势一致(Influencer Marketing Hub)。同时,越南单款应用平均下载量达256,290次(较全球均值154,794次高65%),手游CPI则从2019年1月的Google Play 0.09美元、iOS 0.29美元,进一步下探至2020年3月的0.06美元与0.15美元。
安卓激励视频eCPM率先复苏与紧凑型屏幕适配标准
Appodeal发布的2020年1—5月Google广告网络指数,呈现了3月全球广告低谷后双端截然不同的修复轨迹。
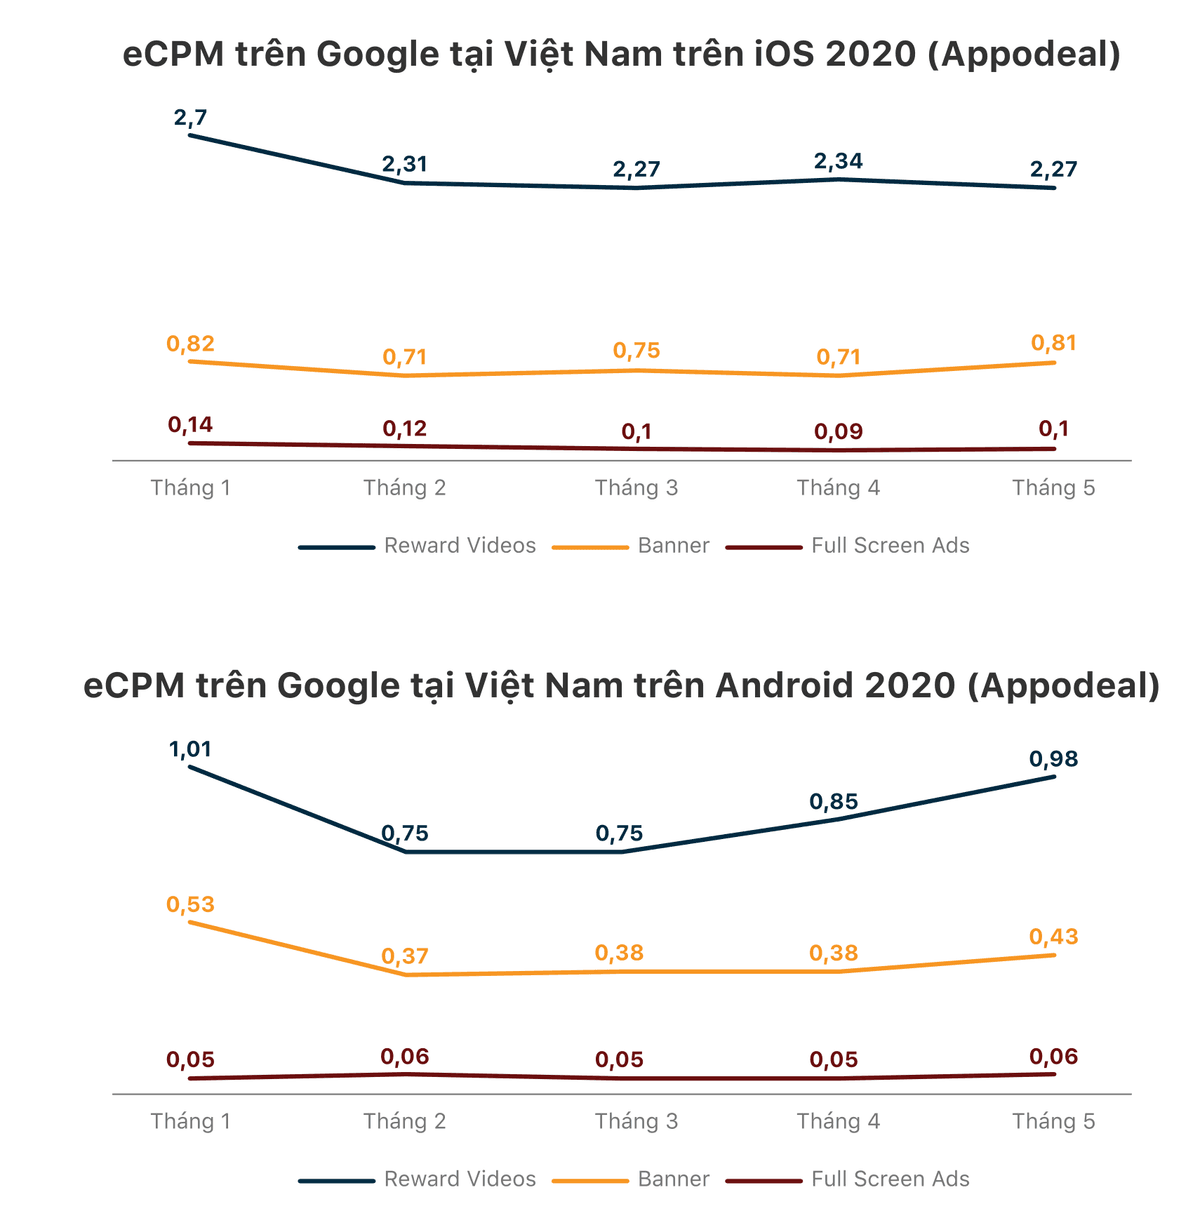
越南三大核心广告格式的月度eCPM演变如下:
| 操作系统与广告格式 | 2020年1月 | 2020年2月 | 2020年3月 | 2020年4月 | 2020年5月 |
|---|---|---|---|---|---|
| iOS — 激励视频 Reward Videos | 2.70美元 | 2.31美元 | 2.27美元 | 2.34美元 | 2.27美元 |
| iOS — 横幅广告 Banner | 0.82美元 | 0.71美元 | 0.75美元 | 0.71美元 | 0.81美元 |
| iOS — 全屏广告 Full Screen | 0.14美元 | 0.12美元 | 0.10美元 | 0.09美元 | 0.10美元 |
| Android — 激励视频 Reward Videos | 1.01美元 | 0.75美元 | 0.75美元 | 0.85美元 | 0.98美元 |
| Android — 横幅广告 Banner | 0.53美元 | 0.37美元 | 0.38美元 | 0.38美元 | 0.43美元 |
| Android — 全屏广告 Full Screen | 0.05美元 | 0.06美元 | 0.05美元 | 0.05美元 | 0.06美元 |
当iOS激励视频eCPM从1月的2.70美元回落至5月的2.27美元时,安卓激励视频凭借旺盛的手游互动从2—3月的0.75美元底部强劲反弹至5月的0.98美元。在素材尺寸适配方面,StatCounter数据显示四种紧凑型分辨率——360x640(37.78%)、414x736(17.30%)、375x667(11.29%)与412x846(9.92%)——合计覆盖了越南76.29%的在用智能手机。
是什么推动2020年上半年越南数字支付交易额暴涨178%?
2020年之前,Decision Lab针对15岁以上越南人群的调研显示:仅30%拥有银行账户,26%使用借记卡,4.2%持有信用卡,21%有过在线支付经历。疫情居家下单需求叠加跨行转账手续费减免政策,彻底引爆了无现金支付普及。
据越南国家银行统计,2020年上半年全国电子支付交易笔数同比增长76%,交易总额激增178%至4900万亿越南盾;智能手机支付达4.72亿笔(同比+177%)。4月网银日均交易笔数从1500万笔翻倍至3000万笔,上半年NAPAS跨行清算笔数与金额分别增长138%和140%。
非接触式银行卡普及与补贴退坡后的电子钱包高留存
Visa报告显示,2020年越南非接触式(Contactless)交易金额同比飙升600%,交易笔数增长500%,活跃非接触式卡片数增长300%。本土支付平台中,2020年Q2环比Q1交易量在MoMo增长50%、ZaloPay增长36%、NganLuong.vn增长30%。
尤为关键的是,IDC Financial Insights调研打消了“停止补贴即流失”的市场顾虑:在受访的三组主流电子钱包用户中,高达84%至95%的用户明确表示即使取消促销返现仍将继续使用电子钱包。
移动电商与直播带货如何重塑越南消费者购物习惯?
据工贸部《2020年越南电子商务白皮书》,网购人数从2017年的3360万增至2018年的3990万与2019年的4480万人,人均年网购支出从186美元升至225美元。2017至2019年间,智能手机端电商订单占比从46%跃升至72%,PC/笔记本占比则从42%萎缩至15%(Decision Lab)。
四大综合电商平台流量分化与民生刚需品类重构
iPrice Insights发布的2020年上半年流量监测揭示了越南四大电商平台的显著分化:
| 电商平台 | 2019 Q4 月访问量 | 2020 Q1 月访问量 | 2020 Q2 月访问量 | 覆盖一级品类数 |
|---|---|---|---|---|
| Shopee | 3800万 | 4300万 | 5200万(2019 Q4的136.8%) | 25个品类 |
| Tiki | 2400万 | 2300万 | 2100万 | 16个品类 |
| Lazada | 约2400万—2700万 | 1900万 | 1800万 | 12个品类 |
| Sendo | 2700万 | 1700万 | 1400万 | 18个品类 |
当其他平台从年末大促高点回落时,唯独Shopee在2020年Q2逆势攀升至月均5200万次访问。Decision Lab关于消费者选择电商平台动因的调研解释了这一优势:
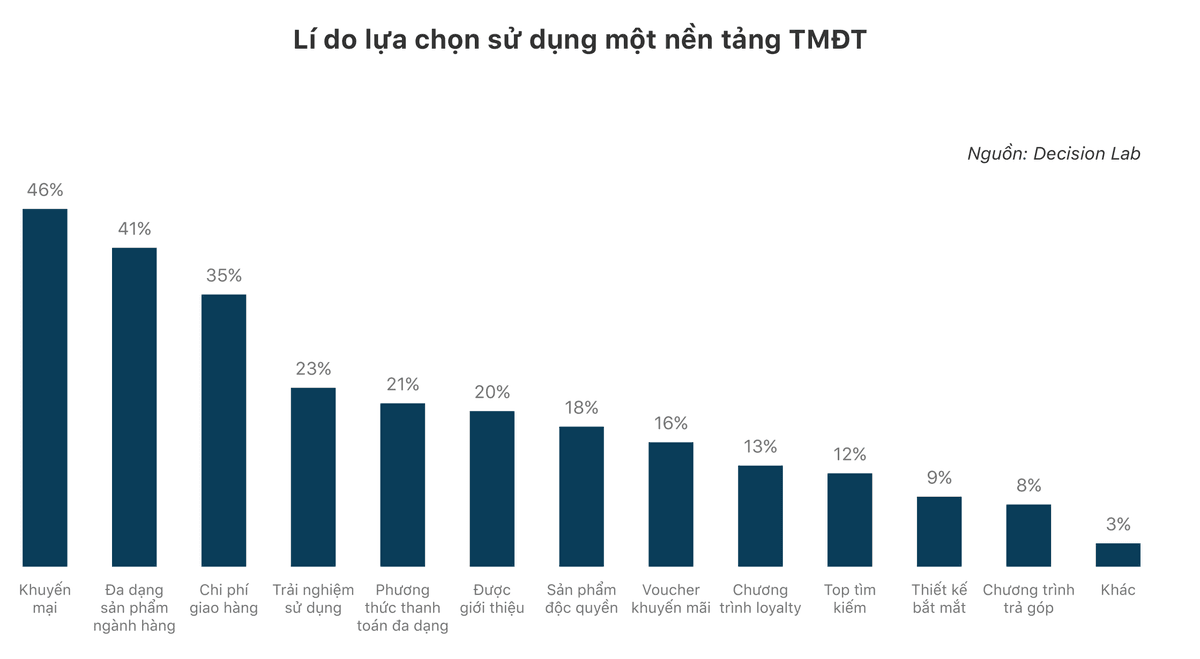
促销优惠高居榜首(46%),其后依次为商品丰富度(41%)、运费价格(35%)、用户体验(23%)与支付方式多样性(21%)。覆盖25个品类的广度使Shopee精准承接了隔离期消费转移——2020年Q1食品杂货流量激增45%,美妆个护与健康增长32%,而服饰时尚下滑38%(Decision Lab)。
BoxMe数据显示,电子钱包已占电商交易金额的11%,银行转账占30%。Rakuten Insight调研进一步印证了习惯固化:91%的消费者计划在疫情结束后继续网购,主因包括良好体验(28.99%)与购物便利性(22.24%)。
电商直播营销战与周日晚间黄金转化峰值
2020年4月在东南亚区域,Shopee Live斩获3500万次观看,Lazada Live达2700万次。在越南本土,Shopee推出Shopee Tết Show、Siêu hội Shopee Live与Shopee Live Kpop Fest;Lazada打造连续88小时不间断互动节目Guess It;Tiki扩充Tiki Live商家自播;Sendo则联合OTA Network在SenLive推出Săn sale nửa giá – Streamer tranh bá主播带货赛。
Shopee越南运营数据明确指出,周日晚21:00至22:00是直播同时在线人数(CCV)与下单转化的黄金峰值时段,核心受众为18—34岁群体,同时34—50岁中青年买家增速迅猛。
2020年上半年留给在越移动产品与增长团队的四条结构性启示
Appota 2020年上半年基准为深耕越南的产品、营销与支付负责人确立了四项执行优先级:
- 针对500万越南盾以下的普及型安卓机型优化包体与界面布局。 鉴于69%正规新机低于500万越南盾且76%设备采用紧凑屏幕,研发团队应通过我们的手游软启动(Soft-Launch)三道验证关卡清单严格核验稳定性、留存与回本周期。
- 将激励视频变现与中腰部达人及电商直播深度结合。 为将广泛的直播观看流量转化为实际订单,营销团队可运用越南市场KOL与KOC评估及组合决策框架匹配达人层级与转化目标。
- 打通电子钱包极速结账并建立每日自动化对账清分机制。 承接177%的手机支付增速与84%—95%的电子钱包留存率,需构建安全的异步回调架构与自动化日度对账流程,并在金融科技与数字支付洞察中心持续跟踪行业标准。
- 在数字经济长周期中动态对标多年期行业数据。 企业决策者可将2020年上半年拐点指标与最新产业研究交叉印证,详见企业与越南数字经济洞察专区。
本网页报告提炼了Appota 2020年上半年研究经核验的核心指标与数据勘误说明。欢迎填写本页表单下载由Appota市场研究团队编撰的64页完整版PDF,查阅东盟九国宽带对比图、完整应用商店榜单以及涵盖Gamota、Adsota、OTA Network、AppotaPay与KDATA的越南移动生态全景图谱。
参考资料
- Báo cáo thị trường điện thoại & ứng dụng di động Việt Nam H1-2020 (Vietnam Mobile and Smartphone Application Report H1-2020), Công ty Cổ phần Appota (Đội ngũ nghiên cứu thị trường Appota), 2020-10-26, 访问于 2026-10-31
- Báo cáo tình hình kinh tế – xã hội quý II và 6 tháng đầu năm 2020, Cục Thống kê — Bộ Tài chính, 2020-06-29, 访问于 2026-10-31
- Sách trắng Công nghệ thông tin và Truyền thông Việt Nam 2019, Bộ Khoa học và Công nghệ, 2019-10-01, 访问于 2026-10-31
- Digital 2020: Vietnam, We Are Social & Hootsuite (cùng Newzoo, Q&Me), 2020-02-18, 访问于 2026-10-31
- Mobile Operating System, Vendor & Screen Resolution Market Share Viet Nam (June 2020), StatCounter GlobalStats (cùng GfK), 2020-07-01, 访问于 2026-10-31
- H1 2020 Global & Vietnam Mobile App and Game Download Benchmarks, App Annie / data.ai (cùng AppTweak, Applyzer, SimilarWeb, 2game.vn, Reputa), 2020-07-15, 访问于 2026-10-31
- Vietnam Mobile Gaming, Financial Inclusion & E-Commerce Consumer Surveys 2020, Decision Lab, 2020-06-15, 访问于 2026-10-31
- Southeast Asia Digital & Mobile Advertising Spending Forecast 2019–2022, eMarketer & IAB Southeast Asia and India (cùng MMA Global, Adsota), 2020-05-01, 访问于 2026-10-31
- Mobile App Monetization & Vietnam In-App Advertising eCPM Index H1 2020, Appodeal & 42matters (cùng Statista, Influencer Marketing Hub), 2020-06-30, 访问于 2026-10-31
- Thống kê hoạt động thanh toán không dùng tiền mặt và chuyển mạch NAPAS 6 tháng đầu năm 2020, Ngân hàng Nhà nước Việt Nam & NAPAS (cùng Visa, IDC Financial Insights), 2020-07-20, 访问于 2026-10-31
- Sách trắng Thương mại điện tử Việt Nam năm 2020, Cục Thương mại điện tử và Kinh tế số — Bộ Công Thương, 2020-08-15, 访问于 2026-10-31
- Bản đồ Thương mại điện tử Việt Nam (Map of E-commerce in Vietnam) quý 1 – quý 2/2020, iPrice Insights (cùng BoxMe, Rakuten Insight), 2020-07-28, 访问于 2026-10-31