2019年越南数字广告市场报告
Adsota发布的2019年报告显示,在越南12.6亿美元总媒体支出中,越南数字广告市场规模约达2.84亿美元,移动广告占据67.1%的数字预算。零售与电商以23.9%的份额领跑各行业投放;全国6,800万互联网用户日均上网时长达6小时42分钟。
Adsota深度解析2.84亿美元规模的越南数字广告市场、67.1%移动广告占比、各行业投放结构及2020年媒体趋势。
核心发现
- 2.84亿美元2019年越南在线广告预估支出达2.84亿美元,总媒体广告支出为12.6亿美元(eMarketer区域对比表中数字占比为20.6%,预计2022年将达14.3亿美元总额的24.7%)。
- 67.1%移动占比2019年移动广告占越南数字广告总预算的67.1%(不含彩信MMS与点对点短信),较2018年的55.20%大幅跃升,预计2022年将达到68.4%(eMarketer)。
- 23.9%与12.9%2019年越南数字广告支出排名前两位的垂直行业份额分别为:零售与电商(23.9%)以及快速消费品FMCG(12.9%)(Statista)。
- 6,800万与6,500万越南活跃互联网用户达6,800万(占9,700万总人口的70%),活跃社交媒体用户达6,500万(渗透率67%,2019年新增570万用户、增长9.6%,增量居全球第6位)(We Are Social, 2020)。
- 7.4864亿次下载截至2019年第二季度,越南App Store与Google Play累计应用下载量达7.4864亿次(iOS占21%,Android占79%),居全球第7位(AppTweak),活跃智能手机用户达4,370万(Newzoo)。
- 6.55%与9.18%转化越南Facebook视频帖平均触达互动率达6.55%(We Are Social);原生应用墙(Native app wall)以9.18%的转化率领跑东南亚移动广告格式(Mobvista)。
- 51%社媒购转化尽管仅11%的越南受访用户主动关注品牌主页,仍有51%在看到社交媒体广告后产生购买(Q&Me, 2019);此外,若移动网页加载超过3秒,53%的用户会直接离开(Google & Kantar)。
2019年互联网与移动设备普及如何重塑越南数字广告市场?
步入2020年初,越南数字广告市场覆盖全国9,700万人口(男性占50.1%,女性占49.9%;年龄中位数为32.6岁;城镇化率为36%)。根据Adsota引用的We Are Social《Digital 2020》数据集,越南移动通信连接数达1.458亿,活跃互联网用户达6,800万,全国互联网渗透率达70%。
社交媒体活跃用户规模达到6,500万(占总人口67%),其中通过移动设备访问社交平台的用户达5,800万(占总人口59.8%)。仅在2019年一年内,越南便新增570万社交媒体用户(同比增长9.6%),净增用户规模高居全球第六位。在越南成年群体中,97%使用手机,72%使用智能手机,13%使用平板电脑,1%使用智能可穿戴设备。
新机零售出货量与存量活跃设备的结构性反差
初次进入越南的媒介策划团队若仅依赖新机零售出货报告,往往会误判设备定向策略。GfK发布的2019年底零售数据显示,三星(Samsung)与Oppo领跑新机销量,主打高性价比的新锐品牌Realme也攀升至6.3%的零售份额。
然而,StatCounter在2019年监测的实际网页与应用活跃流量却呈现出截然不同的格局。受水货渠道与二手设备流通带动,苹果iPhone占据了越南活跃智能手机高达40.4%的份额,而索尼(Sony)与华为在活跃设备榜单中几乎销声匿迹。与此同时,平板电脑市场长期停滞,维持苹果与三星双寡头垄断的局面。
操作系统版本滞后同样给富媒体广告素材与归因SDK带来了技术约束:
- Android驱动了58%的活跃智能手机。 但仅有38.68%的Android设备运行Android 9.0 Pie系统,其余设备碎片化分布在8.1 Oreo(15.02%)、5.1 Lollipop(9.80%)、6.0 Marshmallow(7.67%)以及更早期的历史版本(19.51%)。
- iOS占据逾40%的智能手机与73%的平板电脑。 截至2019年底,iOS 13普及率为48.39%,其次为iOS 12(24.76%)及其他旧版本(26.85%)。
增长团队如需追踪此后半年终端格局的演变,可参阅我们的2020年上半年越南移动与智能手机应用市场报告。
全球第七大应用下载市场与头部平台集中度
Newzoo《2019全球移动市场报告》将越南列为全球第14大活跃智能手机市场,活跃用户达4,370万(按Newzoo采用的9,740万人口基数计算,渗透率为44.9%),略高于菲律宾(3,630万;33.6%)。全球范围内,中国活跃智能手机体量居首(8.511亿;59.9%),印度(3.459亿;25.3%)与美国(2.602亿;79.1%)紧随其后。
尽管活跃手机保有量排在第14位,越南的软件消费活跃度却远超硬件排名。AppTweak截至2019年第二季度的累计商店统计显示,越南App Store与Google Play合计下载量达748,641,400次(iOS占21%,Android占79%),高居全球第七位,仅次于印度(51.8亿)、美国(33.3亿)、巴西(18.9亿)、印度尼西亚(15.4亿)、俄罗斯(11.2亿)和墨西哥(8.778亿),并超越土耳其、日本与英国。
Applyzer的应用商店畅销榜拆解与App Annie的2019年度榜单,清晰展示了越南移动用户注意力的集中方向:
- 移动游戏主导应用商店变现。 游戏品类在Apple App Store畅销榜中占比49.5%(领先于摄影6.3%、社交6.3%、娱乐6%及医疗健康5.7%),在Google Play畅销榜中更是高达82.2%(领先于社交7%、娱乐3.8%、效率工具1.9%及教育1.3%)。
- 即时通讯、短视频与电商平台包揽下载榜前列。 App Annie统计的2019年越南十大下载应用依次为Facebook Messenger、Facebook、TikTok、Zalo、Zing MP3、Shopee、B612、Lazada、WiFi万能钥匙与Kwai,主要发行商包括Facebook、VNG、Google、今日头条(Toutiao)及Naver。下载量最高的游戏包括《Arena of Valor》(传说对决)、《Free Fire》、《Helix Jump》、《会说话的汤姆猫》及《PUBG Mobile》,由VNG、宝宝巴士(BabyBus)、Sea、Outfit7与Voodoo领衔。
- YouTube、Facebook与Zalo构筑日常触达基石。 据We Are Social(2019)统计,96%的越南网民访问YouTube,95%使用Facebook,51%使用Instagram,22%使用LinkedIn,19%使用Pinterest。在即时通讯领域,Facebook Messenger(79%)与本土超级应用Zalo(74%)遥遥领先于Skype(33%)、Viber(28%)和LINE(23%)。
越南2.84亿美元在线广告支出流向了哪些垂直行业?
根据报告引用的eMarketer(2019)测算,2019年越南在线广告支出约为2.84亿美元,总媒体广告支出为12.6亿美元。在eMarketer亚太区对比表中,越南数字广告占总媒体预算的20.6%,与菲律宾(21%)、泰国(22%)和马来西亚(22.5%)水平相近,高于印度(17.4%),但相较新加坡(27.2%)、日本(29.9%)、韩国(41.3%)、中国台湾(44.6%)和中国大陆(64.8%)仍具备广阔增长空间。
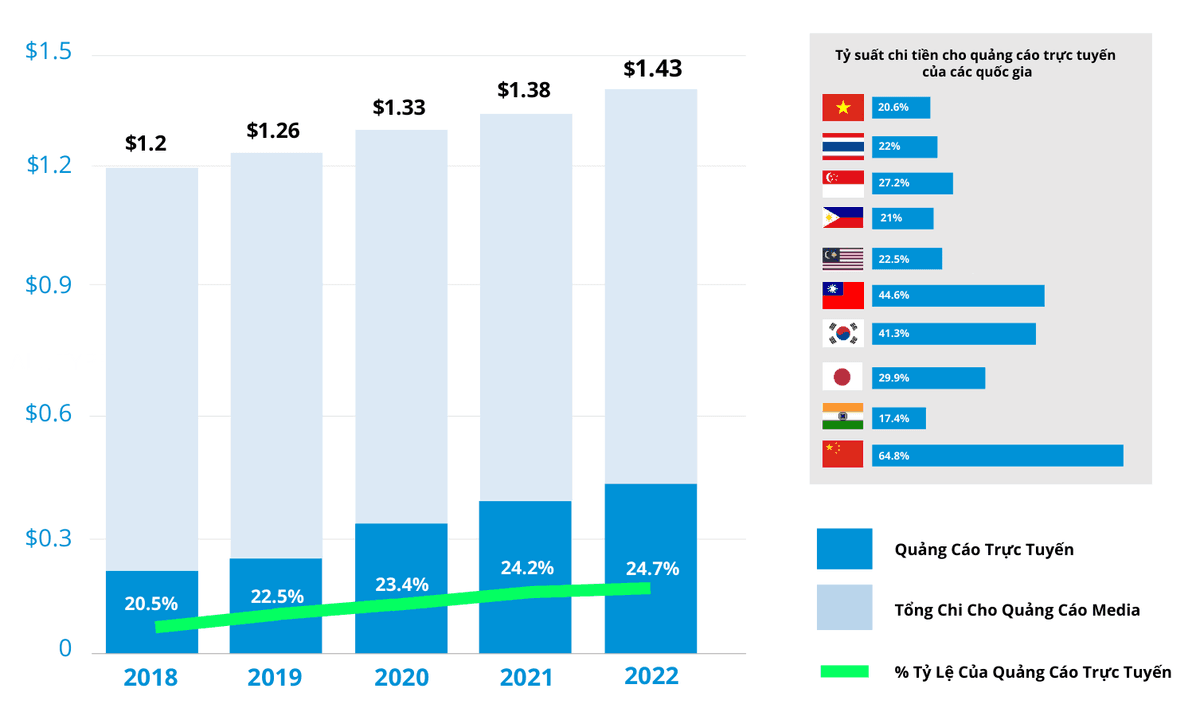
在eMarketer的五年预测周期(2018—2022年)内,越南数字广告预算占比稳步提升,且资金压倒性地向移动端倾斜:
| 预测年份(eMarketer) | 总媒体广告支出(美元) | 预测柱状图数字广告占比 | 移动广告占数字广告比重 |
|---|---|---|---|
| 2018年 | 12.0亿美元 | 20.5% | 55.20% |
| 2019年 | 12.6亿美元 | 22.5%(区域对比表:20.6%) | 67.10% |
| 2020年(预测) | 13.3亿美元 | 23.4% | 67.80% |
| 2021年(预测) | 13.8亿美元 | 24.2% | 68.10% |
| 2022年(预测) | 14.3亿美元 | 24.7% | 68.40% |
移动广告占比(不含彩信MMS与点对点短信)在一年内飙升11.9个百分点,从2018年的55.20%跃升至2019年的67.10%,确立了移动屏幕作为承载越南三分之二以上数字媒体预算的核心渠道地位。
行业投放分布与四大综合电商平台的流量争夺战
Statista发布的2019年垂直行业拆解显示,数字媒体预算高度集中于在线零售与大众消费品领域。
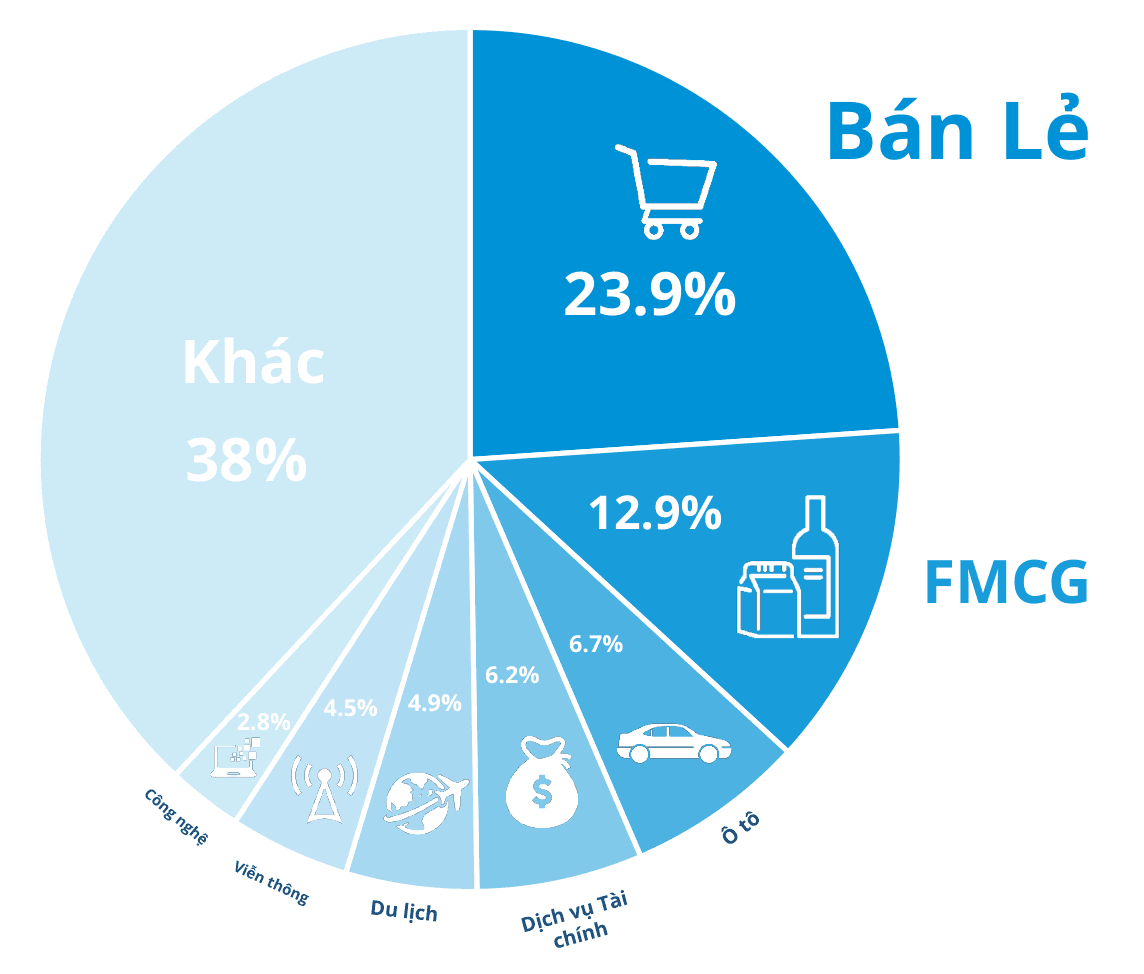
零售与电商行业以23.9%的数字广告支出占比高居榜首,几乎是第二名快速消费品(FMCG,12.9%)的两倍。其余单独列示的行业依次为汽车(6.7%)、金融服务(6.2%)、旅游(4.9%)、电信(4.5%)和科技(2.8%),另有38%分布在房地产、教育、医疗健康与娱乐等其他品类中。
零售行业高达23.9%的广告投入,直接源于越南四大在线交易平台激烈的获客竞争。iPrice Group在2019年第三季度的监测数据,展现了相较2017年第三季度大幅洗牌的电商流量格局:
| 电商平台(iPrice, 2019 Q3) | 月均网页访问量(2019 Q3) | App用户占比 | 较2017 Q3排名变化 | 2019年标志性营销打法 |
|---|---|---|---|---|
| Shopee | 34,569,900 | 21.3% | 从第4名(1,895万)升至第1名 | 重金签约C罗、BlackPink、Huong Giang、Hoai Linh等顶流代言人 |
| Sendo | 30,929,800 | 6.5% | 从第3名(2,400万)升至第2名 | 携手国民歌手My Tam开展大众传播,深耕外省下沉市场买家 |
| Tiki | 27,114,500 | 10.2% | 从第5名(1,804万)升至第3名 | 签约Truong Giang与Nha Phuong夫妇,密集赞助数十支越南流行音乐MV |
| Lazada | 24,364,700 | 4.6% | 从第1名(5,048万)跌至第4名 | 缩减大众广告投放,转向联合KOL与游戏主播打造娱乐化直播购物 |
纵观2019年受监测的全部电商网站,iPrice发现越南本土电商平台占据了72%的网页流量,而外资平台占28%。Lazada在削减大众媒体投放导致月访问量较2017年Q3缩水逾一半后,迅速转向结合音乐演出与互动直播的“边看边买”模式(邀请Gil Le、Miu Le、PewPew、ViruSs等创作者参与)。关于这些零售平台随后在疫情封控期的策略演变,请参阅我们的疫情期零售与电商适应力专题报告。
视频平台、代际社交习惯与移动广告格式表现如何?
2019年的创意效果基准显示,动态视频全面优于静态素材。据We Are Social(2019)统计,越南Facebook视频帖的平均触达互动率达6.55%,显著高于图片帖(5.22%)、全类型帖均值(3.81%)、链接帖(3.25%)以及纯文字状态更新(2.71%)。
社交平台与本土媒体联盟中的视频互动优势
Q&Me在2016至2019年间的消费者纵向追踪调研印证了这一创意转向。对社交视频表示喜爱的越南用户比例从2016年的37%升至2019年的49%,反感比例则从33%降至19%。互动小游戏(38%升至44%)、问答帖(34%升至40%)和信息图(21%升至34%)的好感度同步上升,而名人八卦热度则从40%回落至34%。
在供给端,Adsota引用的Q&Me(2017)数据显示,85%的越南企业已开展视频营销,分发渠道涵盖YouTube(91%)、Facebook(86%)、企业官网(65%)、广告网络/DSP(15%)及本土浏览器Coc Coc(6%)。然而,Comscore《2019 Video Metrix》揭示了全球视频平台与本土新闻广告联盟在用户留存时长上的巨大差距:
- YouTube(Google)拥有无可比拟的观看深度。 月独立观看人数达13,676,000人,视频播放量达35.0亿次,人均月观看时长高达1,522.20分钟。
- Facebook稳居社交视频触达第二位。 月独立视频观众达10,012,000人,播放量1.939亿次,人均观看时长153.5分钟。
- 本土媒体联盟聚合新闻视频流量。 Admicro(VCCorp)触达2,365,000名独立观众(5,112万次播放;人均2.5分钟),24H广告集团触达2,156,000人(4,205万次播放;人均38分钟),Adtima(VNG)触达2,014,000人(1,863万次播放;人均6分钟)。
在We Are Social(2019)统计的网站月总访问量方面,全球巨头Google(3.717亿次)、Facebook(3.416亿次)与YouTube(3.341亿次)居前,其后为本土新闻与工具门户:Eclick旗下的VnExpress(英文版报告为6,830万次 / 越文版报告为6,380万次)、Adtima旗下的Zing.vn(5,580万次)、Admicro旗下的Kenh14(3,320万次)、Coc Coc(2,860万次)以及24h.com.vn(2,810万次)。
代际社交平台分化与移动广告CTR、CVR基准
Decision Lab《2019互联消费者报告》表明,一刀切的媒介组合难以覆盖不同代际的偏好差异。尽管Facebook在各年龄段保持均衡渗透,次级平台却按世代明显分化。
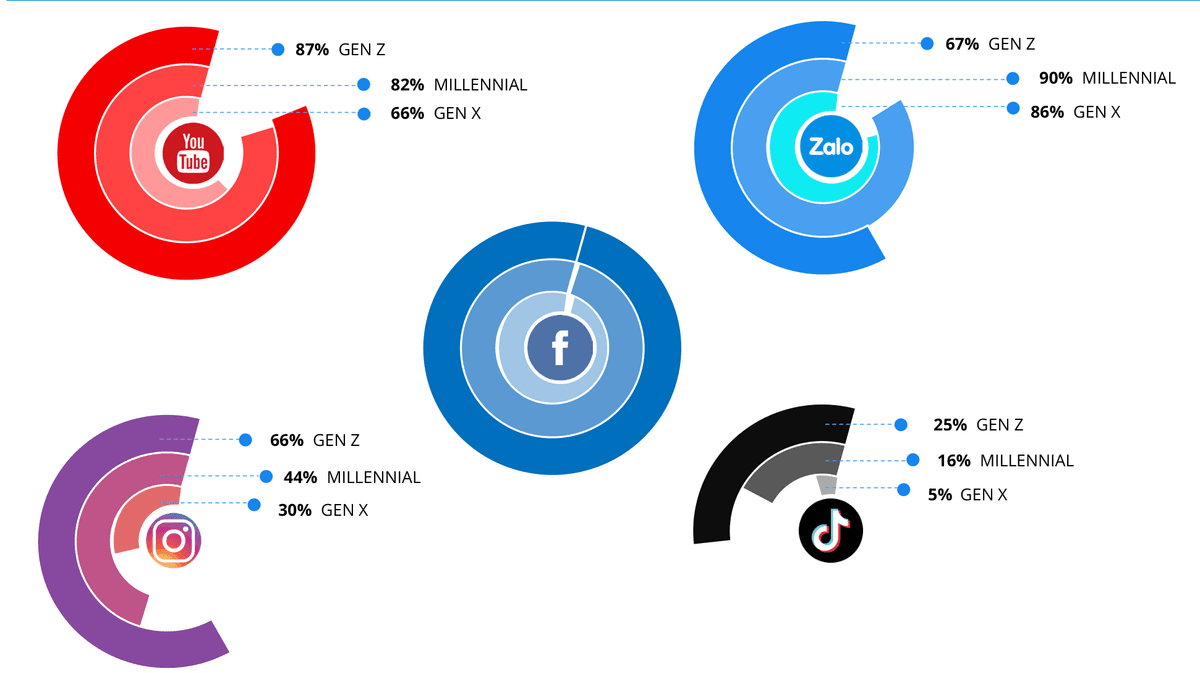
Zalo在千禧一代(1981—1996年出生)和X世代(1960—1980年出生)中的渗透率分别高达90%和86%,是触达职场人群与家庭决策者不可或缺的渠道,但在Z世代(1997—2003年出生)中占比降至67%。相反,Z世代在YouTube(87%,高于千禧一代82%与X世代66%)、Instagram(66%,高于44%与30%)及新兴短视频平台TikTok(25%,高于千禧一代16%与X世代5%)上均领跑使用率。
在程序化移动广告库存方面,Vpon(2018)数据显示越南App内广告展示占57%,移动网页占43%——相较亚洲平均66%的App内占比,以及印尼(78%)、泰国(70%)等重度App市场,越南移动网页仍保有更高比重。采购App内广告位时,Mobvista(2018)的东南亚格式基准揭示了展示规模、点击率(CTR)与转化率(CVR)之间的显著权衡。
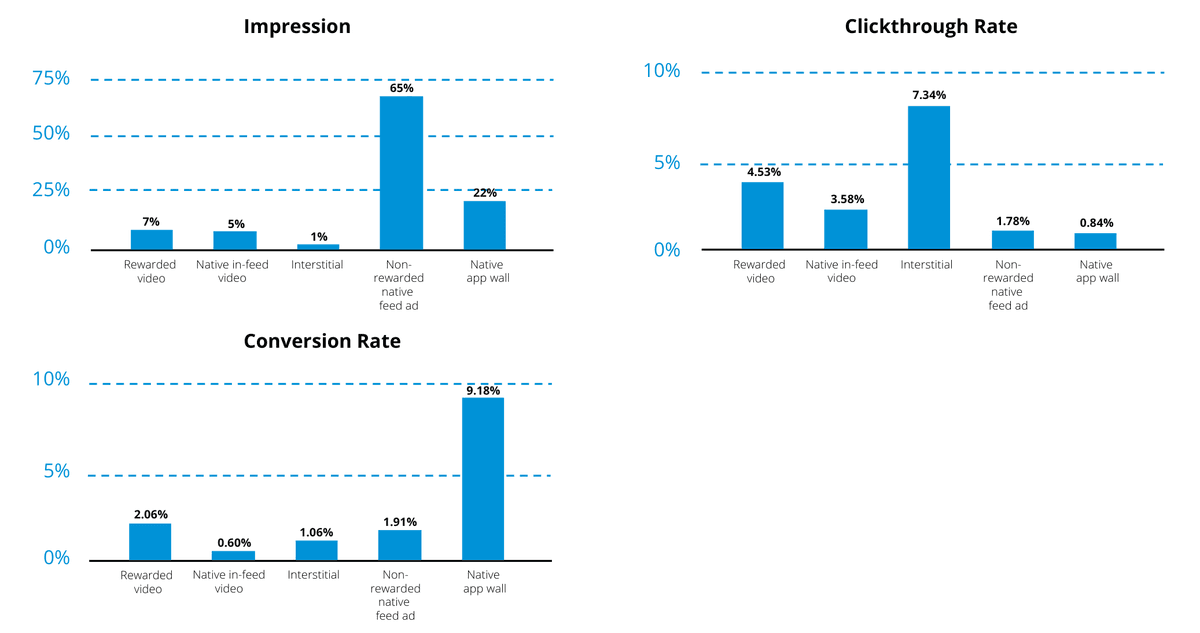
效果营销团队应根据漏斗阶段匹配移动广告格式,而非单纯追求低价点击:
| 东南亚移动广告格式(Mobvista) | 展示量占比 | 点击率(CTR) | 转化率(CVR) | 最佳营销漏斗定位 |
|---|---|---|---|---|
| 非激励原生信息流 | 65% | 1.78% | 1.91% | 信息流内规模化、低干扰的广域触达 |
| 原生应用墙(App Wall) | 22% | 0.84% | 9.18% | 承接高意向获取奖励用户,带来峰值下游转化 |
| 激励视频(Rewarded Video) | 7% | 4.53% | 2.06% | 游戏内主动观看的价值交换,兼顾高CTR与CVR |
| 原生信息流视频 | 5% | 3.58% | 0.60% | 漏斗顶端的品牌故事传播与认知建设 |
| 全屏插屏广告(Interstitial) | 1% | 7.34% | 1.06% | 原始CTR最高,但频次控制不当极易引发误触 |
日均6小时42分钟的上网时长如何转化为购买行为?
据We Are Social(2019)统计,越南网民日均上网时长为6小时42分钟(与全球均值持平),其中2小时33分钟用于社交媒体,2小时31分钟用于流媒体电视或视频点播,1小时11分钟用于在线听音乐。GlobalWebIndex跨年度追踪显示,越南日均社媒使用时长从2012年的1小时47分钟攀升至2016—2019年间稳定的2小时33至36分钟,位列全球第21名。
按Q&Me(2019)调查的日均媒介接触时长占比计算,移动互联网占42%,桌面互联网占30%。数字渠道合计占据消费者72%的注意力时间,是传统电视(20%)与其他媒介(8%)总和的两倍以上。
广告点击动因、误触损耗与移动端3秒加载红线
洞察用户打开社交平台的初衷,有助于解释为何生硬的品牌推销帖难以获得自然流量。Q&Me(2019)发现,越南用户使用社交网络主要为了联系亲友(76%)、关注时事热点(48%)、阅读娱乐新闻(39%)、结交新朋友(30%)以及分享照片视频(26%)。仅有11%的用户通过社媒关注品牌,9%关注名人明星。
尽管很少主动关注企业主页,越南消费者对精准投放的付费广告依然反应积极。Q&Me(2019)报告称,用户点击广告最集中的渠道依次为Facebook(53%)、YouTube(42%)和移动App(20%);64%的受访者在过去7天内点击过Facebook广告,51%曾在看到社交媒体广告后购买商品。We Are Social(2019)的Facebook 30天互动基准还显示,女性用户在月均广告点击(约12次对9次)、点赞(约9次对6次)和评论(约7次对4次)上均高于男性。
与此同时,Q&Me对广告点击原因的拆解也暴露出移动媒介浪费的主要源头:
- 真实购买意向源于需求契合与创意品质。 正向点击动因包括产品契合当前需求(45%)、视觉画面吸睛(40%)、幽默故事表达(30%)、喜爱特定品牌(28%)以及促销优惠诱人(27%)。
- 约四分之一的移动点击毫无购买意图。 高达28%的受访者仅因广告遮挡了目标内容而被迫点击,另有24%坦言是在触摸屏上误触了广告。
一旦发生真实意向点击,落地页加载速度便直接决定转化成败。Google与Kantar的东南亚移动购物研究(2018)表明,59%的消费者在购买前用智能手机调研产品,79%在购物过程中(含线下门店)在线查阅产品信息,53%通过手机在线下单。尤为关键的是,若移动网页加载超过3秒,53%的用户会直接关闭页面;加载每延迟1秒,移动端转化率便流失20%。
2020年起五大数字广告趋势与品牌预算配置重点
Adsota报告第四章结合涵盖本土代理商与广告网络(Adsota、Admicro、Adtima、24H、CleverAds、Novaon、SEONGON、MediaZ、Ureka Media)、电子钱包(Appota、MoMo、VNPay、AirPay、ViettelPay)及创作者网络的生态图谱,提炼出2020年起重塑媒介执行的五大结构性趋势。
竖屏短视频、音频广告、社交电商、微网红与CRM数据驱动
升级媒介策略的品牌应重点布局以下五大趋势:
- 竖屏短视频与30秒音频广告。 年轻群体对TikTok和IGTV的快速接纳,推高了围绕“前3秒黄金钩子”设计的60秒内竖屏视频需求。同时,Spotify与Zing MP3上的30秒音频广告(约55—70词配明确行动号召)切入了免屏幕收听场景;报告引用的行业基准指出,78%的越南智能手机用户在线听歌,68%在多任务处理时收听音乐。
- 基于可购物帖的社交电商(Social Commerce)。 Facebook、Instagram与Pinterest上的原生价格标签和商品目录,将种草发现与结账购买直接压缩在社交信息流内完成。
- 预算向微网红(5万粉丝以下)倾斜。 品牌不再将预算单一押注于百万粉头部名人或中腰部达人(25万—100万粉),而是借助OTA Network、Minet、7Saturday、Hiip、CastingAsia、Metub与ViralWorks等平台及MCN规模化投放垂类KOC。报告参考基准显示,3万粉丝以下的创作者互动率高出约60%,合作成本却低6至7倍。营销人员可结合我们的越南KOL与KOC投放选择框架制定组合策略。
- 数据驱动营销与CRM全生命周期个性化。 将行为数据集中沉淀至CRM系统,可支撑B2B、金融服务、房地产及高决策门槛行业(如数据驱动的教育营销与潜客培育)实现多触点精准培育。
- 以实时直播为核心的互动内容。 联合游戏主播与微网红在Facebook Gaming、YouTube、Nimo TV及电商平台直播间开播,将单向曝光转化为实时答疑与即时下单。
营销与媒介采购团队的四项执行要务
将Adsota的2019年数据转化为更高的广告投资回报率(ROAS),需要落实四项运营准则:
- 打造移动优先视频素材,按代际切分投放渠道。 鉴于67.1%的数字预算投向移动端且视频帖互动率达6.55%,团队应为TikTok与Instagram原生制作竖屏视频以触达Z世代,同时依托Zalo(千禧一代渗透率90%、X世代86%)覆盖职场决策人群。
- 严审点击质量,死守移动端落地页3秒加载标准。 面对24%的误触点击与28%的内容解锁强制点击,媒介采购必须以点击后真实转化为优化目标而非单纯看重低CPC,并采用轻量化移动网页架构(RWD、AMP、PWA),避免每秒延迟造成20%的转化流失。
- 兼顾原生信息流规模与高转化激励广告格式。 以非激励原生信息流(占65%展示量)拓宽顶层曝光,搭配激励视频(4.53% CTR;2.06% CVR)与原生应用墙(9.18% CVR)高效获取应用安装与销售线索。
- 打通本土电商旗舰店、达人直播与垂类种草。 将本土电商平台站内流量与微网红种草、直播带货联动,并前往我们的营销与创作者经济专题中心获取更多实战指南。
本网页版提炼了Adsota年度研究经核实的核心市场指标与战略建议。欢迎填写本页下载表单,获取由Adsota编撰的完整51页PDF原版报告,查阅全部分析图表及高分辨率越南数字营销与移动应用生态版图。
参考资料
- Báo cáo thị trường quảng cáo số tại Việt Nam 2019 (Vietnam Digital Advertising Report 2019), Công ty Cổ phần Adsota (Appota Group), 2020-02-20, 访问于 2026-10-31
- Digital 2019 & Digital 2020: Vietnam, We Are Social & Hootsuite (DataReportal), 2020-02-18, 访问于 2026-10-31
- Mobile & Tablet Vendor and Operating System Market Share Viet Nam (2017–2019), StatCounter Global Stats & GfK, 2019-12-31, 访问于 2026-10-31
- Global Mobile Market Report 2019 — Top Countries/Markets by Smartphone Users, Newzoo, 2019-09-19, 访问于 2026-10-31
- Leading Countries in App Downloads Q2 2019 & Vietnam App Store Rankings 2019, AppTweak, Applyzer & App Annie (data.ai), 2019-12-15, 访问于 2026-10-31
- Global Digital Ad Spending 2019 & Vietnam Media/Mobile Ad Spending Forecast (2018–2022), eMarketer (Insider Intelligence), 2019-03-28, 访问于 2026-10-31
- Digital Advertising Spending in Vietnam by Industry 2019, Statista, 2019-11-01, 访问于 2026-10-31
- Bản đồ Thương mại điện tử Việt Nam (Map of E-commerce in Vietnam Q3/2017 – Q3/2019), iPrice Group, 2019-10-25, 访问于 2026-10-31
- Vietnam Social Media Usage, Online Video Marketing & Digital Advertising Surveys (2017–2019), Q&Me (Asia Plus Inc.), 2019-11-15, 访问于 2026-10-31
- Vietnam Video Metrix 2019, The Connected Consumer 2019 & Daily Social Media Time (2012–2019), Comscore, Decision Lab & GlobalWebIndex, 2019-10-30, 访问于 2026-10-31
- Asia Mobile Ad Inventory, SEA Mobile Ad Format Benchmarks & SEA Mobile Consumer Journey, Vpon Big Data Group, Mobvista & Google / Kantar, 2018-12-01, 访问于 2026-10-31