应对COVID-19:越南疫情下零售与电子商务转型策略
Adsota发布的疫情下零售与电子商务报告剖析了封控期间消费行为转向、平台直播竞争与游戏营销合作。First Insight数据显示54%的千禧一代改变了购买决策、30%增加了网购;Sendo与OTA Network联手打造的游戏直播表演赛更收获逾80万次观看。
深度解析代际购物行为变迁、电商平台应用内直播竞争、游戏跨界广告合作,以及来自Adsota的零售企业抗疫转型框架。
核心发现
- 73%与72%在First Insight于2020年2月开展的消费者研究中,对COVID-19表示担忧的Z世代(73%)与婴儿潮一代(72%)比例高居前两位,高于千禧一代(61%)与X世代(56%)。
- 54%与30%因COVID-19而改变购买决策(54%)并增加线上购物频率(30%)的千禧一代消费者比例,在四个受访代际中双双位居榜首(First Insight,2020年2月)。
- 319%与262%Nielsen于2020年2月追踪的美国疫情初期囤货潮第四周零售额增幅:医用口罩飙升319%,防护保养口罩大涨262%。
- 280.5%Nielsen在2020年2月家庭储粮追踪中记录的常温燕麦奶销量增幅,同期包装饮料增长14.9%、干制休闲零食增长4.7%。
- 800,000+次观看2020年3月电商平台Sendo携手多频道网络OTA Network在SenLive推出的游戏主播表演赛总观看量,同时激发超过1,000,000条互动评论。
- 高峰流量+75%Verizon在2020年3月居家隔离期间录得的晚高峰游戏平台网络流量增幅,远超视频流媒体12%的增幅,同期社交媒体流量则保持平稳。
- 武汉业绩+200%中国化妆品零售品牌林清轩在2020年初将线下门店导购全面转型为微博及线上直播带货顾问后,在武汉市场实现的销售额增长幅度。
COVID-19如何重塑疫情下零售与电子商务领域的消费者行为?
COVID-19疫情的暴发迫使疫情下零售与电子商务领域的企业决策者直面两个紧迫的战略拷问:线下门店暂时歇业是否会将传统实体零售逼入绝境?反之,将库存简单搬上电商平台是否就能自动保障消费品牌的生存与营收?
Adsota发布的《电子杂志第01期》摒弃了流于表面的流量假设,从人口代际结构与品类迁移数据切入解答了上述两大问题。随着社会隔离措施落地,防御性消费心理同时重塑了家庭购物车结构与购买渠道选择;但不同年龄代际与性别群体之间的行为转化速度呈现出显著分化。
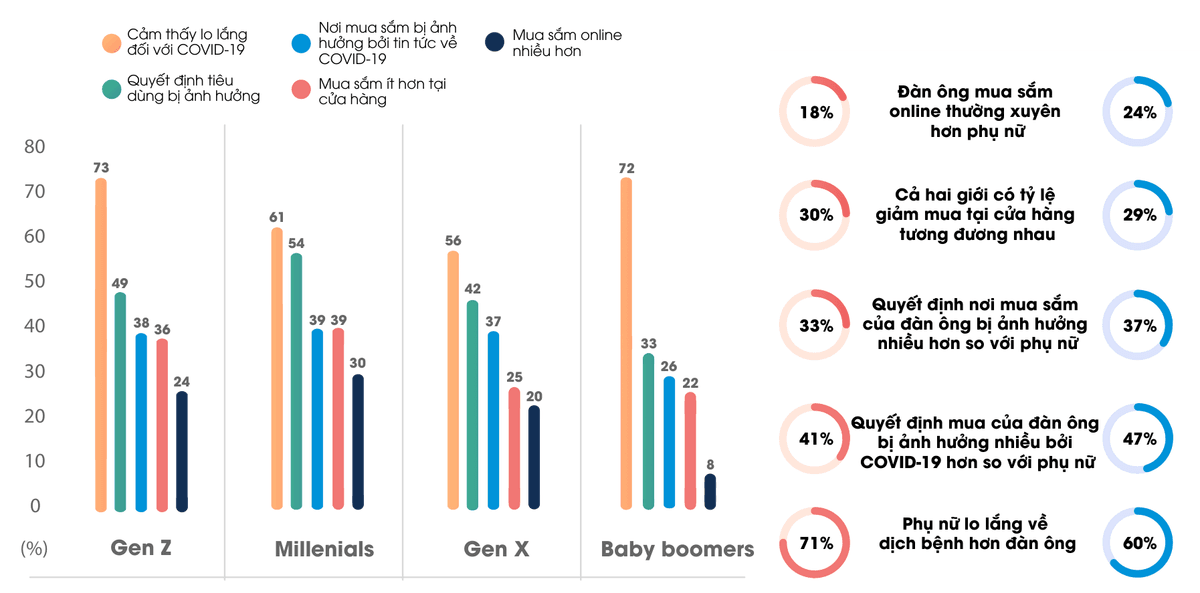
报告援引First Insight于2020年2月底发布的美国消费者研究,横向对比了四个年龄代际及男女两性在五项情绪与购物指标上的差异:
| 消费者群体(First Insight,2020年2月) | 担忧COVID-19疫情 | 购买决策受影响 | 购物地点受新闻影响 | 减少线下门店购物 | 增加线上网购频率 |
|---|---|---|---|---|---|
| Z世代(Gen Z) | 73% | 49% | 38% | 36% | 24% |
| 千禧一代(Millennials) | 61% | 54% | 39% | 39% | 30% |
| X世代(Gen X) | 56% | 42% | 37% | 25% | 20% |
| 婴儿潮一代(Baby Boomers) | 72% | 33% | 26% | 22% | 8% |
| 女性消费者 | 71% | 41% | 33% | 30% | 18% |
| 男性消费者 | 60% | 47% | 37% | 29% | 24% |
焦虑情绪与线上转化指标之间的两大常见规划误区
许多零售商习惯性地认为,对健康风险最为焦虑的消费群体会最快迁移至线上收银台。然而First Insight的实证数据从两个维度证伪了这一假设:
- 高度健康焦虑并不会线性转化为电子商务采用率。 年龄跨度最大的Z世代(73%)与婴儿潮一代(72%)对COVID-19表达了最高程度的担忧,但仅有8%的婴儿潮一代增加了网购频率。相比之下,千禧一代的担忧比例仅排第三(61%),却在所有实际行为转变指标中独占鳌头:54%调整了购买决策,39%减少了实体门店光顾,30%提高了线上购物频率。
- 女性担忧情绪更高,但男性切换购物渠道的动作更为果断。 高达71%的女性对疫情表示担忧(男性为60%),且男女减少光顾实体店的比例几乎一致(女性30%对比男性29%)。然而男性在购买决策受影响程度(47%对比41%)、购物地点调整(37%对比33%)以及增加线上购物频率(24%对比18%)三项指标上均高于女性。
重新定义居家隔离购物车的六大防御型消费习惯
基于上述代际与性别分化,报告第一章提炼出主导隔离期家庭支出的六大核心消费行为:
- 健康防护优先: 家庭主动缩减非必要开支,将预算集中投向免疫力提升、保健护理与疾病预防类商品。
- 高频复购个人防护用品: 口罩、体温计与免洗洗手液从偶发性采购品转变为高频补货的家庭刚需品。
- 规避人群密集场所: 防接触心理导致购物中心、百货商场与城市商业街的自然进店客流急剧萎缩。
- 订单加速向数字渠道迁移: 消费者优先通过品牌官网、综合电商平台与即时配送应用下单,尽可能减少外出频次。
- 囤积长保质期食品: 罐头食品、干粮主食与密封包装商品取代现制鲜食,成为家庭采购重点。
- 受密集新闻驱动集中抢购生活必需品: 高密度疫情报道叠加从众心理,极易在短时间窗口内触发突发性家庭囤货潮。
医疗防护、耐储食品、奢侈品与大众时尚四大品类的需求分化有多剧烈?
当六大防御型消费习惯同步发生时,家庭支出迅速撤出可选消费品类,高度集中流向医疗防疫物资与耐储营养食品。报告深入对比了经历截然相反需求冲击的四大零售板块。
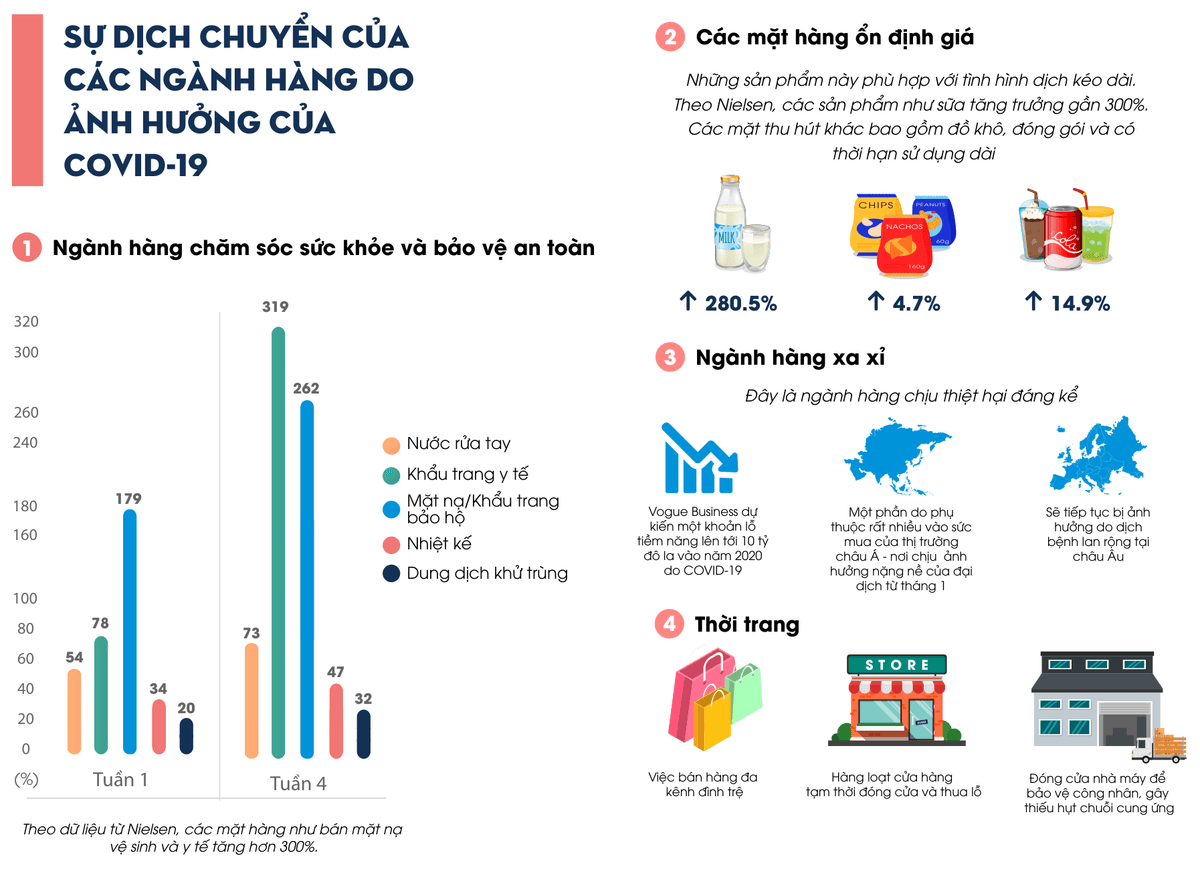
Nielsen截至2020年2月22日的美国四周零售追踪数据,清晰展现了个人防护品与家庭储粮逐周加速暴涨,以及同期全球奢侈品与大众服装行业陷入收缩的鲜明反差:
| 零售细分板块 | 追踪商品或核心指标 | 记录到的变化幅度 | 数据来源与统计期 |
|---|---|---|---|
| 医疗健康与安全防护 | 医用口罩 | 从第1周+78%飙升至第4周+319% | Nielsen(2020年2月) |
| 医疗健康与安全防护 | 防护保养口罩 | 从第1周+179%升至第4周+262% | Nielsen(2020年2月) |
| 医疗健康与安全防护 | 免洗消毒洗手液 | 从第1周+54%升至第4周+73% | Nielsen(2020年2月) |
| 医疗健康与安全防护 | 体温计 | 从第1周+34%升至第4周+47% | Nielsen(2020年2月) |
| 医疗健康与安全防护 | 表面消毒清洁剂 | 从第1周+20%升至第4周+32% | Nielsen(2020年2月) |
| 耐储日用食品 | 常温燕麦奶、包装饮料、干制零食 | 燕麦奶+280.5%;饮料+14.9%;干零食+4.7% | Nielsen(2020年2月) |
| 全球奢侈品 | 国际头部奢侈品集团 | 预计2020年利润缩水最高达100亿欧元(PDF标为100亿美元) | Vogue Business / Altagamma、BCG、Bernstein(2020年2月) |
| 大众时尚服饰 | 全渠道服装连锁与代工制造厂 | 全渠道销售停滞、线下门店亏损关停、工厂停工导致供应链中断 | Adsota综合研判(2020年4月) |
刚需民生品的补货周转压力与时尚奢侈品的供需双重冲击
对于民生必需品零售商而言,核心运营瓶颈已从前端获客瞬间转向后端供应链补货速度。在Nielsen追踪的短短四周内,医用口罩销售额增速翻了四倍以上(从78%跃升至319%);以长保质期燕麦奶(+280.5%)、包装饮品(+14.9%)和干制零食(+4.7%)为代表的耐储商品,成为稳住大型商超与综合电商平台下单频次的压舱石。
反观奢侈品与时尚服饰行业,则同时遭受了需求端冻结与供给端停摆的双重打击。据Vogue Business援引2020年2月Altagamma、BCG与Bernstein高管调研指出,高度依赖亚洲客群的国际奢侈品牌自2020年1月起便痛失亚洲买手与游客消费,随后又在欧洲本土遭遇客流断崖。而在大众服装领域,旨在保护产业工人健康的工厂停工直接切断了新款货源,恰与线下门店停业形成叠加冲击。
为什么网红营销结合直播带货能在门店停业期间成为稳住营收的关键引擎?
报告第二章解释了为何当实体零售放缓时,网红营销(Influencer Marketing)不仅没有停滞,反而迅速迭代为保营收的核心抓手。事实上早在疫情暴发前,创作者驱动的营销战役便已深刻改写了越南电商平台的竞争排位。
根据报告引用的iPrice Group《越南电子商务版图》统计数据,持续高强度的网红营销助力Shopee与Tiki实现了排位跃升:2017年第三季度尚处越南前五大电商末尾两席的Shopee与Tiki,到2019年第三季度已分别跃居全市场综合排名第一与移动应用排名第三。
从居家社交潮流植入到直播间屏幕一键下单转化
居家隔离政策阻断了户外旅行与探店美食拍摄,迫使大量传统线下商业代言合同按下暂停键。与此同时,宅家消费者每天浏览娱乐化社交内容的时长大幅增加,为零售品牌打通了两条高效的转化路径:
- 将产品自然融入居家生活潮流。 饮品与食品品牌不再执着于户外棚拍,而是联合创作者开发居家自制食谱与日常妙招。2020年初风靡社交网络的400次手打咖啡(Dalgona Coffee)热潮中,越南G7速溶咖啡凭借便捷熟悉的小袋包装频繁出现在各类居家教学短视频里,收获了可观的自然曝光与销量拉动。
- 将意见领袖表现力与可购物直播(Shoppable Livestream)深度绑定。 当购物中心闭门谢客时,实时视频直播成功复刻了线下专柜导购的互动说服力。Adsota重点剖析了中国主播李佳琦(Austin Li)在阿里巴巴淘宝生态及短视频平台的标杆模式:极具感染力的现场试用展示配合屏幕内置的即时购买按钮,将商品种草到付款结算压缩在数秒之内。
管控网红营销投放风险的三条实操准则
随着大批品牌扎堆涌入创作者营销赛道,人选错配与缺乏转化归因的粗放赞助代价愈发高昂。Adsota为零售与电商营销团队提出了三条风控准则:
- 依据优先级评估矩阵量化筛选创作者。 营销团队不应只看粉丝总量,而应综合评估触达规模、居家场景内容应变力与品类契合度。品牌可运用越南市场按漏斗阶段筛选与组合KOL及KOC的策略框架保障投放转化效率。
- 跳出垂直测评圈层,拓展泛娱乐创作者。 在疫情新闻密集的焦虑期,受众更偏爱轻松解压的娱乐内容而非生硬的参数说教。零售商可跨界联动游戏主播(Game Streamer)、生活方式视频博主(Vlogger)及条漫插画师拓宽受众触角。
- 借助成熟多频道网络(MCN)统筹执行。 缺乏专职内部达人运营团队的品牌,可通过资深MCN机构降低选人与履约风险。2020年3月,电商平台Sendo携手Appota旗下官方Facebook Gaming合作伙伴OTA Network动员头部游戏创作者,单场战役斩获超800,000次观看与逾1,000,000条互动评论。
Shopee、Lazada与Sendo如何差异化布局应用内直播竞争?
报告第三章横向对比了2020年初越南三大主流电商平台在应用内直播(In-app Livestream)赛道的打法。Shopee、Lazada与Sendo并未照搬千篇一律的叫卖式降价直播,而是分别构建了三套差异化的用户留存机制:
| 电商平台 | 疫情期标志性直播战役 | 播出排期与内容形态设计 | 核心用户行为目标 |
|---|---|---|---|
| Shopee | “宅家不难——有Shopee搞定” | 每周固定2天、每天最多3个场次;涵盖明星连线访谈、8Channel节目、抢金币及联动NowFood与AirPay的专属福利 | 培养用户像参与双十一大促整点闪购一样按固定时段打开App的习惯 |
| Lazada | “安心宅家购”(Lazada八周年庆预热) | 贯穿工作日全周的主题标签矩阵:LazCook、LazMusic(线上演唱会)、LazGetfit、LazLearn、LazHome、LazPlay(桌游与亲子手工) |
将购物App深度嵌入家庭每日下厨、健身、学习与亲子娱乐生活作息 |
| Sendo(SenLive) | “半价抢购—主播争霸”(2020年3月23–27日) | 联合OTA Network打造电竞直播表演赛,集结Facebook Gaming人气主播(MisThy、Nam Blue、Ngân Sát Thủ、Hy Nam、Quang Cuốn、Hạ Mi) | 将紧张刺激的游戏对抗与半价闪购融为一体,引爆年轻受众高频互动 |
自建原生应用内直播基础设施并警惕脚本审美疲劳
纵观三大战役,尽管各平台仍在Facebook同步推流,但均重金投入自建App原生直播工具。掌握自有直播技术底座一次性解决了两大结构性难题。
首先,原生直播降低了电商平台对外部社交平台分发算法的依赖;其次,平台得以在观看界面内直接嵌入专为商家定制的交易组件——包括置顶商品卡片、限时优惠券雨以及边看边买的即时收银台。
但Adsota同时发出预警:由于疫情防控周期难以预判,若商家周复一周机械重复单调的喊麦报低价脚本,极易引发观众审美疲劳并透支品牌好感度。
电子商务与游戏跨界合作如何破解数字广告渠道拥堵困局?
随着大批线下实体广告主将营销预算集中转移至常规社交信息流与搜索广告,传统数字广告库存迅速陷入拥堵与竞价通胀。报告第四章指出了一条在居家隔离期注意力暴涨却尚未拥挤的突围赛道:互动游戏生态(Gaming)。
Verizon与Mintel数据印证游戏高峰流量激增与社交连接价值
电信网络底层监测数据与消费者态度调研共同揭示了为何互动游戏在隔离期的表现远胜被动式媒体:
- 晚高峰游戏网络流量猛增75%。 据Verizon于2020年3月发布的美国网络报告,居家令期间晚高峰时段流向游戏相关平台的网络流量大涨75%,远超视频流媒体12%的增幅,而同期社交媒体流量仅维持平稳。
- 成年人游戏渗透率在疫情前已达71%。 Mintel英国消费者研究显示,得益于高品质免费移动游戏在各品类的普及,成年电子游戏玩家比例已从2018年的51%攀升至2019年底的71%。
- 互动娱乐体验比肩电视与音乐,并承载社交刚需。 在Mintel调查中,40%的玩家表示玩游戏比看电视更有趣,逾33%认为玩游戏比听音乐更具吸引力,约25%的玩家更是专门通过游戏与亲友保持社交联系——直接催生了Twitch、YouTube与Facebook Gaming上高度活跃的观赛社区。
由于零售与电商本身服务于跨年龄、跨职业的广谱大众,移动游戏多元化的玩家结构恰好与零售目标客群天然重叠;而疫情高压期伴随游戏娱乐产生的减压愉悦感,更能帮助合作品牌沉淀超越短期促销的长期好感。
按预算规模划分的三种“电商×游戏”跨界激活模式
零售品牌与电商平台可根据自身预算体量,分三个层级激活游戏受众:
- 与游戏研发商、发行商及游戏内容平台开展联合营销: 适合追求海量曝光的大型连锁零售商,在热门手游内开展联名活动或跨界道具福利互换。
- 举办挂载即时购买链接的线上主播表演赛(Online Showmatch): 休闲竞技、MOBA与战术竞技类游戏可100%在线上完赛,不受线下场馆限制;跌宕起伏的对局能长时间留住观众,配合直播间置顶购买链接即可实现即时转化。
- 赞助线上电子竞技赛事或通过游戏主播自然植入产品: 当线下体育馆赛事停摆时,品牌可转向赞助线上锦标赛;预算精简的团队则可通过Appota Esports、OTA Network与Adsota等专业机构,将快消或数码产品自然融入主播日常直播间。此后越南竞技赛事与创作者商业生态的演进,可进一步参阅2022–2023年越南电子竞技市场白皮书。
零售与电商管理层应落实哪四项运营重点以稳住现金流并实现长期适应?
报告最后两章(第18至19页)将越南本土及区域实战案例提炼为一套系统的全渠道抗疫适应框架。成功突围的企业并未将数字渠道视为权宜之计,而是同步重构了商品结构、门店安全标准、内容形态与广告媒介分配。
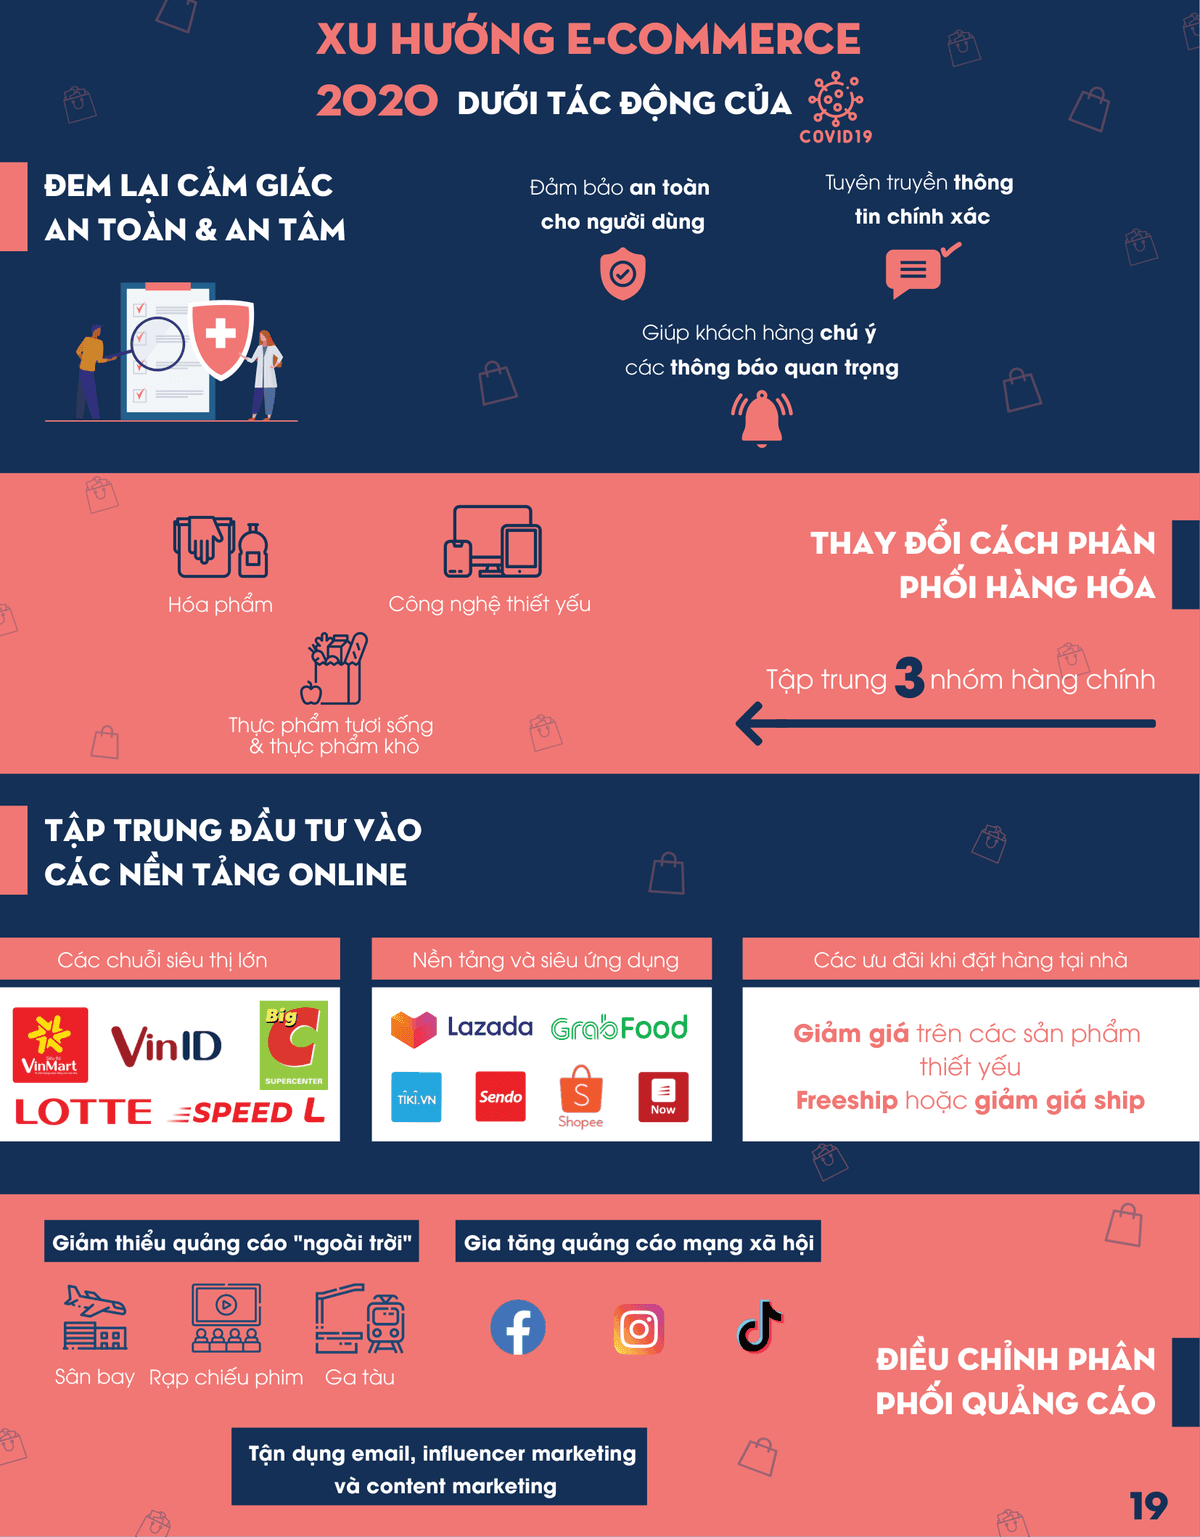
将报告提出的四大运营支柱与企业实证案例一一映射,可以清晰看到四条协同推进的转型路径:
| 抗疫适应支柱 | 核心运营转型举措 | 报告记录的企业实战案例 |
|---|---|---|
| 商品结构与配送重构 | 聚焦三大刚需品类(家庭清洁日化、远程办公与网课科技设备、生鲜与耐储干粮);通过必需品折扣与减免运费拉动App下单 | VinMart(现WinMart)与Co.opmart优先保障食品、洗护及母婴物资;VinMart免除VinID订单运费;Grab在GrabFood上线代买菜服务;Big C、Lotte、Speed L、Lazada、Tiki、Sendo、Shopee、Now全面加码送货到家优惠 |
| 门店防疫标准化与透明公告 | 严格执行线下营业点测温消杀;在线上渠道醒目置顶经核实的营业与配送公告以稳住顾客信心 | 门店入口配置佩戴口罩的安保人员提醒顾客洗手消毒,配备体温计与免洗洗手液;店员全程佩戴手套口罩并在上下班前后双向测温 |
| 数字内容创新与游戏化互动 | 动员线下导购转战直播间;制作居家生活实用内容;在App内增设互动小游戏并开展公益援助 | 美妆品牌林清轩动员门店导购与微博达人直播使武汉业绩逆势增长200%;Sendo推出SenLive主播争霸;Shopee上线有奖App小游戏;Tiki发布宅家省钱指南;可口可乐与**乐高(LEGO)**将营销预算转向防疫科普与教育公益 |
| 广告投放渠道重分配 | 削减人流停滞的交通枢纽与娱乐场所户外广告(OOH);加码社交媒体广告与自有私域留存渠道 | 缩减机场、电影院与火车站广告投放;集中增投Facebook、Instagram、TikTok,并协同布局邮件营销、网红营销与内容营销 |
面向零售高管与营销总监的四步落地行动清单
林清轩在封控期的武汉实现销售额逆势大涨200%,有力证明了实体门店歇业绝不意味着销售团队只能停摆待命。结合整份报告的数据洞察,零售管理层可立即推进以下四项优先行动:
- 依据真实渠道转化数据而非表面焦虑程度重新细分客群。 将快速拉动线上首单与复购的绩效战役精准投向渠道弹性最高的千禧一代与男性购物者,同时面向年长消费群体极力简化移动端下单步骤与配送保障提示。
- 将营运资金集中投向高周转民生刚需品,并将专柜导购培养为线上直播顾问。 优先保障健康防护、清洁日化、耐储食品及居家办公设备的库存周转,并培训门店员工开展顾问式直播带货。关于这些疫情早期举措如何演进为越南成熟的全渠道零售与无现金收银体系,可进一步对标2025年越南零售市场研究与趋势预测报告。
- 丰富直播内容形态并测试游戏创作者跨界合作。 以居家生活实用教程、App内游戏化互动以及MCN统筹的电竞表演赛取代单调重复的降价叫卖,避开常规信息流广告高企的竞价成本。
- 将线下交通户外媒介预算果断转投社交广告与私域留存闭环。 将冻结在机场、影院与车站的户外预算迁移至Facebook、Instagram、TikTok、实用型内容及生命周期邮件序列;更多创作者增长打法可参阅市场营销与创作者经济专题中心。
本管理层综述系统整合了抗疫专题系列开篇之作中经核验的行为指标与运营转型框架。欢迎填写本页表单下载由Adsota编制的完整20页原版PDF报告,查阅全套品类信息图与战役拆解详情。
参考资料
- E-Magazine 01 — Thích nghi với COVID-19: Ngành Bán lẻ và Thương mại điện tử, Công ty Cổ phần Adsota Việt Nam, 2020-04-15, 访问于 2026-10-31
- The Impact of Coronavirus on Consumer Purchase Decisions and Behaviors, First Insight, 2020-02-28, 访问于 2026-10-31
- COVID-19: Tracking the Impact on FMCG, Retail and Media (Pandemic Pantries), Nielsen, 2020-03-05, 访问于 2026-10-31
- Luxury faces €10 billion profit hit from coronavirus (Altagamma, BCG & Bernstein survey), Vogue Business, 2020-02-27, 访问于 2026-10-31
- Bản đồ Thương mại điện tử Việt Nam (Map of E-commerce Vietnam) giai đoạn Q3/2017 – Q3/2019, iPrice Group, 2019-10-25, 访问于 2026-10-31
- Báo cáo chiến dịch SenLive 'Săn sale nửa giá - Streamer tranh bá' (Sendo x OTA Network), OTA Network & Adsota (Appota Group), 2020-04-02, 访问于 2026-10-31
- Verizon Network Report: COVID-19 Peak-Hour Traffic Shifts (Gaming & Video Streaming), Verizon, 2020-03-18, 访问于 2026-10-31
- UK Video Games Market Report & Consumer Attitudes Towards Gaming, Mintel, 2019-12-15, 访问于 2026-10-31
- How Chinese Cosmetics Brand Lin Qingxuan Achieved 200% Wuhan Sales Growth via Livestreaming, Alibaba Group / Harvard Business Review Case Study, 2020-03-20, 访问于 2026-10-31