2025年越南零售市场研究与消费趋势预测报告
AppotaPay发布的2025年越南零售市场报告剖析了内需复苏、分销渠道重塑与数字支付普及。2024年前8个月越南商品零售与消费服务总收入达4,148.4万亿越南盾(增长8.5%),55.4%受访商户采用全渠道经营,2025年电商规模预计迈向350亿美元。
深度解析越南4,148.4万亿越南盾零售市场规模、全渠道分销结构演变、无现金支付爆发式增长及AppotaPay对2025年消费行为的预测。
核心发现
- 4,148.4万亿越南盾2024年前8个月越南商品零售及消费服务营收总额,同比名义增长8.5%,剔除价格因素后实际增长5.3%(越南财政部下属国家统计局)。
- 55.4%据Sapo针对15,000家商户的调研,结合实体门店与线上渠道开展全渠道经营的越南商家占比达55.4%,高于纯线下门店(26.6%)与纯线上卖家(18%)。
- 143.9万亿越南盾2024年上半年消费者在越南五大电商平台的购物总支出,背后由超过5万名活跃卖家平均每月发起250万场直播带货驱动(Metric)。
- 93.1亿笔交易2024年前7个月越南无现金支付交易总量(总金额达160,000万亿越南盾),交易笔数同比增长58.4%,其中二维码(QR Code)支付笔数激增106.83%(越南国家银行)。
- 350亿美元越南工贸部预测的2025年越南电子商务营收规模,同期Statista预计2024至2028年越南零售市场年均增长率将保持在7.46%。
- 73%据埃森哲(Accenture)消费者研究显示,73%的越南消费者期待在线上触点与线下实体门店之间获得无缝衔接的购物体验。
- 80%据尼尔森(Nielsen)调研,80%的消费者愿意为承诺洁净与可持续标准的产品支付溢价,推动连锁零售商强化供应链溯源体系。
规模达4,148.4万亿越南盾的越南零售市场呈现怎样的渠道结构?
2024年前8个月,越南零售市场商品零售总额与消费服务营收合计达到4,148.4万亿越南盾,较2023年同期增长8.5%。该数据由越南财政部下属国家统计局(发布时为统计总局)正式公布。若剔除物价上涨因素,实际交易量增幅为5.3%。这一表现印证了本土内需的稳步回暖,但企业财务负责人在制定利润目标时仍需充分计入原材料与运营端的成本压力。
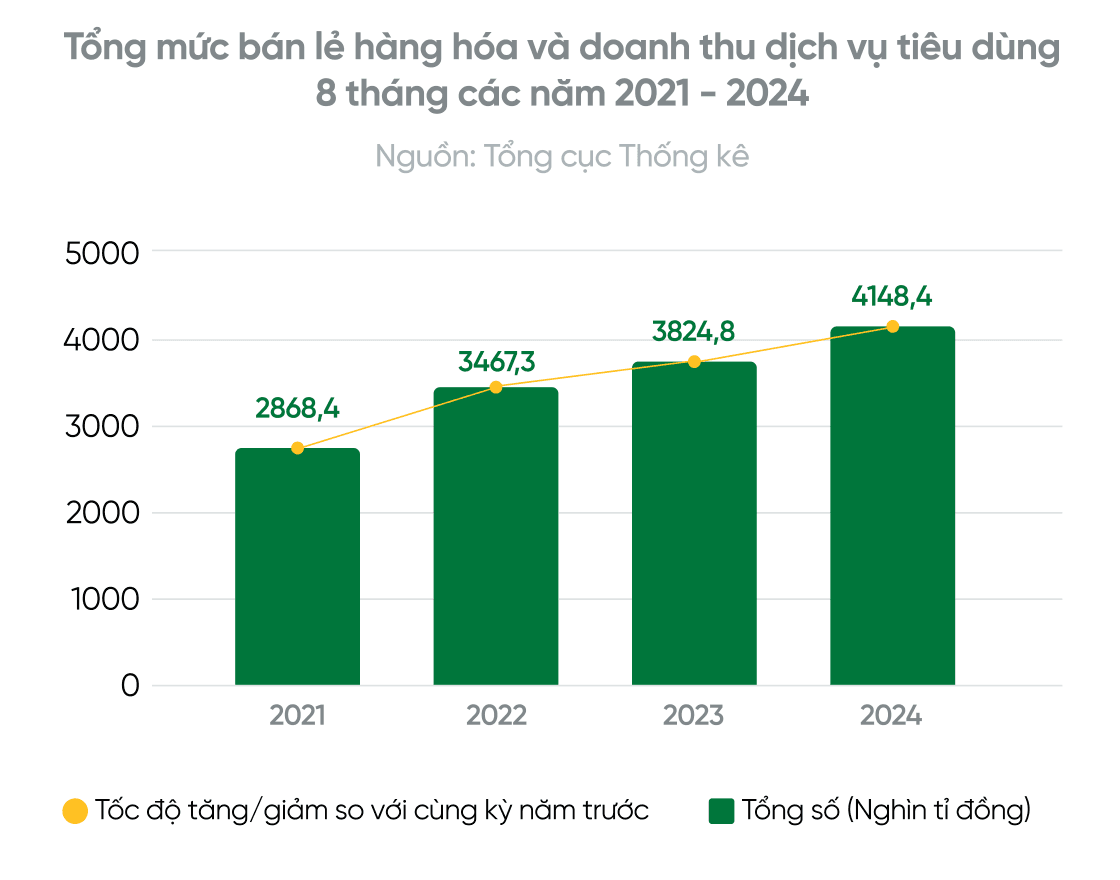
纵观2021至2024年,越南前8个月的国内消费规模逐年稳步抬升:营收总额从2021年的2,868.4万亿越南盾增长至2022年的3,467.3万亿越南盾,2023年达到3,824.8万亿越南盾,并在2024年一举突破4,148.4万亿越南盾。其中,实物商品零售依然贡献了超过四分之三的消费盘子,而旅游与餐饮住宿关联服务则录得最强劲的反弹增速:
| 零售与消费服务细分领域(2024年前8个月) | 营收规模(万亿越南盾) | 占总额比重 | 较2023年前8个月同比增速 |
|---|---|---|---|
| 商品零售额 | 3,199.7 | 77.1% | +7.3% |
| 住宿与餐饮服务 | 481.2 | 11.6% | +14.3% |
| 旅游与旅行社服务 | 40.9 | 1.0% | +26.2% |
| 其他消费服务 | 426.6 | 10.3% | +9.4% |
| 商品零售及消费服务总计 | 4,148.4 | 100% | +8.5% |
在商品零售内部,宝石与贵金属品类领涨43.4%,粮食与食品类增长12.6%;服装鞋帽增长9.7%,乘用车增长7.5%,成品油增长7.2%,家用电器则录得5.9%的增长。分地域来看,广宁省(+10.6%)与海防市(+9.3%)等工业及旅游走廊地带的增速已追平甚至超越胡志明市(+9.6%),芹苴市(+7.7%)、岘港市(+7.6%)与河内市(+6.3%)等核心都市圈亦保持稳健扩张。
企业经营层面的调研同样折射出“营收复苏与成本承压并存”的格局。在Vietnam Report于2024年9月针对前8个月业绩开展的零售企业调查中,74.6%的受访企业实现了营收同比持平或增长(25.4%下滑);然而仅有66.3%的企业维持或改善了利润率(高达33.7%出现利润下滑)。超过8个百分点的剪刀差直观反映了商铺租金、物流运费与促销折让对毛利的侵蚀。
零售资本配置必须严格区分的三大渠道统计视角
企业在规划分销网络投资时,常犯的一个规划误区是将“入驻线上平台的商户比例”直接等同于“电子商务在全国消费总额中的占比”。为此,AppotaPay交叉对比了三组互补的独立数据集以厘清渠道经济真相:
- 商户经营模式视角(Sapo,15,000家商户调研)。 高达55.4%的受访商家已采用结合线下实体门店与线上渠道的全渠道(omnichannel)经营模式;纯线下门店经营者占26.6%,而纯线上网店卖家仅占18%。
- 宏观营收贡献视角(VECOM《EBI 2024报告》)。 电子商务约占越南全国商品零售及消费服务总额的10%(较2022年的8.5%稳步提升);其中实物商品网购占全国商品零售总额的8.8%(高于上一年度的7.2%)。
- 线下实体网点覆盖视角(RedSeer Consulting)。 越南全国约140万家传统杂货铺(夫妻老婆店)与超过9,000座传统菜市场依然掌握着75%的市场份额,满足了居民85%的日常高频采买需求;现代超市与便利店占据20%份额(年均增长10%),而线上零售渠道则保持着35%–45%的高年均增速。
将三组数据合并审视即可得出清晰的商业结论:绝大部分消费资金流依然在实体收银台完成最终交割,但超过半数充满活力的商户已经依赖数字化触点来获取新客并拉动复购。盲目砍掉实体门店全面转战电商,或者让连锁门店脱离线上会员数据孤立运转,都会白白错失一半的顾客旅程。
哪些宏观经济动力与数字支付变革正在直接重塑零售利润空间?
报告第一章深入剖析了2024年支配居民购买力与单店盈利模型的四大核心变量:通胀走势、劳动者收入增长、无现金支付基础设施普及,以及消费者品牌筛选标准迁移。
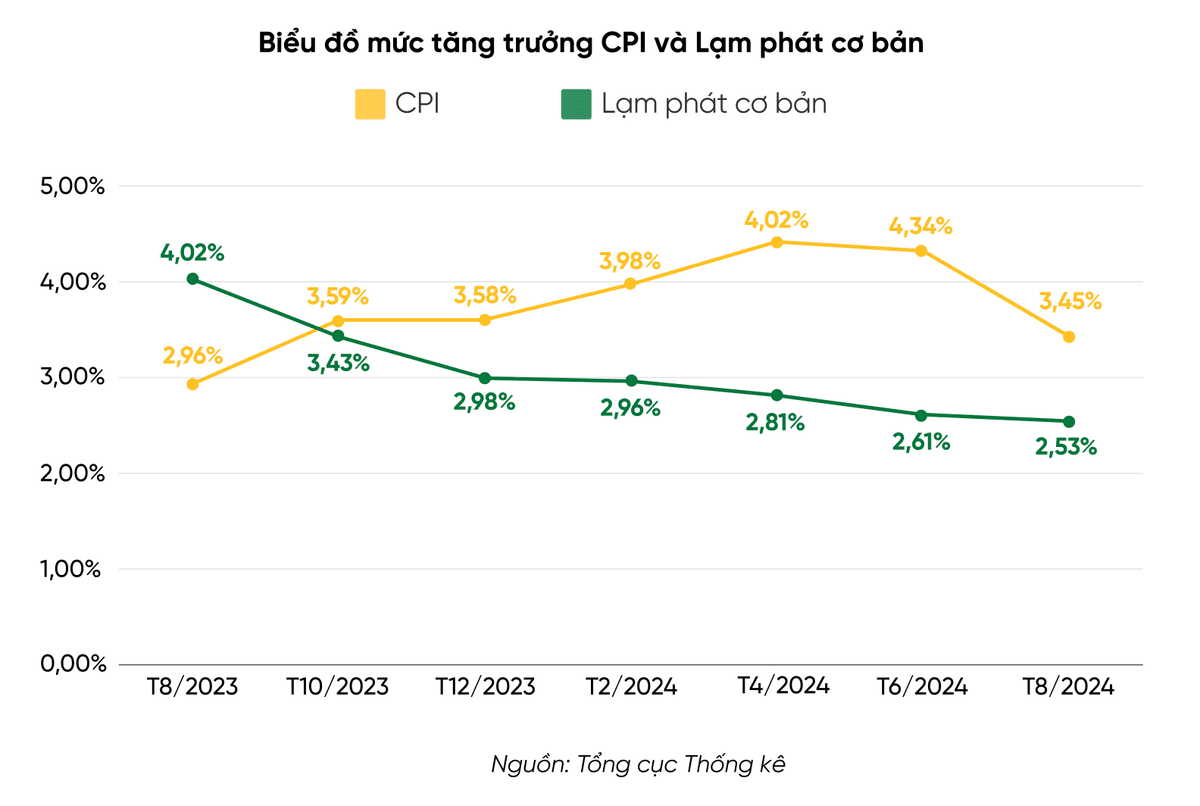
根据越南国家统计局数据,整体居民消费价格指数(CPI)同比涨幅从2023年8月的2.96%爬升至2024年6月4.34%的阶段高点,随后于2024年8月温和回落至3.45%;同期核心通胀率则从4.02%一路稳步下行至2.53%。宏观物价基本盘总体受控,但原材料、用工薪酬与运输费用的累计涨幅仍在持续挤压中小个体商户的净利空间。
在收入端,2024年第二季度就业统计显示,越南劳动者月均收入达到750万越南盾,同比增长7%,延续了从2020年第二季度550万越南盾、2023年第二季度700万越南盾一路拾级而上的增长轨迹。其中城镇劳动者月均收入达900万越南盾,显著高于农村地区的650万越南盾——这一城乡收入梯度恰恰解释了为何中高端消费品与便捷生活服务率先在河内、胡志明市、广宁与岘港密集扎根。
无现金结账全面提速与消费者四大选品新标准
零售运营端变化最迅猛的环节发生在收银结账台。越南国家银行支付司公布的2024年前7个月统计显示,全国无现金支付交易达93.1亿笔,交易总金额高达160,000万亿越南盾,交易量同比激增58.4%、交易额增长35%,而传统ATM取现交易则明显萎缩:
| 支付渠道(2024年前7个月) | 交易笔数规模 | 交易笔数同比变动 | 交易金额规模 | 交易金额同比变动 |
|---|---|---|---|---|
| 移动手机端支付 | 64.8亿笔 | +59.09% | 超41,100万亿越南盾 | +38.0% |
| 互联网端支付 | 17.2亿笔 | +49.83% | 超42,000万亿越南盾 | +33.7% |
| 二维码(QR Code)支付 | 1.517亿笔 | +106.83% | 超84.6万亿越南盾 | +105.5% |
| ATM柜员机网络交易 | 同比萎缩 | -13.35% | 同比萎缩 | -6.13% |
伴随支付习惯的数字化跃迁,2024年越南消费者评估零售品牌的决策标尺也向四大维度集中:
- 高度关注成分透明与可持续属性。 在Coc Coc于2023年11月开展的消费者调查(N = 1,791)中,50.9%的受访者优先选购采用天然或有机成分的健康美妆产品,高达五分之四的消费者青睐具备有机认证且环境友好的个护商品。
- 下单前跨渠道交叉查证产品信息。 Coc Coc调研同时显示,买家在付款前会通过品牌官方网站(28.5%)、社交网络(26.2%)与搜索引擎(26.1%)核实信息,并参考领域专家意见(23.1%)、真实买家评价(21.7%)、亲友推荐(15.6%)及门店导购介绍(13.2%)。
- 愿意为个性化体验支付更高溢价。 Meta、DSG与贝恩(Bain)于2023年在涵盖越南在内的六个东南亚市场联合开展的调研指出,当购物体验实现个性化定制时,70%的消费者愿意增加支出,69%更易产生复购,74%乐于向他人推荐该品牌。
- 创作者种草与真实口碑压倒单向促销广告。 埃森哲(Accenture)的定量消费者研究证实,社区社交背书的影响力已全面超越品牌自说自话的打折广告。
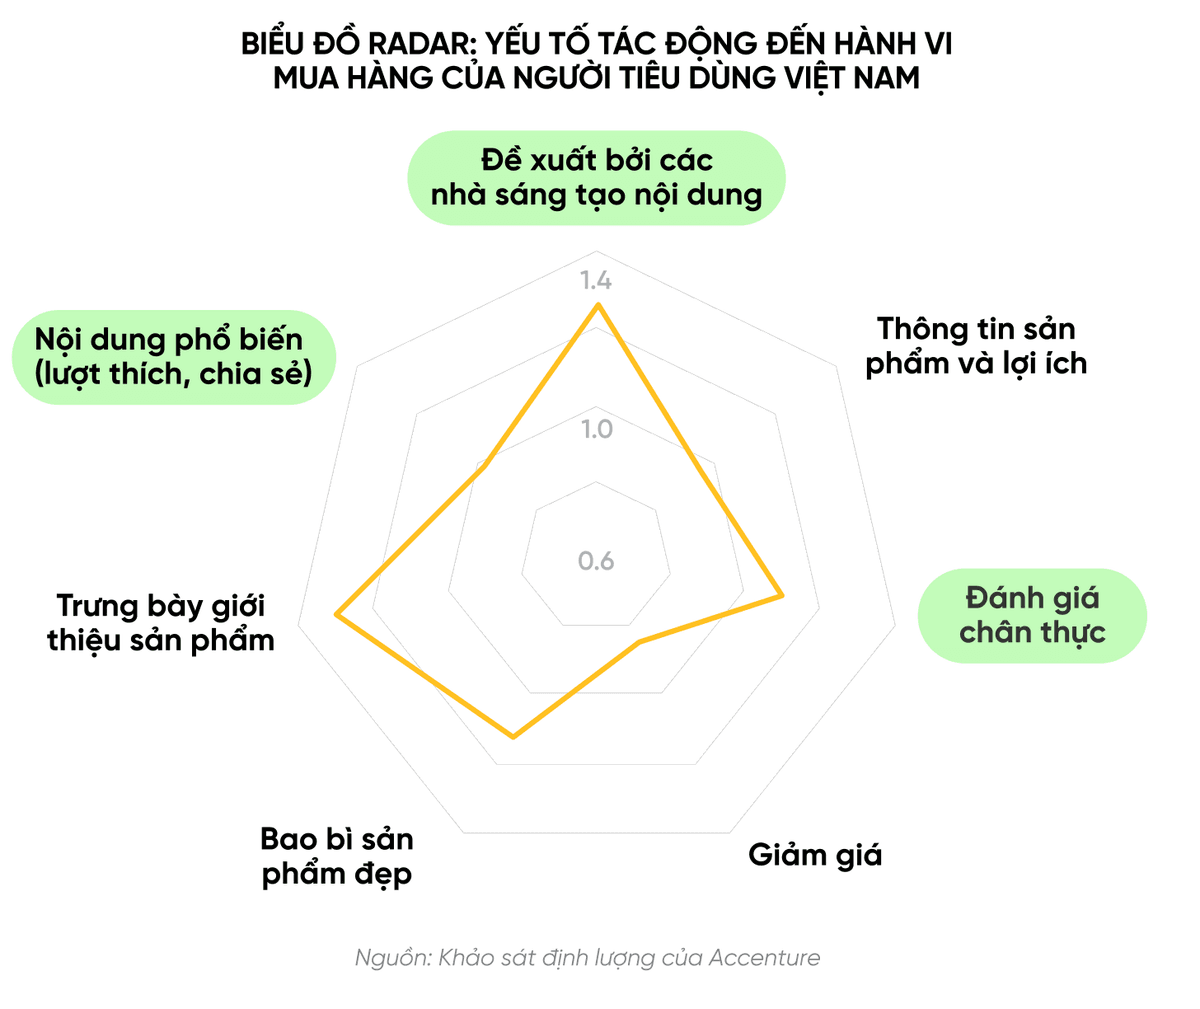
在埃森哲绘制的决策影响力雷达图上,处于指数大于1.0高影响力象限的三大核心驱动力依次为:内容创作者推荐、真实买家使用评价,以及高热度社交帖文传播;相比之下,单纯的价格折扣与品牌单向卖点宣传则落入低影响力区间。
哪五大结构性趋势将定义2025年越南零售市场竞争版图?
在报告第二章中,AppotaPay提炼出指引零售企业在2025年扩大市场份额的五大结构性演变趋势。
直播娱乐化电商狂飙与线下门店向二三线下沉市场扩张
趋势一:依托“直播购物娱乐化(shoppertainment)”,越南电商向350亿美元关口迈进。 越南工贸部预测,2025年全国电子商务营收有望触及350亿美元。据Metric统计,2024年上半年越南消费者在五大主流电商平台累计支出143.9万亿越南盾;超过50,000名活跃商家平均每月开播250万场,直接推动各大平台业绩剧烈分化:
| 电子商务交易平台 | 2024年上半年较2023年上半年同比增速 | 2024年上半年较2023年下半年环比增速 |
|---|---|---|
| TikTok Shop | +150.54% | +24.49% |
| Shopee | +65.97% | -2.29% |
| Lazada | -43.81% | -42.25% |
| Tiki | -48.55% | -31.56% |
| Sendo | -70.56% | -49.54% |
趋势二:实体零售开店重心加速向二线城市与县域农村下沉。 Statista预测2024至2028年越南零售市场将保持7.46%的年均增长率。随着河内与胡志明市核心商圈临街铺位日趋饱和且租金高企,居住着全国逾60%人口(约6,000万至6,500万居民)的广大农村地区,以及海防、芹苴、岘港等新兴都市成为连锁品牌开拓增量客流的主战场。
AI精准复购营销、国家绿色增长政策对齐与全渠道履约基建
趋势三:人工智能(AI)与大数据驱动的个性化留存体系走向成熟。 快消品、母婴护理、医药美妆与消费电子连锁企业正加速打通全域会员档案——将门店POS小票记录、App站内搜索词与一对一私域聊天记录融汇分析,按个人商品消耗周期精准推送补货优惠,取代粗放的全员无差别发券。
趋势四:绿色零售转型与国家顶层政策目标深度共振。 报告援引尼尔森数据指出,80%的消费者愿意为承诺“绿色洁净”的商品支付更高价格。这一民间消费诉求与越南政府颁布的**《2021–2030年国家绿色增长战略及2050年愿景》(政府总理第1658/QD-TTg号决定**,自2021年10月1日起施行)高度契合:该战略明确提出到2030年数字经济占GDP比重达到30%(2050年达50%)、绿色公共采购占比不低于35%,且单位GDP温室气体排放强度较2014年下降至少15%。
趋势五:全渠道(omnichannel)即时履约成为零售业的默认基础设施。 We Are Social于2024年1月发布的报告显示,越南互联网用户已达7,844万(占总人口79.1%,同比增长7.3%);在16至64岁网民中,96.8%使用即时通讯应用,96.6%活跃于社交网络,85.4%使用搜索引擎,75.8%访问购物平台。结合埃森哲关于73%越南买家期待跨渠道无缝体验的调研,零售商必须实时打通门店库存,顺畅支持“手机下单、门店自提或跨店退换”。
2025年越南消费者的日常购物与支付习惯正发生哪些具体演变?
报告第三章具象描绘了越南消费者在日常选品与付款环节展现出的四项行为迁移:
- “线下试穿体验+线上大促锁单”的O2O反向种草行为。 消费者习惯先到实体店亲手查验面料做工与尺码,回家后再刷TikTok、YouTube与Instagram上的开箱实测视频比对口碑,最后蹲守双日大促直播间领取满减券与包邮权益完成下单。
- 网购频次翻倍并同时覆盖家庭定期囤货与即时餐饮需求。 据NielsenIQ监测,2024年越南消费者网购频次较上年翻了一番,达到每月至少下单4次;其中约25%的线上订单用于囤购家庭日用必需品,21%用于点购即时享用的餐饮饮品。
- 非接触式数字支付全面渗透全天候生活场景。 在2024年前7个月93.1亿笔无现金交易的支撑下,从清晨公交乘车、早餐买单、缴纳水电学费到商超收银,年轻消费者已高度习惯使用二维码、电子钱包(MoMo、ZaloPay、VNPay、AppotaPay)、先买后付(BNPL)及非接触式SmartPOS终端完成支付。
- 崇尚务实产品价值与基于真实购买行为的会员权益。 Z世代与千禧一代青睐纸袋、帆布袋与再生材料等减塑环保包装及高性价比按次量贩装;在会员体系上,顾客更看重与自身高频购买品类挂钩的专属分层礼遇,而非千篇一律的通用积分。
WinMart、蜜雪冰城与上亭帆布鞋三大零售案例带来哪些实战启示?
报告第四章横向拆解了商超百货、连锁茶饮与本土老字号鞋履三个截然不同赛道的标杆案例,揭示门店模型、定价锚点与社媒声量如何产生化学反应:
| 案例品牌 | 所属赛道与价格定位 | 报告记录的网点规模与经营表现 | 核心运营增长杠杆 |
|---|---|---|---|
| WinMart / WinMart+(WinCommerce) | 多业态综合超市与社区迷你超市 | 截至2024年9月拥有3,675家门店;据WinCommerce财报,2021–2023年营收分别为30.872万亿、29.372万亿与30.054万亿越南盾 | 大刀阔斧重构门店组合;在同一铺面整合生鲜民生品、Techcombank金融服务与Phuc Long茶饮柜台;打通WinMart.vn与Grab即时配送 |
| 蜜雪冰城(Mixue) | 特许加盟冰淇淋与茶饮(2万–4万越南盾) | 2023年全球门店超36,000家,越南突破1,000家,超越Highlands Coffee(605家)、Trang Tien冰淇淋(200家)、The Coffee House(155家)、Phuc Long(114家)与中原传奇(77家) | 轻资产加盟扩张;在二三线城镇学校与社区周边租用高性价比铺位;在GrabFood与ShopeeFood形成高密度外卖覆盖 |
| 上亭鞋业(Thuong Dinh) | 本土复古帆布鞋(8万–10万越南盾) | 据SocialHeat统计,2023年2–3月收获12,517条社媒讨论(较Asia Sports占据68%声量份额)及495,496次互动 | 精准踩中Z世代复古穿搭怀旧潮;百元人民币内无压力冲动消费定价;借力说唱歌手HIEUTHUHAI穿搭与TikTok达人自发二创破圈 |
贯穿定价策略、触点密度与爆红后履约承接的共同底层逻辑
上述三大品牌均未依赖天价传统大众媒体广告,其共同制胜密码在于:用极具亲和力的价格锚点降低决策门槛,在目标客群日常高频出没的场景建立高密度触点,并以敏捷供应链承接订单。
上亭帆布鞋的一夜翻红同时也敲响了运营警钟:社交网络热梗虽能在旦夕之间将搜索量放大数倍,但唯有同步建好官方旗舰店、实时库存协同与顺畅的数字收银链路,才能将短期流量真正沉淀为长期复购资产。
零售企业应优先落地哪四大行动以捍卫利润率并优化现金流?
将报告第五章的研究结论转化为管理层行动路线图,零售企业CEO、运营总监与财务负责人应优先推进四项升级:
打通全渠道收银闭环并建立常态化达人直播排期
- 全面统一门店POS收银与线上商城结账体系。 实时打通线下门店与品牌官网及Shopee、TikTok Shop、Lazada旗舰店的商品库存;在收银台部署SmartPOS智能终端、动态二维码与支持银行卡、电子钱包及BNPL分期的聚合支付网关。技术与财务团队应参照我们的越南个人数据保护与结账安全合规指南加固支付页面与服务器间即时支付通知(IPN)校验机制,杜绝大促高峰期掉单漏单。
- 用常态化直播日历与真实KOC测评取代恶性价格战。 避免依赖侵蚀毛利的极限闪购折扣,建立固定频次的品牌自播与达人混播日历;市场团队可运用我们的按战役目标筛选与组合KOL及KOC实战框架科学分配种草与带货预算。
构建按消耗周期触发的会员复购体系与每日自动化资金对账
- 将会员忠诚度计划升级为基于补货周期的个性化触达。 在合法获取用户授权的前提下,依托App与门店手机号沉淀的消费记录,在顾客商品即将用尽的时间窗口精准推送复购礼遇,并结合透明产地溯源与环保包装提升客户终身价值(LTV)。
- 实现多门店实时营收看板与每日三层自动化资金对账。 当营业款同时从数十台SmartPOS机、VietQR转账、电子钱包及各大电商平台账期涌入时,依赖人工每周核对Excel表格极易遗漏退款指令或算错通道手续费。财务部门应将全渠道代收流水归集至统一看板并执行每日三层自动对账流程,更多实操架构可参阅我们的金融科技与企业数字支付专题中心。
本网页版报告已为零售行业管理者系统提炼了AppotaPay研究中经核验的市场基准与战略优先级。读者填写本页下载表单,即可免费获取由AppotaPay编制的完整版41页PDF原版报告,内含全套客单价分布图表、网购频次统计及全天候无现金支付场景地图。
参考资料
- Báo cáo Nghiên cứu và dự báo xu hướng thị trường bán lẻ Việt Nam 2025, Công ty Cổ phần AppotaPay, 2024-10-01, 访问于 2026-10-30
- Báo cáo tình hình kinh tế – xã hội tháng 8 và 8 tháng năm 2024, Cục Thống kê — Bộ Tài chính, 2024-09-06, 访问于 2026-10-30
- Thống kê thanh toán không dùng tiền mặt 7 tháng năm 2024, Ngân hàng Nhà nước Việt Nam, 2024-09-10, 访问于 2026-10-30
- Báo cáo Chỉ số Thương mại điện tử Việt Nam EBI 2024, Hiệp hội Thương mại điện tử Việt Nam (VECOM), 2024-04-18, 访问于 2026-10-30
- Báo cáo sàn bán lẻ trực tuyến 6 tháng đầu năm 2024, Metric, 2024-07-25, 访问于 2026-10-30
- Khảo sát doanh nghiệp ngành Bán lẻ Việt Nam năm 2024, Vietnam Report, 2024-09-26, 访问于 2026-10-30
- Khảo sát 15.000 nhà bán lẻ và F&B tại Việt Nam, Sapo, 2024-01-15, 访问于 2026-10-30
- Quyết định 1658/QĐ-TTg về Chiến lược quốc gia tăng trưởng xanh 2021–2030, Thủ tướng Chính phủ, 2021-10-01, 访问于 2026-10-30
- Báo cáo Khảo sát Tiêu dùng Việt Nam (tháng 11/2023, N = 1.791), Cốc Cốc Research, 2023-12-15, 访问于 2026-10-30
- Digital 2024: Vietnam, We Are Social & Meltwater, 2024-02-23, 访问于 2026-10-30