レポートCorporate & Digital Economy
2018年上半期ベトナムモバイルアプリ市場レポート
Appotaが発表した2018年上半期のベトナムモバイルアプリ市場レポートによると、ベトナムのスマートフォン普及率は72%、モバイルインターネット利用者は4,200万人、1人当たりの接続端末数は平均1.7台に達しました。全60ページの本調査では、端末内33個のアプリのライフサイクル、モバイルECの転換率ギャップ、61.4億米ドルのフィンテック市場、モバイルゲームの淘汰、CPI指標を詳しく分析しています。
2018年上半期におけるベトナムの3G/4G通信基盤、スマートフォンシェア、アプリのインストールと解約行動、モバイルEC、フィンテック、ゲーム、eスポーツ、CPI単価を網羅的に解説します。
主なポイント
- 72%2017〜2018年時点のベトナム全国のスマートフォン普及率(主要都市84%、地方中核都市71%、農村部68%)であり、PC(43%)やタブレット(13%)を大きく上回り、1人当たり平均1.7台のインターネット接続端末を保有しています(Google Consumer Barometer 2017)。
- +5 / -3ベトナムの利用者はスマートフォンに平均33個のアプリをインストールしていますが、毎日起動するのは8個のみで、毎月5個を新規導入し3個を削除しており、アジア太平洋地域で最も高いアンインストール率を記録しました(Google Consumer Barometer 2017、Adsota 2017)。
- 82%回答者の76%が個人データのプライバシー保護は非常に重要と回答した一方で、ベトナムのインターネット利用者の82%はブランドの無料特典やプロモーション報酬と引き換えに個人情報を提供する意向を示しました(Kantar TNS 2017)。
- 1.4% vs 3.6%ベトナムのECサイト訪問数の72%は携帯電話経由ですが、モバイルでの購入転換率はわずか1.4%(平均客単価23米ドル)にとどまり、デスクトップPCの転換率3.6%(客単価26米ドル)を大きく下回りました(iPrice.vn、Q&Me 2017)。
- 88% COD成人の銀行口座保有率が42%にとどまる中、ベトナムのEC注文の88%は代金引換(COD)で決済されており、オンラインバンキング決済は12%に過ぎませんでした(IDG Vietnam 2017、Q&Me 2017)。
- USD 6.14B2017年末時点のベトナムにおける電子決済取引総額は1,000万人の電子ウォレット利用者を基盤に61.4億米ドルに達し、年平均成長率(CAGR)22%で拡大して2022年には123.3億米ドルへ達する見通しです(Statista 2017、CK Finanzpro 2017)。
- 21本 vs 47本2018年第1・第2四半期にベトナムで新規配信されたモバイルゲームはわずか21本だった一方、47本がサービス終了となり、2018年5月の月間ダウンロード数は1億2,400万件、1ユーザー当たり平均売上(ARPU)は0.049米ドルへ上昇しました(Statista 2017、Adsota 2018)。
- USD 0.15–0.38ベトナムの平均インストール単価(CPI)はAndroidで0.15米ドル、iOSで0.38米ドルとシンガポール(1.37米ドルおよび1.67米ドル)より大幅に低く、2017年のモバイル広告費総額は7,800万米ドルに達しました(eMarketer、IAB Singapore 2017、Adsota 2018、Chartboost 2018)。
若年層の人口動態と3G/4G通信網が牽引するベトナムモバイルアプリ市場
2018年上半期に入り、若年労働力の厚みと旺盛な消費者マインドを背景にベトナムモバイルアプリ市場は力強い拡大を続けました。Appotaのレポートが集計した2018年6月時点の人口統計によると、ベトナムの総人口は9,600万人に達し、70%超が生産年齢人口、40%が25歳未満、24%がミレニアル世代で構成されています。2018年第1四半期には、The Conference Boardによるベトナムの消費者信頼感指数が124ポイントを記録し、世界第5位にランクインしました。
モバイルブロードバンド網の急速な整備により、主要大都市圏と地方省とのデジタル情報格差も縮小しました。Euromonitor International(2018)、Statista(2018)、Appota(2017)の統計では、ベトナムのインターネット利用者は5,400万人(総人口の57%超、前年比3.42%増)、モバイルインターネット利用者は4,200万人(同45%)に達しています。モバイルインターネット利用者の約70%が3Gまたは4Gデータプランを契約し、平均接続速度は14.6 Mbpsを記録しており、ベトナムの4G速度はシンガポールに次ぐ東南アジア第2位となりました。
| 年 | インターネット利用者数(百万人) | モバイルネット利用者数(百万人) | モバイル比率(%) |
|---|---|---|---|
| 2016 | 52.07 | 42.15 | 80.95% |
| 2017 | 53.86 | 42.18 | 78.31% |
| 2018(予測) | 55.19 | 45.79 | 82.97% |
| 2019(予測) | 56.37 | 48.79 | 86.55% |
| 2020(予測) | 57.49 | 51.38 | 89.37% |
| 2021(予測) | 58.53 | 53.61 | 91.59% |
| 2022(予測) | 59.48 | 55.45 | 93.22% |
広範な通信カバー率の一方で、データ利用の成熟度はユーザー層によって二極化しています。GSMA Intelligence(2017)とAppsFlyer(2017)によるアジア太平洋(APAC)8市場の行動セグメント分析では、ベトナムのモバイル契約者の50%超が音声通話とSMSを中心に端末を使う「Talkers(通話重視層)」にとどまりました。対照的に、約25%はモバイル中心のオンラインサービスを積極活用する高頻度デジタル層(「Aficionados」および「Pragmatists」)に属し、中〜高頻度モバイル利用者の比率でインドを上回っています。
都市部から農村部まで広がる接続端末保有率
手頃な価格帯のミッドレンジ端末が普及したことで、1人当たりのインターネット接続端末保有数は5年間で2倍以上に増加しました。Google Consumer Barometer(2017)によると、ベトナムの1人当たり接続端末数は2013年の0.8台から2014年に1.0台、2015年に1.4台、2016年に1.6台、2017年には1.7台へと着実に伸びています。全国のスマートフォン普及率も2013年の20%から36%(2014年)、55%(2015年)へと急伸し、2016〜2017年には72%で定着してパソコン(2017年43%)やタブレット(13%)を大きく引き離しました。
2017年の地域別内訳を見ると、ハノイやホーチミン市などの主要都市ではスマートフォン保有率が84.0%に達しました(2012年の30%から年平均6.5%のペースで上昇)。地方中核都市でも普及率は71.0%、農村部でも68.0%に到達しています。都市部と地方のハードウェア格差が縮まったことで、法人・デジタル経済分野で事業を展開するプロダクトチームにとって全国規模の市場基盤が整いました。
モバイルOSシェア、2018年第1四半期の端末販売、アプリストア収益構造
ベトナムのハードウェア分布は、モバイルパブリッシャーの開発設計やUI最適化に直結します。StatCounter(2017)、Counterpoint Technology Market Research(2017)、BrandsVietnam(2018)のデータによると、2017年末時点の稼働モバイルOSシェアはAndroidが57%で首位を占め、iOSが37%、その他が6%でした。さらに2018年第1四半期に国内で新規販売されたスマートフォンの63%がAndroid搭載機でした。
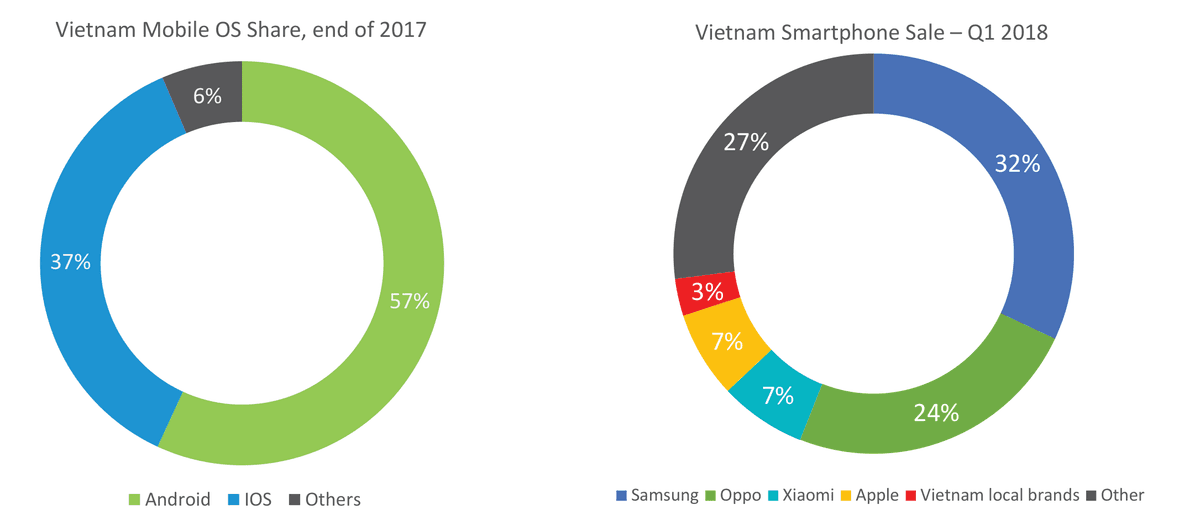
2018年第1四半期のスマートフォン販売台数シェアでは、Samsungが32%で首位に立ち、Oppoが24%で続きました。レポートが引用したIDC Indochinaの統計によれば、中価格帯モデル「Redmi 5 Plus」の好調によりXiaomiがシェア7%へ急伸してApple(7%)と並び、ベトナム地場ブランドが3%、その他メーカーが27%を占めました。スマートフォンの平均購入単価は233米ドルであり、中価格帯端末への強い選好がうかがえます。
Android端末の画面解像度については、StatCounterおよびCounterpointの2017年調査で720x1280が20.65%と最多を占め、次いで1080x1920(13.10%)、480x800(10.15%)、540x960(8.08%)、720x1184(7.71%)、480x854(5.68%)の順となりました。1080x1776(4.07%)や1440x2560(3.30%)などの高精細画面は少数派にとどまるため、開発者は標準的なHDおよびFull HD画面に合わせてアプリ容量と描画負荷を最適化する必要があります。
App StoreとGoogle Playにおけるパブリッシャー数と売上上位カテゴリーの対比
Applyzer(2017)のストア分析は、両ストアの鮮明な構造差を浮き彫りにしています。ベトナムのGoogle Playで稼働するパブリッシャー数は820社にのぼり、Apple App Store(279社)の約3倍に達しました。売上上位(Top Grossing)の収益構成では、Google Playではゲームが86.80%と圧倒的シェアを占め、教育(1.80%)、ソーシャル(1.70%)、ツール(1.70%)、仕事効率化(1.70%)が続きました。一方のApple App Storeでは、ゲーム(33.4%)を筆頭にエンターテインメント(10.9%)、写真(7.6%)、ショッピング(6.6%)、ユーティリティ(5.5%)、ソーシャルネットワーキング(4.6%)、音楽(4.5%)、ファイナンス(3.0%)へと消費支出が幅広く分散しています。
| アプリカテゴリー | Apple App Store 売上上位構成比(%) | Google Play 売上上位構成比(%) |
|---|---|---|
| ゲーム(Games) | 33.4% | 86.80% |
| エンターテインメント(Entertainment) | 10.9% | 1.30% |
| 写真・美容(Photography / Beauty) | 7.6% | 0.80% |
| ショッピング(Shopping) | 6.6% | — |
| ユーティリティ・ツール(Utilities / Tools) | 5.5% | 1.70% |
| ソーシャル(Social / Networking) | 4.6% | 1.70% |
| 音楽・オーディオ(Music & Audio) | 4.5% | 0.90% |
| 教育(Education) | 2.7% | 1.80% |
| 仕事効率化(Productivity) | 2.0% | 1.70% |
スマートフォン利用習慣:マルチスクリーン化、プライバシーの逆説、アプリ解約率
ベトナムの消費者にとって、スマートフォンは起床から就寝まで最も身近なメインスクリーンです。Google Consumer Barometer(2017)によると、インターネット利用者の68%がPCやタブレットよりもスマートフォンで頻繁にネットへ接続しており、両方同程度は16%、PC・タブレット優先はわずか9%でした。並行してマルチスクリーン利用も拡大し、単一画面のみの利用者は2015年のピーク(40%)から2017年には35%へ減少した一方、2画面利用者は15%(2013年)から32%(2017年)へ倍増し、3画面利用者も2%から9%へ増加しました。
Google Consumer Barometer(2017)およびDI-Marketing(2017)の調査では、ベトナムのユーザーは1日2時間以上スマートフォンを利用しています。起床後5分以内に端末を確認する割合は46%(起床直後25%、5分以内21%、さらに15分以内が29%)に達しました。朝の端末確認は女性の方が男性より早く、女性の50%(直後30%、5分以内20%)が起床5分以内に操作するのに対し、男性は43%(直後21%、5分以内22%)でした。
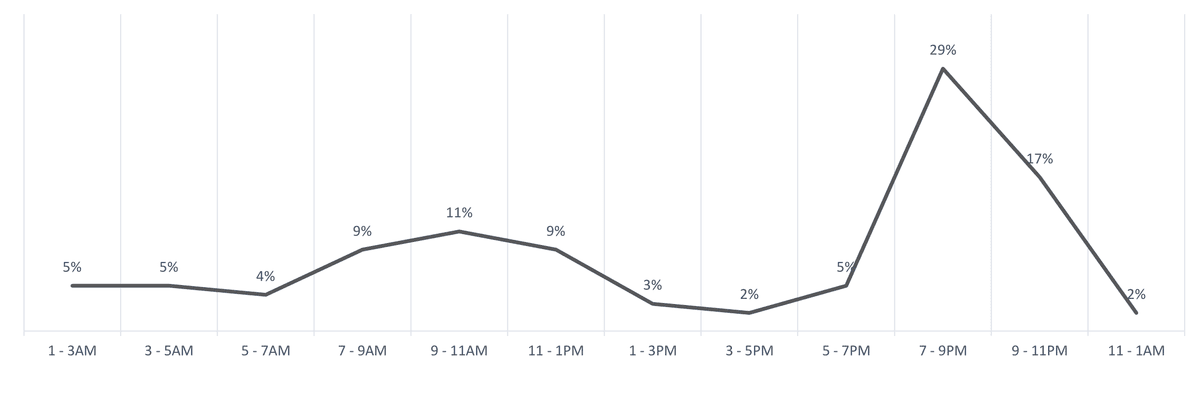
24時間の利用推移を見ると、トラフィックは休憩時間と夜間の団らんに合わせた二峰型の曲線を描きます。日中は午前9〜11時(11%、前後の7〜9時と11〜13時が各9%)に最初の山を迎えた後、午後は2〜3%まで低下します。その後、午後7〜9時(29%)に1日の最大ピークへ急増し、午後9〜11時(17%)も高水準を維持します。日次の利用用途はソーシャルネットワーキング(89%)が首位で、VoIP/OTT通話・メッセージ(75%)、写真撮影(75%)、ウェブ閲覧(73%)、音楽・動画視聴(69%)、メール確認(64%)、ゲーム(61%)、ショッピング(50%)、オンラインバンキング(39%)が続きました。
個人データ保護のパラドックスとAPAC最高のアンインストール率
Google Consumer Barometer(2017)とKantar TNS(2017)の調査は、デジタルプライバシーをめぐる興味深い行動の逆説を示しています。回答者の85%が必要な情報があればすぐインターネットで検索し、74%がオンライン活動を楽しみ、63%がデジタルでの手続きを好み、54%が海外ブランドを信頼しています(APAC第2位)。ところが、76%が個人データの保護を非常に重要と回答しながらも、実に**82%**がブランドからの無料アイテムや特典と引き換えに個人情報を提供してもよいと答えています。
ベトナムモバイルアプリ市場への新規参入企業が陥りやすい誤解は、好調なダウンロード数をそのまま長期定着とみなすことです。実際には、Google Consumer Barometer(2017)とAdsota(2017)の計測によると、ベトナムのスマートフォンには平均33個のアプリが入っているものの、毎日起動されるのはわずか8個に過ぎません(8個は時々起動、8個はまれに起動、4個は放置、5個は導入後に一度も未起動)。
ベトナムの消費者は月平均5個の新規アプリを導入しており、導入率はAPAC最高水準です(ゲーム69%、SNS68%、メッセージ66%、メディア・娯楽63%、検索62%)。しかし同時に月平均3個のアプリを削除しており、アンインストール率でもAPAC最高となりました。解約率が特に高い分野はゲーム(58%)、書籍・コミック・雑誌(46%)、ショッピング・EC(43%)、ライフスタイル(43%)、教育(41%)です。その後2年間で定着率の構造がどう変化したかは、2020年上半期ベトナムのモバイル・スマートフォンアプリ市場レポートで詳しく解説しています。
モバイルEC:72%のモバイル流入に対し購入転換率が1.4%にとどまる理由
スマートフォンの急普及は、ベトナムのEC市場に強力な集客効果をもたらしました。Q&Me(2017)とStatista(2017)によると、2017年のオンライン買い物客数は3,510万人、売上規模は20億米ドルを超え、今後は買い物客4,390万人・売上40億米ドル超へ拡大すると予測されました。Facebook経由のソーシャルコマースも急伸し、モバイルネット利用者のうちFacebookで売買を行う割合は2016年の67%から2017年には**83%**へ上昇しました。
Q&Me(2017)およびAppota(2017)の属性データでは、18〜35歳のミレニアル世代がオンライン購入者の**82%**を占めています(18〜25歳34%、26〜30歳30%、31〜35歳18%、35歳超15%、18歳未満3%)。地域別ではホーチミン市が38%、ハノイが17%を占め、カントー(3%)、ダナン(3%)、ハイフォン(1%)、農村部(39%)が続きました。
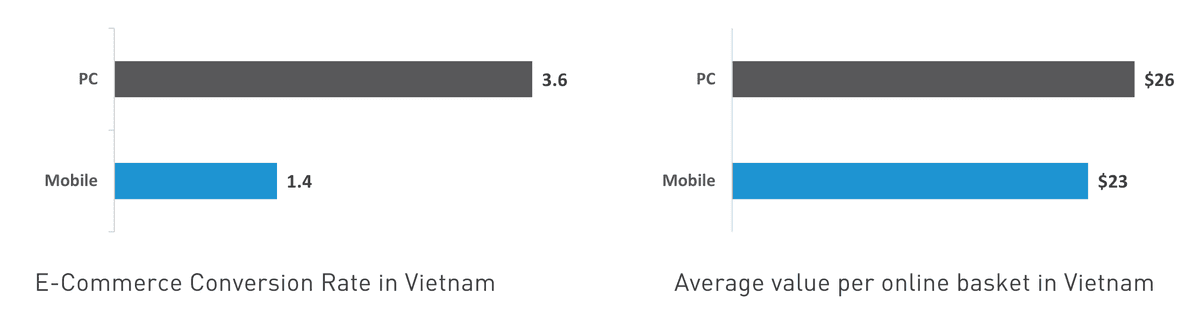
商品認知ではスマートフォンが主役である一方、iPrice.vnとQ&Me(2017)の指標はモバイル画面での決済ボトルネックを浮き彫りにしています。2017年、ベトナムのECサイト訪問数の**72%**が携帯電話経由となり前年比26%増加しました(ただし2017年第2四半期時点ではインドネシアの約87%やタイ、フィリピン、シンガポール、マレーシアを下回っています)。
オンライン購入者の53%がモバイルブラウザ経由で購入(+6%)し、52%がショッピングアプリを利用(+12%)しました。しかし携帯電話でのEC転換率はわずか1.4%、平均客単価は23米ドルにとどまり、デスクトップPCの転換率3.6%・平均客単価26米ドルと大きな開きがありました。スマートフォンで商品を比較検討した後、最終注文はPCに切り替えて完了する行動が一般的だったためです。
B2Cマーケットプレイスへの移行と88%に達する代金引換(COD)の壁
ecommerceIQ(2017)とSimilarWeb(2017)が追跡した2017年4月〜11月のウェブトラフィックからは、購入者保護の手厚いB2Cモールへの移行が鮮明に読み取れます。B2Cプラットフォームの月間訪問数は1億6,403万件から1億8,997万件へ増加した一方、従来のC2Cフォーラムは1,448万件から1,036万件へ、P2Pクラシファイドサイトは917万件から714万件へと減少しました。
| ECマーケットプレイス形態 | 2017年4月訪問数(百万件) | 2017年11月訪問数(百万件) | 増減率(%) |
|---|---|---|---|
| B2Cプラットフォーム(Lazada、Tiki、Sendo、The Gioi Di Dongなど) | 164.03 | 189.97 | +15.81% |
| C2Cフォーラム(5giay、Muare、Enbac、EbayVNなど) | 14.48 | 10.36 | -28.45% |
| P2Pクラシファイド(Nhattao、Rongbayなど) | 9.17 | 7.14 | -22.14% |
デジタル決済の普及を阻む最大の要因は、銀行口座の普及不足と配送品質への不信感でした。IDG Vietnam(2017)とQ&Me(2017)によると、銀行口座保有者の81%はオンラインバンキングを利用しているものの、ベトナム成人の銀行口座保有率自体は**42%にとどまっていました。その結果、EC取引の88%が代金引換(COD)で支払われ、オンラインバンキング決済はわずか12%でした。さらにKantar TNSは、オンライン購入者の44%**が「届いた商品の品質がサイト上の説明と異なっていた」と不満を抱いたと報告しています。
「オンライン小売事業者は、配送商品の品質保証を徹底するとともに、初回購入者向けに柔軟な現金払い手段を用意することで、消費者との信頼構築にいっそう注力する必要があります。」 — Nitin Nishandar、Kantar TNS ブランド&ショッパー部門リージョナル・マネージング・ディレクター(レポート37ページより引用)。
現金主義経済におけるデジタル決済とモバイルフィンテックの拡大
2017〜2018年のベトナムは依然として現金取引が主流でしたが、従来型銀行サービスの低い浸透率はモバイルフィンテック事業者にとって大きな成長余地となりました。Statista(2017)およびCK Finanzpro(2017)によると、2017年末時点のベトナムにおける電子決済取引総額は1,000万人の電子ウォレット利用者を基盤に61.4億米ドルへ到達しました。2020年までに現金取引比率を20%へ引き下げ、成人の銀行口座保有率を70%へ高めるベトナム政府およびベトナム国家銀行の方針も追い風となり、市場は年平均成長率(CAGR)22%で拡大して2022年に123.3億米ドルへ達すると予測されました。
| ベトナムのフィンテック領域 | 2017年市場構成比(%) | 2025F予測構成比(%) | 2017–2025F予測CAGR(%) |
|---|---|---|---|
| 個人向けデジタル決済(Consumer Digital Payments) | >89% | ~85% | 12.8% |
| 個人向け金融・家計管理(Personal Finance) | ~9% | ~9% | 31.2% |
| 法人向け金融(Corporate Finance) | ~2% | ~6% | 35.9% |
40ページで引用されたSolidiance(2018)の市場推計では、2017年のフィンテック収益の89%超を個人向けデジタル決済が占め、2025年まで年平均12.8%で成長する見通しです。規模は小さいものの、個人向け金融(予測CAGR 31.2%)と法人向け金融(予測CAGR 35.9%、市場シェアは2017年の2%から2025年に6%へ3倍増)が最も成長率の高い分野となっています。
もっとも、モバイルウォレットに対する消費者の慎重姿勢は根強く残っていました。Kantar TNS(2017)の調査では、オンライン消費者の**46%**が「銀行口座やクレジットカードを持たないこと」や「金融情報の流出懸念」を理由にモバイル決済を避けていました。決済離脱の改善に取り組むプロダクトチームは、フィンテック・デジタル決済の特集ページで最新の業界ベンチマークをご確認いただけます。
「ベトナムのモバイル決済事業者にとって最大の課題は、従来の支払い手段に満足している消費者に対し、新しいプラットフォームへ移行することの付加価値と安全性を納得してもらうことです。」 — Michael Nicholas、Kantar TNS コネクテッド・ソリューションズ担当グローバルリード(レポート41ページより引用)。
フィンテックエコシステム地図と2018年上半期のQR決済の広がり
2018年上半期の競争環境において、Appotaは代表的なモバイル金融・ウォレットアプリ5選としてMoMo(M_Service)、BankPlus(Viettel)、MISA Money Keeper、Appotaウォレット、Money Lover(Zoo Studio)を挙げました。43ページの「ベトナム・フィンテック・エコシステムマップ」は、決済(AppotaPay、VNPAY、MoMo、ZaloPay、NAPAS、123Pay、Moca、BaoKim、AirPay、NganLuong.vn、Payoo、VTC Pay、WePayなど)、P2Pレンディング・信用スコアリング(Tima、Mofin、Trusting Social、Lendmoなど)、個人資産管理、暗号資産・ブロックチェーン、送金、インシュアテック(InsurTech)、デジタルバンキング(Timo)、データホスティング(KDATA)の9領域を網羅しています。
2018年上半期の主な動きとしては、ベトナム国家銀行とMekong Business Initiativeが2017年11月に立ち上げた「Fintech Challenge Vietnam」(Weezi Digitalが優勝、KiuとWecashが準優勝)や、「Blockchain Festival Vietnam」(2018年5月24〜25日開催)が挙げられます。また、GrabFoodの展開に合わせてGrabPayが参入し、主要銀行(TPBank、Maritime Bank、Sacombank、LienVietPostBank)やPVOILのガソリンスタンドでQRコード決済が急速に普及しました。
モバイルゲームの市場淘汰、eスポーツ賞金総額の急増、低CPI広告の優位性
ベトナムモバイルアプリ市場において、モバイルゲームはストア収益の大半を生み出す牽引役ですが、2018年上半期には激しい淘汰局面を迎えました。Statista(2017)とAdsota(2018)による2017年5月〜2018年5月の月次追跡では、iOS・Android合算の月間ゲームダウンロード数は8,800万件(2018年1月)から1億4,300万件(2017年7月)の間で推移し、2018年5月は1億2,400万ダウンロード(前年同月は1億1,900万件)となりました。
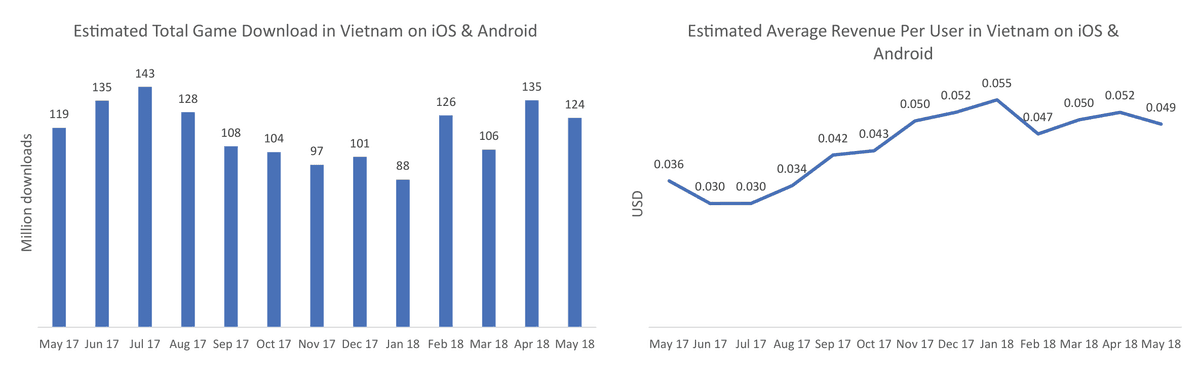
ダウンロード総数が横ばいとなる一方、月次の1ユーザー当たり平均売上(ARPU)は着実に上昇しました。ARPUは2017年5月の0.036米ドル(同年6〜7月の底は0.030米ドル)から2018年1月にはピークの0.055米ドルへ達し、2018年5月時点でも0.049米ドル(前年同月比36.1%増)を維持しました。ベトナムのプレイヤーの間でアプリ内課金(IAP)や有料コンテンツへの支出意欲が高まっていることが裏付けられます。
2018年上半期(第1・第2四半期)には市場の再編が鮮明となり、ベトナムで新規配信されたモバイルゲームがわずか21本にとどまったのに対し、47本がサービス終了に追い込まれました(新規1本に対し2.2本超が終了)。ライセンス取得や運営コストの上昇により中小スタジオが撤退し、現地運営体制を整えた有力タイトルへプレイヤーが集中しており、その実務要件はベトナムにおけるモバイルゲーム配信ガイドで詳しく整理しています。
Adsota(2018)が追跡した2018年上半期ダウンロード上位100タイトルの内訳は、アクションが22本、カジュアルが16本、アーケードが14本、パズルが11本でした。ランキング上位はMOBA(Garena配信の『Honour of Kings / Arena of Valor』)と急成長したバトルロイヤル系(『Garena Free Fire』、NetEase『Rules of Survival』、Tencent Games『PUBG Mobile』)が牽引し、カジュアル人気作『Helix Jump』(VOODOO)や『My Talking Tom』(Outfit7)も上位に入りました。
| 年 | モバイルeスポーツ賞金総額(百万VND) | PC・コンソールeスポーツ賞金総額(百万VND) | eスポーツ賞金合計(百万VND) | モバイル賞金比率(%) |
|---|---|---|---|---|
| 2013 | 0 | 778 | 778 | 0.0% |
| 2014 | 0 | 1,559 | 1,559 | 0.0% |
| 2015 | 17 | 4,735 | 4,752 | 0.36% |
| 2016 | 2,071 | 6,508 | 8,579 | 24.14% |
| 2017 | 6,981 | 8,060 | 15,041 | 46.41% |
コミュニティの定着とブランド協賛を押し上げたのがモバイルeスポーツの急成長です。Appota(2018)の集計では、ベトナム国内のセミプロ・プロ向けモバイルeスポーツ大会の賞金総額は、2015年の1,700万ドンから2016年に20億7,100万ドン、2017年には69億8,100万ドン(約70億ドン)へと急増し、PC・コンソール大会の80億6,000万ドンに迫りました。さらにTeam Flashの選手を中核とする『Arena of Valor』ベトナム代表チームが2018年インドネシア・アジア競技大会への出場権を獲得し、ベトナムのモバイルeスポーツ代表として初めて大陸規模の総合競技大会へ進出しました。
モバイル広告費の拡大と東南アジアにおける低CPIベンチマーク
広告収益化の面では、eMarketerおよびIAB Singapore(2017)の統計によると、2017年のベトナムのモバイル広告費は7,800万米ドルに達し、国内デジタル広告費全体の36.6%を占めました(2015年の13.1%、2016年の22.5%から大幅に拡大)。デジタル広告予算に占めるモバイル比率は2018年に55.3%、2019年に67.4%、2020年には68%(2億〜2億2,000万米ドル)へ達すると予測されました。
ベトナムモバイルアプリ市場でユーザー獲得(UA)を検討するチームにとって最大の強みは、東南アジア屈指の低いインストール単価(CPI)です。AdsotaとChartboostの2018年指標では、ベトナムの平均CPIはApple iOSで0.38米ドル、Androidで0.15米ドルでした。これは域内最高水準のシンガポール(App Store 1.67米ドル、Google Play 1.37米ドル)と比べて4分の1〜9分の1のコストであり、ベトナムはインドネシア、フィリピンと並び、東南アジアで最も成長が速く獲得効率に優れた3大モバイル市場に位置付けられています。
AdsotaとChartboostは、2018年のアプリ内広告マネタイズを左右する4つの主要トレンドを挙げています。
- モバイル動画広告(Mobile Video Ads): 豊富なアプリ内リクエスト数と高いエンゲージメントにより、2017〜2018年に広告主とパブリッシャーの双方で最も高い成果を上げたフォーマットとなりました。
- ePrivacy指令と広告ブロック(ITP): インテリジェント・トラッキング防止機能(ITP)や広告ブロッカー、データ保護規制の強化を受け、プログラマティック広告の買い手にはターゲティング手法の見直しが求められました。
- eCPMの上昇基調(Rising eCPMs): スマートフォン普及率とアプリ滞在時間の伸びに支えられ、世界のアプリ内eCPMは2018年を通じて**前月比約4%**のペースで上昇すると予測されました。
- リワード広告(Rewarded Ads): 動画視聴完了と引き換えにアプリ内通貨やアイテムを付与する価値交換型フォーマットであり、快適なユーザー体験、高い視聴完了率、パブリッシャーの収益向上を同時に実現しました。
全60ページの元グラフ、Android画面解像度の詳細内訳、ベトナム・フィンテック・エコシステムマップ全体、および基礎データ表をご確認いただくには、本ページのフォームよりAppota公式PDFレポート全文をダウンロードしてください。
出典
- Vietnam Mobile App Market Report — First Half of 2018 (Báo cáo thị trường ứng dụng di động Việt Nam nửa đầu năm 2018), Công ty Cổ phần Appota (Appota Group), 2018-07-11, 参照日 2026-10-31
- Global Consumer Confidence Survey Q1 2018, The Conference Board, 2018-05-01, 参照日 2026-10-31
- Vietnam Internet & Mobile Internet User Forecast 2016–2022, Euromonitor International & Statista (cùng Appota), 2018-03-01, 参照日 2026-10-31
- Asia-Pacific Mobile User Segmentation & App Retention Benchmarks 2017, GSMA Intelligence & AppsFlyer, 2017-11-01, 参照日 2026-10-31
- The Connected Consumer Study / Consumer Barometer 2017: Vietnam, Google Consumer Barometer & DI-Marketing (cùng Adsota), 2017-12-01, 参照日 2026-10-31
- Vietnam Mobile OS, Screen Resolution & Q1 2018 Smartphone Market Share, StatCounter GlobalStats, Counterpoint Technology Market Research, IDC Indochina & BrandsVietnam, 2018-05-01, 参照日 2026-10-31
- Vietnam App Store & Google Play Publisher and Category Rankings 2017, Applyzer, 2017-12-15, 参照日 2026-10-31
- Connected Life 2017: Digital Attitude, E-Commerce Trust & Mobile Payment Barriers in Vietnam, Kantar TNS, 2017-11-15, 参照日 2026-10-31
- Vietnam E-Commerce Market Survey, Map of E-Commerce & Web Traffic Analytics 2017, Q&Me, iPrice Group, ecommerceIQ, SimilarWeb & IDG Vietnam, 2017-12-20, 参照日 2026-10-31
- Turning Cash into Cashless: Vietnam's Fintech Opportunity & Ecosystem Landscape 2018, Solidiance, CK Finanzpro, Mekong Business Initiative (MBI) & Fintechnews Singapore, 2018-06-01, 参照日 2026-10-31
- Vietnam Mobile Game Downloads, ARPU, Title Closures & eSports Prize Pool 2013–H1 2018, Appota & Adsota (cùng Statista, VnExpress), 2018-07-01, 参照日 2026-10-31
- Southeast Asia Mobile Advertising Spending & Cost Per Install (CPI) Benchmarks 2017–2020, eMarketer, IAB Singapore, Chartboost & Adsota, 2018-04-01, 参照日 2026-10-31