
Báo cáo thị trường game mobile Việt Nam 2024
Báo cáo của Gamota ghi nhận thị trường game mobile Việt Nam năm 2024 đạt hơn 800 triệu USD doanh thu, tăng 2%, dù tổng lượt tải giảm 10% còn hơn 1,6 tỷ lượt (hạng 9 thế giới). Nhóm nhà phát hành nội địa mang về 292 triệu USD từ hơn 130 triệu lượt tải và ra mắt 127 tựa game mới.
Phân tích quy mô hơn 800 triệu USD của thị trường game mobile Việt Nam, hiệu suất nhà phát hành nội địa, chuyển dịch thể loại và bốn xu hướng sản phẩm năm 2024 từ Gamota.
Điểm chính
- 800 triệu+ USDTổng doanh thu thị trường game mobile Việt Nam năm 2024 (tăng 2% so với năm 2023), tính gộp game đã cấp phép và chưa cấp phép trên kênh IAP cùng cổng thanh toán nội địa (Gamota R&D).
- 1,6 tỷ+ lượt tảiTổng lượt tải game mobile tại Việt Nam năm 2024 (giảm 10% so với năm trước), đưa Việt Nam xếp hạng 9 toàn cầu về lượng tải game di động, lùi 1 bậc so với năm 2023 (Gamota R&D).
- 292 triệu USDTổng doanh thu của các nhà phát hành game Việt Nam năm 2024 (tăng 0,3% so với năm 2023) trên hơn 130 triệu lượt tải (giảm 15%), tương đương khoảng 36,5% doanh thu toàn thị trường nội địa.
- 127 game mớiSố lượng game mobile mới do các nhà phát hành Việt Nam ra mắt năm 2024 (tăng 25 game), đạt hơn 40 triệu lượt tải (+12%) nhưng doanh thu nhóm game mới giảm 22% còn hơn 70 triệu USD.
- +91% và +66%Tốc độ tăng trưởng lượt tải năm 2024 của hai phân nhánh bứt phá nhanh nhất tại Việt Nam gồm Roguelike (+91%) và Idle RPG (+66%), ngược chiều đà giảm của MMORPG (-42%) và Simulation Sports (-48%).
- 187,7 tỷ USDQuy mô doanh thu toàn ngành game thế giới năm 2024 (tăng 2,1% với 3.422 triệu người chơi), trong đó nền tảng mobile chiếm thị phần cao nhất với 92,6 tỷ USD, tương đương 49% (Newzoo).
- 49% nhân sự studioTỷ lệ nhân sự ngành game toàn cầu xác nhận công cụ AI tạo sinh đã xuất hiện trong quy trình làm việc (31% trực tiếp dùng, 18% đồng nghiệp dùng) theo khảo sát 3.000 đơn vị của GDC năm 2024.
Thị trường game mobile Việt Nam năm 2024 vận hành ra sao khi lượt tải giảm nhưng doanh thu vẫn tăng?
Năm 2024, thị trường game mobile Việt Nam đạt tổng doanh thu hơn 800 triệu USD, tăng 2% so với năm 2023. Ngược lại, tổng lượt tải giảm 10% còn hơn 1,6 tỷ lượt, đưa Việt Nam xếp hạng 9 toàn cầu (lùi 1 bậc). Số liệu do đội ngũ Research & Development của Gamota tổng hợp trên cả game đã cấp phép và chưa cấp phép.
Đà giảm lượt tải đi kèm doanh thu tăng không phản ánh suy thoái nhu cầu giải trí. Diễn biến này cho thấy người chơi di động tại Việt Nam đã bước sang giai đoạn trưởng thành. Người dùng cài đặt ít trò chơi mới hơn nhưng chi tiêu ổn định vào các tựa game có cộng đồng gắn kết.
Khoảng cách cấu trúc giữa toàn thị trường và khối nhà phát hành nội địa
Sai lầm phổ biến khi đánh giá quy mô ngành là đồng nhất tổng chi tiêu tại Việt Nam với doanh thu doanh nghiệp nội địa. Bóc tách riêng khối nhà phát hành Việt Nam cho thấy độ chênh lớn giữa thị phần lượt tải và hiệu suất thu phí:
| Lát cắt thị trường Việt Nam (2024) | Lượt tải | Biến động tải | Doanh thu | Biến động thu |
|---|---|---|---|---|
| Toàn thị trường (gồm game xuyên biên giới) | 1,6 tỷ+ | -10% | 800 triệu+ USD | +2% |
| Khối nhà phát hành Việt Nam | 130 triệu+ | -15% | 292 triệu USD | +0,3% |
| 127 game mới của NPH Việt Nam năm 2024 | 40 triệu+ | +12% | 70 triệu+ USD | -22% |
Các nhà phát hành Việt Nam ghi nhận hơn 130 triệu lượt tải năm 2024, giảm 15% và chiếm khoảng 8,1% tổng lượt tải toàn ngành. Hơn 90% lượt cài đặt còn lại thuộc về nhóm game giải đố, hyper-casual và game phát hành xuyên biên giới.
Dù chỉ giữ hơn 8% lượng tải, khối nội địa vẫn thu về 292 triệu USD (+0,3% YoY), chiếm khoảng 36,5% doanh thu toàn thị trường. Lợi thế này dựa trên dòng game nhập vai, chiến thuật có ARPU cao, mạng lưới thanh toán nội địa và dịch vụ chăm sóc VIP bản địa.
Làn sóng dịch chuyển thể loại tại Việt Nam: vì sao Roguelike và Idle RPG bứt tốc còn MMORPG thu hẹp?
Trong hơn 130 triệu lượt tải của nhà phát hành nội địa năm 2024, thị hiếu chuyển dịch mạnh sang các dòng game tối giản thao tác. Nhập vai trực tuyến (MMORPG) vẫn dẫn đầu thị phần tải với 19% (hơn 24 triệu lượt), nhưng lượng cài đặt đã giảm tới 42% so với năm 2023.
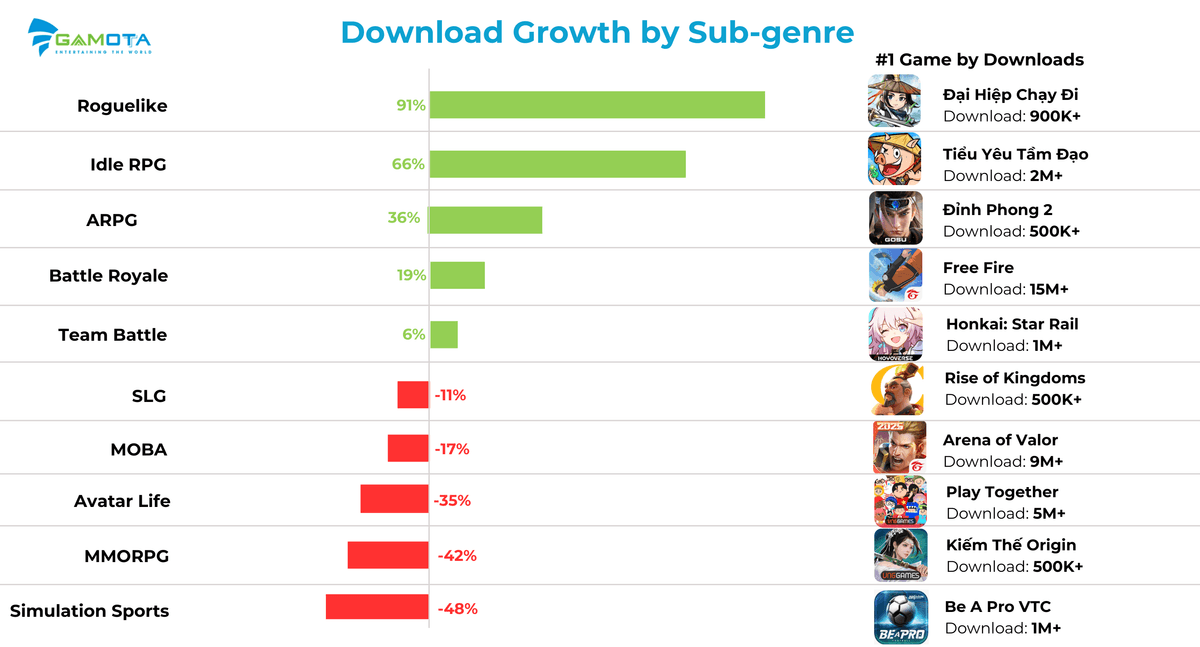
Thống kê theo phân nhánh thể loại phản ánh sự phân cực giữa nhóm game phiên ngắn và nhóm game cày cuốc dài giờ:
| Phân nhánh thể loại | Lượt tải 2024 | Thị phần nội địa | Tăng trưởng YoY | Game dẫn đầu lượt tải 2024 |
|---|---|---|---|---|
| MMORPG | 24 triệu+ | 19% | -42% | Kiếm Thế Origin (500 nghìn+) |
| Battle Royale | 19 triệu+ | 15% | +19% | Free Fire (15 triệu+) |
| Team Battle | 15 triệu+ | 12% | +6% | Honkai: Star Rail (1 triệu+) |
| MOBA | 13 triệu+ | 11% | -17% | Arena of Valor / Liên Quân (9 triệu+) |
| Idle RPG | 10 triệu+ | 8% | +66% | Tiểu Yêu Tầm Đạo (2 triệu+) |
| SLG | 5 triệu+ | ~4%* | -11% | Rise of Kingdoms (500 nghìn+) |
| Avatar Life | 5 triệu+ | 4% | -35% | Play Together (5 triệu+) |
| Sandbox | 4 triệu+ | 3% | Nhánh mới | Roblox VNG (ra mắt năm 2024) |
| Roguelike | Ngoài top 8 | Ngoài top 8 | +91% | Đại Hiệp Chạy Đi (900 nghìn+) |
| ARPG | Ngoài top 8 | Ngoài top 8 | +36% | Đỉnh Phong 2 (500 nghìn+) |
| Simulation Sports | Ngoài top 8 | Ngoài top 8 | -48% | Be A Pro VTC (1 triệu+) |
*Ghi chú: Slide 31 của PDF gốc in lặp nhãn 8% của Idle RPG sang SLG (hơn 5 triệu lượt tải); tỷ trọng thực tế của SLG trên hơn 130 triệu lượt tải đạt khoảng 4%.
Ba động lực tái định hình hành vi cài đặt của game thủ Việt
Bảng dữ liệu trên chỉ ra ba quy luật hành vi trực tiếp chi phối bài toán chọn sản phẩm:
- Người chơi ưu tiên phiên ngắn nhưng mở game nhiều lần trong ngày. Nhánh Roguelike tăng 91% (Đại Hiệp Chạy Đi đạt hơn 900 nghìn lượt tải) và Idle RPG tăng 66% (Tiểu Yêu Tầm Đạo vượt 2 triệu lượt tải). Màn hình dọc và cơ chế tự động rảnh tay giúp tệp người đi làm dễ dàng duy trì tiến độ.
- Các thương hiệu eSports lâu năm khóa chặt lưu lượng phân nhánh. Ở Battle Royale (+19%) và MOBA (-17%), riêng Free Fire (hơn 15 triệu lượt tải) cùng Liên Quân Mobile (hơn 9 triệu lượt tải) thu hút phần lớn người chơi mới, tạo rào cản lớn với game mới cùng loại.
- Mảng Sandbox chính thức định hình tệp người dùng sáng tạo nội dung. Sandbox đạt 3% thị phần (hơn 4 triệu lượt tải) ngay trong năm đầu tách nhánh nhờ VNG phát hành chính thức Roblox tại Việt Nam.
Nghịch lý 127 game mới năm 2024: vì sao số lượng phát hành tăng nhưng doanh thu lại giảm 22%?
Năm 2024, các nhà phát hành Việt Nam ra mắt 127 tựa game mobile mới, tăng 25 game so với năm 2023. Tổng lượt tải nhóm game mới đạt hơn 40 triệu (+12% YoY), nhưng doanh thu lại giảm 22% xuống mức hơn 70 triệu USD.
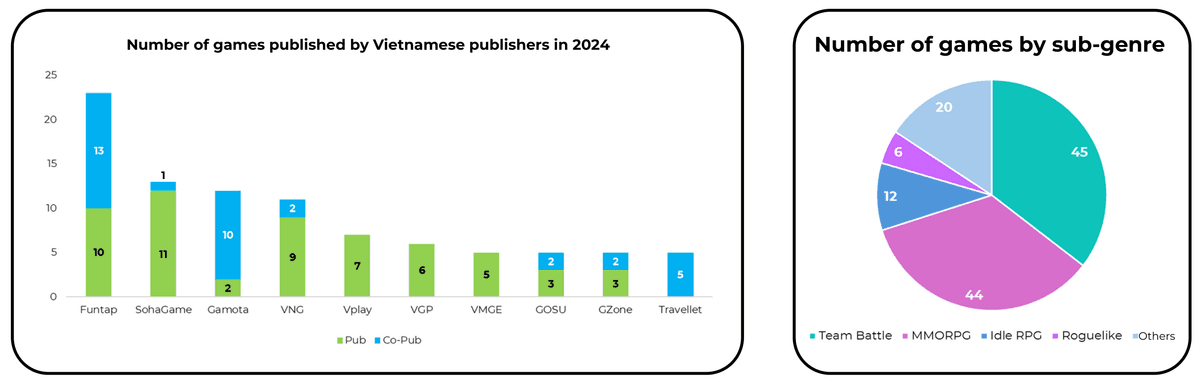
Nguyên nhân khiến hiệu suất thu phí sụt giảm nằm ở việc nguồn cung dồn cứng vào hai phân nhánh bão hòa. Trong 127 đầu game mới, có 45 game Team Battle (35,4%) và 44 game MMORPG (34,6%). Tới 70,1% sản phẩm mới chen chân vào hai dòng game đang tăng chậm (+6%) hoặc thu hẹp mạnh (-42%).
Ngược lại, hai nhánh tăng trưởng nhanh nhất là Idle RPG và Roguelike chỉ có 12 game (9,4%) và 6 game (4,7%), bên cạnh 20 game thuộc nhóm khác (15,7%). Việc ra mắt dồn dập các game trùng đề tài kiếm hiệp, Tam Quốc đẩy chi phí mua người dùng (CPI) tăng vọt và rút ngắn vòng đời sản phẩm.
Phân hóa chiến lược phát hành và đồng phát hành trong top 10 đơn vị nội địa
Cơ cấu tự phát hành (Pub) và đồng phát hành (Co-Pub) cho thấy cách 10 nhà phát hành năng động nhất phân bổ rủi ro năm 2024:
| Nhà phát hành | Tự phát hành (Pub) | Đồng phát hành (Co-Pub) | Tổng game mới | Trọng tâm vận hành danh mục |
|---|---|---|---|---|
| Funtap | 10 | 13 | 23 | Dẫn đầu số lượng, cân bằng tự vận hành và đồng phát hành |
| SohaGame | 11 | 1 | 12 | Tập trung tự phát hành dòng thẻ bài và nhập vai |
| Gamota | 2 | 10 | 12 | Đẩy mạnh đồng phát hành với các studio quốc tế |
| VNG | 9 | 2 | 11 | Đầu tư IP quy mô lớn, game chủ lực và Sandbox |
| Vplay | 7 | 0 | 7 | Vận hành 100% sản phẩm tự phát hành độc quyền |
| VGP | 6 | 0 | 6 | Khai thác sâu phân khúc nhập vai kiếm hiệp, tiên hiệp |
| VMGE | 5 | 0 | 5 | Tự phát hành nhóm game nhập vai và chiến thuật |
| GOSU | 3 | 2 | 5 | Kết hợp tự phát hành ARPG, MMORPG với Co-Pub |
| GZone | 3 | 2 | 5 | Chia sẻ rủi ro qua Co-Pub cho 40% đầu game mới |
| Travellet | 0 | 5 | 5 | Chuyên biệt hoàn toàn theo mô hình đồng phát hành |
Funtap (13 game), Gamota (10 game) và Travellet (5 game) khai thác mạnh cơ chế đồng phát hành. Mô hình này kết hợp năng lực sản phẩm, tối ưu UA của đối tác ngoại với giấy phép pháp lý, cổng thanh toán và vận hành cộng đồng của nhà phát hành Việt.
Ba bài học thiết kế sản phẩm từ các tựa game mới nổi bật tại Việt Nam
Gamota điểm tên ba tựa game ra mắt năm 2024 bứt phá nhờ đổi mới vòng lặp cốt lõi:
- Lục Tung Tam Quốc (Vplay, tháng 9/2024, Team Battle + Idle mở rương). Trò chơi lồng vòng lặp mở rương rảnh tay vào khung đấu tướng Tam Quốc, phát hành đồng thời trên Android, iOS và nền tảng H5 dung lượng gọn khoảng 1 GB.
- Nấm Lùn Tiến Lên / Legend of Mushroom (Sparkgame, tháng 3/2024, Idle RPG). Với bộ cài 723,99 MB và phong cách đồ họa gợi nhớ MapleStory, trò chơi gom quá trình cày cấp vào thao tác chạm đèn thần nhận trang bị ngẫu nhiên.
- Võ Lâm Đại Minh Tinh (MG.OL, tháng 10/2024, Tower Defense + Roguelike). Lai ghép thủ thành, chọn kỹ năng ngẫu nhiên và tạo hình hiệp khách anime (1,5 GB), tựa game này cùng Zombie Boom! dẫn đầu doanh thu dòng thủ thành tại Việt Nam năm 2024.
Bức tranh game toàn cầu 187,7 tỷ USD tác động gì tới định vị của thị trường Việt Nam?
Theo báo cáo Global Games Market Report 2024 của Newzoo dẫn trong tài liệu, doanh thu ngành game thế giới năm 2024 đạt 187,7 tỷ USD, tăng 2,1% so với năm 2023. Thị trường phục hồi đều sau nhịp giảm từ đỉnh 192,7 tỷ USD (2021) về 182,9 tỷ USD (2022) và 183,9 tỷ USD (2023), hướng tới mốc dự báo 192,6 tỷ USD năm 2025.
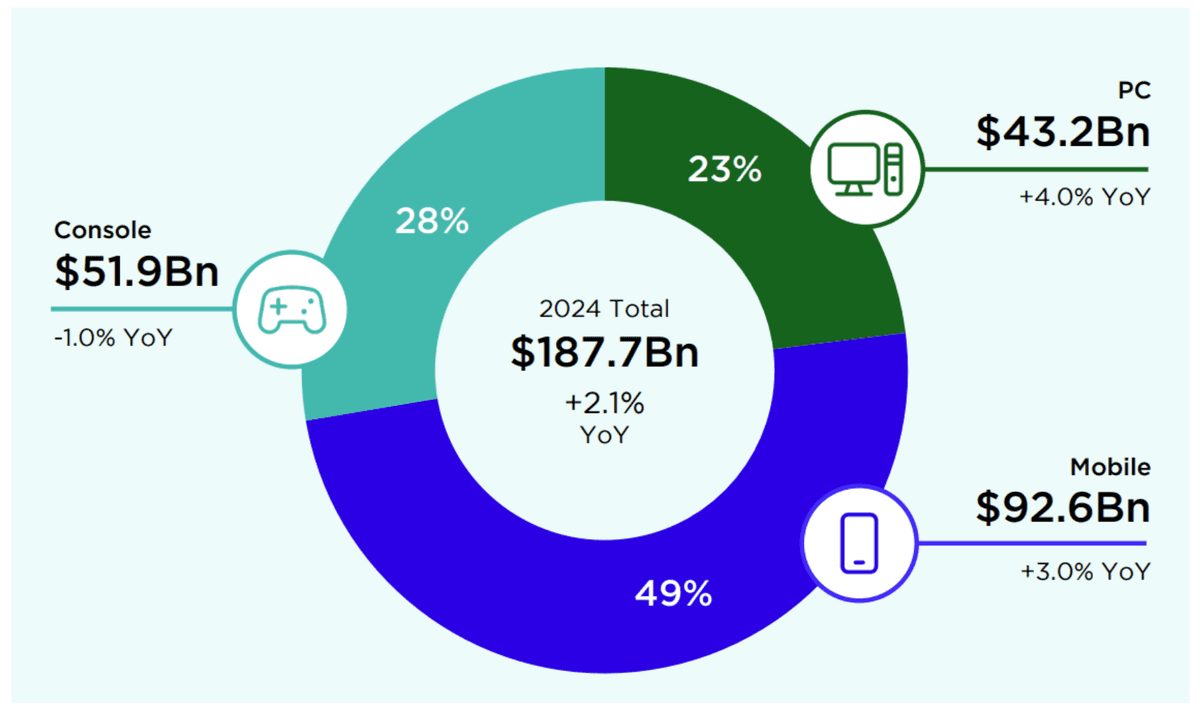
Game mobile tiếp tục giữ thị phần lớn nhất với 92,6 tỷ USD (chiếm 49%, tăng 3,0% YoY). Mảng PC tăng nhanh nhất ở mức 4,0% lên 43,2 tỷ USD (23% thị phần) nhờ các hiện tượng như Black Myth: Wukong, Palworld và Marvel Rivals, trong khi Console giảm nhẹ 1,0% còn 51,9 tỷ USD (28%).
Tổng lượng người chơi toàn cầu năm 2024 đạt 3.422 triệu người (+4,5% YoY), tương đương 42% dân số thế giới. Châu Á – Thái Bình Dương (APAC) chiếm 53% với 1.809 triệu người (+4,0%), xếp trên Trung Đông – Châu Phi (559 triệu, +8,2%), Châu Âu (454 triệu, +2,4%), Mỹ Latinh (355 triệu, +5,6%) và Bắc Mỹ (244 triệu, +2,9%). Riêng người chơi mobile đạt 2,85 tỷ năm 2024 và dự báo lên 3,16 tỷ vào năm 2027.
Tín hiệu từ doanh thu IAP toàn cầu của Sensor Tower và top 10 nhà phát hành
Trên phạm vi App Store và Google Play theo State of Mobile 2025 của Sensor Tower, lượt tải game mobile toàn cầu năm 2024 giảm 6% còn 49,6 tỷ lượt, nhưng doanh thu IAP vẫn tăng 4% đạt 80,9 tỷ USD:
| Thể loại mobile toàn cầu (Sensor Tower) | Lượt tải 2024 | Biến động tải | Doanh thu IAP 2024 | Biến động IAP |
|---|---|---|---|---|
| Strategy (Chiến thuật) | 2,1 tỷ (4%) | +14,5% | 17,5 tỷ USD (21,4%) | +16,2% |
| RPG (Nhập vai) | ~3% thị phần | -6,1% | 16,8 tỷ USD (20,5%) | -17,3% |
| Puzzle (Giải đố) | 9,7 tỷ (20%) | -3,0% | 12,2 tỷ USD (14,9%) | +14,0% |
| Casino | ~2% thị phần | -39,6% | 11,7 tỷ USD (14,3%) | +8,9% |
| Simulation (Mô phỏng) | 9,8 tỷ (20%) | +0,4% | 6,1 tỷ USD (7,4%) | +8,8% |
| Shooter (Bắn súng) | 2,4 tỷ (5%) | +1,5% | 4,3 tỷ USD (5,3%) | +3,4% |
| Action (Hành động) | 2,4 tỷ (5%) | -7,9% | 3,6 tỷ USD (4,4%) | +46,0% |
Số liệu Sensor Tower xác nhận đà sụt giảm của dòng RPG truyền thống là xu hướng toàn cầu khi IAP giảm 17,3%, nhường ngôi đầu cho Strategy (17,5 tỷ USD, +16,2%). Ngược lại, Puzzle (+14,0%) và Action (+46,0%) bứt tốc nhờ cơ chế sự kiện LiveOps chiều sâu.
Theo bảng xếp hạng doanh thu IAP thuần năm 2024 của AppMagic (Anton Slashcev tổng hợp), Tencent dẫn đầu với 6,3 tỷ USD (358 triệu lượt tải), tiếp theo là Scopely (2,0 tỷ USD; 174 triệu lượt), Playrix (1,7 tỷ USD; 216 triệu) và NetEase (1,7 tỷ USD; 193 triệu). Sáu vị trí còn lại trong top 10 gồm Dream Games (1,5 tỷ USD), King (1,5 tỷ USD), Supercell (1,4 tỷ USD), miHoYo (1,3 tỷ USD), FirstFun (1,2 tỷ USD) và Roblox Corporation (1,2 tỷ USD).
Ở cấp độ sản phẩm, AFK Journey (Farlight Games, 6,55 GB) và Love and Deepspace (Infold Games, 12 GB) minh chứng cách nâng trần chi tiêu người dùng. AFK Journey đưa lối chơi rảnh tay lên thế giới mở 3D, còn Love and Deepspace kết hợp chiến đấu ARPG 3D với tính năng đồng hành học tập, nhắc lịch sinh hoạt để chinh phục tệp người chơi nữ.
Bốn xu hướng thiết kế sản phẩm và lộ trình hành động cho studio, nhà phát hành tại Việt Nam
Phần cuối báo cáo đúc kết bốn chuyển dịch công nghệ và thiết kế định hình danh mục sản phẩm giai đoạn tiếp theo.
Ứng dụng AI tạo sinh mở rộng từ marketing sang sản xuất tài nguyên
Theo Statista, thị trường AI toàn cầu năm 2024 đạt 184,05 tỷ USD (+35,38% YoY), riêng AI tạo sinh (GenAI) đạt 36,06 tỷ USD (chiếm 19,5%, dự báo tăng 32,2%/năm lên 356,1 tỷ USD vào năm 2030). Khảo sát 2024 State of the Game Industry của GDC trên 3.000 nhân sự ngành game cho thấy 49% nơi làm việc đã dùng GenAI (31% trực tiếp dùng, 18% đồng nghiệp dùng) và 15% quan tâm.
Ứng dụng GenAI hiện cao nhất ở bộ phận Kinh doanh – tài chính (44%), Cộng đồng – Marketing – PR (41%) và Quản lý sản xuất (33%), xếp trên Lập trình (25%), Thiết kế game (21%), Mỹ thuật (16%), Âm thanh (14%), Biên kịch (13%) và QA (6%). Nhiều studio đã dùng Flux AI, Stable Diffusion, Kling AI, Luma AI cùng mô hình dịch giọng nói 101 ngôn ngữ SeamlessM4T; điển hình như game mô phỏng Top Girl (A3Games, 678 MB) tạo tới 90% tài nguyên hình ảnh bằng GenAI.
Chuyển thể nhanh game PC, chuẩn hóa khung UI/UX và lai ghép thể loại
Phân tích từ Deconstructor of Fun và Gamota R&D nhấn mạnh thêm ba công thức giảm rủi ro thương mại:
- Chuyển thể nhanh hiện tượng giả lập trên Steam sang di động. Cơn sốt Supermarket Simulator trên PC năm 2024 kéo theo hơn 38 triệu lượt tải cho các bản mobile ăn theo. Tốc độ ra mắt quyết định kết quả: My Supermarket Simulator 3D (19/07/2024) và Supermarket Simulator Games 3D (29/08/2024) đều vượt 1 triệu lượt tải với doanh thu hơn 10.000 đến hơn 100.000 USD, còn bản ra muộn Supermarket Simulator City 3D (08/10/2024) chỉ đạt hơn 200 nghìn lượt tải và hơn 1.000 USD.
- Tái sử dụng khung giao diện (Game Templatization) đã kiểm chứng. Kế thừa khung màn hình dọc trực quan của Legend of Mushroom cho Capybara GO!, hoặc phát triển biến thể xoay quanh lõi ARPG như HoYoverse giúp rút ngắn đáng kể thời gian thử nghiệm UX.
- Lai ghép hai đến ba phân nhánh thể loại. Đưa lối chơi casual hoặc Roguelike lên đầu phễu để giảm CPI, kết hợp chiều sâu nâng cấp RPG/SLG ở cuối phễu để bảo toàn LTV.
Khung hành động bốn bước cho doanh nghiệp game tại Việt Nam
Từ bức tranh dữ liệu năm 2024, studio và nhà phát hành có thể triển khai ngay bốn ưu tiên vận hành:
- Dịch chuyển danh mục khỏi vùng bão hòa MMORPG và Team Battle thuần túy. Hội đồng thẩm định nên ưu tiên các sản phẩm lai ghép (Idle RPG, Roguelike, thủ thành lai chiến thuật, mô phỏng 3D) thay vì tiếp tục dồn vốn vào hai phân nhánh đã chiếm 70,1% lượng game mới.
- Chuẩn bị sớm hồ sơ cấp phép G1–G4 và cấu trúc đồng phát hành. Nghị định 147/2024/NĐ-CP có hiệu lực từ ngày 25/12/2024 yêu cầu pháp nhân Việt Nam, xác thực số điện thoại nội địa và kiểm soát giờ chơi người dưới 18 tuổi. Doanh nghiệp cần bám sát quy trình sáu bước phát hành game mobile ở Việt Nam.
- Kiểm chứng Retention và Net LTV trước khi mở rộng ngân sách mua người dùng. Khi doanh thu nhóm game mới giảm 22%, đội vận hành cần kiểm tra tuần tự độ ổn định, tỷ lệ giữ chân và thu hồi vốn theo checklist soft-launch game mobile qua ba cổng kiểm chứng.
- Tối ưu cổng thanh toán nội địa và đối soát tự động. Để duy trì lợi thế thu phí qua ví điện tử, mã QR và thẻ nội địa, đội kỹ thuật cần khóa xác thực chữ ký IPN, chống cộng trùng vật phẩm theo checklist tích hợp cổng thanh toán an toàn cho ứng dụng, đồng thời cập nhật thêm dữ liệu ngành tại chuyên mục kinh tế gaming và vận hành phát hành game.
Bản tổng thuật trên hệ thống hóa các chỉ số đã xác minh nguồn cùng khung quyết định cho studio và nhà phát hành. Độc giả có thể điền biểu mẫu tải báo cáo trên trang để nhận trọn vẹn file PDF 55 trang do đội ngũ R&D của Gamota biên soạn, gồm đầy đủ hồ sơ phân tích từng tựa game tiêu biểu, biểu đồ mùa vụ toàn cầu và bản đồ công cụ GenAI.
Nguồn
- Báo cáo thị trường game mobile Việt Nam 2024 (2024 Mobile Game Market Report), Công ty Cổ phần Gamota (Team Research & Development), 19/02/2025, truy cập 30/10/2026
- Global Games Market Report 2024, Newzoo, 06/08/2024, truy cập 30/10/2026
- State of Mobile 2025, Sensor Tower, 16/01/2025, truy cập 30/10/2026
- Top Mobile Game Publishers of 2024 by Net IAP Revenue and Downloads, AppMagic (Anton Slashcev tổng hợp), 10/01/2025, truy cập 30/10/2026
- Artificial Intelligence & Generative AI — Worldwide Market Forecast 2024–2030, Statista, 01/06/2024, truy cập 30/10/2026
- 2024 State of the Game Industry, Game Developers Conference (GDC), 18/01/2024, truy cập 30/10/2026
- Meta x Kwalee: Leveling Up Mobile Gaming with Hybrid Monetization and AI, Deconstructor of Fun, 19/11/2024, truy cập 30/10/2026
- Nghị định 147/2024/NĐ-CP về quản lý, cung cấp, sử dụng dịch vụ Internet và thông tin trên mạng, Chính phủ nước Cộng hòa xã hội chủ nghĩa Việt Nam, 09/11/2024, truy cập 30/10/2026
