2018年上半年越南移动应用市场报告
Appota发布的2018年上半年越南移动应用市场报告显示,越南智能手机普及率达72%,移动互联网用户达4200万,人均拥有1.7台联网设备。这份60页的报告深入剖析了智能手机上33款应用的生命周期、移动电商转化差距、61.4亿美元金融科技规模、手游市场洗牌与移动广告CPI基准。
全面解读2018年上半年越南3G/4G网络设施、智能手机市场份额、应用安装与卸载行为、移动电商、金融科技、移动游戏、电竞及CPI获客成本。
核心发现
- 72%截至2017—2018年越南全国智能手机普及率(核心城市达84%,二线城市71%,农村地区68%),远超个人电脑(43%)与平板电脑(13%),人均拥有1.7台联网设备(Google Consumer Barometer 2017)。
- +5 / -3越南用户在智能手机上平均安装33款应用,但每天仅打开8款;每月新安装5款并卸载3款应用,应用卸载率居亚太地区首位(Google Consumer Barometer 2017,Adsota 2017)。
- 82%尽管76%的受访者表示个人数据隐私非常重要,仍有82%的越南互联网用户愿意用个人信息换取品牌提供的免费礼品或促销优惠(Kantar TNS 2017)。
- 1.4% vs 3.6%手机端贡献了越南电商网站72%的总访问量,但移动端下单转化率仅为1.4%(客单价23美元),明显低于桌面电脑端3.6%的转化率与26美元客单价(iPrice.vn,Q&Me 2017)。
- 88% COD越南88%的电商订单采用货到付款(COD)结算,仅12%使用电子银行支付,主要受限于成年人银行账户普及率仅为42%(IDG Vietnam 2017,Q&Me 2017)。
- 61.4亿美元截至2017年底越南电子支付交易总额达61.4亿美元,电子钱包用户约1000万;预计将以22%的年复合增长率(CAGR)增长,于2022年达到123.3亿美元(Statista 2017,CK Finanzpro 2017)。
- 21款 vs 47款2018年第一与第二季度越南仅上线21款新手游,却有47款手游停运;2018年5月手游下载量达1.24亿次,每用户平均收入(ARPU)升至0.049美元(Statista 2017,Adsota 2018)。
- 0.15–0.38美元越南平均每次安装成本(CPI)在Android端为0.15美元、iOS端为0.38美元(远低于新加坡的1.37美元与1.67美元),2017年移动广告总支出达7800万美元(eMarketer,IAB Singapore 2017,Adsota 2018,Chartboost 2018)。
人口红利与3G/4G基础设施如何驱动越南移动应用市场增长
进入2018年上半年,年轻的劳动力结构与高涨的消费信心推动越南移动应用市场持续扩张。根据Appota报告汇总的截至2018年6月人口统计数据,越南总人口达9600万,其中超过70%处于劳动年龄段,40%在25岁以下,24%属于千禧一代(Millennials)。2018年第一季度,世界大型企业联合会(The Conference Board)测算越南消费者信心指数达124点,高居全球第5位。
移动宽带网络的快速铺开显著缩小了核心大都市与外省地区之间的数字鸿沟。Euromonitor International(2018)、Statista(2018)与Appota(2017)数据显示,越南互联网用户达5400万(占总人口57%以上,同比增长3.42%),移动互联网用户达4200万(占总人口45%)。约70%的移动互联网用户开通了3G或4G数据套餐,平均连接速率达14.6 Mbps,使越南4G网速位居东南亚第2,仅次于新加坡。
| 年份 | 互联网用户(百万) | 移动互联网用户(百万) | 移动端占互联网用户比例(%) |
|---|---|---|---|
| 2016 | 52.07 | 42.15 | 80.95% |
| 2017 | 53.86 | 42.18 | 78.31% |
| 2018(预测) | 55.19 | 45.79 | 82.97% |
| 2019(预测) | 56.37 | 48.79 | 86.55% |
| 2020(预测) | 57.49 | 51.38 | 89.37% |
| 2021(预测) | 58.53 | 53.61 | 91.59% |
| 2022(预测) | 59.48 | 55.45 | 93.22% |
尽管网络覆盖广泛,不同用户群体的移动数据成熟度仍存在明显分化。GSMA Intelligence(2017)与AppsFlyer(2017)对亚太区(APAC)8个市场的行为分层研究表明,超过50%的越南移动订户仍属于“通话型”(Talkers)群体,手机主要用于语音通话和短信。与此同时,约25%的用户属于高频数字活跃群体(“重度爱好者”Aficionados与“实用派”Pragmatists),积极使用各类移动端在线服务,使越南中重度移动用户占比高于印度。
城乡联网设备持有量与智能手机普及格局
高性价比中端机型的普及,使越南人均联网设备拥有量在五年内翻了一番以上。根据Google Consumer Barometer(2017),越南人均联网设备数从2013年的0.8台稳步升至2014年的1.0台、2015年的1.4台、2016年的1.6台,并在2017年达到1.7台。2013年至2017年间,全国智能手机普及率从20%跃升至36%(2014年)、55%(2015年),并在2016—2017年稳定在72%,远超个人电脑(2017年为43%)与平板电脑(13%)。
按地域划分,2017年河内、胡志明市等重点城市的智能手机持有率达84.0%(自2012年的30%起年均增长6.5%)。二线城市普及率达71.0%,农村地区也达到68.0%。城乡硬件差距的收窄,为布局企业与数字经济领域的产品团队提供了广阔的下沉市场基础。
移动操作系统份额、2018年Q1智能手机销量与应用商店变现
越南硬件分布格局直接决定了移动发行商的产品研发与界面适配策略。StatCounter(2017)、Counterpoint Technology Market Research(2017)及BrandsVietnam(2018)数据显示,截至2017年底,Android占越南存量移动操作系统份额的57%,iOS占37%,其他平台占6%。2018年第一季度,全国新售智能手机中有63%搭载Android系统。
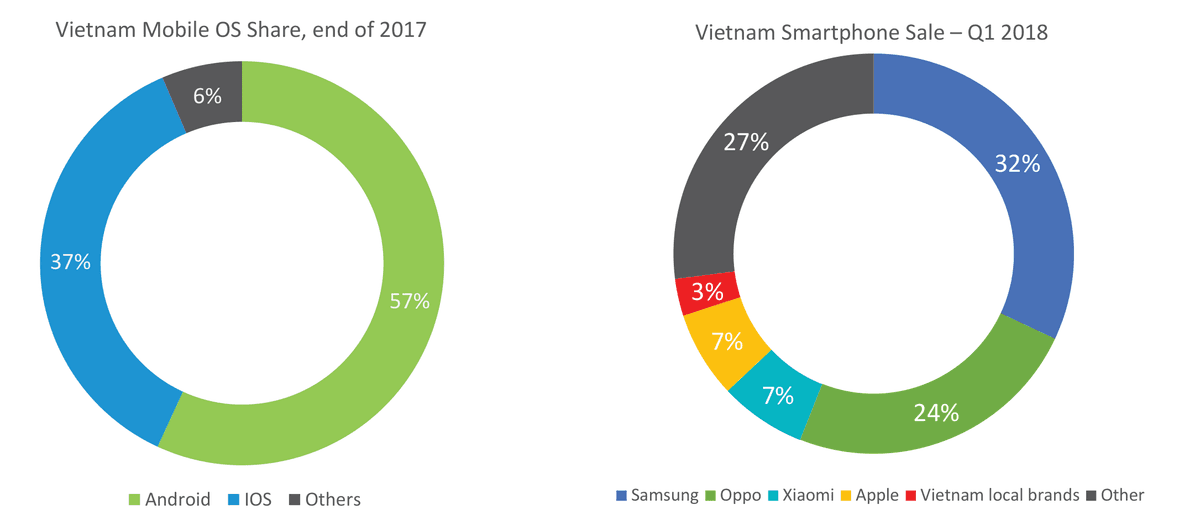
在2018年第一季度智能手机销量份额中,三星(Samsung)以32%领跑市场,Oppo以24%位居第二。报告援引IDC Indochina数据指出,小米(Xiaomi)凭借中端机型Redmi 5 Plus的热销跃升至7%市场份额,与苹果(Apple,7%)持平;越南本土品牌占3%,其他厂商合计占27%。越南智能手机平均购机价格为233美元,反映出消费者对中端机型的强烈偏好。
在Android设备端,StatCounter与Counterpoint的2017年监测数据显示,720x1280是最常见的屏幕分辨率,占比20.65%,其次为1080x1920(13.10%)、480x800(10.15%)、540x960(8.08%)、720x1184(7.71%)与480x854(5.68%)。1080x1776(4.07%)与1440x2560(3.30%)等高分辨率屏幕占比较小,要求开发者针对标准HD与Full HD屏幕重点优化安装包体积与渲染性能。
App Store与Google Play的发行商数量及畅销榜收入结构
Applyzer(2017)应用商店情报揭示了两大商店的显著结构差异:Google Play在越南拥有820家活跃发行商,接近Apple App Store(279家)的三倍。在畅销榜(Top Grossing)收入分布上,游戏品类在Google Play独占86.80%(其后为教育1.80%、社交1.70%、工具1.70%及效率1.70%)。而在Apple App Store,用户付费更均衡地分散于多元品类,依次为游戏(33.4%)、娱乐(10.9%)、摄影(7.6%)、购物(6.6%)、工具(5.5%)、社交网络(4.6%)、音乐(4.5%)与财务(3.0%)。
| 应用商店品类 | Apple App Store畅销榜收入占比(%) | Google Play畅销榜收入占比(%) |
|---|---|---|
| 游戏(Games) | 33.4% | 86.80% |
| 娱乐(Entertainment) | 10.9% | 1.30% |
| 摄影与美颜(Photography / Beauty) | 7.6% | 0.80% |
| 购物(Shopping) | 6.6% | — |
| 实用工具(Utilities / Tools) | 5.5% | 1.70% |
| 社交网络(Social / Networking) | 4.6% | 1.70% |
| 音乐与音频(Music & Audio) | 4.5% | 0.90% |
| 教育(Education) | 2.7% | 1.80% |
| 效率办公(Productivity) | 2.0% | 1.70% |
智能手机用户习惯:多屏日常、隐私悖论与应用卸载挑战
智能手机贯穿越南消费者从清晨醒来到夜间入睡的全天核心场景。Google Consumer Barometer(2017)显示,68%的越南网民使用智能手机上网的频率高于电脑或平板;16%两者并重,仅9%更倾向电脑或平板。同时多屏使用趋势加速普及:单屏用户比例从2015年40%的峰值降至2017年的35%,双屏用户从2013年的15%翻倍至2017年的32%,三屏用户则从2%升至9%。
Google Consumer Barometer(2017)与DI-Marketing(2017)调研表明,越南用户日均使用手机超过2小时。起床后5分钟内,46%的用户会查看智能手机(25%醒来立即查看,21%在5分钟内查看,另有29%在15分钟内查看)。女性晨间拿起手机的速度快于男性:50%的女性在醒后5分钟内使用手机(30%立即查看,20%在5分钟内),而男性该比例为43%(21%立即查看,22%在5分钟内)。
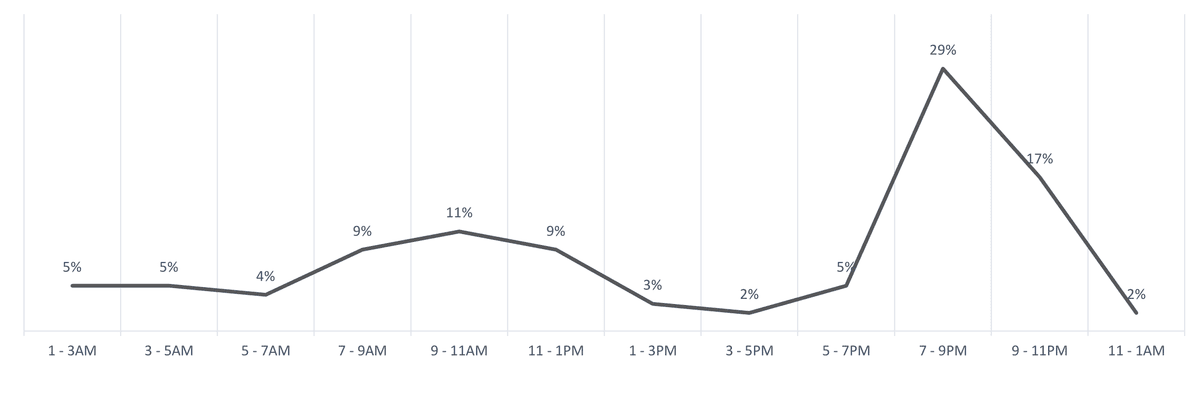
在24小时周期内,智能手机流量呈双峰曲线,与用餐休息及晚间家庭时段高度吻合。日间小高峰出现在上午9—11点(11%,前后7—9点与11—13点各占9%),午后回落至2%—3%。晚间19—21点迎来全天最高峰(29%),并在21—23点保持高位(17%)。日常行为中,社交网络以89%居首,其次为VoIP/OTT通话与消息(75%)、拍照(75%)、网页浏览(73%)、听音乐或看视频(69%)、查收邮件(64%)、玩游戏(61%)、购物(50%)及电子银行(39%)。
个人数据隐私悖论与亚太最高应用卸载率
Google Consumer Barometer(2017)与Kantar TNS(2017)的调研揭示了数字隐私领域的鲜明行为悖论。85%的受访者在需要信息时会主动上网搜索,74%认为线上活动充满乐趣,63%倾向于以数字化方式完成日常事务,54%信任国际品牌(居亚太第2位)。然而,尽管76%的用户表示个人数据保护非常重要,却有高达**82%**的用户愿意交出个人信息,以换取品牌提供的免费赠品或促销奖励。
初入越南移动应用市场的团队常犯的一个误区,是将高企的下载量等同于长期留存。Google Consumer Barometer(2017)与Adsota(2017)的监测数据显示,越南用户手机中平均安装33款应用,但每天实际打开的仅有8款(另有8款偶尔打开、8款极少使用、4款被弃用、5款安装后从未打开)。
越南消费者每月平均新装5款应用,下载活跃度位居亚太第一(热门品类依次为游戏69%、社交网络68%、即时通讯66%、媒体娱乐63%与搜索62%)。与此同时,用户每月平均卸载3款应用,卸载率同样高居亚太榜首。卸载率最高的品类为游戏(58%)、图书漫画与杂志(46%)、购物与电商(43%)、生活方式(43%)及教育(41%)。关于此后两年留存机制的演变,可参阅2020年上半年越南移动与智能手机应用报告。
移动电商:为何72%的移动端流量仅带来1.4%的下单转化率?
智能手机普及为越南电商注入了强劲的顶层流量。据Q&Me(2017)与Statista(2017)统计,2017年越南网购人数达3510万,总营收突破20亿美元,并预计增至4390万买家与逾40亿美元营收规模。依托Facebook的社交电商同步爆发,通过Facebook买卖商品的移动互联网用户比例从2016年的67%攀升至2017年的83%。
Q&Me(2017)与Appota(2017)的人口结构数据显示,18—35岁的千禧一代占网购人群的82%(18—25岁占34%,26—30岁占30%,31—35岁占18%,35岁以上占15%,18岁以下占3%)。地域分布上,胡志明市占38%,河内占17%,芹苴(3%)、岘港(3%)、海防(1%)及农村地区(39%)共同构成其余份额。
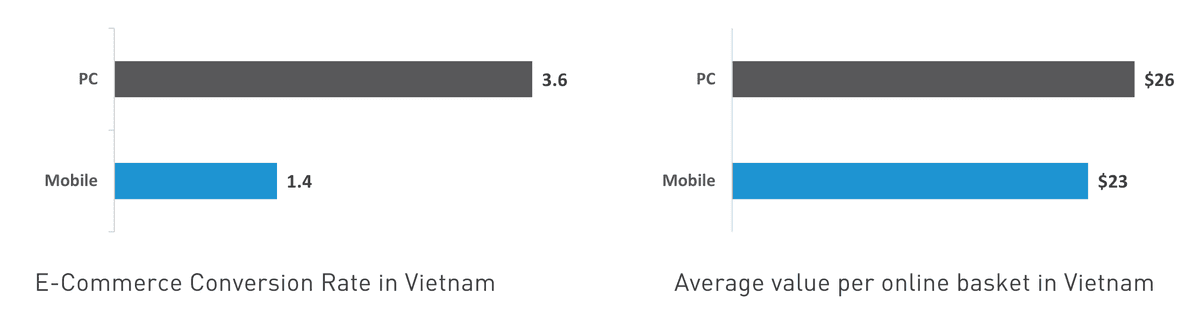
尽管手机端主导了商品浏览,iPrice.vn与Q&Me(2017)的基准数据却暴露出移动屏幕上的结账瓶颈。2017年,越南电商网站**72%**的访问量来自手机端,同比增长26%(但2017年第二季度仍低于印度尼西亚约87%的水平,以及泰国、菲律宾、新加坡和马来西亚)。
约53%的网购者曾通过手机浏览器下单(+6%),52%使用移动购物应用(+12%)。但手机端电商转化率仅为1.4%,平均客单价为23美元;相比之下,桌面PC端转化率达3.6%,客单价为26美元。许多消费者习惯先用手机浏览比价,再切换到电脑端完成支付下单。
流量向B2C综合平台集中与88%货到付款壁垒
ecommerceIQ(2017)与SimilarWeb(2017)追踪的2017年4月至11月网站流量表明,消费者正加速流向买家保障更完善的B2C商城。B2C平台月访问量从1.6403亿次增至1.8997亿次,而传统C2C论坛从1448万次降至1036万次,P2P分类信息网站也从917万次下滑至714万次。
| 电商平台模式 | 2017年4月访问量(百万次) | 2017年11月访问量(百万次) | 增减幅度(%) |
|---|---|---|---|
| B2C平台(Lazada、Tiki、Sendo、The Gioi Di Dong等) | 164.03 | 189.97 | +15.81% |
| C2C论坛(5giay、Muare、Enbac、EbayVN等) | 14.48 | 10.36 | -28.45% |
| P2P分类信息站(Nhattao、Rongbay等) | 9.17 | 7.14 | -22.14% |
制约线上支付转化的核心阻力在于银行服务渗透不足与履约信任缺失。IDG Vietnam(2017)与Q&Me(2017)指出,尽管81%的银行持卡人使用电子银行服务,但越南成年人拥有银行账户的比例仅为42%。因此,高达**88%的电商交易仍采用货到付款(COD),仅12%**通过电子银行支付。Kantar TNS同时指出,**44%**的网购消费者曾抱怨收到的实物质量与线上宣传不符。
“线上零售商需要更加注重建立信任,确保交付商品的实际品质,并为首次网购的消费者提供灵活的现金支付选项。” —— Nitin Nishandar,Kantar TNS品牌与购物者研究区域董事总经理(引自报告第37页)。
现金主导经济体中的数字支付与移动金融科技生态
2017—2018年的越南仍是高度依赖现金的经济体,但较低的传统银行覆盖率也为移动金融科技企业留出了巨大增长空间。据Statista(2017)与CK Finanzpro(2017)测算,截至2017年底越南电子支付交易总额达61.4亿美元,电子钱包用户达1000万。受越南政府及越南国家银行“到2020年将现金交易比例压降至20%以下、将成年人银行账户持有率提升至70%”路线图的推动,该市场预计将以22%的年复合增长率(CAGR)扩张,于2022年达到123.3亿美元。
| 越南金融科技细分领域 | 2017年市场规模占比(%) | 2025F预测占比(%) | 2017–2025F预测CAGR(%) |
|---|---|---|---|
| 个人数字支付(Consumer Digital Payments) | >89% | ~85% | 12.8% |
| 个人金融(Personal Finance) | ~9% | ~9% | 31.2% |
| 企业金融(Corporate Finance) | ~2% | ~6% | 35.9% |
报告第40页引用的Solidiance(2018)规模测算显示,2017年个人数字支付占越南金融科技总收入的89%以上,预计至2025年保持12.8%的年复合增长率。起步基数较小的个人金融(预测CAGR 31.2%)和企业金融(预测CAGR 35.9%,市场份额从2017年的2%翻三倍至2025年的6%)则是增速最快的两条赛道。
不过,消费者对移动钱包的顾虑依然突出。Kantar TNS(2017)发现,**46%**的越南线上消费者回避移动支付,原因是没有银行账户或信用卡,且担心银行凭证泄露。希望降低结账摩擦的产品团队,可在我们的金融科技与数字支付专题中查阅更多行业基准。
“越南移动支付服务商面临的最大挑战,是说服习惯于传统支付方式的消费者认识到转向新平台的附加价值与安全保障。” —— Michael Nicholas,Kantar TNS互联解决方案全球负责人(引自报告第41页)。
金融科技生态版图与2018年上半年二维码支付进展
在2018年上半年竞争格局中,Appota重点列举了五款代表性移动金融与电子钱包应用:MoMo(M_Service)、BankPlus(Viettel)、MISA Money Keeper、Appota电子钱包以及Money Lover(Zoo Studio)。报告第43页的“越南金融科技生态图谱”涵盖九大板块:支付(AppotaPay、VNPAY、MoMo、ZaloPay、NAPAS、123Pay、Moca、BaoKim、AirPay、NganLuong.vn、Payoo、VTC Pay、WePay等)、P2P借贷与信用评分(Tima、Mofin、Trusting Social、Lendmo等)、个人理财、加密货币与区块链、汇款转账、保险科技(InsurTech)、数字银行(Timo)以及数据托管(KDATA)。
2018年上半年的标志性事件包括由越南国家银行与湄公河商业倡议于2017年11月启动的越南金融科技挑战赛(Fintech Challenge Vietnam,Weezi Digital夺冠,Kiu与Wecash获亚军),以及2018年5月24—25日举办的越南区块链节。同期,GrabPay随GrabFood业务落地越南,二维码(QR Code)支付也在各大商业银行(TPBank、Maritime Bank、Sacombank、LienVietPostBank)及PVOIL加油站迅速普及。
移动游戏行业洗牌、电竞奖金池爆发与低CPI买量优势
在越南移动应用市场中,移动游戏贡献了应用商店绝大部分收入,但在2018年上半年步入剧烈洗牌期。Statista(2017)与Adsota(2018)对2017年5月至2018年5月的月度追踪显示,iOS与Android双端手游合计月下载量在8800万次(2018年1月)至1.43亿次(2017年7月)之间波动,2018年5月录得1.24亿次下载(2017年5月为1.19亿次)。
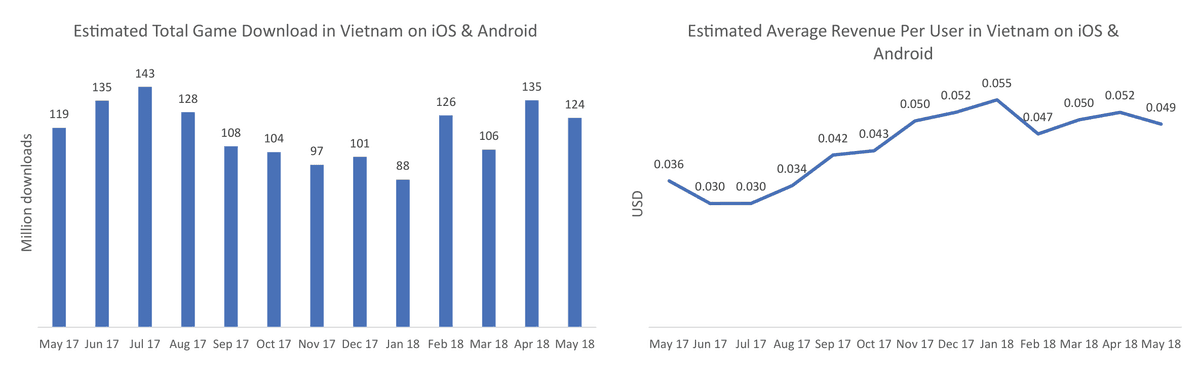
虽然下载总量趋于平稳,月度每用户平均收入(ARPU)却稳步走高。ARPU从2017年5月的0.036美元(2017年6—7月低谷为0.030美元)攀升至2018年1月的峰值0.055美元,并在2018年5月稳定在0.049美元(同比增长36.1%)。这一上升轨迹证实越南玩家对应用内购(IAP)和优质游戏内容的付费意愿持续增强。
2018年上半年(Q1 + Q2)的行业出清尤为明显:越南市场仅上线21款新手游,却有47款手游停服关闭(停服数量超过新发数量的2.2倍)。版号审批与长线运营成本上升挤压了中小团队的生存空间,推动玩家向具备本地化精细运营能力的头部产品集中,相关合规与发行要点详见越南移动游戏发行指南。
在Adsota(2018)追踪的2018年上半年下载量Top 100手游中,动作类(Action)占22款、休闲类(Casual)16款、街机类(Arcade)14款、益智解谜类(Puzzle)11款。下载榜前列由MOBA(Garena发行的《王者荣耀》国际版 /《Arena of Valor》)与战术竞技品类(《Garena Free Fire》、网易《Rules of Survival》及腾讯游戏《PUBG Mobile》)领衔,休闲爆款《Helix Jump》(VOODOO)与《My Talking Tom》(Outfit7)亦位居前列。
| 年份 | 移动电竞奖金池(百万越南盾) | PC与主机电竞奖金池(百万越南盾) | 电竞总奖金池(百万越南盾) | 移动电竞奖金占比(%) |
|---|---|---|---|---|
| 2013 | 0 | 778 | 778 | 0.0% |
| 2014 | 0 | 1,559 | 1,559 | 0.0% |
| 2015 | 17 | 4,735 | 4,752 | 0.36% |
| 2016 | 2,071 | 6,508 | 8,579 | 24.14% |
| 2017 | 6,981 | 8,060 | 15,041 | 46.41% |
移动电竞的崛起为社区留存与品牌赞助注入强劲动力。据Appota(2018)统计,越南半职业及职业移动电竞赛事总奖金池从2015年的1700万越南盾飙升至2016年的20.71亿越南盾,并在2017年达到69.81亿越南盾(近70亿越南盾),几乎追平PC与主机赛事的80.60亿越南盾。此外,以Team Flash选手为核心的越南《Arena of Valor》国家代表队成功晋级2018年印度尼西亚亚运会,成为首支亮相洲际综合性运动会的越南移动电竞战队。
移动广告支出规模与东南亚CPI买量成本基准
在商业化变现端,eMarketer与IAB Singapore(2017)数据显示,2017年越南移动广告支出达7800万美元,占全国数字广告总支出的36.6%(高于2015年的13.1%和2016年的22.5%)。移动端占数字广告预算的比重预计在2018年升至55.3%,2019年达67.4%,并于2020年达到68%(约2.0亿至2.2亿美元)。
对于评估越南移动应用市场的用户获取(UA)团队而言,越南在东南亚最突出的优势是低廉的每次安装成本(CPI)。根据Adsota与Chartboost的2018年基准数据,越南Apple iOS端平均CPI为0.38美元,Android端仅为0.15美元,比区域高地新加坡(App Store 1.67美元、Google Play 1.37美元)低4至9倍,使越南与印度尼西亚、菲律宾并列为东南亚增长最快且获客性价比最高的三大移动市场。
贯穿2018年,Adsota与Chartboost归纳了塑造应用内广告变现的四大趋势:
- 移动视频广告(Mobile Video Ads): 极高的应用内广告请求量与互动表现,使视频在2017—2018年成为广告主与发行商双端转化最佳的广告形式。
- 电子隐私指令与广告拦截(ITP): 智能防跟踪(ITP)、广告拦截器及更严格的数据保护规范,促使程序化广告买方重构定向投放流程。
- 千次展示收益(eCPM)走高: 受益于智能手机普及率提升与应用内停留时长增长,2018年全球应用内eCPM预计保持每月约**4%**的环比增幅。
- 激励广告(Rewarded Ads): 以观看完整视频换取游戏货币或道具的价值交换模式,兼顾顺畅的用户体验、高完播率与发行商变现收益。
如需查阅全部60页原始图表、Android屏幕分辨率明细、完整越南金融科技生态图谱及底层数据表,请填写本页表单下载Appota官方完整版PDF报告。
参考资料
- Vietnam Mobile App Market Report — First Half of 2018 (Báo cáo thị trường ứng dụng di động Việt Nam nửa đầu năm 2018), Công ty Cổ phần Appota (Appota Group), 2018-07-11, 访问于 2026-10-31
- Global Consumer Confidence Survey Q1 2018, The Conference Board, 2018-05-01, 访问于 2026-10-31
- Vietnam Internet & Mobile Internet User Forecast 2016–2022, Euromonitor International & Statista (cùng Appota), 2018-03-01, 访问于 2026-10-31
- Asia-Pacific Mobile User Segmentation & App Retention Benchmarks 2017, GSMA Intelligence & AppsFlyer, 2017-11-01, 访问于 2026-10-31
- The Connected Consumer Study / Consumer Barometer 2017: Vietnam, Google Consumer Barometer & DI-Marketing (cùng Adsota), 2017-12-01, 访问于 2026-10-31
- Vietnam Mobile OS, Screen Resolution & Q1 2018 Smartphone Market Share, StatCounter GlobalStats, Counterpoint Technology Market Research, IDC Indochina & BrandsVietnam, 2018-05-01, 访问于 2026-10-31
- Vietnam App Store & Google Play Publisher and Category Rankings 2017, Applyzer, 2017-12-15, 访问于 2026-10-31
- Connected Life 2017: Digital Attitude, E-Commerce Trust & Mobile Payment Barriers in Vietnam, Kantar TNS, 2017-11-15, 访问于 2026-10-31
- Vietnam E-Commerce Market Survey, Map of E-Commerce & Web Traffic Analytics 2017, Q&Me, iPrice Group, ecommerceIQ, SimilarWeb & IDG Vietnam, 2017-12-20, 访问于 2026-10-31
- Turning Cash into Cashless: Vietnam's Fintech Opportunity & Ecosystem Landscape 2018, Solidiance, CK Finanzpro, Mekong Business Initiative (MBI) & Fintechnews Singapore, 2018-06-01, 访问于 2026-10-31
- Vietnam Mobile Game Downloads, ARPU, Title Closures & eSports Prize Pool 2013–H1 2018, Appota & Adsota (cùng Statista, VnExpress), 2018-07-01, 访问于 2026-10-31
- Southeast Asia Mobile Advertising Spending & Cost Per Install (CPI) Benchmarks 2017–2020, eMarketer, IAB Singapore, Chartboost & Adsota, 2018-04-01, 访问于 2026-10-31