COVID-19危机:商业冲击、消费变迁与越南疫后复苏报告
Adsota于2020年5月发布的越南疫后复苏专题报告,系统剖析了企业流动性压力、居家消费结构迁移及品牌适应框架。调查显示89%的越南受访企业预计2020年营收下滑(Statista),而64%的消费者计划在解封后继续高频使用线上配送,63%将继续常态化网购(Nielsen)。
基于Adsota研究数据,深度剖析波及89%越南企业的营收冲击、居家数字化消费迁移,以及面向后疫情时代的三阶段品牌复苏路线图。
核心发现
- 89%受访企业新冠疫情暴发后预计2020年全年营收下滑的越南受访企业比例,其中25%预计降幅在16%–20%之间,另有25%面临超过20%的营收萎缩(Statista,2020年)。
- 60.2%与26.2%若疫情持续超过6个月,预计营收锐减逾50%(60.2%)及面临破产风险(26.2%)的越南企业比例(越南民营经济发展研究委员会第四委员会,2020年)。
- +794%与+624%疫情暴发初期洗手液消费需求的激增幅度(+794%,Kantar Worldpanel),以及2020年3月电商平台远程办公摄像头搜索量的飙升幅度(+624%,iPrice)。
- +20%与+12%2020年越南消费者在线上购物(+20%)与配送服务(+12%)上的同比支出增幅,与通信(-21%)及外出就餐/娱乐(-19%)的下滑形成鲜明反差(Statista,2020年)。
- 1.192亿次观看2020年4月社交隔离近半个月内越南Facebook Gaming游戏直播累计观看次数,环比大涨81.37%,同期触达人数跃升79.6%、互动量增长近50%(Adsota与OTA Network,2020年)。
- 64%与63%预计疫情结束后仍将高频使用线上配送服务(64%)与电商购物平台(63%)的越南消费者比例;同时62%将更多在家就餐,38%将增加网上银行/金融科技使用(Nielsen,2020年)。
- 66天习惯养成周期据《英国全科医学杂志》(British Journal of General Practice,2012年)研究,一项新行为重复固化为自动化习惯所需的平均天数,奠定了“新常态”下数字生活习惯的长期留存。
89%企业面临的财务冲击如何塑造越南疫后复苏的起点?
规划越南疫后复苏,首先需要厘清2020年初席卷本土企业的严峻流动性挤压。根据Adsota报告引用的Statista 2020年企业调查数据,高达89%的受访越南企业预计2020年全年营业收入将出现下滑。跨境出行管制、人员聚集禁令与货运物流梗阻叠加,引发了非必需品市场需求的同步骤降。
在全部受访企业样本中,整整半数企业预计2020年营收萎缩幅度将达到16%甚至更深;其中四分之一的企业面临超过20%的营收重挫,而预计全年能实现1%–5%温和正增长的企业仅占7%。
疫情持续超6个月的压力测试情景与越南中小企业的危机预案缺口
在越南民营经济发展研究委员会(第四委员会,Board IV,2020年)追踪的“疫情持续超过6个月”压力情景下,企业资产负债表的脆弱性进一步凸显。将短期全年营收预期与超过半年的长期压力测试并列比对,可以直观看到本土企业的现金流承压程度:
| 越南企业调查情景(2020年) | 营收变动区间与偿债风险分层 | 占比分布 | 数据来源 |
|---|---|---|---|
| 2020年全年营收预期变动 | 下降>20% / 下降16%–20% / 下降11%–15% | 25% / 25% / 14% | Statista |
| 2020年全年营收预期变动 | 下降6%–10% / 下降1%–5% | 19% / 6% | Statista |
| 2020年全年营收预期变动 | 无明显影响 / 增长1%–5% | 4% / 7% | Statista |
| 疫情持续超过6个月情景 | 下降>50% / 下降20%–50% / 下降<20% | 60.2% / 28.8% / 9.2% | 第四委员会(Board IV) |
| 疫情持续超过6个月情景 | 实现正增长(本土原材料及必需品供应) | 1.8% | 第四委员会(Board IV) |
| 疫情超6个月的偿债生存能力 | 面临破产风险 / 暂无破产风险 | 26.2% / 73.8% | 第四委员会(Board IV) |
一旦疫情延续超过6个月关口,超过四分之一(26.2%)的越南企业将因经营回款不足以覆盖员工薪资、银行贷款利息及商业铺面租金而直面破产危机;唯有生产本土工业物资与民生必需品的企业(1.8%)能够维持正增长。
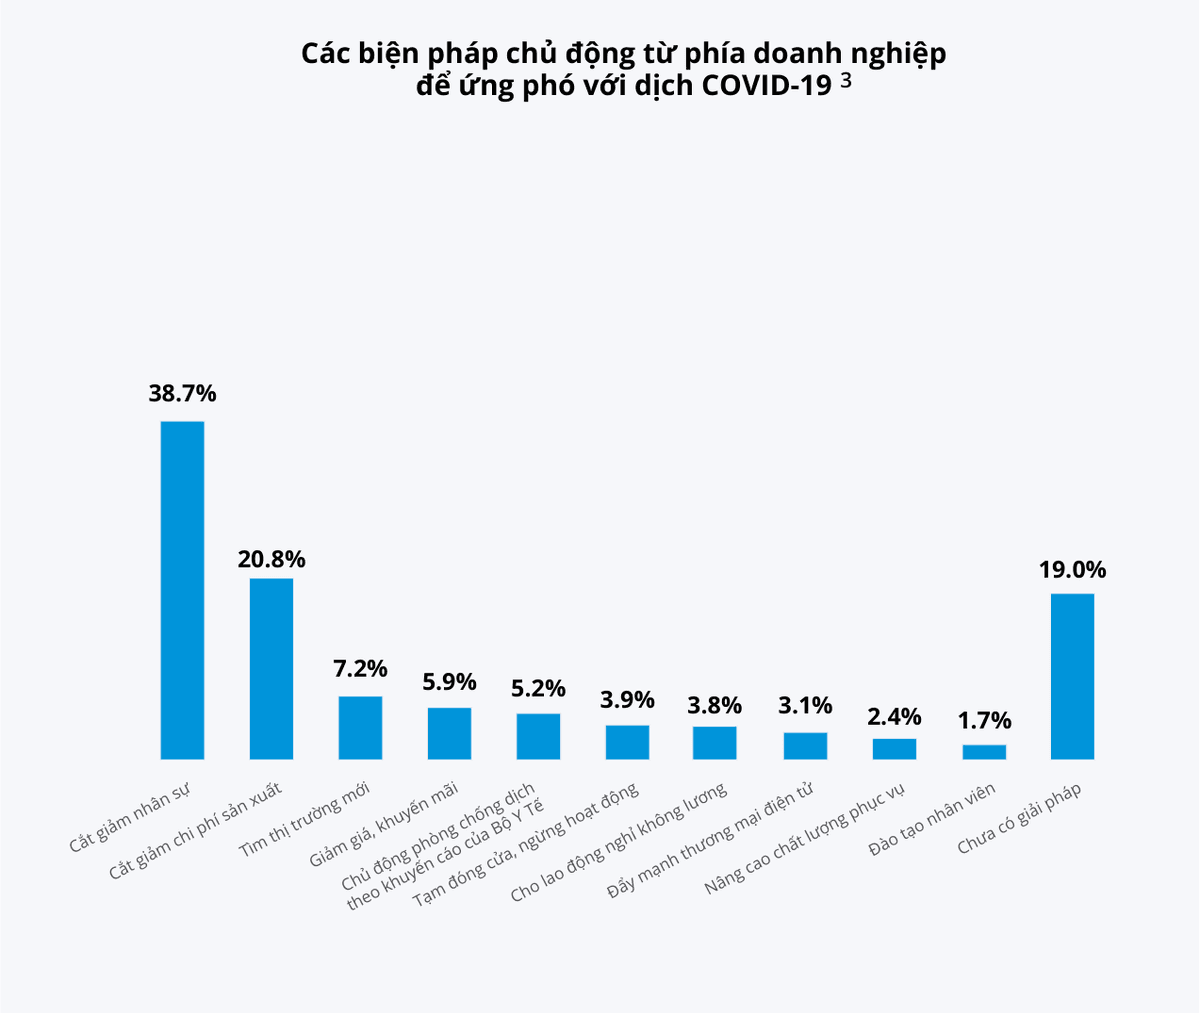
企业端的自救举措同样暴露出“防御性节流”与“业务模式数字化转型”之间的巨大鸿沟。在第四委员会的调查中(报告第7页),38.7%的受访企业选择裁员缩编,20.8%削减生产成本;相比之下,主动开拓新市场(7.2%)、推出促销折扣(5.9%)、落实卫生部防疫规范(5.2%)、暂时停业(3.9%)或安排员工无薪休假(3.8%)的企业比例要低得多。
将单纯裁员当作渡过危机的万能灵药,往往使企业陷入长期被动:多达近五分之一(19.0%)的企业没有任何应对预案,而真正着手拓展电子商务渠道(3.1%)、升级服务品质(2.4%)及投资员工技能培训(1.7%)的企业更是凤毛麟角。
为填补流动性缺口,第四委员会的政策诉求调研(第8页)显示,企业最迫切呼吁政府出台三类财税金融扶持:减税与延缴税款(42.9%)、优惠利率信贷支持(41.2%),以及降息配合贷款展期重组(29.2%);至于消费刺激计划(5.4%)、原材料快速通关(3.7%)、提振社会信心宣传(2.8%)和水电费减免(1.6%)的诉求占比则相对较低。
东亚与东南亚区域供应链传导及七大行业两极分化
越南经济的放缓是整个亚洲供应链震荡的缩影。经济学人智库(EIU)于2020年针对东南亚及东亚(日本、中国、韩国)开展的企业调查(第9页)显示,61.18%的区域企业遭受严重负面冲击,21.18%受到一定程度负面影响,仅有2.94%表示不受影响,另有14.71%录得正向增长动能。
超过半数的受访亚洲企业被迫下调2020年营收目标——其中35.12%确定下调,18.45%很可能下调,仅46.43%维持原目标不变。放眼整个亚洲市场,EIU将各行业的冷热表现划分为截然相反的两极:
- 四大重创受损行业: 旅游业因边境检疫与隔离政策全面停摆;物流与供应链面临配送瓶颈与骑手人力短缺;制造业在2020年2–3月工厂停工潮中被迫中断产能;奢侈品市场需求则大幅萎缩。
- 三大逆势增长行业: 医药与医疗卫生防护用品需求激增;电子商务全面替代线下门店承接民生采购;在线娱乐(游戏直播、多人联机手游、视频点播VOD)则强势承接了Z世代与千禧一代激增的室内屏幕时长。
为何洗手液等囤货品类需求暴涨794%,全行业居民总支出却依然收缩?
复盘2020年初零售数据的分析师常容易陷入一个误区:将特定防疫卫生单品的恐慌性抢购,误判为快消品大盘的整体扩张。只有将凯度消费者指数越南分部(Kantar Worldpanel Division Vietnam)和尼尔森的品类追踪数据,同Statista的全行业年度支出对比结合审视,才能清晰剥离“短期家庭囤货”与“整体钱包缩水”的真实全貌。
在首轮疫情暴发高峰期,Kantar Worldpanel与尼尔森的2020年监测数据(第12页)记录了个人消杀与耐储食品的三位数井喷,以及社交型饮品的断崖式下跌:
| 疫情期消费功能定位 | 监测细分品类 | 增长幅度 | 同组对照品类 | 增长幅度 |
|---|---|---|---|---|
| 消毒杀菌清洁 | 洗手液 | +794% | 液体清洁洗涤剂 | +121% |
| 口腔与面部护理 | 漱口水 | +78% | 洁面乳 | +74% |
| 纸品与地面清洁 | 纸巾 / 块状香皂 | +35% / +35% | 家居地板清洁剂 | +24% |
| 耐储速食正餐 | 罐头食品 | +121% | 预制加工食品 | +74% |
| 干货主食与调味 | 方便面 / 袋装面包 | +65% / +59% | 食糖 / 食用油 | +35% / +35% |
| 营养乳制品 | 饮用型酸奶 | +36% | 成人奶粉 / 婴幼儿配方奶粉 | +33% / +14% |
| 社交聚会饮品 | 软饮料(碳酸及甜饮) | -19% | 啤酒 | -24% |
对病毒感染的担忧推动洗手液销量暴增近八倍,而餐饮堂食歇业与聚会取消则直接导致啤酒和软饮料销量大幅跳水。
城乡快消品囤货差异与2020年全行业净支出收缩
Kantar Worldpanel的2020年城乡区域拆解(第13页)表明,居家囤货潮并非大城市独有,而是同步向农村腹地蔓延。城镇家庭在个人护理(+29%对比农村+18.9%)与包装食品(+26.2%对比农村+4.6%)上的增速明显领跑;相反,农村家庭在乳制品(+16.6%对比城镇+10.0%)与家居清洁日化(+15.1%对比城镇+11.4%)上的增幅反超城镇。
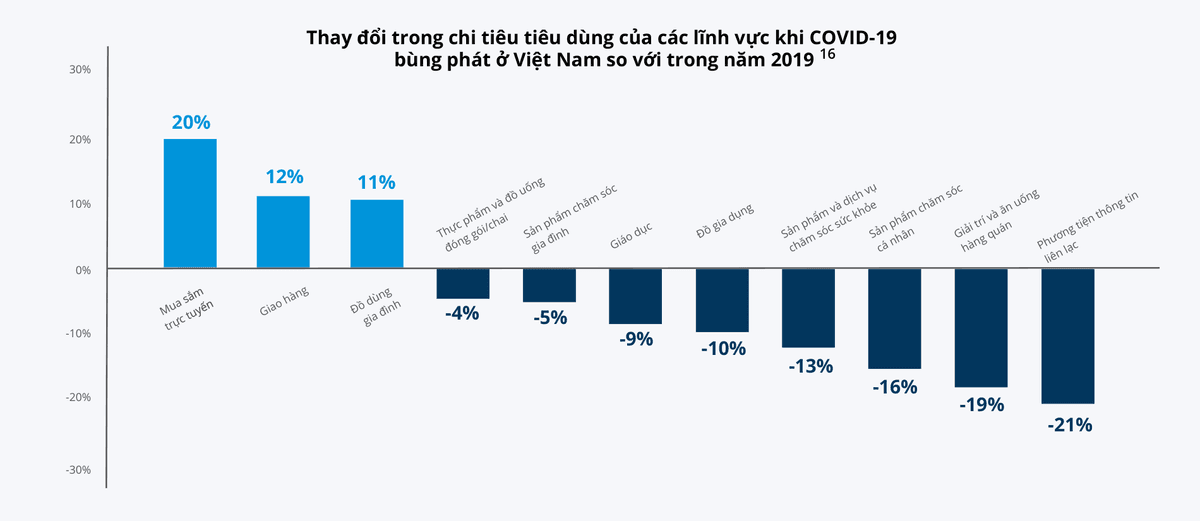
尽管部分细分单品出现了剧烈的囤货脉冲,但Statista发布的2020年对比2019年居民消费支出统计(第16页)证实,在统计的11大消费领域中,多达8个领域的全年净支出出现萎缩,仅有线上购物(+20%)、配送服务(+12%)与家庭日用杂项/水电设施(+11%)三个领域实现了正增长。
其余八大板块全线收缩:通信支出(-21%)、外出餐饮与娱乐(-19%)、个人护理(-16%)、医疗保健产品与服务(-13%)、家用电器(-10%)、教育培训(-9%)、家庭护理(-5%)以及包装食品饮料(-4%)。家庭消费者将有限预算高度集中于刚需应急物资,同时果断砍掉了同一大类下的非必需可选消费。
Kantar Worldpanel的预算意愿调查(第17页)进一步印证了这一清晰的三级消费优先级:
- 增加支出的品类: 健康与营养品(73%)、个人卫生用品(68%)、家居清洁用品(63%)、乳制品(47%)以及生鲜肉类与海鲜(44%)。
- 维持支出不变的品类: 护发美发(58%)、洗碗清洁(53%)、彩妆(50%)、衣物洗涤(50%)及护肤品(44%)。
- 削减支出的品类: 52%的受访消费者削减了奢侈品购买,50%减少了酒精饮品开支。
居家生活如何同步引爆流媒体、远程办公工具与Facebook Gaming游戏直播?
出行限制在短时间内将休闲娱乐、日常采购与职场办公全面推向室内空间。Kantar Worldpanel与Q&Me联合整理的2020年行为数据(第18–19页),精准量化了室内数字触点的全面跃升与户外线下客流的急剧退潮:
| 2020年越南民众日常活动 | 频次增加 | 保持不变 | 频次减少 | 核心渠道迁移特征 |
|---|---|---|---|---|
| 居家流媒体观看 | 69% | 21% | 10% | 在线影视、音乐与游戏直播主导居家休闲时长 |
| 餐饮外卖点单 | 59% | 25% | 16% | 在封控隔离期间全面替代餐厅堂食正餐 |
| 电商平台购物 | 57% | 24% | 19% | 成为采购食品干货与居家生活器材的核心通道 |
| 互联网浏览 | 49% | 36% | 15% | 显著拉长每日社交媒体互动与疫情新闻阅读时长 |
| 电子游戏(手游为主) | 36% | 16% | 48% | 存量活跃玩家显著延长单日在线游玩时长 |
| 户外休闲娱乐 | 14%(增加+不变合计) | — | 86% | 电影院、线下演出及现场文娱场馆暂停营业 |
| 外出就餐 | 17%(增加+不变合计) | — | 83% | 倒逼餐饮(F&B)品牌加速转向外卖云厨房模式 |
| 非日常耐用品购物 | 19%(增加+不变合计) | — | 81% | 服装鞋帽与高端奢侈品消费被普遍推迟 |
| 户外运动与健身房锻炼 | 28%(增加+不变合计) | — | 72% | 日常健身需求迁移至居家运动App与跟练视频 |
| 实体门店到店采购 | 52%(增加+不变合计) | — | 48% | 年长消费群体仍维持前往社区周边超市便利店采购 |
值得注意的是,尽管逾八成受访者大幅削减了户外娱乐与外出堂食,但实体零售门店的到访率仅在48%的受访者中出现下降——尚不熟悉电商下单流程的中老年消费者,依然习惯在社区周边的超市和便利店购买生鲜必需品。
居家办公硬件搜索潮、远程协作应用与2020年4月应用下载榜首
居家办公与学校停课迅速点燃了家庭办公硬件与远程协作软件的采购热潮。Google Trends数据(第20页)显示,越南互联网用户在2020年3月22日前后迎来了“配送(delivery)”搜索峰值,随后在4月1日前后迎来“线上购物(online shopping)”与“在线学习(e-learning)”搜索高峰,并带动打印机、笔记本电脑、外接键盘与空气炸锅等词条热度飙升。
iPrice发布的2020年3月越南电商平台搜索追踪数据证实了这一爆发力:网络摄像头(webcam)搜索量暴涨624%,电脑键盘增长264%,居家健身器材增长116%,儿童玩具增长30%–200%,厨房用具增长50%–80%,Nintendo Switch游戏机搜索量亦上涨56%。
在远程办公协同软件方面,Q&Me的2020年专项调查(第21页)识别出了使用率增幅最高的头部工具:
- 视频会议工具: Skype以+53%的使用增幅居首,领先于Zoom(+33%)、Google Hangouts(+19%)以及Microsoft Teams(+18%)。
- 工作即时通讯: 越南本土国民应用Zalo使用率激增+83%,其后依次为Messenger(+46%)、Skype(+35%)与Viber(+18%)。
App Annie统计的2020年4月20日越南免费应用下载十强榜(第22页)同样印证了上述趋势:iOS App Store下载榜前十依次为《使命召唤手游越南版 Call of Duty: Mobile VN》、ZOOM Cloud Meetings、TikTok、Microsoft Teams、《救救小姐姐 Save The Girl!》、Messenger、Facebook、Zalo、1.1.1.1与YouTube;Google Play下载榜前十则由ZOOM、《Save The Girl!》、Microsoft Teams、TikTok、《Sonic Cat》、《画线解谜 Câu đố vẽ》、《Garena Free Fire》、Zalo、Messenger及《脑洞大师 Brain Out》包揽。
1.192亿次游戏直播观看浪潮与疫后沉淀的四大数字消费习惯
在2020年4月上旬全国社交隔离期间,游戏直播成为用户黏性最强的数字娱乐阵地。据OTA Network与Adsota生态在越南近半个月的追踪统计(第23页),Facebook Gaming在越南的总观看次数环比猛增81.37%至1.192亿次,同期覆盖触达人数大涨79.6%,互动量亦提升近50%。
越南本土的直播热潮与Streamlabs及Stream Hatchet发布的2020年第一季度全球直播基准高度同步(第29页):YouTube Gaming Live全球平均同时在线观众数(CCV)环比增长15.5%,Facebook Gaming全球总观看时长翻了三倍、开播时长翻倍、平均CCV激增四倍;与此同时,TikTok在2020年3月16日当周录得全球200万次下载(周环比增长18%,Tinuiti数据)。
对企业战略规划更具指导意义的是,尼尔森2020年疫后消费意向研究(第24页)证实,隔离期养成的便捷数字习惯在解封后依然稳固留存:在越南,64%的受访者计划继续高频使用线上外卖与同城配送,63%将保持规律性电商网购,62%预计将更多在家做饭就餐,38%计划更频繁地使用网上银行与金融科技(fintech)应用。关于零售与餐饮行业如何承接这些长期习惯变迁,可延伸阅读Adsota发布的新冠疫情期零售与电子商务适应策略报告及越南在线配送与餐饮(F&B)营销策略研究。
“66天习惯养成阈值”与三阶段复苏矩阵如何指导品牌战略转型?
报告第三部分(第25–33页)从行为科学视角揭示了为何隔离期的临时举措会沉淀为长期的消费新常态。《英国全科医学杂志》(British Journal of General Practice,2012年)的经典研究与Canvas8《疫情文化报告》(Pandemic Culture,2020年,见第32页)共同指出:一项重复性行为平均只需持续66天,便会固化为无需刻意思考的自动化习惯。随着疫苗问世前的常态化防疫跨越数月之久,五大生活新趋势已在越南深深扎根:
- 电商普及与“代买菜专员”无接触生鲜配送: 各大连锁商超以及Grab、VinID、Be、Now等超级应用纷纷上线“代客买菜”服务,实现全程无接触履约交付。
- 居家体能锻炼热潮: 健身App与*平板支撑挑战(Plank challenges)*风靡社交网络,推动2020年4月最后30天内越南Google上“居家锻炼”相关搜索流量上涨25%。
- 百万级家庭烹饪社群崛起: 外出堂食的减少激发了全民下厨分享食谱的热情,推动越南知名美食社群*Yêu Bếp(Esheep Kitchen family,爱厨房)*成员规模突破100万大关。
- 家居深度清洁与室内软装改造: 居家时间的延长直接拉动了室内装饰消费,并促成*Nghiện Nhà(恋家癖)*等家居美学社群快速壮大。
- 可持续与理性消费主义: 消费者愈发青睐有机食品、环保理念与经久耐用的生活必需品,主动节制快时尚冲动消费。
在报告第33页的专家评述中,FPT教育集团旗下FUNiX在线大学创始人阮成南先生强调,企业数字化绝非将线下流程生搬硬套到线上,品牌应深度挖掘原生数字工具独有的便捷体验,从而在疫情结束后依然留住客户。Elite PR School联合创始人兼董事总经理阮庭成先生则从危机公关视角提醒,在疫苗全面普及之前局部疫情反弹仍可能反复出现,企业必须建立常态化的危机管理预案。
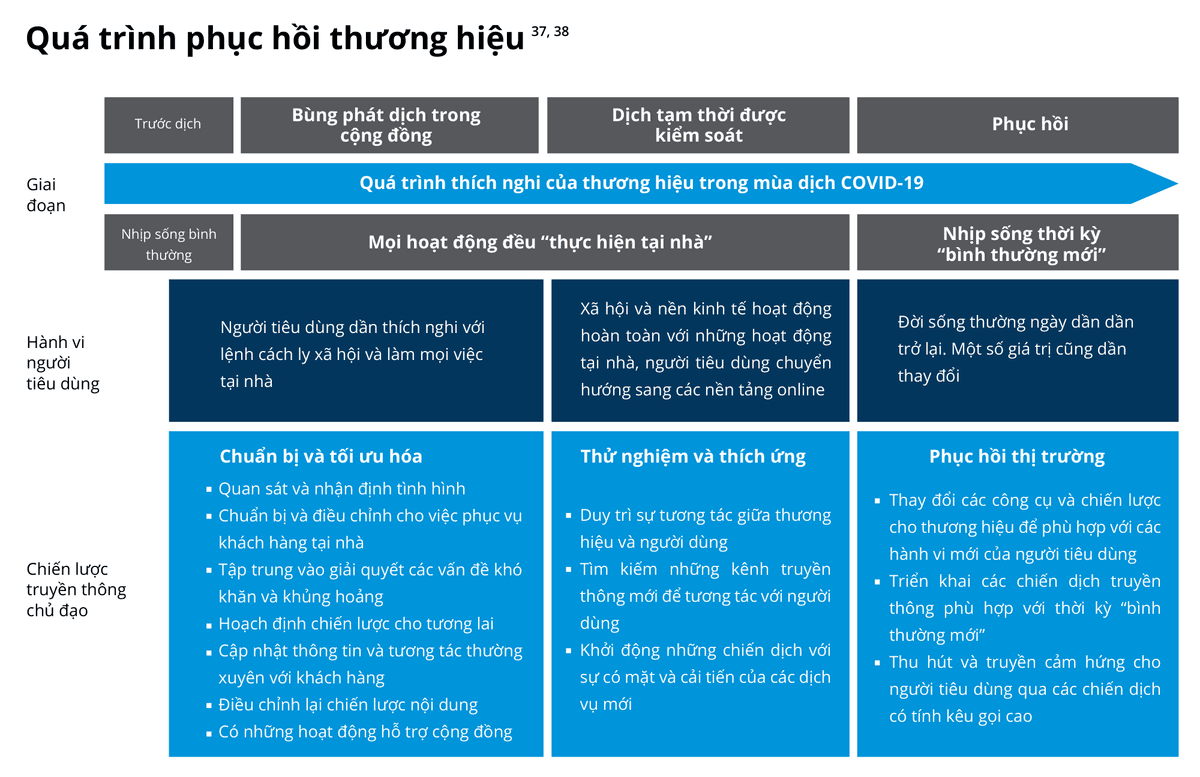
为帮助企业有节奏地推进复苏执行,报告第30页综合Sinclair(2020年)与Fraser(2020年)的理论框架,构建了三阶段品牌复苏行动矩阵:
| 疫情演进阶段 | 消费者核心行为特征 | 品牌传播与运营重心 |
|---|---|---|
| 1. 社区暴发期(Community Outbreak) | 全面转向居家生活,适应社交隔离日常节奏 | 筹备与履约优化: 改造适配居家买家的交付链路,管控危机公关情景,调整内容语态并积极回馈支援社区 |
| 2. 疫情受控期(Containment) | 形成以电商网购与社区近场门店为核心的“宅经济” | 敏捷测试与即时适应: 维持高频数字化互动,测试替代性线上获客渠道,推出适配隔离场景的改良服务 |
| 3. 市场复苏期(Recovery) | 日常社会生活重启迈入“新常态”,消费价值排序重塑 | 重振市场增长: 刷新目标买家画像与品牌定位,执行“新常态”媒介投放计划,落地强行动号召(CTA)转化战役 |
品牌八大运营核查清单与坚守品质底线的长期护城河
将上述三阶段矩阵转化为可执行清单,凯度消费者指数越南分部(第31页)为品牌方提出了八项核心运营优先级:
- 大力投资在线点单与送货上门履约体系, 降低对线下实体门店自然客流的依赖。
- 拓展数字化品牌触点与O2O(线上到线下)深度融合, 借势加速企业全链路数字化转型。
- 通过实用型数字内容保持高频情感联结, 将品牌定位自然融入消费者的居家日常刚需。
- 围绕居家生活新场景开发家庭装组合套餐, 精准捕捉室内消费增量机会。
- 全力保障活跃销售渠道的产品铺市率、货架可见度与库存充足率。
- 提前备足供应链产能弹性, 随时迎接封控解除后的报复性需求反弹。
- 优化运营成本但绝不牺牲产品质量与客户服务体验, 守护长期品牌信任资产。
- 在疫情焦虑高峰期克制生硬的纯打折叫卖式广告, 转而提供真正有温度的实用用户价值。
解封后品牌应如何重新配置媒介预算以高效承接压抑后的报复性消费?
报告最后一章(第34–37页)量化了隔离解除后蓄势待发的补偿性消费需求,并揭示了竞价类数字媒体的成本红利。奥美(Ogilvy)2020年调查(第34页)显示,前期受压制最深的户外社交活动高居消费者疫后愿望清单榜首:
| 解封后最期待恢复的活动(Ogilvy,2020年) | 受访者占比 | 品牌前置备战启示 |
|---|---|---|
| 与朋友前往城市餐厅聚餐外食 | 51.2% | 连锁餐饮品牌需提前保持线上声量,迎接多人聚餐订座潮回归 |
| 外出旅游度假 | 46.5% | 酒店与文旅企业应主推改期灵活的国内短途及周边度假套餐 |
| 去电影院观影或看展 | 43.8% | 线下场馆应将在线选座购票与透明的消杀卫生承诺紧密结合 |
| 户外运动与健身房锻炼 | 32.4% | 连锁健身房可打通居家跟练App积分与线下门店复课会员权益 |
| 逛街购物消费 | 23.4% | 零售品牌可发放O2O到店核销礼券,重新激活商场门店客流 |
| 线下桌游聚会 / 继续宅家 / 其他 | 7.0% / 6.7% / 5.7% | 纯粹宅家意愿显著回落,但已养成的线上购物与支付习惯将延续 |
传立媒体(Mindshare)的2020年行业复苏调查(第34页)同样印证了这一反弹梯队:外出就餐、旅游出行、户外娱乐、食品饮料、服装鞋帽与家居清洁位列复苏第一梯队,其后依次为美发沙龙、健身房、股票投资与美妆护肤。如果在疫情受控期彻底关停广告投放、陷入品牌“失声”,就会在消费者重新打开钱包的关键窗口期丧失品牌第一提及率。
营销负责人提升投产比(ROI)的四大疫后媒介杠杆
Ogilvy Social.Lab与OTA Network的联合分析(第35–37页)指出,公交车身、户外大牌与院线贴片等传统线下媒体曝光锐减,而在线长视频、短视频应用、移动游戏及电商平台流量则全线飘红。围绕三大ROI优化原则,营销负责人应重点把握四大媒介增长杠杆:
- 把握Facebook与Google竞价广告的买量成本洼地。 随着部分行业广告主缩减预算、竞价密度降低,自动化广告竞价系统能够以更优的千次曝光成本(CPM)实现精准触达;营销团队应重新审计媒介组合,将预算集中投向实测ROI最高的渠道矩阵。
- 在注意力高度集中的主流社交信息流中锚定双向对话。 自世界卫生组织(WHO)宣布全球大流行以来,Facebook、Instagram与TikTok持续占据着越南用户获取疫情资讯与日常娱乐的核心屏幕时长。
- 在游戏(Gaming)与实时直播(Live Streaming)场景部署交互式品牌植入。 Twitch、YouTube Gaming与Facebook Gaming支持大规模实时弹幕互动与沉浸式体验,转化深度远胜于传统静态展示横幅广告。
- 打通社交电商(Social Commerce)与结构化达人营销(Influencer Marketing)。 将内容创作者的真实产品测评与直播间一键下单链路无缝衔接,可大幅缩短电商平台与品牌独立站的转化漏斗。营销团队可结合Appota总结的按营销目标筛选与组合KOL及KOC实战框架,并在市场营销与创作者经济专题中心持续追踪最新行业基准。
本管理层综述全面整合了越南首轮疫情转折期的核验调研数据与分阶段品牌复苏框架。读者可填写本页下载表单,免费获取由Adsota编制的完整版38页PDF报告及全部原始数据图表与战略矩阵。
参考资料
- Khủng hoảng COVID-19: Tác động và tiềm năng phục hồi (COVID-19 Crisis: Impact and Recovery), Công ty Cổ phần Adsota Việt Nam, 2020-05-12, 访问于 2026-10-31
- Expected change in revenues after coronavirus COVID-19 outbreak among businesses in Vietnam in 2020 & Change in consumption expenditure by sector, Statista, 2020-04-01, 访问于 2026-10-31
- Báo cáo đánh giá tác động của dịch COVID-19 đến hoạt động sản xuất, kinh doanh của doanh nghiệp Việt Nam (Effects of COVID-19 on Operation and Business Activities of Vietnamese Enterprises Report), Ban Nghiên cứu Phát triển Kinh tế tư nhân (Ban IV), 2020-03-10, 访问于 2026-10-31
- Coronavirus outbreak — economic & business implications, The Economist Intelligence Unit (EIU), 2020-03-20, 访问于 2026-10-31
- COVID-19 Initial Impacts on Vietnam FMCG In-home Purchases 2020 & Vietnam COVID-19 Impacts: From Consumers' Thinking to Behaving, Kantar Worldpanel Division Vietnam, 2020-04-01, 访问于 2026-10-31
- Impact of COVID-19 on Vietnam Consumer Behaviour Report & Hậu COVID-19: Sẵn sàng cho một cuộc sống mới, Nielsen Vietnam, 2020-04-15, 访问于 2026-10-31
- Corona Virus Impact on Vietnamese Behaviours Report & Remote Work Satisfaction By Social Distancing Report, Q&Me (Asia Plus Inc.), 2020-04-10, 访问于 2026-10-31
- 6 mặt hàng đang bán chạy trong mùa dịch & Google Realtime Search Trends Vietnam, iPrice Group & Google Trends, 2020-04-03, 访问于 2026-10-31
- App Store & Google Play Free Download Ranking Vietnam (20/04/2020) & Dữ liệu Facebook Gaming Livestream tháng 4/2020, App Annie & OTA Network (Appota), 2020-04-20, 访问于 2026-10-31
- Streamlabs & Stream Hatchet Q1 2020 Live Streaming Industry Report & The Rise of TikTok During COVID-19, Streamlabs & Stream Hatchet; Tinuiti (Tara Johnson), 2020-04-02, 访问于 2026-10-31
- Making Brands Matter in Turbulent Times & Making Communication Choices in COVID-19; Survey on Change of Media Consumption, Ogilvy, Ogilvy Social.Lab, Mindshare, Sinclair & Fraser, 2020-04-01, 访问于 2026-10-31
- Making health habitual: the psychology of 'habit-formation' and general practice, British Journal of General Practice & Canvas8, 2012-12-01, 访问于 2026-10-31