2019 베트남 디지털 광고 시장 보고서
Adsota의 2019년 보고서에 따르면 베트남 디지털 광고 시장은 전체 미디어 광고비 12억 6,000만 달러 중 약 2억 8,400만 달러를 기록했으며, 모바일 광고가 디지털 예산의 67.1%를 차지했습니다. 소매 및 이커머스 업종이 23.9%로 지출을 주도했고, 6,800만 명의 인터넷 이용자는 하루 평균 6시간 42분을 온라인에서 보냈습니다.
Adsota가 분석한 2억 8,400만 달러 규모의 베트남 디지털 광고 시장, 67.1%에 달하는 모바일 광고 비중, 업종별 매체비 구조와 2020년 미디어 트렌드 요약.
핵심 내용
- 2억 8,400만 달러2019년 베트남 전체 미디어 광고비 12억 6,000만 달러 중 온라인 광고비 추정치입니다(지역 비교표 기준 디지털 비중 20.6%, 2022년 14억 3,000만 달러 중 24.7% 도달 전망, eMarketer).
- 모바일 비중 67.1%2019년 베트남 전체 디지털 광고 예산 중 모바일 광고 비중으로, 2018년 55.20%에서 급증했으며 2022년 68.4%에 이를 전망입니다(MMS 및 P2P 메시지 제외, eMarketer).
- 23.9% 및 12.9%2019년 베트남 디지털 광고비 지출 상위 2대 업종인 소매/이커머스(23.9%)와 일용소비재/FMCG(12.9%)의 점유율입니다(Statista).
- 6,800만 및 6,500만 명베트남 활성 인터넷 이용자(전체 인구 9,700만 명의 70%)와 활성 소셜미디어 이용자(보급률 67%, 2019년 570만 명 순증하며 9.6% 성장, 세계 6위) 규모입니다(We Are Social, 2020).
- 7억 4,864만 다운로드2019년 2분기 누적 베트남 앱스토어 및 구글플레이 합산 앱 다운로드 수(iOS 21%, Android 79%)로 세계 7위를 기록했으며(AppTweak), 활성 스마트폰 이용자는 4,370만 명입니다(Newzoo).
- 6.55% 및 9.18% CVR베트남 페이스북 동영상 게시물의 도달 대비 평균 참여율은 6.55%(We Are Social)였으며, 네이티브 앱월(Native app wall)은 9.18%로 동남아시아 모바일 광고 전환율 1위를 기록했습니다(Mobvista).
- 소셜 광고 구매 51%브랜드 계정을 능동적으로 팔로우하는 비율은 11%에 불과하지만 소셜미디어 광고 시청 후 구매한 응답자는 51%에 달했습니다(Q&Me, 2019). 반면 로딩이 3초를 넘기면 53%가 모바일 사이트를 이탈합니다(Google & Kantar).
2019년 인터넷과 모바일 보급은 베트남 디지털 광고 시장을 어떻게 형성했는가?
2020년 초 기준 베트남 디지털 광고 시장은 총인구 9,700만 명(남성 50.1%, 여성 49.9%, 중위연령 32.6세, 도시화율 36%)을 기반으로 작동했습니다. Adsota가 인용한 We Are Social의 Digital 2020 데이터에 따르면 베트남은 모바일 가입 회선 1억 4,580만 건과 활성 인터넷 이용자 6,800만 명을 기록하며 국가 인터넷 보급률 70%에 도달했습니다.
활성 소셜미디어 이용자는 6,500만 명(인구의 67%)에 달했고, 이 가운데 모바일 기기로 소셜 플랫폼에 접속하는 이용자는 5,800만 명(인구의 59.8%)이었습니다. 2019년 한 해에만 신규 소셜미디어 이용자가 570만 명(+9.6% YoY) 늘어나며 순증 규모 세계 6위를 기록했습니다. 베트남 성인의 기기 보유율은 휴대전화 97%, 스마트폰 72%, 태블릿 13%, 스마트 웨어러블 기기 1%로 집계되었습니다.
신규 스마트폰 소매 출하량과 실제 활성 기기 점유율의 괴리
베트남에 처음 진입하는 미디어 플래너들이 신규 소매 출하량 보고서만 참고해 기기 타기팅을 설정할 경우 실제 트래픽 구조를 오판하기 쉽습니다. GfK의 2019년 말 소매 판매 지표를 보면 삼성(Samsung)과 오포(Oppo)가 신제품 판매량을 주도했으며, 가성비를 앞세운 리얼미(Realme)가 소매 점유율 6.3%까지 급부상했습니다.
그러나 StatCounter가 측정한 2019년 실제 웹 및 앱 트래픽 기준 활성 기기 점유율은 전혀 다른 양상을 보입니다. 병행수입 및 중고 단말기 유통에 힘입어 애플 아이폰(iPhone)이 베트남 활성 스마트폰의 40.4%를 차지한 반면, 소니(Sony)와 화웨이(Huawei)는 활성 점유율 차트에서 사실상 자취를 감췄습니다. 태블릿 부문 역시 애플과 삼성의 양강 구도 속에서 성장이 정체되었습니다.
운영체제(OS) 버전 파편화 또한 리치 미디어 소재 제작과 어트리뷰션 SDK 연동 시 기술적 제약으로 작용합니다:
- Android는 활성 스마트폰의 58%를 구동했습니다. 다만 최신 버전인 Android 9.0 Pie 비중은 38.68%에 그쳤고, 나머지는 8.1 Oreo(15.02%), 5.1 Lollipop(9.80%), 6.0 Marshmallow(7.67%) 및 기타 구버전(19.51%)으로 분산되었습니다.
- iOS는 스마트폰의 40% 이상, 태블릿의 73%를 점유했습니다. 2019년 말 기준 iOS 13 채택률은 48.39%였으며, iOS 12(24.76%)와 이전 버전(26.85%)이 뒤를 이었습니다.
이후 6개월간 단말기 생태계가 어떻게 변화했는지는 2020년 상반기 베트남 모바일 및 스마트폰 애플리케이션 시장 보고서에서 이어서 확인할 수 있습니다.
앱 다운로드 세계 7위와 상위 플랫폼 집중도
Newzoo의 Global Mobile Market Report 2019에서 베트남은 활성 스마트폰 이용자 4,370만 명(Newzoo 인구 기준 9,740만 명 대비 보급률 44.9%)으로 필리핀(3,630만 명, 33.6%)을 앞서며 세계 14위에 올랐습니다. 글로벌 상위권은 중국(8억 5,110만 명, 59.9%), 인도(3억 4,590만 명, 25.3%), 미국(2억 6,020만 명, 79.1%) 순이었습니다.
단말기 보유 대수 순위는 14위였으나 소프트웨어 소비량은 훨씬 높았습니다. AppTweak의 2019년 2분기 누적 집계에서 베트남은 앱스토어와 구글플레이 합산 748,641,400건(iOS 21%, Android 79%)의 다운로드를 기록하며 인도(51억 8,000만), 미국(33억 3,000만), 브라질(18억 9,000만), 인도네시아(15억 4,000만), 러시아(11억 2,000만), 멕시코(8억 7,780만)에 이어 세계 7위를 차지했고 튀르키예, 일본, 영국을 앞질렀습니다.
Applyzer의 스토어 매출 비중 분석과 App Annie의 2019년 연간 차트는 베트남 모바일 이용자의 체류와 과금이 집중되는 영역을 명확히 보여줍니다:
- 모바일 게임이 앱 마켓 수익화를 압도했습니다. 게임 카테고리는 애플 앱스토어 최고 매출 비중의 49.5%(사진 6.3%, 소셜 6.3%, 엔터테인먼트 6%, 헬스케어 5.7% 상회), 구글플레이 최고 매출 비중의 82.2%(소셜 7%, 엔터테인먼트 3.8%, 생산성 1.9%, 교육 1.3% 상회)를 창출했습니다.
- 메신저, 숏폼 비디오, 오픈마켓이 다운로드 상위권을 장악했습니다. App Annie 기준 2019년 다운로드 상위 10대 앱은 Facebook Messenger, Facebook, TikTok, Zalo, Zing MP3, Shopee, B612, Lazada, WiFi Master Key, Kwai였으며 퍼블리셔 기준으로는 Facebook, VNG, Google, Toutiao, Naver가 선두를 달렸습니다. 인기 다운로드 게임은 Arena of Valor, Free Fire, Helix Jump, My Talking Tom, PUBG Mobile 순이었고 VNG, BabyBus, Sea, Outfit7, Voodoo가 상위 퍼블리셔에 이름을 올렸습니다.
- YouTube, Facebook, Zalo가 일일 도달의 핵심 축을 담당했습니다. We Are Social(2019)에 따르면 베트남 인터넷 이용자의 96%가 YouTube에 접속했고 Facebook(95%), Instagram(51%), LinkedIn(22%), Pinterest(19%)가 뒤를 이었습니다. 메신저 앱에서는 Facebook Messenger(79%)와 토종 슈퍼앱 Zalo(74%)가 Skype(33%), Viber(28%), LINE(23%)을 크게 앞섰습니다.
베트남의 2억 8,400만 달러 온라인 광고비는 어떤 업종으로 흘러갔는가?
보고서에 인용된 eMarketer(2019) 추정치에 따르면, 2019년 베트남 온라인 광고 지출은 전체 미디어 광고비 12억 6,000만 달러 중 약 2억 8,400만 달러에 달했습니다. eMarketer의 아태지역 비교표 기준 베트남의 디지털 매체비 비중은 20.6%로 필리핀(21%), 태국(22%), 말레이시아(22.5%)와 유사하고 인도(17.4%)보다 높았지만, 싱가포르(27.2%), 일본(29.9%), 한국(41.3%), 대만(44.6%), 중국(64.8%)과 비교하면 여전히 큰 성장 여력을 남겨두고 있습니다.
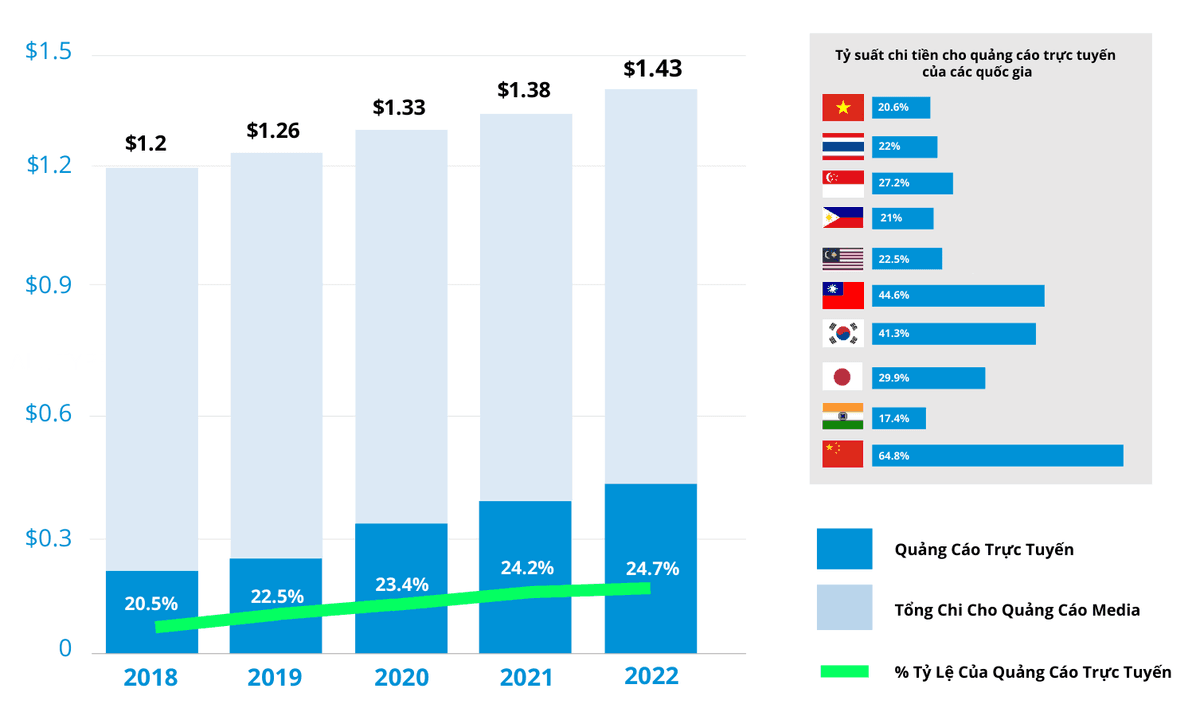
eMarketer의 5개년 전망(2018~2022년)을 살펴보면 베트남의 디지털 예산 비중은 꾸준히 확대되는 동시에 모바일 화면으로 급격히 쏠리고 있습니다:
| 예측 연도 (eMarketer) | 총 미디어 광고비 (USD) | 전망 차트 내 디지털 비중 | 디지털 광고 중 모바일 비중 |
|---|---|---|---|
| 2018년 | 12억 달러 | 20.5% | 55.20% |
| 2019년 | 12억 6,000만 달러 | 22.5% (지역 비교표: 20.6%) | 67.10% |
| 2020년 (전망) | 13억 3,000만 달러 | 23.4% | 67.80% |
| 2021년 (전망) | 13억 8,000만 달러 | 24.2% | 68.10% |
| 2022년 (전망) | 14억 3,000만 달러 | 24.7% | 68.40% |
MMS와 P2P 메시지를 제외한 모바일 광고 비중은 2018년 55.20%에서 2019년 67.10%로 불과 1년 만에 11.9%포인트 급등하며, 베트남 디지털 광고 예산의 3분의 2 이상을 집행하는 주력 채널로 자리 잡았습니다.
업종별 광고비 분포와 4대 이커머스 플랫폼의 트래픽 경쟁
Statista의 2019년 업종별 분석에 따르면 디지털 매체 예산은 온라인 유통과 소비재 부문에 집중되었습니다.
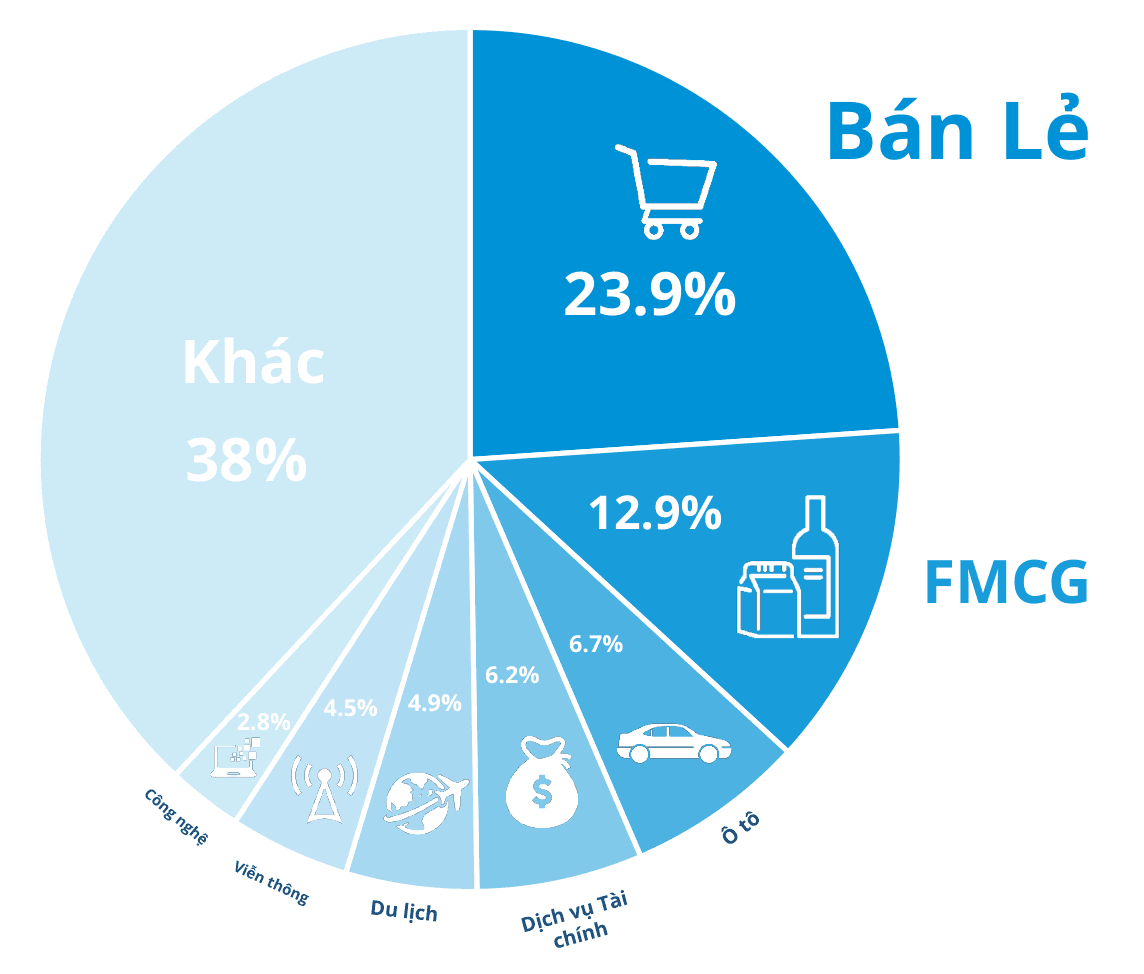
소매 및 이커머스(Retail & E-commerce)는 전체 디지털 광고비의 23.9%를 차지하며 2위인 일용소비재(FMCG, 12.9%)를 거의 두 배 차이로 앞섰습니다. 이어 자동차(6.7%), 금융 서비스(6.2%), 관광(4.9%), 통신(4.5%), 기술(2.8%) 순으로 집계되었으며, 부동산, 교육, 의료, 엔터테인먼트 등 기타 업종이 나머지 38%를 구성했습니다.
소매 부문의 23.9% 점유율은 베트남 상위 4대 오픈마켓 간의 치열한 이용자 확보 경쟁이 견인했습니다. iPrice Group의 2019년 3분기 트래픽 지표는 2017년 3분기 대비 완전히 재편된 시장 판도를 보여줍니다:
| 이커머스 플랫폼 (iPrice, 2019 Q3) | 월간 웹 방문 수 (2019 Q3) | 앱 이용자 비중 | 2017 Q3 대비 순위 변동 | 2019년 핵심 마케팅 전략 |
|---|---|---|---|---|
| Shopee | 34,569,900 | 21.3% | 4위(1,895만)에서 1위로 상승 | 크리스티아누 호날두, 블랙핑크, 흐엉장(Huong Giang), 호아이린(Hoai Linh) 등 대형 모델 기용 |
| Sendo | 30,929,800 | 6.5% | 3위(2,400만)에서 2위로 상승 | 국민 가수 미땀(My Tam) 캠페인을 통한 지방 구매자 공략 |
| Tiki | 27,114,500 | 10.2% | 5위(1,804만)에서 3위로 상승 | 쯔엉장(Truong Giang)-냐프엉(Nha Phuong) 부부 모델 발탁 및 다수 V-pop 뮤직비디오 협찬 |
| Lazada | 24,364,700 | 4.6% | 1위(5,048만)에서 4위로 하락 | 매스 광고 축소 후 KOL 및 스트리머 협업 쇼퍼테인먼트 라이브스트림 전환 |
iPrice 집계 결과 2019년 베트남 내 전체 이커머스 웹사이트 트래픽의 72%는 토종 오픈마켓이 차지했고 외국계 플랫폼 비중은 28%였습니다. 매스 미디어 집행을 줄인 여파로 월간 웹 방문 수가 2017년 3분기의 절반 이하로 감소한 Lazada는 질레(Gil Le), 미우레(Miu Le), PewPew, ViruSs 등 크리에이터와 결합한 인터랙티브 라이브 콘서트 전략으로 선회했습니다. 팬데믹 봉쇄 기간 중 유통 업계의 후속 대응 양상은 팬데믹 시기 소매 및 이커머스 적응 보고서에서 자세히 다룹니다.
비디오 플랫폼, 세대별 소셜 습관 및 모바일 광고 포맷의 성과는 어떠했는가?
2019년 광고 소재 성과 지표에서는 동영상 포맷이 정적 이미지를 뚜렷하게 앞섰습니다. We Are Social(2019)에 따르면 베트남 페이스북 동영상 게시물의 도달 대비 평균 참여율은 6.55%로 사진 게시물(5.22%), 전체 평균(3.81%), 링크 게시물(3.25%), 텍스트 게시물(2.71%)을 모두 상회했습니다.
소셜 플랫폼과 로컬 퍼블리셔 네트워크의 동영상 참여도 격차
Q&Me의 2016~2019년 시계열 소비자 조사 역시 동영상 선호 추세를 뒷받침합니다. 소셜 동영상을 긍정적으로 선호하는 베트남 이용자 비율은 2016년 37%에서 2019년 49%로 상승한 반면 비선호 비율은 33%에서 19%로 낮아졌습니다. 미니게임(38%→44%), Q&A 게시물(34%→40%), 인포그래픽(21%→34%) 선호도도 함께 올랐으나 연예인 가십 선호도는 40%에서 34%로 하락했습니다.
기업 측면에서도 Q&Me(2017) 조사 기준 베트남 기업의 85%가 이미 비디오 마케팅을 도입했으며 YouTube(91%), Facebook(86%), 자사 웹사이트(65%), 애드 네트워크/DSP(15%), 토종 브라우저 꼭꼭(Coc Coc, 6%) 순으로 채널을 운영했습니다. 다만 Comscore의 2019년 Video Metrix 데이터는 글로벌 동영상 플랫폼과 로컬 뉴스 애드 네트워크 간의 체류 시간 격차를 여실히 드러냅니다:
- YouTube(Google)가 압도적인 시청 깊이를 기록했습니다. 월간 순시청자(UV) 13,676,000명, 총 조회수 35억 회, 시청자 1인당 평균 시청 시간 1,522.20분을 달성했습니다.
- Facebook은 소셜 비디오 도달 2위를 차지했습니다. 월간 동영상 순시청자 10,012,000명, 조회수 1억 9,390만 회, 1인당 평균 153.5분을 기록했습니다.
- 로컬 퍼블리셔 네트워크는 뉴스 동영상 인벤토리를 집약했습니다. Admicro-VCCorp는 순시청자 2,365,000명(5,112만 회, 1인당 2.5분), 24H 광고 그룹은 2,156,000명(4,205만 회, 1인당 38분), Adtima-VNG는 2,014,000명(1,863만 회, 1인당 6분)을 기록했습니다.
We Are Social(2019)이 집계한 월간 웹사이트 전체 방문 수에서는 Google(3억 7,170만 회), Facebook(3억 4,160만 회), YouTube(3억 3,410만 회)에 이어 Eclick 산하 VnExpress(영문판 6,830만 회 / 베트남어판 6,380만 회), Adtima 산하 Zing.vn(5,580만 회), Admicro 산하 Kenh14(3,320만 회), Coc Coc(2,860만 회), 24h.com.vn(2,810만 회) 등 로컬 포털이 상위권을 형성했습니다.
세대별 플랫폼 분화와 모바일 CTR 대 CVR 벤치마크
Decision Lab의 The Connected Consumer 2019는 단일한 미디어 믹스로는 세대별 접점 차이를 포착할 수 없음을 보여줍니다. Facebook은 전 연령대에서 고른 도달을 유지했지만 보조 플랫폼 이용률은 세대별로 크게 갈렸습니다.
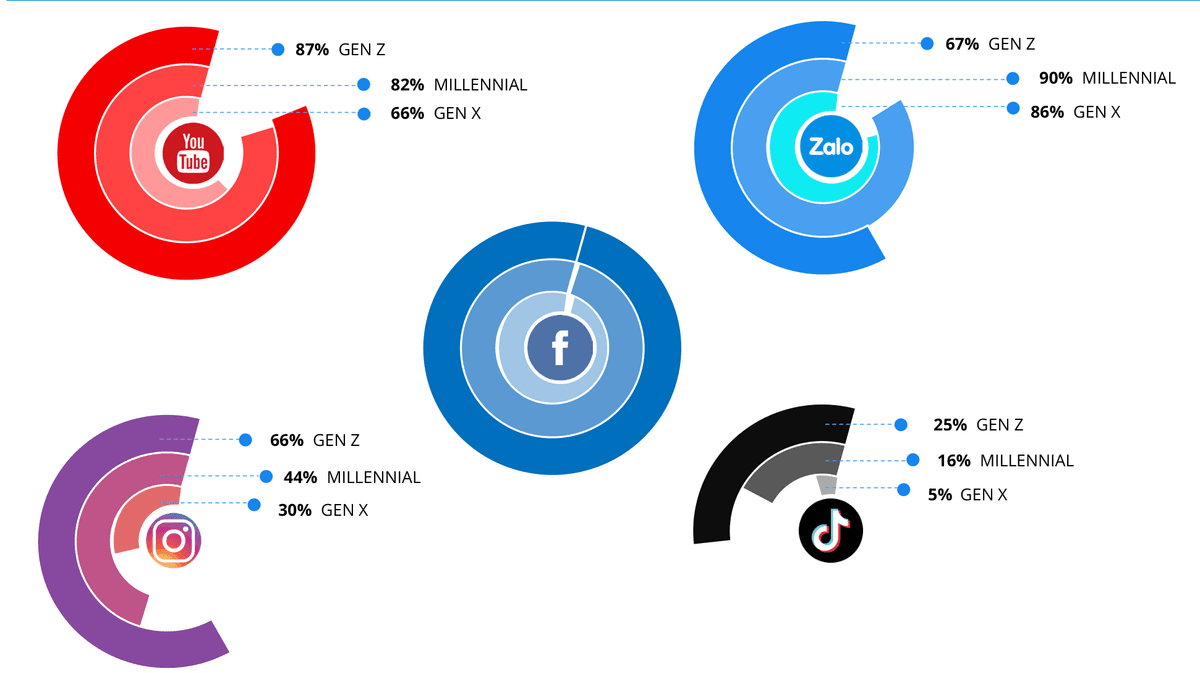
Zalo는 밀레니얼 세대(19811996년생)의 90%와 X세대(19601980년생)의 86%가 사용해 직장인 및 가계 의사결정권자 타기팅에 필수적인 반면, Z세대(1997~2003년생) 이용률은 67%로 낮았습니다. 반대로 Z세대는 YouTube(87% vs 밀레니얼 82%, X세대 66%), Instagram(66% vs 44%, 30%), 신흥 숏폼 플랫폼 TikTok(25% vs 밀레니얼 16%, X세대 5%) 이용을 주도했습니다.
프로그래매틱 모바일 인벤토리 측면에서 Vpon(2018) 데이터는 베트남 모바일 광고 노출의 57%가 인앱(In-app), 43%가 모바일 웹에서 발생했다고 밝혔습니다. 이는 아시아 평균 인앱 비중(66%)이나 인도네시아(78%), 태국(70%)보다 모바일 웹 비중이 상대적으로 높은 구조입니다. 인앱 지면 구매 시 Mobvista(2018)의 동남아시아 포맷 벤치마크는 노출 규모, 클릭률(CTR), 전환율(CVR) 간의 뚜렷한 상충 관계를 보여줍니다.
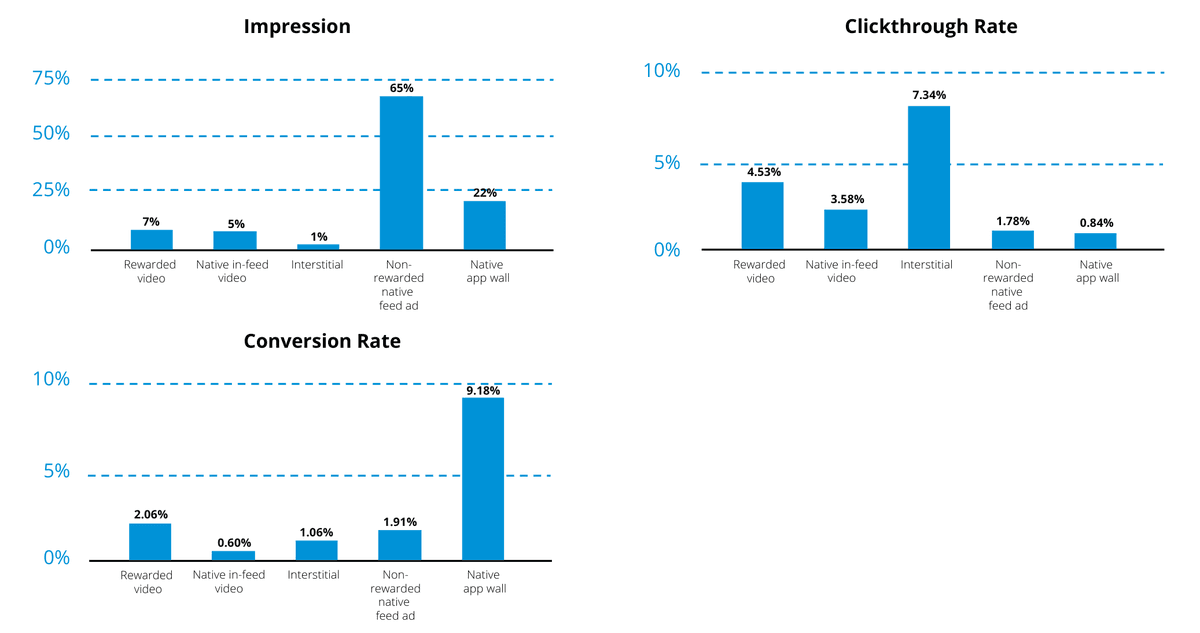
퍼포먼스 마케터는 단순 저단가 클릭 대신 퍼널 단계에 맞는 모바일 포맷을 배분해야 합니다:
| 동남아 모바일 광고 포맷 (Mobvista) | 노출 점유율 | 클릭률 (CTR) | 전환율 (CVR) | 최적 퍼널 역할 |
|---|---|---|---|---|
| 비보상형 네이티브 피드 | 65% | 1.78% | 1.91% | 콘텐츠 피드 내 자연스러운 대규모 도달 확보 |
| 네이티브 앱월 (App Wall) | 22% | 0.84% | 9.18% | 보상 탐색 고관여 이용자 기반 최고 수준 전환 달성 |
| 보상형 비디오 (Rewarded Video) | 7% | 4.53% | 2.06% | 자발적 시청 보상을 통한 높은 CTR 및 CVR 균형 유지 |
| 네이티브 인피드 비디오 | 5% | 3.58% | 0.60% | 상위 퍼널 브랜드 스토리텔링 및 인지도 제고 |
| 전면 광고 (Interstitial) | 1% | 7.34% | 1.06% | 원시 CTR은 가장 높으나 빈도 미제어 시 오클릭 유발 |
하루 6시간 42분의 온라인 체류 시간은 어떻게 구매로 전환되는가?
We Are Social(2019)에 따르면 베트남 인터넷 이용자는 세계 평균과 동일한 하루 평균 6시간 42분을 온라인에서 보냈으며, 세부적으로는 소셜미디어 2시간 33분, 스트리밍 TV 및 VOD 시청 2시간 31분, 음악 스트리밍 1시간 11분을 소비했습니다. GlobalWebIndex 장기 추이를 보면 일평균 소셜미디어 이용 시간은 2012년 1시간 47분에서 20162019년 2시간 3336분 수준으로 안착하며 세계 21위를 기록했습니다.
Q&Me(2019) 설문에서 일일 전체 미디어 접촉 시간 비중을 측정한 결과 모바일 인터넷이 42%, PC 인터넷이 30%를 차지해 디지털 채널이 소비자 관심의 72%를 점유했습니다. 이는 전통 TV(20%)와 기타 매체(8%)를 세 배 이상 압도하는 수치입니다.
광고 클릭 동기, 오클릭 예산 누수 및 모바일 로딩 3초 임계점
이용자가 소셜 플랫폼을 여는 이유를 살펴보면 직접적인 판매 위주의 브랜드 게시물이 오가닉 도달에서 고전하는 원인이 드러납니다. Q&Me(2019) 조사에서 베트남 이용자의 소셜 네트워크 접속 목적은 가족 및 친구 소식 확인(76%), 시사 이슈 파악(48%), 연예/오락 뉴스 열람(39%), 새 친구 사귀기(30%), 사진 및 동영상 공유(26%) 순이었으며, 브랜드 팔로우(11%)와 유명인 팔로우(9%) 목적은 소수에 그쳤습니다.
그러나 브랜드 페이지를 팔로우하지 않더라도 정교하게 타기팅된 유료 광고에는 활발히 반응합니다. Q&Me(2019)에 따르면 광고 클릭이 가장 빈번한 채널은 Facebook(53%), YouTube(42%), 모바일 앱(20%)이었으며, 응답자의 64%가 최근 7일 내 Facebook 광고를 클릭했고 51%는 소셜미디어 광고를 본 뒤 상품을 구매한 경험이 있었습니다. We Are Social(2019)의 30일 Facebook 활동 지표에서도 여성 이용자가 월간 광고 클릭(약 12회 vs 남성 약 9회), 게시물 좋아요(약 9회 vs 약 6회), 댓글 작성(약 7회 vs 약 4회) 모두 남성보다 활발했습니다.
동시에 Q&Me의 광고 클릭 사유 분석은 모바일 매체비 누수의 핵심 원인을 지목합니다:
- 진성 구매 의도는 관련성과 크리에이티브 완성도에서 비롯됩니다. 긍정적 클릭 요인은 현재 니즈와의 부합(45%), 시선을 끄는 비주얼(40%), 유머러스한 연출(30%), 선호 브랜드 호감도(28%), 매력적인 프로모션(27%) 순으로 나타났습니다.
- 모바일 클릭의 약 4분의 1은 구매 의도가 전혀 없습니다. 응답자의 28%는 원하는 콘텐츠를 보기 위해 강제로 광고를 클릭했다고 답했고, 24%는 터치스크린 조작 중 단순 실수로 오클릭했다고 밝혔습니다.
의도적인 클릭이 발생한 뒤에는 랜딩페이지 속도가 전환 생존율을 좌우합니다. Google과 Kantar의 동남아시아 모바일 쇼핑 연구(2018)에 따르면 소비자의 59%가 구매 전 스마트폰으로 상품을 탐색하고, 79%가 오프라인 매장 방문을 포함한 쇼핑 도중 온라인으로 정보를 검색하며, 53%가 모바일로 직접 결제합니다. 특히 로딩에 3초 이상 걸리는 모바일 사이트에서는 이용자의 53%가 이탈하며, 로딩이 1초 지연될 때마다 모바일 전환율은 20%씩 하락합니다.
2020년 이후 5대 디지털 광고 트렌드와 브랜드 예산 집행 우선순위
Adsota 보고서 제4장은 로컬 에이전시 및 애드 네트워크(Adsota, Admicro, Adtima, 24H, CleverAds, Novaon, SEONGON, MediaZ, Ureka Media), 전자지갑(Appota, MoMo, VNPay, AirPay, ViettelPay), 크리에이터 네트워크를 아우르는 생태계 맵과 함께 2020년 이후 미디어 실행을 재편하는 다섯 가지 구조적 변화를 제시합니다.
세로형 숏폼 비디오, 오디오 광고, 소셜 커머스, 마이크로 인플루언서 및 CRM 데이터
미디어 플레이북을 고도화하려는 브랜드는 다음 다섯 가지 흐름에 대비해야 합니다:
- 세로형 숏폼 비디오와 30초 오디오 광고. 젊은 층의 TikTok 및 IGTV 유입 확대로 초반 3초 후킹에 집중한 60초 미만의 세로형 동영상이 부상했습니다. 동시에 Spotify와 Zing MP3의 30초 오디오 광고(55~70단어 분량 및 명확한 CTA)가 화면을 보지 않는 시간대를 공략합니다. 보고서에 인용된 업계 벤치마크에 따르면 베트남 스마트폰 이용자의 78%가 음악을 스트리밍하며 68%는 멀티태스킹 중 음악을 듣습니다.
- 쇼퍼블 게시물 기반 소셜 커머스. Facebook, Instagram, Pinterest의 네이티브 가격 태그와 상품 카탈로그 기능이 탐색부터 결제까지의 동선을 소셜 피드 내부로 압축합니다.
- 마이크로 인플루언서(팔로워 5만 명 미만)로의 예산 재배분. 팔로워 100만 명 이상의 메가 셀럽이나 매크로 크리에이터(25만
100만 명)에만 예산을 집중하기보다 OTA Network, Minet, 7Saturday, Hiip, CastingAsia, Metub, ViralWorks 등의 플랫폼과 MCN을 통해 니치 크리에이터 협업을 확장하고 있습니다. 보고서 참조 벤치마크에 따르면 팔로워 3만 명 미만의 크리에이터는 비용이 67배 저렴하면서도 약 60% 더 높은 참여율을 기록합니다. 실무 기준은 베트남 내 KOL과 KOC 선택 프레임워크와 함께 활용할 수 있습니다. - 데이터 기반 마케팅과 CRM 생애주기 개인화. 고객 행동 데이터를 CRM 시스템에 통합해 B2B, 금융, 부동산 및 고관여 업종인 데이터 기반 교육 마케팅 및 리드 너처링 등에서 멀티터치 개인화 캠페인을 구현합니다.
- 실시간 라이브스트리밍 중심의 인터랙티브 콘텐츠. Facebook Gaming, YouTube, Nimo TV 및 오픈마켓 라이브 채널에서 게임 스트리머와 마이크로 인플루언서가 실시간 질의응답과 즉각적인 구매 전환을 이끌어냅니다.
마케팅 및 미디어 바잉 팀을 위한 4대 실행 과제
Adsota의 2019년 데이터를 바탕으로 광고 투자수익률(ROAS)을 높이려면 네 가지 운영 원칙을 실행해야 합니다:
- 세대별 플랫폼 분화에 맞춘 모바일 퍼스트 동영상 소재 설계. 디지털 광고비의 67.1%가 모바일에 집중되고 동영상 참여율이 6.55%에 달하는 만큼, Z세대 공략을 위해 TikTok과 Instagram용 네이티브 세로 영상을 제작하고 직장인 의사결정권자 도달에는 Zalo(밀레니얼 90%, X세대 86%)를 적극 활용하십시오.
- 클릭 품질 검증 및 3초 이내 모바일 랜딩페이지 구축. 오클릭(24%)과 강제 노출 클릭(28%)으로 인한 누수를 막기 위해 단순 CPC 대신 클릭 후 실제 전환 기준으로 최적화하고, 경량 모바일 웹 아키텍처(RWD, AMP, PWA)를 도입해 초당 20%씩 발생하는 전환 손실을 차단해야 합니다.
- 네이티브 피드 도달 규모와 고전환 보상형 포맷의 결합. 비보상형 네이티브 피드(노출 비중 65%)로 광범위한 탐색 접점을 확보하고, 보상형 비디오(CTR 4.53%, CVR 2.06%) 및 네이티브 앱월(CVR 9.18%)을 결합해 앱 설치와 리드 확보 효율을 극대화하십시오.
- 로컬 오픈마켓 스토어프론트와 크리에이터 라이브 커머스 연동. 토종 오픈마켓 트래픽에 마이크로 인플루언서 시딩과 라이브 커머스를 결합하고, 최신 캠페인 전략은 마케팅 및 크리에이터 이코노미 허브에서 지속적으로 벤치마킹할 수 있습니다.
본 웹 에디션은 Adsota 연간 보고서의 핵심 검증 지표와 전략적 시사점을 종합한 자료입니다. 페이지 내 다운로드 양식을 작성하면 세그먼트별 전체 차트와 베트남 디지털 마케팅 및 모바일 앱 생태계 고해상도 맵이 수록된 Adsota의 51페이지 원본 PDF를 받아보실 수 있습니다.
출처
- Báo cáo thị trường quảng cáo số tại Việt Nam 2019 (Vietnam Digital Advertising Report 2019), Công ty Cổ phần Adsota (Appota Group), 2020-02-20, 접속일 2026-10-31
- Digital 2019 & Digital 2020: Vietnam, We Are Social & Hootsuite (DataReportal), 2020-02-18, 접속일 2026-10-31
- Mobile & Tablet Vendor and Operating System Market Share Viet Nam (2017–2019), StatCounter Global Stats & GfK, 2019-12-31, 접속일 2026-10-31
- Global Mobile Market Report 2019 — Top Countries/Markets by Smartphone Users, Newzoo, 2019-09-19, 접속일 2026-10-31
- Leading Countries in App Downloads Q2 2019 & Vietnam App Store Rankings 2019, AppTweak, Applyzer & App Annie (data.ai), 2019-12-15, 접속일 2026-10-31
- Global Digital Ad Spending 2019 & Vietnam Media/Mobile Ad Spending Forecast (2018–2022), eMarketer (Insider Intelligence), 2019-03-28, 접속일 2026-10-31
- Digital Advertising Spending in Vietnam by Industry 2019, Statista, 2019-11-01, 접속일 2026-10-31
- Bản đồ Thương mại điện tử Việt Nam (Map of E-commerce in Vietnam Q3/2017 – Q3/2019), iPrice Group, 2019-10-25, 접속일 2026-10-31
- Vietnam Social Media Usage, Online Video Marketing & Digital Advertising Surveys (2017–2019), Q&Me (Asia Plus Inc.), 2019-11-15, 접속일 2026-10-31
- Vietnam Video Metrix 2019, The Connected Consumer 2019 & Daily Social Media Time (2012–2019), Comscore, Decision Lab & GlobalWebIndex, 2019-10-30, 접속일 2026-10-31
- Asia Mobile Ad Inventory, SEA Mobile Ad Format Benchmarks & SEA Mobile Consumer Journey, Vpon Big Data Group, Mobvista & Google / Kantar, 2018-12-01, 접속일 2026-10-31