보고서Corporate & Digital Economy
2020년 상반기 베트남 모바일 및 스마트폰 시장과 앱 보고서
Appota의 2020년 상반기 베트남 모바일 및 스마트폰 시장 보고서는 팬데믹 거리두기가 단말기, 게임, 광고, 디지털 커머스 전환을 어떻게 가속했는지 분석합니다. 베트남은 스마트폰 이용자 약 5,000만 명(인구의 45%), 모바일 게이머 4,000만 명, 예상 모바일 광고비 2억 1,100만 달러, 상반기 전자결제액 4,900조 동(전년 동기 대비 +178%)을 기록했습니다.
Appota가 분석한 2020년 상반기 베트남 스마트폰 이용자 5,000만 명, 모바일 게이머 4,000만 명, 모바일 광고비 2억 1,100만 달러 및 전자결제 4,900조 동 급증 보고서입니다.
핵심 내용
- 45% (약 5,000만 명)2020년 베트남 인구의 스마트폰 이용 비율(세계 15위, 일평균 4시간 사용)로, 인터넷 보급률 70%와 모바일 기기 접속 비율 97%가 이를 뒷받침합니다(Newzoo, We Are Social, Q&Me).
- 500만 동 미만 69%베트남 공식 소매 채널에서 판매된 스마트폰 중 500만 동 미만 가격대 비중(300만 동 미만 21%, 300만~500만 동 48%)으로, 2020년 6월 안드로이드 점유율 60.8%의 기반입니다(Appota, StatCounter).
- 33.12 Mbps (아세안 2위)베트남의 평균 모바일 인터넷 속도로 비교 대상 아세안 9개국 중 싱가포르(56.95 Mbps)에 이어 2위를 기록했으며, 유선 브로드밴드는 54.67 Mbps로 4위에 올랐습니다(Appota 취합).
- 4,000만 모바일 게이머2020년 베트남 모바일 게임 이용자 추산 규모(전체 게이머의 80%, 세션당 평균 51분, 남성 51%·여성 49%)이며, 2020년 1분기 게임 다운로드는 전년 대비 40% 급증했습니다(Decision Lab, App Annie, Gamota).
- 2억 1,100만 달러2020년 베트남 예상 모바일 광고비 규모로 전체 디지털 광고비(3억 1,122만 달러)의 약 67.8%를 차지하며 동남아 6위를 기록했고, 베트남 앱의 61%가 광고로 수익을 냅니다(eMarketer, IAB, MMA, Adsota, 42matters).
- 0.06달러 및 0.15달러2020년 3월 베트남 모바일 게임 평균 설치당 비용(CPI)은 Google Play 0.06달러, iOS 0.15달러였으며, 앱당 평균 다운로드는 256,290회로 글로벌 평균보다 65% 높았습니다(Appota 취합).
- 4,900조 동 전자결제2020년 상반기 베트남 전체 전자결제 거래 금액(거래 건수 +76%, 거래 금액 전년 동기 대비 +178%)이며, 스마트폰 결제 건수는 4억 7,200만 건으로 177% 급증했습니다(베트남 중앙은행).
베트남 모바일 및 스마트폰 시장은 왜 2020년 상반기 디지털 회복탄력성의 버팀목이 되었는가?
2020년 상반기는 코로나19 사회적 거리두기로 일상 상거래가 모바일 화면으로 이동하면서 베트남 모바일 및 스마트폰 시장의 구조적 전환점이 되었습니다. 재무부 산하 통계청(당시 통계총국) 발표에 따르면 베트남은 2019년 7.02% 성장에 이어 2020년 상반기에도 1.81%의 플러스 GDP 성장률을 기록했습니다. 6개월 평균 소비자물가지수(CPI)는 전년 동기 대비 4.19% 상승했고 6월 물가는 3.17% 올랐습니다.
2020년 4월 PwC가 취합한 국제기구 전망은 베트남의 역내 경제 회복력을 부각했습니다. 아시아개발은행(ADB, 4.8%), 피치(Fitch, 3.3%), 국제통화기금(IMF, 2.7%) 모두 베트남의 연간 플러스 성장을 점친 반면 태국(-6.7%), 미국(-5.9%), 일본(-5.2%)은 역성장을 예고했습니다.
인구 9,733만 명(세계 15위, 도시화율 37.7%, 중위연령 32.5세 — Worldometer·World Population Review 기준)의 젊은 인구 구조가 내수 디지털 수요를 뒷받침했습니다. 1인당 GDP는 2,518달러(Indochina Research)이며 전체 인구의 80%가 1665세에 속하고, 밀레니얼 세대(2539세, 25%)와 Z세대(16세 이상, 12%)가 스마트폰 보급을 주도했습니다.
고속 모바일 연결 인프라와 이동통신 3사 집중 구조
Newzoo, We Are Social, Q&Me 지표에 따르면 베트남 인구의 70%가 휴대전화를 사용합니다(약 1억 5,000만 회선). 스마트폰 보급률은 45%(약 5,000만 명, 세계 15위)에 도달했으며 스마트폰 이용자의 53%가 3G·4G 데이터 요금제에 가입했습니다.
베트남은 인터넷 이용자(인구의 70%) 중 97%가 모바일 기기로 접속하는 모바일 퍼스트 경제입니다(남성 52%·여성 48%, 도시 30%·농촌 70%). 일평균 스마트폰 사용 시간은 4시간이며 소셜 미디어(94%), 메신저(93%), 동영상 시청(85%), 게임(58%), 쇼핑(55%) 순으로 활용됩니다.
비교 대상 아세안 9개국 중 베트남은 전체 인터넷 속도 4위, 모바일 브로드밴드 속도 2위를 차지했습니다. 모바일 평균 속도는 33.12 Mbps로 싱가포르(56.95 Mbps) 다음이자 태국(33.04 Mbps)보다 빨랐고, 유선 브로드밴드는 54.67 Mbps(4위)였습니다. 과학기술부의 2019 베트남 ICT 백서 기준 3G·4G 가입자 점유율은 Viettel(50.16%), VNPT(22.93%), MobiFone(19.85%), Vietnamobile(6.61%), Indochina Telecom(0.45%) 순이었습니다.
공식 소매 판매량과 활성 사용 기기 사이의 스마트폰 점유율 역설
베트남에 진출하는 프로덕트 팀이 iOS 웹 트래픽 비중만 보고 단말기 구매력을 판단하면 오판하기 쉽습니다. Appota 가격대 통계와 GfK 소매 지표, StatCounter 활성 기기 지표를 대조하면 정품 신제품 판매량과 실제 운용 기기 간의 큰 격차가 드러납니다.
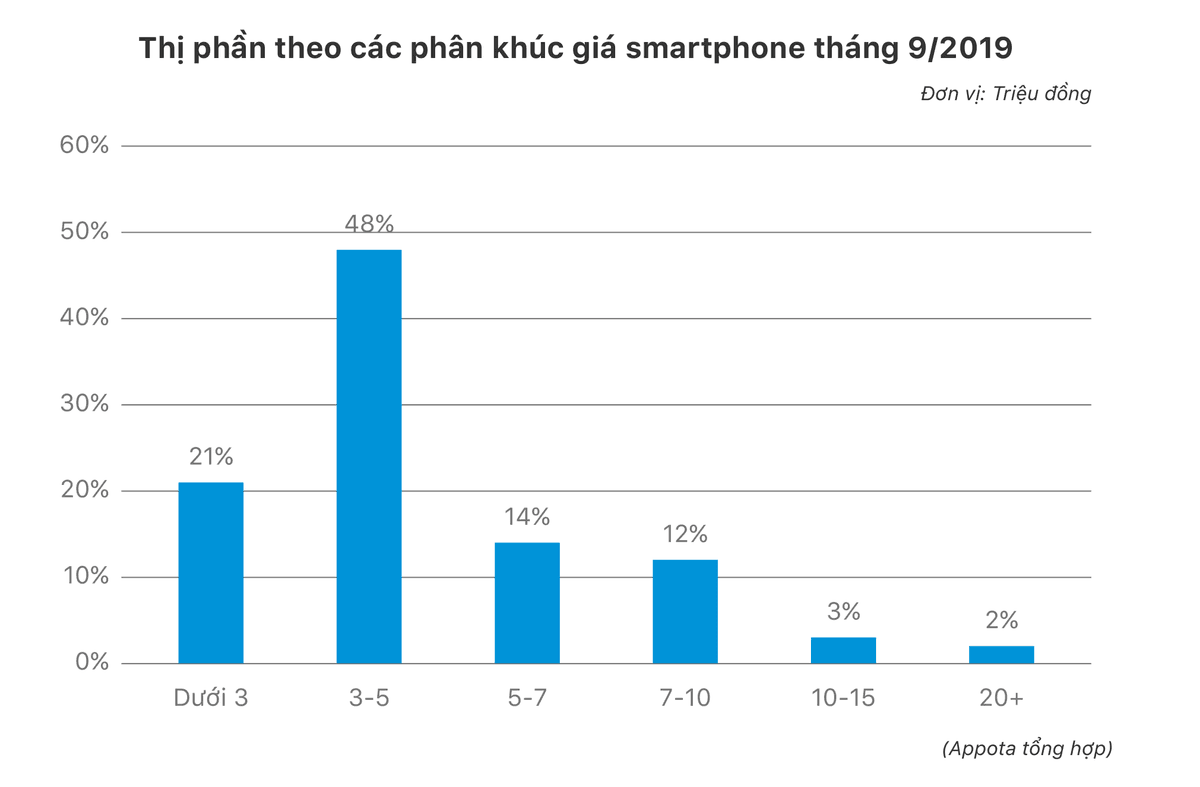
2019년 9월 Appota 집계 결과 공식 채널에서 판매된 스마트폰의 69%가 500만 동 미만이었고, 1,000만 동 이상 프리미엄 단말기는 정품 판매량의 5%에 불과했습니다.
| 베트남 스마트폰 측정 지표 | 상위 브랜드 및 가격 구간 | 기록 점유율 | 출처 및 시점 |
|---|---|---|---|
| 공식 소매 가격대 | 300만 미만 / 300 |
21% / 48% / 14% / 12% / 5% | Appota (2019.09) |
| 모바일 OS 점유율 (웹 트래픽) | Android / iOS / Windows Phone | 60.8% / 38.4% / 0.8% | StatCounter (2020.06) |
| 공식 신규 단말기 판매량 | Samsung / Oppo / Vinsmart / Vivo / Xiaomi / Apple | 31.1% / 22.4% / 16.7% / 7.7% / 5.5% / 5.2% | GfK (2020 1분기) |
| 활성 설치 단말기 점유율 | iPhone / Samsung / Oppo / Xiaomi / Huawei | 38.55% / 27.64% / 10.47% / 9.47% / 2.77% | StatCounter (2020.06) |
GfK의 2020년 1분기 정품 소매 판매에서는 Samsung(31.1%), Oppo(22.4%), 토종 브랜드 Vinsmart(16.7%)가 시장을 주도했고 Apple은 5.2%에 그쳤습니다. 반면 StatCounter의 2020년 6월 활성 기기 점유율에서는 긴 교체 주기와 중고·병행수입 물량에 힘입어 iPhone이 38.55%(iOS 38.4%, 안드로이드 60.8%)로 1위를 기록했습니다.
거리두기가 촉발한 화상회의, 방역 앱, TikTok 다운로드 급증
App Annie에 따르면 2020년 상반기 글로벌 앱·게임 다운로드는 2019년 하반기 대비 10% 늘었으며, 2020년 4월 월간 설치 수는 120억 건(앱 71억, 게임 49억)으로 2019년 월평균 대비 25% 급증했습니다.
베트남 내 인기 앱 점유율은 Facebook(31%), YouTube(13%), Messenger(11%), Zalo(10%) 순이었습니다. 2020년 1~4월에는 Zoom과 건강신고 앱 NCOVI가 다운로드 선두에 올랐다가 보안 우려 이후 기업들이 Microsoft Teams와 Google Meet로 이동했습니다. 같은 기간 TikTok은 글로벌 누적 20억 설치를 돌파했고 #ONhaVanVui 캠페인과 Ghen Cô Vy 챌린지 열풍으로 4월 베트남 다운로드 3위를 차지했습니다.
2020년 1분기 다운로드가 40% 급증하는 동안 신작 출시가 줄며 게임 시장은 어떻게 양극화되었는가?
Decision Lab은 2020년 베트남 모바일 게이머를 전체 게이머의 80%인 4,000만 명으로 추산했으며 세션당 평균 플레이 시간은 51분이었습니다. 성비는 남성 51%·여성 49%로 균형을 이루었고 연령대는 1624세(39%)와 2534세(33%)가 주축을 형성했습니다(3544세 14%, 4554세 9%, 55세 이상 6%).
We Are Social(2020) 조사에서도 16~64세 인터넷 이용자의 85%가 스마트폰으로 게임을 즐겨 PC·노트북(50%), 태블릿(26%), 콘솔(9.1%)을 압도했습니다. Applyzer의 2020년 7월 데이터에서는 게임 카테고리가 Google Play 상위 다운로드의 81.2%를 차지해 App Store(45.7%)의 두 배 가까이에 달했습니다.
대형 퍼블리셔와 장수 이스포츠 타이틀이 거리두기 트래픽을 흡수
2020년 1분기 베트남 모바일 게임 다운로드는 전년 동기 대비 40%, 플레이어 수는 30% 증가했습니다(App Annie, Gamota, 2game.vn). 그러나 해외 개발 파이프라인 지연으로 분기별 국내 신작 출시 수는 2019년 4분기 63종에서 2020년 1분기 58종, 2분기 54종으로 감소했습니다(2game.vn).
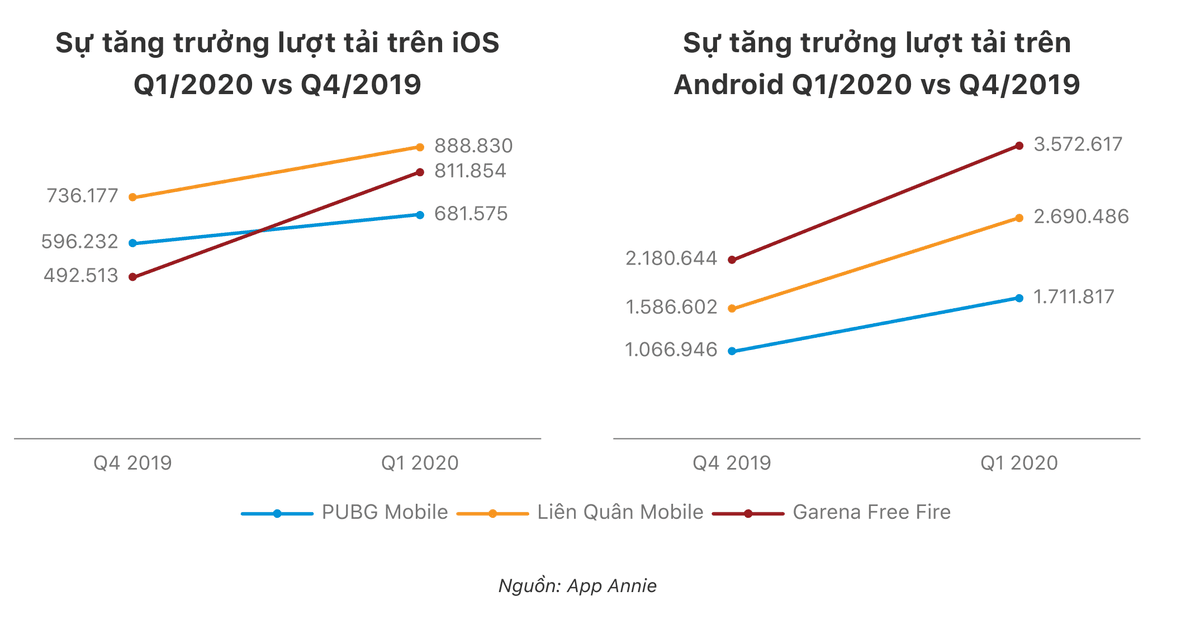
중소 퍼블리셔가 단기 신작 수급난을 겪는 동안 대형 퍼블리셔의 무료 이스포츠 흥행작들이 실내 체류 수요를 흡수했습니다. Reputa와 App Annie 집계에 따르면 상위 3개 타이틀 모두 2020년 1분기 설치량이 급증했습니다.
| 주력 이스포츠 타이틀 | iOS 2019 4분기 | iOS 2020 1분기 | 안드로이드 2019 4분기 | 안드로이드 2020 1분기 | 안드로이드 Q1/Q4 비율 |
|---|---|---|---|---|---|
| Garena Free Fire | 492,513 | 811,854 (+64.8%) | 2,180,644 | 3,572,617 (+63.8%) | 163.8% |
| 펜타스톰 (Liên Quân Mobile) | 736,177 | 888,830 (+20.7%) | 1,586,602 | 2,690,486 (+69.6%) | 169.6% |
| PUBG Mobile | 596,232 | 681,575 (+14.3%) | 1,066,946 | 1,711,817 (+60.4%) | 160.4% |
안드로이드에서 세 타이틀의 2020년 1분기 다운로드 규모는 2019년 4분기 대비 평균 약 165%(순증가율 +60.4%~+69.6%)에 달했습니다. 2020년 7월 SimilarWeb 및 AppTweak 순위 역시 Coin Master, PUBG Mobile VN, 로드 모바일(Lords Mobile, Gamota 공동 퍼블리싱), Free Fire, Liên Quân Mobile, 라이즈 오브 킹덤즈, MU 대천사 H5 등 장기 흥행작이 장악했습니다.
Facebook Gaming에서 활성 플레이어 규모를 넘어선 게임 스트리밍 시청층
Adsota 조사에 따르면 베트남 이스포츠·게임 스트리밍 시청자의 52%는 자신이 직접 플레이하지 않는 게임 방송도 시청합니다. 즉 스트리밍 오디언스는 실제 플레이어 집단보다 훨씬 넓은 외연을 형성하고 있습니다.
거리두기 기간 베트남 Facebook Gaming은 총 조회수 +81.37%, 도달 +79.6%, 참여 +50% 성장을 기록했으며(Adsota), OTA Network 소속 스트리머 Nam Blue는 최고 동시 시청자 수(CCV) 13만 7,000명이라는 기록을 세웠습니다.
초저가 CPI와 보상형 동영상은 2억 1,100만 달러 규모의 모바일 광고 시장을 어떻게 재편했는가?
eMarketer와 IAB는 2020년 베트남 디지털 광고비를 3억 1,122만 달러로 추산했으며, 이 중 모바일 광고가 약 67.8%인 2억 1,100만 달러를 차지했습니다. MMA Global과 Adsota 전망에 따르면 모바일 광고비는 2019년 1억 9,000만 달러에서 2021년 2억 2,700만 달러, 2022년 2억 3,600만 달러로 성장합니다.
동남아시아 내 2020년 베트남 규모는 싱가포르(4억 달러), 인도네시아(3억 6,700만), 태국(3억 4,300만), 필리핀(2억 8,900만), 말레이시아(2억 4,800만 달러)에 이은 6위입니다. 42matters 기준 베트남 앱의 61%가 광고로 수익화하며(글로벌 평균 39%), 인앱 결제(17%, 글로벌 4%)와 유료 다운로드(10%, 글로벌 3%)가 뒤를 잇습니다.
게임 CPI 하락과 퍼포먼스 광고·뉴스 포털로의 예산 이동
MMA의 2020년 설문에서 기업의 47%가 코로나19 기간 디지털 미디어 예산을 증액했고 31%는 프로모션 확대, 28%는 온라인 판매 강화, 25%는 물류 개편에 나섰습니다. 입찰 경쟁 완화로 2020년 1분기 Facebook 평균 CPM이 2019년 4분기 대비 57% 하락하면서(Statista) 브랜드들은 직접 전환형 광고에 집중했습니다.
감염병 뉴스 수요로 2020년 1분기 베트남 종합 뉴스 사이트 방문은 28%~44%, 경제·금융 포털 방문은 39% 증가했으며 이는 글로벌 뉴스 사이트 광고 예산 52% 증가 추세(Influencer Marketing Hub)와 일치합니다. 같은 시기 베트남의 앱당 평균 다운로드는 256,290회로 글로벌 평균(154,794회)을 65% 웃돌았고, 모바일 게임 CPI는 2019년 1월 대비 2020년 3월 Google Play 기준 0.09달러→0.06달러, iOS 기준 0.29달러→0.15달러로 낮아졌습니다.
안드로이드 보상형 동영상 eCPM 반등과 소형 해상도 최적화
Appodeal의 2020년 1~5월 Google 애드 네트워크 지수는 3월 광고 침체 이후 OS별 상이한 회복 곡선을 보여줍니다.
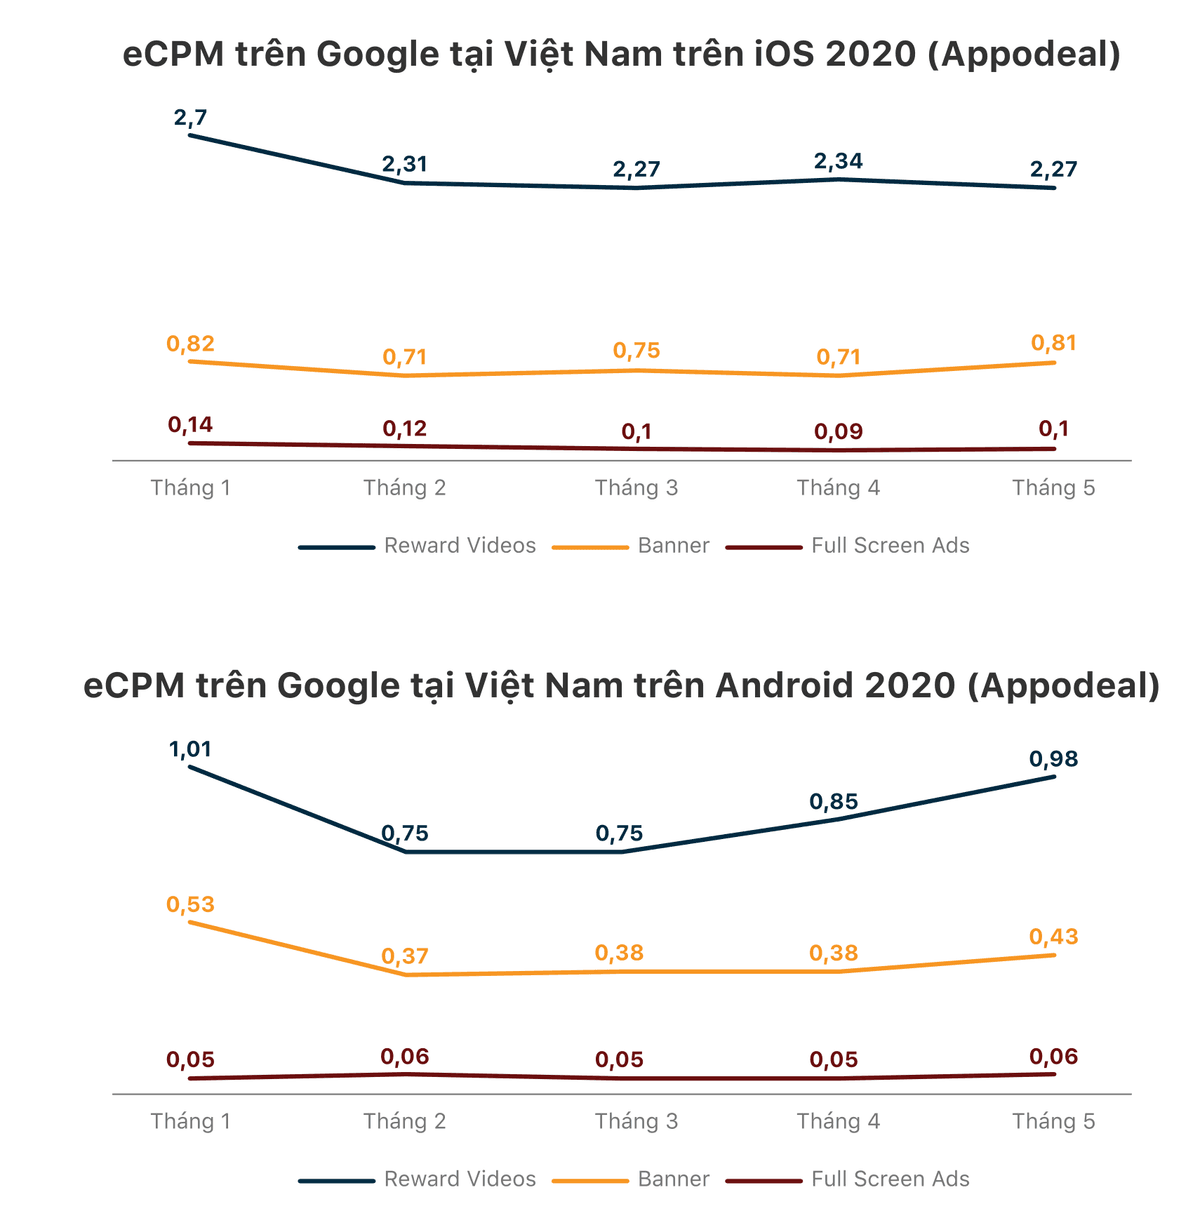
베트남 3대 광고 포맷의 월별 eCPM 추이는 다음과 같습니다.
| 플랫폼 및 포맷 | 2020년 1월 | 2020년 2월 | 2020년 3월 | 2020년 4월 | 2020년 5월 |
|---|---|---|---|---|---|
| iOS — 보상형 비디오 | 2.70달러 | 2.31달러 | 2.27달러 | 2.34달러 | 2.27달러 |
| iOS — 배너 | 0.82달러 | 0.71달러 | 0.75달러 | 0.71달러 | 0.81달러 |
| iOS — 전면 광고 | 0.14달러 | 0.12달러 | 0.10달러 | 0.09달러 | 0.10달러 |
| Android — 보상형 비디오 | 1.01달러 | 0.75달러 | 0.75달러 | 0.85달러 | 0.98달러 |
| Android — 배너 | 0.53달러 | 0.37달러 | 0.38달러 | 0.38달러 | 0.43달러 |
| Android — 전면 광고 | 0.05달러 | 0.06달러 | 0.05달러 | 0.05달러 | 0.06달러 |
iOS 보상형 비디오 eCPM이 1월 2.70달러에서 5월 2.27달러로 조정된 반면, 안드로이드 보상형 비디오는 게임 이용 증가에 힘입어 2~3월 0.75달러 저점에서 5월 0.98달러로 반등했습니다. 소재 제작 시에는 360x640(37.78%), 414x736(17.30%), 375x667(11.29%), 412x846(9.92%) 등 4개 소형 해상도가 베트남 스마트폰의 76.29%를 차지한다는 StatCounter 지표를 반영해야 합니다.
2020년 상반기 디지털 결제 거래액이 178% 급증한 배경은 무엇인가?
2020년 이전 Decision Lab의 15세 이상 조사에서는 은행 계좌 보유율 30%, 직불카드 이용 26%, 신용카드 보유 4.2%, 온라인 결제 경험 21%에 머물렀습니다. 그러나 비대면 주문 확산과 은행 간 이체 수수료 인하가 맞물리며 현금 없는 결제가 급물살을 탔습니다.
베트남 중앙은행 발표에 따르면 2020년 상반기 전자결제 건수는 전년 동기 대비 76%, 거래 금액은 178% 급증해 4,900조 동에 달했습니다. 스마트폰 결제는 4억 7,200만 건(+177%)을 기록했고 4월 일평균 인터넷뱅킹 거래는 1,500만 건에서 3,000만 건으로 두 배 뛰었으며, 상반기 NAPAS 결제망 처리량도 건수 138%, 금액 140% 증가했습니다.
비접촉식 카드 확산과 보조금 종료 이후에도 유지되는 전자지갑 충성도
Visa는 2020년 베트남 내 비접촉식(컨택리스) 결제 금액이 전년 대비 600%, 결제 건수는 500%, 활성 비접촉식 카드 수는 300% 급증했다고 발표했습니다. 주요 결제 플랫폼의 2020년 1분기 대비 2분기 거래량은 MoMo +50%, ZaloPay +36%, NganLuong.vn +30% 성장을 기록했습니다.
특히 IDC Financial Insights 설문 결과 세 주요 전자지갑 이용자 집단의 84%~95%가 프로모션 혜택이 끝나더라도 계속 지갑을 사용하겠다고 응답해 보조금 중단 시 이탈할 것이라는 시장의 우려를 불식시켰습니다.
모바일 이커머스와 라이브 커머스는 베트남 소비자 행동을 어떻게 바꾸었는가?
산업무역부의 2020 베트남 전자상거래 백서에 따르면 온라인 쇼핑 이용자는 2017년 3,360만 명에서 2018년 3,990만 명, 2019년 4,480만 명으로 늘었고 1인당 연간 지출액도 186달러에서 225달러로 증가했습니다. 2017~2019년 사이 이커머스 주문 중 스마트폰 비중은 46%에서 72%로 확대된 반면 PC·노트북은 42%에서 15%로 축소되었습니다(Decision Lab).
4대 오픈마켓 트래픽 분화와 생필품 카테고리 재편
iPrice Insights의 2020년 상반기 트래픽 데이터는 베트남 4대 마켓플레이스 간의 격차 확대를 보여줍니다.
| 마켓플레이스 | 2019 4분기 월 방문 | 2020 1분기 월 방문 | 2020 2분기 월 방문 | 취급 카테고리 폭 |
|---|---|---|---|---|
| Shopee | 3,800만 | 4,300만 | 5,200만 (2019 4분기의 136.8%) | 25개 카테고리 |
| Tiki | 2,400만 | 2,300만 | 2,100만 | 16개 카테고리 |
| Lazada | 약 2,400만~2,700만 | 1,900만 | 1,800만 | 12개 카테고리 |
| Sendo | 2,700만 | 1,700만 | 1,400만 | 18개 카테고리 |
경쟁 플랫폼들이 연말 성수기 이후 주춤한 사이 Shopee는 2020년 2분기 월 방문 5,200만 회로 독주했습니다. Decision Lab의 쇼핑몰 선택 요인 조사가 그 배경을 설명합니다.
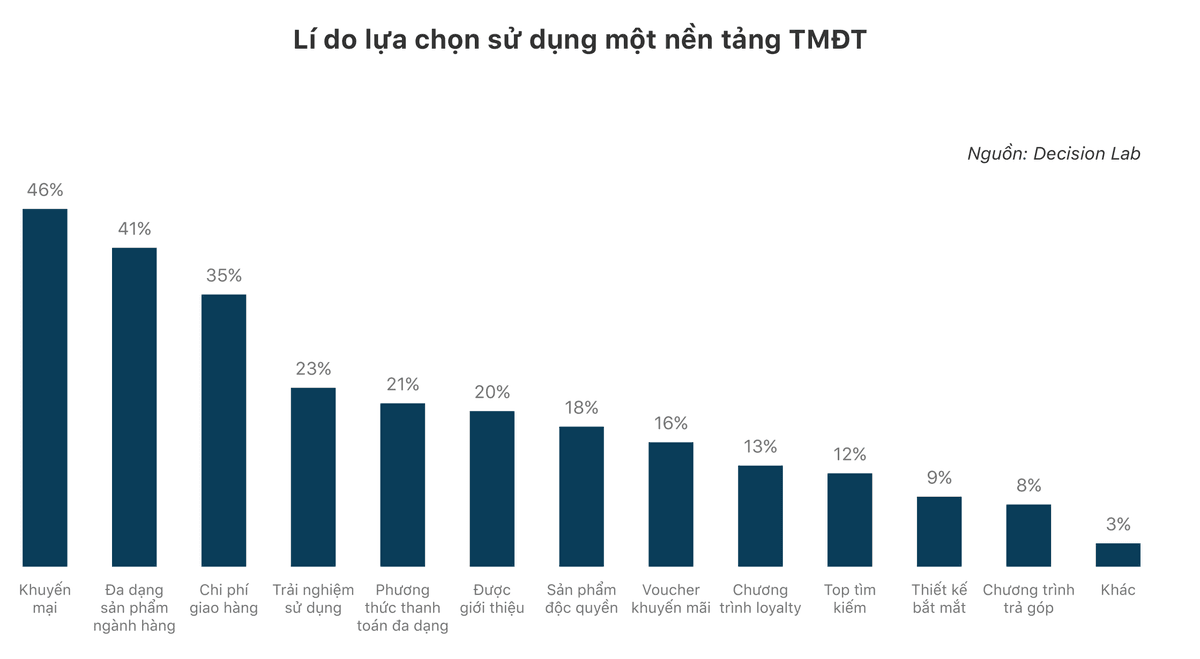
프로모션 혜택(46%)이 1위를 차지했고 상품 다양성(41%), 배송비(35%), 사용자 경험(23%), 결제 수단 다양성(21%)이 뒤를 이었습니다. 25개 카테고리를 아우른 Shopee는 2020년 1분기 식료품 트래픽이 45%, 화장품·헬스케어가 32% 급증하고 패션이 38% 감소하는(Decision Lab) 수요 이동을 흡수했습니다.
BoxMe 집계에서 이커머스 결제액 중 전자지갑은 11%, 계좌이체는 30%를 차지했습니다. 또한 Rakuten Insight 조사에서 소비자의 91%가 긍정적 경험(28.99%)과 편의성(22.24%) 덕분에 팬데믹 이후에도 온라인 쇼핑을 지속하겠다고 답했습니다.
라이브 커머스 경쟁과 일요일 밤 골든타임 전환 피크
2020년 4월 동남아시아에서 Shopee Live는 3,500만 조회수, Lazada Live는 2,700만 조회수를 기록했습니다. 베트남에서 Shopee는 Shopee Tết Show, Siêu hội Shopee Live, Shopee Live Kpop Fest를 진행했고 Lazada는 88시간 연속 Guess It 게임쇼를 송출했으며, Tiki는 Tiki Live를 확대하고 Sendo는 OTA Network와 함께 SenLive에서 Săn sale nửa giá – Streamer tranh bá를 열었습니다.
Shopee Vietnam 운영 데이터에 따르면 동시 시청자 수(CCV) 최고 피크 시간대는 일요일 밤 21시22시였으며, 1834세 주력 시청층과 더불어 34~50세 구매층이 빠르게 유입되었습니다.
2020년 상반기 지표가 제시하는 베트남 모바일 프로덕트·그로스 팀의 4대 실행 원칙
Appota의 2020년 상반기 벤치마크는 베트남 시장의 프로덕트, 마케팅, 결제 리더들에게 네 가지 실행 과제를 제시합니다.
- 500만 동 미만 보급형 안드로이드 기기에 맞춰 클라이언트와 UI를 최적화하십시오. 정품 신규 스마트폰의 69%가 500만 동 미만이고 소형 해상도가 트래픽의 76%를 차지하므로 모바일 게임 소프트런칭 3단계 검증 체크리스트를 통해 안정성, 리텐션, 회수 기간을 먼저 검증해야 합니다.
- 보상형 동영상 수익화와 마이크로 인플루언서·라이브 커머스를 결합하십시오. 폭넓은 스트리밍 시청자를 구매자로 전환하려면 베트남 KOL 대 KOC 선정 의사결정 프레임워크에 따라 크리에이터 등급과 전환 목표를 정렬하십시오.
- 모바일 전자지갑 결제 동선을 단축하고 일일 정산 대사를 자동화하십시오. 스마트폰 결제 177% 성장과 전자지갑 유지율 84%~95%를 뒷받침하려면 안전한 콜백 처리와 일일 자동 대사 체계를 구축하고 핀테크 및 디지털 결제 인사이트 허브에서 최신 지표를 점검하십시오.
- 다년간의 디지털 경제 변화를 최신 산업 벤치마크와 비교 추적하십시오. 2020년 상반기 변곡점 데이터와 최신 리서치는 기업 및 베트남 디지털 경제 인사이트 허브에서 교차 확인하실 수 있습니다.
본 웹 리포트는 Appota의 2020년 상반기 연구에서 검증된 핵심 수치와 데이터 정합성 주석을 요약한 것입니다. 페이지 내 다운로드 양식을 작성하시면 아세안 9개국 브로드밴드 차트, 전체 스토어 순위, Gamota, Adsota, OTA Network, AppotaPay, KDATA를 아우르는 모바일 생태계 지도가 수록된 64페이지 원본 PDF를 받으실 수 있습니다.
출처
- Báo cáo thị trường điện thoại & ứng dụng di động Việt Nam H1-2020 (Vietnam Mobile and Smartphone Application Report H1-2020), Công ty Cổ phần Appota (Đội ngũ nghiên cứu thị trường Appota), 2020-10-26, 접속일 2026-10-31
- Báo cáo tình hình kinh tế – xã hội quý II và 6 tháng đầu năm 2020, Cục Thống kê — Bộ Tài chính, 2020-06-29, 접속일 2026-10-31
- Sách trắng Công nghệ thông tin và Truyền thông Việt Nam 2019, Bộ Khoa học và Công nghệ, 2019-10-01, 접속일 2026-10-31
- Digital 2020: Vietnam, We Are Social & Hootsuite (cùng Newzoo, Q&Me), 2020-02-18, 접속일 2026-10-31
- Mobile Operating System, Vendor & Screen Resolution Market Share Viet Nam (June 2020), StatCounter GlobalStats (cùng GfK), 2020-07-01, 접속일 2026-10-31
- H1 2020 Global & Vietnam Mobile App and Game Download Benchmarks, App Annie / data.ai (cùng AppTweak, Applyzer, SimilarWeb, 2game.vn, Reputa), 2020-07-15, 접속일 2026-10-31
- Vietnam Mobile Gaming, Financial Inclusion & E-Commerce Consumer Surveys 2020, Decision Lab, 2020-06-15, 접속일 2026-10-31
- Southeast Asia Digital & Mobile Advertising Spending Forecast 2019–2022, eMarketer & IAB Southeast Asia and India (cùng MMA Global, Adsota), 2020-05-01, 접속일 2026-10-31
- Mobile App Monetization & Vietnam In-App Advertising eCPM Index H1 2020, Appodeal & 42matters (cùng Statista, Influencer Marketing Hub), 2020-06-30, 접속일 2026-10-31
- Thống kê hoạt động thanh toán không dùng tiền mặt và chuyển mạch NAPAS 6 tháng đầu năm 2020, Ngân hàng Nhà nước Việt Nam & NAPAS (cùng Visa, IDC Financial Insights), 2020-07-20, 접속일 2026-10-31
- Sách trắng Thương mại điện tử Việt Nam năm 2020, Cục Thương mại điện tử và Kinh tế số — Bộ Công Thương, 2020-08-15, 접속일 2026-10-31
- Bản đồ Thương mại điện tử Việt Nam (Map of E-commerce in Vietnam) quý 1 – quý 2/2020, iPrice Insights (cùng BoxMe, Rakuten Insight), 2020-07-28, 접속일 2026-10-31