보고서Corporate & Digital Economy
2018년 상반기 베트남 모바일 앱 시장 보고서
Appota의 2018년 상반기 베트남 모바일 앱 시장 보고서는 스마트폰 보급률 72%, 모바일 인터넷 이용자 4,200만 명, 1인당 연결 기기 1.7대를 기록했습니다. 60페이지에 걸쳐 33개 앱 생애주기, 이커머스 전환 격차, 61억 4,000만 달러 핀테크, 게임 재편 및 CPI 지표를 분석합니다.
2018년 상반기 베트남의 3G/4G 네트워크 인프라, 스마트폰 점유율, 앱 설치 및 삭제 행동, 모바일 이커머스, 핀테크, 모바일 게임, e스포츠 및 광고 CPI 벤치마크를 종합 분석합니다.
핵심 내용
- 72%2017~2018년 기준 베트남 전국 스마트폰 보급률(대도시 84%, 중소도시 71%, 농촌 68%)로 PC(43%)와 태블릿(13%)을 크게 앞섰으며, 1인당 평균 인터넷 연결 기기는 1.7대를 기록했습니다(Google Consumer Barometer 2017).
- +5 / -3베트남 사용자는 스마트폰에 평균 33개의 앱을 설치해 두지만 매일 실행하는 앱은 8개에 불과하며, 매월 5개를 신규 설치하고 3개를 삭제해 아시아태평양 지역 최고 수준의 앱 삭제율을 보였습니다(Google Consumer Barometer 2017, Adsota 2017).
- 82%응답자의 76%가 개인정보 보호를 매우 중요하다고 답했음에도, 베트남 인터넷 사용자의 82%는 브랜드의 무료 경품이나 프로모션 혜택을 받기 위해 개인정보를 제공할 의향이 있다고 밝혔습니다(Kantar TNS 2017).
- 1.4% vs 3.6%모바일 기기가 베트남 이커머스 웹사이트 전체 방문의 72%를 차지하지만, 모바일 구매 전환율은 1.4%(평균 장바구니 23달러)에 그쳐 데스크톱 PC의 전환율 3.6%(장바구니 26달러)와 뚜렷한 격차를 보였습니다(iPrice.vn, Q&Me 2017).
- 88% COD성인 은행 계좌 보유율이 42%에 머물면서 베트남 이커머스 주문의 88%가 착불 현금 결제(COD)로 처리되었고, 전자금융 결제 비중은 12%에 불과했습니다(IDG Vietnam 2017, Q&Me 2017).
- USD 6.14B2017년 말 기준 베트남 전자결제 총거래액은 1,000만 전자지갑 사용자를 기반으로 61억 4,000만 달러에 달했으며, 연평균 22% 성장해 2022년 123억 3,000만 달러에 이를 전망입니다(Statista 2017, CK Finanzpro 2017).
- 21 vs 472018년 1~2분기 베트남에 신규 출시된 모바일 게임은 21종에 그친 반면 서비스 종료 게임은 47종에 달했으며, 2018년 5월 월간 다운로드 수는 1억 2,400만 건, 사용자당 평균 매출(ARPU)은 0.049달러로 상승했습니다(Statista 2017, Adsota 2018).
- USD 0.15–0.38베트남의 평균 앱 설치당 비용(CPI)은 Android 0.15달러, iOS 0.38달러로 싱가포르(1.37달러 및 1.67달러)보다 크게 낮았으며, 2017년 모바일 광고 총지출은 7,800만 달러를 기록했습니다(eMarketer, IAB Singapore 2017, Adsota 2018, Chartboost 2018).
인구 구조의 역동성과 3G/4G 인프라가 이끄는 베트남 모바일 앱 시장
2018년 상반기에 접어들며 베트남 모바일 앱 시장은 젊은 노동 인구와 높은 소비자 낙관론에 힘입어 빠른 성장을 이어갔습니다. Appota 보고서가 인용한 2018년 6월 기준 인구 통계에 따르면 베트남 인구는 9,600만 명에 달했으며, 이 중 70% 이상이 생산가능인구, 40%가 25세 미만, 24%가 밀레니얼 세대였습니다. 2018년 1분기 The Conference Board 조사에서 베트남 소비자신뢰지수는 124포인트를 기록하며 세계 5위에 올랐습니다.
모바일 브로드밴드 통신망의 급속한 확산은 대도시와 지방 간의 디지털 접근성 격차를 크게 좁혔습니다. Euromonitor International(2018), Statista(2018), Appota(2017) 집계 결과 베트남 인터넷 사용자는 5,400만 명(전체 인구의 57% 이상, 전년 대비 3.42% 증가)이며, 모바일 인터넷 사용자는 4,200만 명(인구의 45%)을 기록했습니다. 모바일 인터넷 이용자의 약 70%가 3G 또는 4G 데이터 요금제에 가입했고 평균 접속 속도는 14.6 Mbps에 달해, 베트남의 4G 속도는 싱가포르에 이어 동남아시아 2위를 차지했습니다.
| 연도 | 인터넷 사용자 수(백만 명) | 모바일 인터넷 사용자 수(백만 명) | 전체 인터넷 중 모바일 비중(%) |
|---|---|---|---|
| 2016 | 52.07 | 42.15 | 80.95% |
| 2017 | 53.86 | 42.18 | 78.31% |
| 2018 (전망) | 55.19 | 45.79 | 82.97% |
| 2019 (전망) | 56.37 | 48.79 | 86.55% |
| 2020 (전망) | 57.49 | 51.38 | 89.37% |
| 2021 (전망) | 58.53 | 53.61 | 91.59% |
| 2022 (전망) | 59.48 | 55.45 | 93.22% |
폭넓은 네트워크 커버리지에도 불구하고 사용자 세그먼트별 데이터 활용 성숙도는 양극화 양상을 보였습니다. GSMA Intelligence(2017)와 AppsFlyer(2017)가 아태지역(APAC) 8개 시장을 대상으로 실시한 행동 세분화 분석에 따르면, 베트남 이동통신 가입자의 50% 이상은 여전히 음성 통화와 문자메시지(SMS) 위주로 단말기를 쓰는 '통화 중심형(Talkers)'에 속했습니다. 반면 약 25%는 모바일 기반 온라인 서비스를 적극 활용하는 고강도 디지털 이용층('열성 이용자 Aficionados' 및 '실용주의자 Pragmatists')으로 분류되어 인도보다 중·고강도 모바일 이용자 비중이 높았습니다.
대도시부터 농촌까지 확산된 인터넷 연결 기기 보유율
합리적인 가격대의 중급형 스마트폰 보급으로 베트남의 1인당 인터넷 연결 기기 수는 5년 만에 두 배 이상 늘어났습니다. Google Consumer Barometer(2017) 기준 1인당 연결 기기 수는 2013년 0.8대에서 2014년 1.0대, 2015년 1.4대, 2016년 1.6대를 거쳐 2017년 1.7대로 꾸준히 상승했습니다. 전국 스마트폰 보급률 역시 2013년 20%에서 2014년 36%, 2015년 55%로 급등한 뒤 2016~2017년 72% 수준에 안착하며 개인용 컴퓨터(2017년 43%)와 태블릿(13%)을 크게 앞질렀습니다.
2017년 지역별 스마트폰 보유율을 살펴보면 하노이와 호찌민시 등 핵심 대도시가 84.0%에 달했습니다(2012년 30%에서 연평균 6.5%씩 성장). 2선 도시는 71.0%, 농촌 지역은 68.0%의 보급률을 기록했습니다. 도농 간 하드웨어 격차가 좁혀지면서 기업 및 디지털 경제 분야 전반의 디지털 프로덕트 팀들은 지방 거점까지 폭넓은 잠재 고객층을 확보할 수 있게 되었습니다.
모바일 OS 점유율, 2018년 1분기 스마트폰 판매량 및 앱 마켓 수익 구조
베트남의 단말기 분포는 모바일 퍼블리셔의 제품 엔지니어링과 UI 최적화 방향을 직접적으로 결정짓습니다. StatCounter(2017), Counterpoint Technology Market Research(2017), BrandsVietnam(2018) 데이터에 따르면 2017년 말 기준 베트남 모바일 OS 점유율은 Android가 57%로 선두를 지켰고, iOS가 37%, 기타 플랫폼이 6%를 차지했습니다. 2018년 1분기 전국에서 신규 판매된 스마트폰 중 Android 탑재 비중은 63%에 달했습니다.
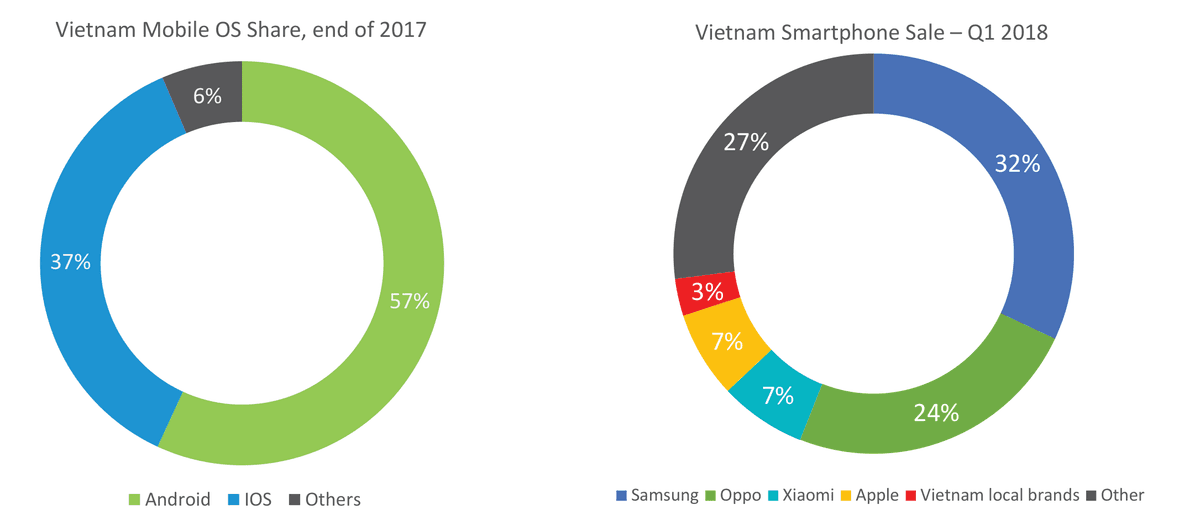
2018년 1분기 스마트폰 판매량에서는 삼성이 점유율 32%로 1위를 차지했고 Oppo가 24%로 뒤를 이었습니다. 보고서가 인용한 IDC Indochina 집계에 따르면 Xiaomi는 중급형 모델 Redmi 5 Plus의 인기에 힘입어 점유율 7%로 약진하며 Apple(7%)과 동률을 이루었고, 베트남 토종 브랜드는 3%, 기타 제조사는 27%를 기록했습니다. 베트남 소비자의 스마트폰 평균 구매 가격은 233달러로 중급형 단말기 선호도가 뚜렷했습니다.
Android 기기 해상도의 경우 StatCounter와 Counterpoint의 2017년 통계에서 720x1280이 20.65%로 가장 높은 비중을 보였으며, 이어 1080x1920(13.10%), 480x800(10.15%), 540x960(8.08%), 720x1184(7.71%), 480x854(5.68%) 순이었습니다. 1080x1776(4.07%) 및 1440x2560(3.30%) 같은 고해상도 화면 비중은 아직 낮아, 개발사는 표준 HD와 Full HD 화면에 맞춰 앱 용량과 렌더링 성능을 최적화해야 합니다.
App Store와 Google Play의 퍼블리셔 규모 및 최고 매출 카테고리 비교
Applyzer(2017)의 스토어 인텔리전스는 양대 앱 마켓의 구조적 차이를 명확히 보여줍니다. 베트남 Google Play에서 활동 중인 퍼블리셔는 820곳으로 Apple App Store(279곳)의 약 3배에 달했습니다. 최고 매출(Top Grossing) 비중에서는 Google Play의 경우 게임이 86.80%로 절대적이었으며 교육(1.80%), 소셜(1.70%), 도구(1.70%), 생산성(1.70%)이 뒤를 이었습니다. 반면 Apple App Store에서는 게임(33.4%) 외에도 엔터테인먼트(10.9%), 사진(7.6%), 쇼핑(6.6%), 유틸리티(5.5%), 소셜 네트워킹(4.6%), 음악(4.5%), 금융(3.0%) 등 다양한 카테고리로 소비자 지출이 고르게 분산되었습니다.
| 앱 스토어 카테고리 | Apple App Store 최고 매출 비중(%) | Google Play 최고 매출 비중(%) |
|---|---|---|
| 게임 (Games) | 33.4% | 86.80% |
| 엔터테인먼트 (Entertainment) | 10.9% | 1.30% |
| 사진 및 뷰티 (Photography / Beauty) | 7.6% | 0.80% |
| 쇼핑 (Shopping) | 6.6% | — |
| 유틸리티 및 도구 (Utilities / Tools) | 5.5% | 1.70% |
| 소셜 네트워킹 (Social / Networking) | 4.6% | 1.70% |
| 음악 및 오디오 (Music & Audio) | 4.5% | 0.90% |
| 교육 (Education) | 2.7% | 1.80% |
| 생산성 (Productivity) | 2.0% | 1.70% |
스마트폰 이용 습관: 멀티스크린 일상, 프라이버시 역설과 높은 앱 삭제율
스마트폰은 베트남 소비자가 아침에 눈을 뜰 때부터 잠자리에 들 때까지 가장 먼저 찾는 핵심 스크린입니다. Google Consumer Barometer(2017) 조사에서 베트남 인터넷 이용자의 68%는 PC나 태블릿보다 스마트폰으로 더 자주 접속한다고 답했으며, 16%는 두 기기를 비슷하게 사용했고 컴퓨터나 태블릿을 더 선호하는 비율은 9%에 그쳤습니다. 동시에 멀티스크린 이용도 빠르게 확산되어 단일 화면 이용자는 2015년 40% 정점에서 2017년 35%로 감소한 반면, 2개 화면 이용자는 2013년 15%에서 2017년 32%로 두 배 이상 늘었고 3개 화면 이용자도 2%에서 9%로 증가했습니다.
Google Consumer Barometer(2017)와 DI-Marketing(2017) 설문에 따르면 베트남 사용자는 하루 2시간 이상 스마트폰을 이용합니다. 기상 후 5분 이내에 스마트폰을 확인하는 비율은 46%(기상 직후 25%, 5분 이내 21%, 15분 이내 추가 29%)에 달했습니다. 특히 아침 시간대에는 여성이 남성보다 빠르게 휴대폰을 확인해, 여성의 50%(직후 30%, 5분 이내 20%)가 기상 5분 내에 스마트폰을 사용한 반면 남성은 43%(직후 21%, 5분 이내 22%)를 기록했습니다.
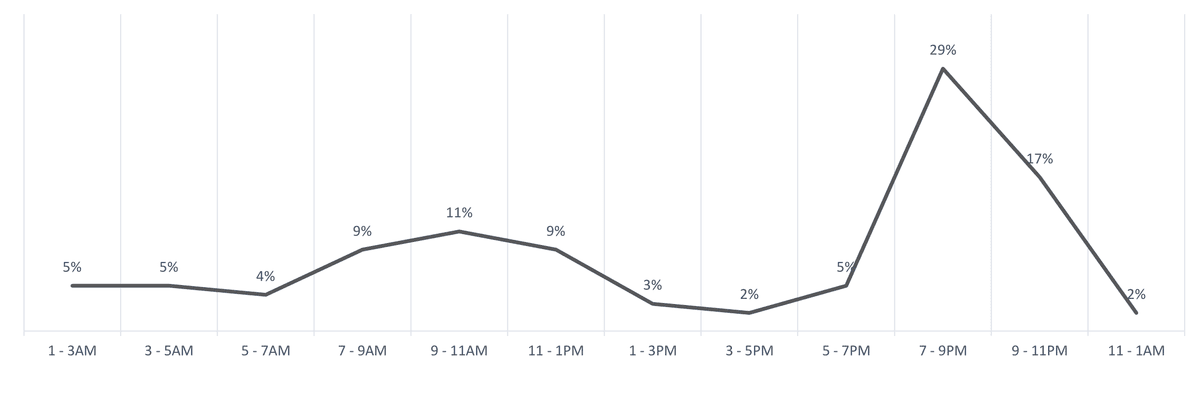
하루 24시간 주기로 보면 스마트폰 트래픽은 식사 휴식 시간 및 저녁 가족 시간대와 맞물린 쌍봉 곡선을 그립니다. 낮 시간대 이용률은 오전 911시(11%, 전후 시간대인 79시와 1113시는 각각 9%)에 소폭 정점을 찍은 뒤 오후에는 23%대로 낮아집니다. 이후 저녁 79시(29%)에 하루 중 최고치를 기록하고 밤 911시(17%)까지 높은 활성도를 유지합니다. 일일 주요 활동은 소셜 네트워킹(89%)이 선두였으며 VoIP/OTT 통화 및 메시지(75%), 사진 촬영(75%), 웹 브라우징(73%), 음악 감상 및 동영상 시청(69%), 이메일 확인(64%), 게임(61%), 쇼핑(50%), 전자금융(39%) 순으로 집계되었습니다.
개인정보 보호의 역설과 아태지역 최고 수준의 앱 이탈률
Google Consumer Barometer(2017)와 Kantar TNS(2017) 조사 결과는 디지털 프라이버시를 둘러싼 흥미로운 행동 역설을 드러냅니다. 응답자의 85%는 정보가 필요할 때마다 인터넷을 검색하고, 74%는 온라인 활동을 즐기며, 63%는 업무를 디지털 방식으로 처리하기를 선호했고, 54%는 글로벌 브랜드를 신뢰한다고 답했습니다(APAC 2위). 그러나 응답자의 76%가 개인정보 보호를 매우 중요하다고 강조했음에도 불구하고, 무려 **82%**는 브랜드가 제공하는 무료 아이템이나 프로모션 보상을 대가로 개인정보를 기꺼이 제공하겠다고 응답했습니다.
베트남 모바일 앱 시장에 새로 진입하는 기업들이 흔히 겪는 착오는 초기 다운로드 볼륨을 장기 리텐션과 동일시하는 것입니다. Google Consumer Barometer(2017)와 Adsota(2017)의 실제 측정치에 따르면 베트남 스마트폰 1대당 평균 33개의 앱이 설치되어 있지만, 사용자가 매일 여는 앱은 8개에 불과합니다(8개는 가끔 실행, 8개는 드물게 실행, 4개는 방치, 5개는 설치 후 한 번도 실행하지 않음).
베트남 소비자는 월평균 5개의 신규 앱을 설치해 아태지역 최고 수준의 앱 수용도를 보였습니다(게임 69%, 소셜 네트워킹 68%, 메신저 66%, 미디어·엔터테인먼트 63%, 검색 62% 순). 동시에 월평균 3개의 앱을 삭제하여 앱 삭제율 역시 아태지역 최고치를 기록했습니다. 이탈률이 가장 높은 카테고리는 게임(58%), 도서·만화·잡지(46%), 쇼핑·이커머스(43%), 라이프스타일(43%), 교육(41%) 순이었습니다. 이후 2년간 사용자 유지율 구조가 어떻게 변화했는지는 2020년 상반기 베트남 모바일 및 스마트폰 애플리케이션 보고서에서 자세히 확인할 수 있습니다.
모바일 이커머스: 왜 72%의 모바일 트래픽이 1.4%의 전환율에 그치는가?
스마트폰 대중화는 베트남 전자상거래 시장의 상단 유입을 폭발적으로 늘렸습니다. Q&Me(2017)와 Statista(2017)에 따르면 2017년 베트남 온라인 쇼핑 이용자는 3,510만 명, 총매출은 20억 달러를 돌파했으며, 향후 쇼핑객 4,390만 명 및 매출 40억 달러 이상으로 성장할 전망이었습니다. Facebook 기반 소셜 커머스도 급성장해 모바일 인터넷 사용자 중 Facebook을 통해 상품을 사고파는 비율이 2016년 67%에서 2017년 **83%**로 뛰었습니다.
Q&Me(2017)와 Appota(2017)의 인구통계 분석에 따르면 1835세 밀레니얼 세대가 전체 온라인 쇼핑객의 **82%**를 차지했습니다(1825세 34%, 2630세 30%, 3135세 18%, 35세 초과 15%, 18세 미만 3%). 지역별로는 호찌민시가 38%, 하노이가 17%를 차지했으며 껀터(3%), 다낭(3%), 하이퐁(1%) 및 농촌 지역(39%)이 나머지를 구성했습니다.
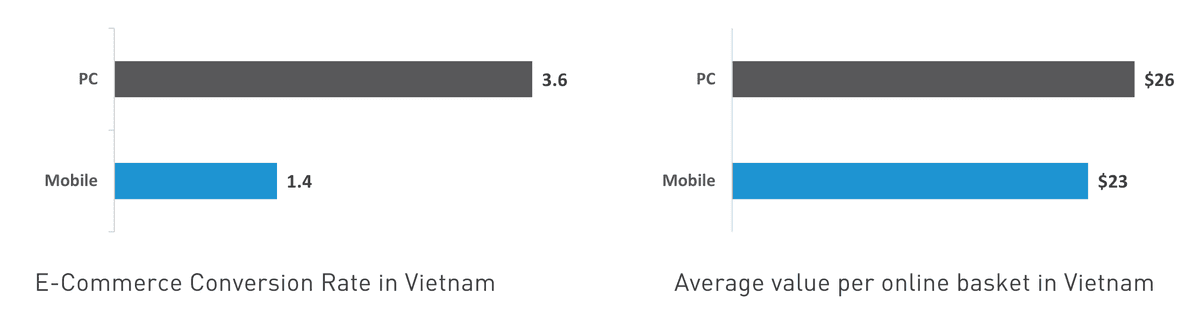
상품 탐색은 모바일이 주도했지만 iPrice.vn과 Q&Me(2017)의 벤치마크는 모바일 결제 단계의 뚜렷한 병목 현상을 지적합니다. 2017년 베트남 이커머스 웹사이트 전체 방문의 **72%**가 휴대폰에서 발생해 전년 대비 26% 증가했으나, 2017년 2분기 기준 인도네시아(약 87%), 태국, 필리핀, 싱가포르, 말레이시아보다는 여전히 낮은 수준이었습니다.
온라인 쇼핑객의 53%가 모바일 브라우저로 구매(+6%)했고 52%가 모바일 쇼핑 앱을 이용(+12%)했지만, 휴대폰에서의 실제 구매 전환율은 1.4%(평균 장바구니 23달러)에 머물렀습니다. 이는 데스크톱 PC의 전환율 3.6% 및 평균 장바구니 26달러에 크게 못 미치는 수치로, 스마트폰으로 상품을 둘러본 뒤 최종 주문은 PC에서 마치는 소비 패턴이 반영된 결과입니다.
B2C 마켓플레이스로의 이동과 88% 착불 결제(COD) 장벽
ecommerceIQ(2017)와 SimilarWeb(2017)이 2017년 4월부터 11월까지 추적한 웹 트래픽을 보면 구매자 보호 체계를 갖춘 B2C 마켓플레이스로의 쏠림이 뚜렷합니다. 이 기간 B2C 플랫폼의 월간 방문 수는 1억 6,403만 건에서 1억 8,997만 건으로 증가한 반면, 기존 C2C 포럼은 1,448만 건에서 1,036만 건으로, P2P 중고·분류형 사이트는 917만 건에서 714만 건으로 감소했습니다.
| 이커머스 마켓플레이스 모델 | 2017년 4월 월간 방문(백만 건) | 2017년 11월 월간 방문(백만 건) | 증감률(%) |
|---|---|---|---|
| B2C 플랫폼 (Lazada, Tiki, Sendo, The Gioi Di Dong 등) | 164.03 | 189.97 | +15.81% |
| C2C 포럼 (5giay, Muare, Enbac, EbayVN 등) | 14.48 | 10.36 | -28.45% |
| P2P 직거래 사이트 (Nhattao, Rongbay 등) | 9.17 | 7.14 | -22.14% |
디지털 결제를 가로막는 핵심 요인은 낮은 금융 접근성과 배송 품질에 대한 불신이었습니다. IDG Vietnam(2017)과 Q&Me(2017) 조사에서 은행 계좌 보유자의 81%는 인터넷·모바일 뱅킹을 이용했지만, 정작 은행 계좌를 보유한 베트남 성인 비율은 **42%**에 불과했습니다. 그 결과 전체 이커머스 거래의 **88%**가 착불 현금 결제(COD)로 이루어졌고 전자금융 결제는 **12%**에 그쳤습니다. 또한 Kantar TNS는 온라인 구매자의 **44%**가 실제 수령한 상품 품질이 온라인 설명과 달라 불만을 겪었다고 보고했습니다.
"온라인 유통업체들은 배송 상품의 품질을 보증하고 첫 구매 고객에게 유연한 현금 결제 수단을 제공함으로써 소비자 신뢰를 구축하는 데 더욱 집중해야 합니다." — Nitin Nishandar, Kantar TNS 브랜드 및 쇼퍼 부문 지역 총괄 대표(보고서 37페이지 인용).
현금 중심 경제 속 디지털 결제와 모바일 핀테크 생태계의 부상
2017~2018년 베트남은 여전히 현금 의존도가 높은 경제였으나, 전통 은행의 낮은 보급률은 오히려 모바일 핀테크 사업자들에게 넓은 성장 기회를 열어주었습니다. Statista(2017)와 CK Finanzpro(2017)에 따르면 2017년 말 베트남 전자결제 총거래액은 1,000만 명의 전자지갑 사용자를 기반으로 61억 4,000만 달러에 도달했습니다. 베트남 정부와 중앙은행이 2020년까지 현금 거래 비중을 20%로 낮추고 성인 계좌 보유율을 70%로 높이겠다는 로드맵을 추진함에 따라, 전자결제 시장은 연평균 22%(CAGR) 성장해 2022년 123억 3,000만 달러 규모에 이를 것으로 전망되었습니다.
| 베트남 핀테크 세그먼트 | 2017년 시장 비중(%) | 2025F 전망 비중(%) | 2017–2025F 예상 CAGR(%) |
|---|---|---|---|
| 개인 디지털 결제 (Consumer Digital Payments) | >89% | ~85% | 12.8% |
| 개인 금융 (Personal Finance) | ~9% | ~9% | 31.2% |
| 기업 금융 (Corporate Finance) | ~2% | ~6% | 35.9% |
보고서 40페이지에 인용된 Solidiance(2018) 시장 분석에 따르면 2017년 개인 디지털 결제가 베트남 핀테크 매출의 89% 이상을 차지했으며 2025년까지 연평균 12.8% 성장이 예상되었습니다. 초기 규모는 작지만 개인 금융(예상 CAGR 31.2%)과 기업 금융(예상 CAGR 35.9%, 시장 비중이 2017년 2%에서 2025년 6%로 3배 확대)이 가장 빠르게 성장하는 핵심 분야로 꼽혔습니다.
그럼에도 모바일 지갑에 대한 소비자의 심리적 장벽은 여전히 높았습니다. Kantar TNS(2017) 조사 결과 베트남 온라인 소비자의 **46%**는 은행 계좌나 신용카드가 없고 금융 정보 유출이 우려된다는 이유로 모바일 결제를 기피했습니다. 결제 단계의 이탈을 줄이려는 프로덕트 팀은 핀테크 및 디지털 결제 허브에서 세부 시장 지표를 참고할 수 있습니다.
"베트남 모바일 결제 사업자의 가장 큰 과제는 기존 결제 방식에 익숙한 소비자들에게 새로운 플랫폼으로 전환할 때 얻는 부가가치와 보안성을 설득하는 것입니다." — Michael Nicholas, Kantar TNS 커넥티드 솔루션 글로벌 총괄(보고서 41페이지 인용).
핀테크 생태계 지형도와 2018년 상반기 QR 결제 확산
Appota는 2018년 상반기 주요 모바일 금융 및 전자지갑 앱 5종으로 MoMo(M_Service), BankPlus(Viettel), MISA Money Keeper, Appota Wallet, Money Lover(Zoo Studio)를 선정했습니다. 보고서 43페이지의 베트남 핀테크 생태계 지도는 결제(AppotaPay, VNPAY, MoMo, ZaloPay, NAPAS, 123Pay, Moca, BaoKim, AirPay, NganLuong.vn, Payoo, VTC Pay, WePay 등), P2P 대출 및 신용평가(Tima, Mofin, Trusting Social, Lendmo 등), 개인 자산관리, 암호화폐·블록체인, 송금, 인슈어테크(InsurTech), 디지털 뱅킹(Timo), 데이터 호스팅(KDATA) 등 9개 부문을 포괄합니다.
2018년 상반기 주요 업계 이정표로는 베트남 중앙은행과 Mekong Business Initiative가 2017년 11월 출범시킨 Fintech Challenge Vietnam(Weezi Digital 우승, Kiu와 Wecash 준우승) 및 Blockchain Festival Vietnam(2018년 5월 24~25일)이 있었습니다. 또한 GrabFood 출시와 함께 GrabPay가 시장에 진입했고, 주요 은행권(TPBank, Maritime Bank, Sacombank, LienVietPostBank)과 PVOIL 주유소 전반에 QR 코드 결제가 빠르게 보급되었습니다.
모바일 게임 시장 재편, e스포츠 상금 규모 확대 및 저비용 CPI 광고
베트남 모바일 앱 시장에서 모바일 게임은 스토어 매출의 절대다수를 창출했지만, 2018년 상반기에는 본격적인 시장 재편기에 진입했습니다. Statista(2017)와 Adsota(2018)가 2017년 5월부터 2018년 5월까지 추적한 iOS·Android 합산 월간 게임 다운로드 수는 8,800만 건(2018년 1월)에서 1억 4,300만 건(2017년 7월) 사이를 오갔으며, 2018년 5월에는 1억 2,400만 건을 기록했습니다(2017년 5월 1억 1,900만 건).
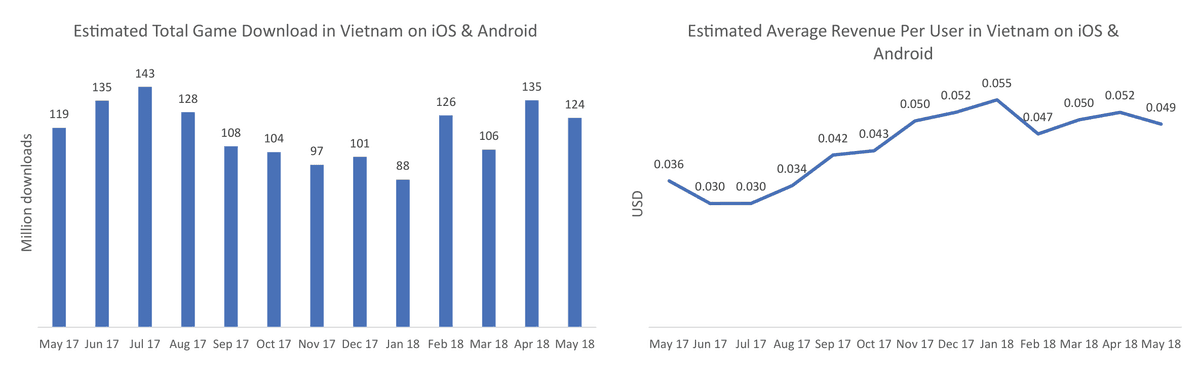
다운로드 볼륨이 완만해진 것과 달리 월간 사용자당 평균 매출(ARPU)은 뚜렷한 우상향 흐름을 보였습니다. ARPU는 2017년 5월 0.036달러(2017년 6~7월 저점 0.030달러)에서 2018년 1월 최고치인 0.055달러까지 상승한 뒤, 2018년 5월 0.049달러로 전년 동월 대비 36.1% 증가했습니다. 이는 베트남 게이머들의 인앱 결제(IAP)와 프리미엄 콘텐츠 지출 의향이 꾸준히 높아지고 있음을 입증합니다.
2018년 상반기(1~2분기)에는 시장 구조조정이 선명하게 나타나 신규 출시된 모바일 게임은 21종에 그친 반면 서비스를 종료한 게임은 47종에 달했습니다(신규 출시 1종당 2.2종 이상 종료). 라이선스 확보 및 라이브 서비스 비용 상승으로 소규모 스튜디오가 퇴출되고 체계적인 현지 운영 역량을 갖춘 대형 타이틀로 이용자가 집중되었으며, 이에 관한 실무 절차는 베트남 모바일 게임 퍼블리싱 가이드에서 다룹니다.
Adsota(2018)가 집계한 2018년 상반기 다운로드 Top 100 게임 중에서는 액션이 22종으로 가장 많았고 캐주얼(16종), 아케이드(14종), 퍼즐(11종)이 뒤를 이었습니다. 최상위 다운로드 순위는 MOBA(Garena가 서비스하는 Honour of Kings / Arena of Valor)와 급부상한 배틀로얄 장르(Garena Free Fire, NetEase의 Rules of Survival, Tencent Games의 PUBG Mobile)가 주도했으며, 캐주얼 히트작 Helix Jump(VOODOO)와 My Talking Tom(Outfit7)도 강세를 보였습니다.
| 연도 | 모바일 e스포츠 상금(백만 VND) | PC + 콘솔 e스포츠 상금(백만 VND) | 전체 e스포츠 상금 합계(백만 VND) | 전체 상금 중 모바일 비중(%) |
|---|---|---|---|---|
| 2013 | 0 | 778 | 778 | 0.0% |
| 2014 | 0 | 1,559 | 1,559 | 0.0% |
| 2015 | 17 | 4,735 | 4,752 | 0.36% |
| 2016 | 2,071 | 6,508 | 8,579 | 24.14% |
| 2017 | 6,981 | 8,060 | 15,041 | 46.41% |
커뮤니티 리텐션과 브랜드 스폰서십 성장은 모바일 e스포츠의 약진이 견인했습니다. Appota(2018) 집계에 따르면 베트남 세미프로 및 프로 모바일 e스포츠 대회 총상금은 2015년 1,700만 동에서 2016년 20억 7,100만 동, 2017년 69억 8,100만 동(약 70억 동)으로 급증해 PC·콘솔 대회 상금 규모(80억 6,000만 동)에 육박했습니다. 특히 Team Flash 선수들이 주축이 된 베트남 Arena of Valor 국가대표팀은 2018 자카르타-팔렘방 아시안게임 본선 진출권을 획득하며 베트남 모바일 e스포츠 사상 처음으로 대륙 종합 스포츠 무대에 올랐습니다.
모바일 광고 지출 추이와 동남아시아 최저 수준의 CPI 경쟁력
수익화 측면에서 eMarketer와 IAB Singapore(2017) 통계를 보면 2017년 베트남 모바일 광고 지출은 7,800만 달러로 전체 디지털 광고비의 **36.6%**를 차지했습니다(2015년 13.1%, 2016년 22.5%에서 가파르게 상승). 전체 디지털 광고 예산 내 모바일 비중은 2018년 55.3%, 2019년 67.4%를 거쳐 2020년 68%(2억~2억 2,000만 달러)에 이를 것으로 예측되었습니다.
베트남 모바일 앱 시장을 검토하는 사용자 확보(UA) 팀에게 가장 매력적인 지표는 동남아시아 최저 수준의 앱 설치당 비용(CPI)입니다. Adsota와 Chartboost의 2018년 벤치마크에 따르면 베트남 평균 CPI는 Apple iOS 0.38달러, Android 0.15달러에 불과했습니다. 이는 역내 최고가 시장인 싱가포르(App Store 1.67달러, Google Play 1.37달러) 대비 4분의 1에서 9분의 1 수준으로, 베트남은 인도네시아·필리핀과 함께 동남아에서 가장 빠르게 성장하면서도 모객 효율이 뛰어난 3대 모바일 시장으로 자리매김했습니다.
Adsota와 Chartboost는 2018년 인앱 광고 수익화를 좌우하는 4대 핵심 트렌드를 다음과 같이 제시했습니다:
- 모바일 비디오 광고(Mobile Video Ads): 높은 인앱 광고 요청량과 뛰어난 몰입도를 바탕으로 2017~2018년 광고주와 퍼블리셔 모두에게 가장 높은 성과를 낸 포맷입니다.
- ePrivacy 지침 및 광고 차단(ITP): 지능형 추적 방지(ITP), 광고 차단기 확산, 데이터 보호 규제 강화로 인해 프로그래매틱 광고 바이어들의 타기팅 전략 개편이 필수화되었습니다.
- eCPM 상승세(Rising eCPMs): 스마트폰 보급 확대와 앱 체류 시간 증가에 힘입어 2018년 글로벌 인앱 eCPM은 월간 약 4%씩 상승할 것으로 전망되었습니다.
- 보상형 광고(Rewarded Ads): 광고 시청 완료 시 인앱 재화나 아이템을 지급하는 가치 교환형 비디오 포맷으로, 이용자 거부감을 낮추면서 광고주에게는 높은 시청 완료율을, 퍼블리셔에게는 안정적인 수익을 제공했습니다.
원본 60페이지 전체 차트와 Android 해상도 세부 분포, 베트남 핀테크 생태계 전체 지도 및 기초 통계표가 필요하신 경우 본 페이지의 양식을 작성해 Appota의 전체 PDF 보고서를 다운로드하시기 바랍니다.
출처
- Vietnam Mobile App Market Report — First Half of 2018 (Báo cáo thị trường ứng dụng di động Việt Nam nửa đầu năm 2018), Công ty Cổ phần Appota (Appota Group), 2018-07-11, 접속일 2026-10-31
- Global Consumer Confidence Survey Q1 2018, The Conference Board, 2018-05-01, 접속일 2026-10-31
- Vietnam Internet & Mobile Internet User Forecast 2016–2022, Euromonitor International & Statista (cùng Appota), 2018-03-01, 접속일 2026-10-31
- Asia-Pacific Mobile User Segmentation & App Retention Benchmarks 2017, GSMA Intelligence & AppsFlyer, 2017-11-01, 접속일 2026-10-31
- The Connected Consumer Study / Consumer Barometer 2017: Vietnam, Google Consumer Barometer & DI-Marketing (cùng Adsota), 2017-12-01, 접속일 2026-10-31
- Vietnam Mobile OS, Screen Resolution & Q1 2018 Smartphone Market Share, StatCounter GlobalStats, Counterpoint Technology Market Research, IDC Indochina & BrandsVietnam, 2018-05-01, 접속일 2026-10-31
- Vietnam App Store & Google Play Publisher and Category Rankings 2017, Applyzer, 2017-12-15, 접속일 2026-10-31
- Connected Life 2017: Digital Attitude, E-Commerce Trust & Mobile Payment Barriers in Vietnam, Kantar TNS, 2017-11-15, 접속일 2026-10-31
- Vietnam E-Commerce Market Survey, Map of E-Commerce & Web Traffic Analytics 2017, Q&Me, iPrice Group, ecommerceIQ, SimilarWeb & IDG Vietnam, 2017-12-20, 접속일 2026-10-31
- Turning Cash into Cashless: Vietnam's Fintech Opportunity & Ecosystem Landscape 2018, Solidiance, CK Finanzpro, Mekong Business Initiative (MBI) & Fintechnews Singapore, 2018-06-01, 접속일 2026-10-31
- Vietnam Mobile Game Downloads, ARPU, Title Closures & eSports Prize Pool 2013–H1 2018, Appota & Adsota (cùng Statista, VnExpress), 2018-07-01, 접속일 2026-10-31
- Southeast Asia Mobile Advertising Spending & Cost Per Install (CPI) Benchmarks 2017–2020, eMarketer, IAB Singapore, Chartboost & Adsota, 2018-04-01, 접속일 2026-10-31