2018년 상반기 베트남 디지털 광고 보고서
Appota 그룹 산하 Adsota가 발간한 2018년 상반기 베트남 디지털 광고 보고서는 인구통계 변화, 일일 인터넷 습관, 디지털 미디어 성과를 분석합니다. 16개 국내외 조사기관 데이터를 바탕으로 모바일 광고비, 디스플레이 및 동영상 벤치마크, 월드컵 캠페인을 조망합니다.
모바일 광고비, 디스플레이 및 동영상 벤치마크, 소셜미디어 이용 행태, 2018 월드컵 캠페인을 다룬 Adsota의 2018년 상반기 베트남 디지털 광고 보고서.
핵심 내용
- 디지털 예산 55.3% 모바일보고서에 인용된 eMarketer(2018) 데이터에 따르면 2018년 베트남 전체 디지털 광고비 중 모바일 광고 비중은 55.3%로 2017년 36.6%에서 상승했으며 2020년 68%에 달할 전망입니다.
- 2017년 2억 1,500만 달러베트남 디지털 광고비는 2015년 1억 3,140만 달러(전체 미디어 광고비의 13%)에서 2017년 2억 1,500만 달러(18.4%)로 성장했으며 2020년 3억 2,360만 달러(23.6%)로 예측됩니다.
- 첫 광고 접점 43% 온라인Consumer Barometer(2017) 조사 결과 베트남 응답자의 43%가 온라인 채널에서 첫 광고 접점을 경험해 TV(24%)와 매장 내 광고(12%)를 앞섰습니다.
- 모바일 비디오 가시성 98%Statista(2018) 기준 2018년 베트남의 모바일 동영상 광고 가시성(Viewability)은 98%로 독일, 프랑스(각 98%)와 함께 싱가포르(99%)에 이어 세계 상위 4개국에 올랐습니다.
- 모바일 비디오 완료율 36%Moat(2018년 7월) 벤치마크에서 베트남의 동영상 광고 시청 완료율은 데스크톱 39%, 모바일 36%로 모바일 부문에서 싱가포르(45%)에 이어 동남아 2위를 기록했습니다.
- 페이스북 도달 5,900만 명베트남의 페이스북 이용자는 5,900만 명(세계 7위)에 달했으며, 호치민시는 국가 전체 이용자의 약 18%를 차지하며 세계 도시 기준 4위를 기록했습니다.
- 월드컵 타깃 97%가 18~34세2018 FIFA 월드컵 기간 베트남 디지털 광고 타깃 오디언스의 91%는 남성이었으며, 25~34세(56%)와 18~24세(41%)가 전체 도달의 97%를 차지했습니다(Buzzmetrics, Advertising Vietnam).
2018년 상반기 베트남 디지털 광고는 어떤 구조적 전환점을 맞이했는가?
2018년 상반기는 베트남 디지털 광고 시장의 구조적 변곡점이었습니다. 모바일 기기가 사상 처음으로 전체 디지털 미디어 예산의 절반 이상(55.3%)을 차지했고, 온라인 채널은 소비자 최초 광고 접점의 43%를 창출했습니다. Appota 그룹 산하 크리에이티브 마케팅 에이전시 Adsota가 2018년 9월 발행한 *Vietnam Digital Advertising Report (H1, 2018)*는 16개 조사기관의 데이터를 집약해 인구통계 기반, 일일 인터넷 습관, 포맷별 성과, 2018년 축구 시즌 이벤트 마케팅을 조명합니다.
본 분석은 원본 보고서 29슬라이드 전체 데이터를 베트남 디지털 인구 프로필, 광고 포맷별 지출 및 성과 지표, 2018년 상반기 핵심 시장 이슈의 세 영역으로 재구성했습니다. 후속 시장 흐름은 2019 베트남 디지털 광고 시장 보고서와 비교해 살펴볼 수 있습니다.
2018년 상반기 인구통계 기반과 디지털 연결성
보고서 파트 01(Vietnam Digital Profile, 310페이지)은 베트남 통계청(GSO) 및 Decision Lab(2018)의 인구통계 지표와 We Are Social, Google, Nielsen, 베트남 통신청(VNTA)의 20172018년 통신 지표를 결합해 브랜드 플래닝 기준점을 제시합니다.
밀레니얼과 Z세대가 뒷받침하는 생산가능인구 중심 구조
2018년 6월 기준 베트남 인구는 9,650만 명, 도시화율은 **35%**였으며 성비는 남성 49.5%, **여성 50.5%**로 균형을 이루었습니다. 미디어 플래너와 소비재 브랜드에 가장 중요한 구조적 지표는 전체 인구의 70% 이상이 생산가능인구에 속한다는 점으로, 경제 활동이 활발한 두터운 소비자층을 형성하고 있습니다.
세대별로는 밀레니얼 세대(1981~1996년생)가 전체 인구의 24%, Z세대(1997년 이후 출생)가 **15%**를 차지했습니다. 2018년 중반 기준 베트남 국민의 약 39%가 스마트폰과 소셜 네트워크를 중심으로 미디어를 소비하고 구매를 결정하는 디지털 네이티브 세대였습니다.
인터넷 보급률, 모바일 가입자 및 웹 트래픽 분포
젊은 인구 구조를 바탕으로 2018년 상반기 베트남의 디지털 연결성은 전체 인구의 3분의 2에 도달했습니다. We Are Social, Google, Nielsen, VNTA(2017~2018) 합산 지표에 따르면 인구의 67%가 인터넷을 이용했고 57%가 활성 소셜미디어 이용자였습니다.
| 베트남 연결성 및 기기 지표 (2017–2018) | 보고서 기록 수치 | 보고서 내 측정 기준 |
|---|---|---|
| 총인구 (2018년 6월) | 9,650만 명 | 도시화율 35%, 생산가능인구 70% 이상 (GSO, Decision Lab) |
| 인터넷 이용자 | 인구의 67% | 이용자의 94%가 매일 접속 (We Are Social, Consumer Barometer) |
| 순 모바일 이용자 | 인구의 73% | 전체 인구 대비 스마트폰 보급률 43% |
| 활성 소셜미디어 이용자 | 인구의 57% | 활성 모바일 소셜미디어 이용자는 인구의 52% |
| 3G 및 4G 가입 비중 | 70% | 전체 모바일 인터넷 이용자 대비 비중 |
| 평균 인터넷 연결 속도 | 24.7 Mb / 20.3 Mb | 유선 연결 24.7 Mb, 모바일 연결 20.3 Mb |
| 웹 브라우저 트래픽 비중 (데스크톱 / 모바일) | 73% / 24% | 브라우저에 제공된 웹페이지 기준, 기타 기기 3% |
위 표에서 웹 브라우저 페이지 점유율은 데스크톱이 73%, 모바일 브라우저가 **24%**로 나타나는데 이는 세심한 해석이 필요합니다. 모바일 이용이 적어서가 아니라 베트남 스마트폰 이용자들이 모바일 웹 브라우저 대신 Facebook, YouTube, Zalo, 모바일 게임 등 네이티브 앱 내부에서 대부분의 시간을 보내기 때문입니다. 앱 생태계의 급격한 팽창은 2019 베트남 모바일 마케팅 및 게임 보고서에서 이어서 다룹니다.
인터넷 이용 행태, 소셜 플랫폼 및 최초 광고 접점
Google의 Consumer Barometer(2017)와 GlobalWebIndex(2018) 설문 데이터를 바탕으로 보고서는 스마트폰과 데스크톱 이용 행태의 뚜렷한 격차를 조명합니다.
일일 접속 빈도와 6대 온라인 활동에서의 스마트폰 우위
Consumer Barometer(2017)에 따르면 베트남 인터넷 이용자의 **94%**가 매일 온라인에 접속했고 **6%**는 주 1회 이상 접속했으며 월 단위 접속자는 **0%**였습니다. 측정된 6개 주요 온라인 활동 모두에서 스마트폰은 데스크톱을 큰 폭으로 앞섰습니다:
- 온라인 동영상 시청: 스마트폰 **79%**로 데스크톱(32%)의 약 2.5배를 기록했습니다.
- 소셜 네트워크 이용: 스마트폰 78% 대 데스크톱 32%.
- 검색 엔진 사용: 스마트폰 66% 대 데스크톱 28%.
- 게임 플레이: 스마트폰 36% 대 데스크톱 12%.
- 상품 정보 탐색: 스마트폰 21% 대 데스크톱 9%.
- 온라인 쇼핑: 스마트폰 18% 대 데스크톱 5%.
스마트폰 활동 상위 두 영역인 온라인 동영상(79%)과 소셜 네트워킹(78%)은 2018년 신규 광고 예산이 모바일 비디오와 소셜 피드로 집중된 배경을 직접적으로 설명합니다.
소셜 네트워크, 메신저 앱 및 페이스북 오디언스 역학
7페이지의 GlobalWebIndex(2018) 순위에서는 Facebook이 1위(60% 눈금선 도달), YouTube가 근소한 차이로 2위(60% 직전)를 기록했습니다. 뒤이어 Instagram(약 39%), Google+(약 32%), Twitter(약 24%), LinkedIn(약 13%), Pinterest(약 12%) 순으로 나타났습니다.
메신저 부문에서는 Facebook Messenger(약 47%)와 토종 플랫폼 Zalo(약 45%)가 양강 구도를 형성했으며 Skype(20% 상회), Viber(약 20%), LINE(약 15%)이 소규모 점유율을 기록했습니다.
Facebook 단일 플랫폼(8~9페이지, GlobalWebIndex, We Are Social, Facebook 2018 인용)의 베트남 도달 규모는 5,900만 명으로 세계 7위에 올랐습니다. 도시별로는 호치민시가 세계 도시 중 4위(전국 이용자의 약 18%)를 차지했고 하노이(약 12%), 다낭(약 2%), 동나이(약 2%), 껀터(약 2%)가 뒤를 이었습니다.
성별 비중은 남성 53%, **여성 47%**였으나 We Are Social과 Facebook(2018)의 30일 중위 참여 지표에서는 베트남 여성이 모든 항목에서 남성보다 활발히 반응했습니다. 여성은 광고 클릭(30일간 12회 초과 vs 남성 약 9회), 게시물 좋아요(약 910회 vs 6회), 댓글 작성(약 78회 vs 5회), 게시물 공유(약 2회 vs 1회) 모두 앞섰습니다. 접속 기기는 Android 스마트폰이 65% 이상으로 압도적이었고 iPhone(20% 초과), PC(약 5%), 모바일 웹(약 4%), iPad(1% 미만) 순이었습니다.
최초 광고 접점을 주도하는 온라인 채널
브랜드 첫인상을 형성하는 매체를 측정한 First Touchpoints With Ads(10페이지, Consumer Barometer 2017) 조사에서 베트남 응답자의 43%가 온라인 채널을 통해 첫 광고 접점을 만났습니다. 이는 **TV(24%)**의 약 두 배이자 **매장 내 광고(12%)**의 세 배를 넘는 수치이며, 신문 및 잡지(6%), 옥외 포스터(6%), 이메일(2%), 우편 DM(1%), **라디오(1%)**는 한 자릿수에 머물렀습니다.
베트남 디지털 광고 지출 규모와 포맷별 성과 벤치마크
파트 02(Vietnam Digital Insights, 11~22페이지)는 모바일, 디스플레이, 온라인 동영상, 소셜미디어, 이메일 및 인플루언서 마케팅 등 5대 핵심 채널의 예산 배분과 기술 지표를 분석합니다.
전체 디지털 광고비 추이와 모바일 전환점 (2015–2020)
12페이지 eMarketer(2018) 데이터에 따르면 베트남 디지털 광고비는 2015년 1억 3,140만 달러(총 미디어 광고비의 13%)에서 2017년 2억 1,500만 달러(18.4%)로 증가했습니다. eMarketer는 2020년 베트남 디지털 광고 지출이 3억 2,360만 달러(총 미디어 광고비의 23.6%)에 도달할 것으로 전망했습니다. (참고: 12페이지 영문 본문에는 2020년 3억 2,360만 달러 수치를 'mobile ads spending'으로 표기한 오기가 있으나, 슬라이드 제목 및 2016~2020년 차트 대조 결과 전체 디지털 광고비임이 확인됩니다).
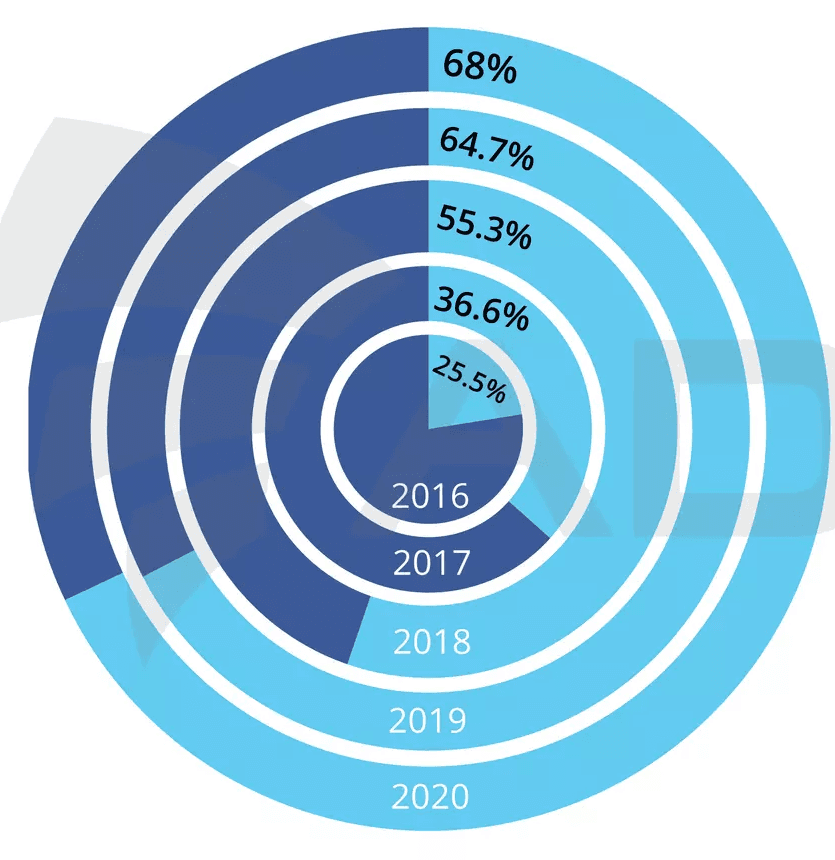
성장의 핵심 동력은 모바일로의 예산 이동(MMS 및 P2P 메시지 광고 제외)이었습니다. 13페이지에 나타난 바와 같이 2018년 모바일 광고는 베트남 전체 디지털 광고비의 55.3%를 차지하며 처음으로 50%선을 돌파했습니다:
- 2016년: 원형 차트 기준 25.5% (인접 문단에는 22.5%로 표기).
- 2017년: 전체 디지털 광고비의 36.6%.
- 2018년: **55.3%**로 데스크톱을 제치고 주력 디지털 광고 채널로 부상.
- 2019~2020년(전망): 2019년 64.7%, 2020년 68.0% 도달 예측.
디스플레이 광고: 업종별 지출 비중과 배너 규격별 노출 시간
14페이지 Statista(2018) 지표에 따르면 배너 디스플레이 광고는 상위 3개 업종이 전체 지출의 **60.1%**를 차지할 만큼 소비재 및 헬스케어 부문에 집중되었습니다.
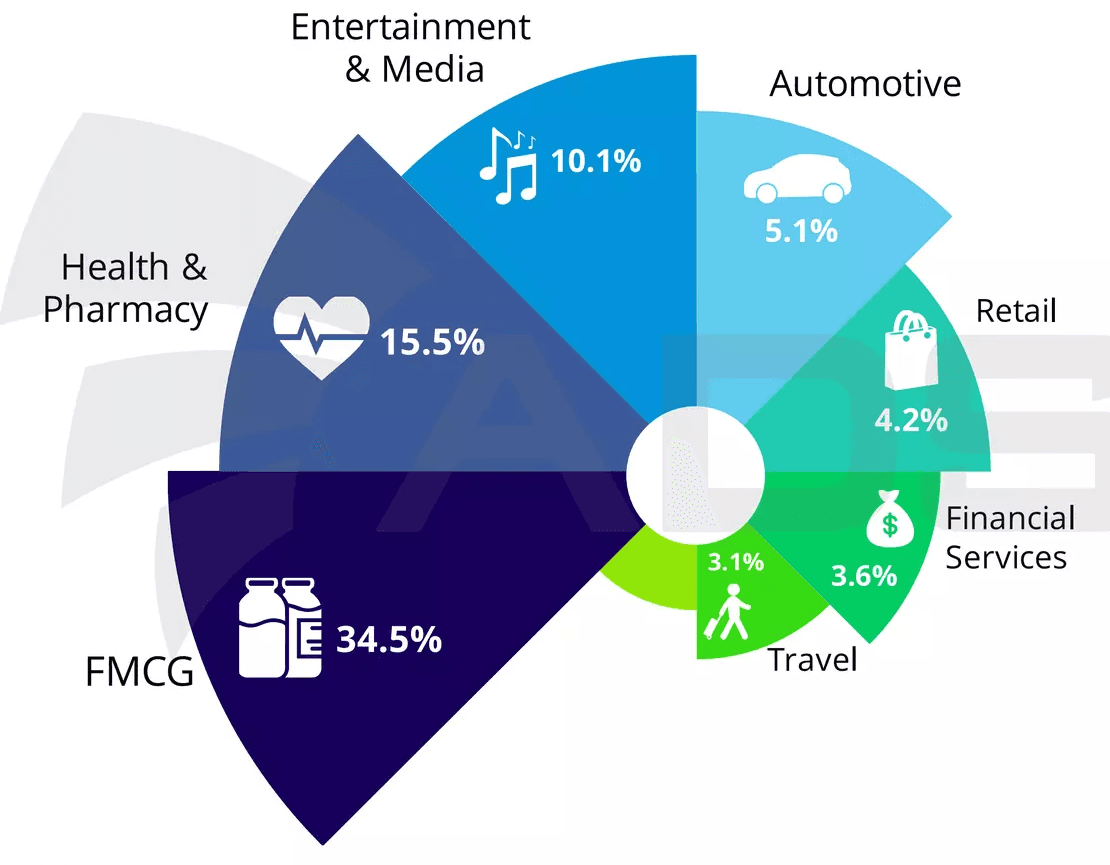
세부적으로 **일용소비재(FMCG)가 2018년 베트남 디스플레이 광고비의 34.5%**를 점유했고 건강 및 제약(15.5%), **엔터테인먼트 및 미디어(10.1%)**가 뒤를 이었습니다. 이어 자동차(5.1%), 소매(4.2%), 금융 서비스(3.6%), 여행(3.1%) 순이었으며 기타 업종이 23.9%를 차지했습니다.
배너 효율성 측면에서 15페이지는 Moat(2018년 4월)의 아시아태평양 평균 화면 노출 시간(초) 벤치마크를 제시합니다:
- 데스크톱: 테스트된 7개 규격(
160x600,300x250,300x600,728x90,970x90,970x250,300x1050) 중 세로형 캔버스인 **300x1050**과 **160x600**이 평균 30초 이상 노출되며 가로형 리더보드(728x90,970x90, 약 15~18초) 대비 약 두 배 긴 주목도를 확보했습니다. - 모바일: 5개 규격(
160x600,300x250,300x600,320x250,728x90) 중 **160x600**과 **320x250**이 모두 20초 이상을 기록하며 가장 긴 화면 체류 시간을 보였습니다.
동영상 광고: 업종별 예산, 시청 완료율 및 가시성
FMCG가 주도한 배너와 달리 온라인 동영상 광고비(16페이지, Statista 2017년 12월)는 소매(Retail) 업종이 **38%**로 1위를 차지했고 식음료(19%), 건강 및 피트니스(13%), 금융(8%), 여행(5%), 음악 및 엔터테인먼트(4%), 기술(4%) 순으로 집계되었습니다(기타 9%).
| 산업군 (Statista, 2017–2018) | 디스플레이 광고 비중 (2018) | 동영상 광고 비중 (2017년 12월) |
|---|---|---|
| 일용소비재 (FMCG) / 식음료 | 34.5% (FMCG) | 19.0% (식음료) |
| 건강 및 제약 / 건강 및 피트니스 | 15.5% (건강 및 제약) | 13.0% (건강 및 피트니스) |
| 소매 (Retail) | 4.2% | 38.0% |
| 엔터테인먼트 및 미디어 / 음악 및 엔터테인먼트 | 10.1% (엔터테인먼트 및 미디어) | 4.0% (음악 및 엔터테인먼트) |
| 금융 서비스 / 금융 | 3.6% | 8.0% |
| 자동차 (Automotive) | 5.1% | 상위 그룹 내 별도 미분류 |
| 여행 (Travel) | 3.1% | 5.0% |
| 기술 (Technology) | 상위 그룹 내 별도 미분류 | 4.0% |
광고 송출 품질에서는 Moat(2018년 7월)의 시청 완료율과 Statista(2018)의 가시성 지표를 교차 분석했습니다:
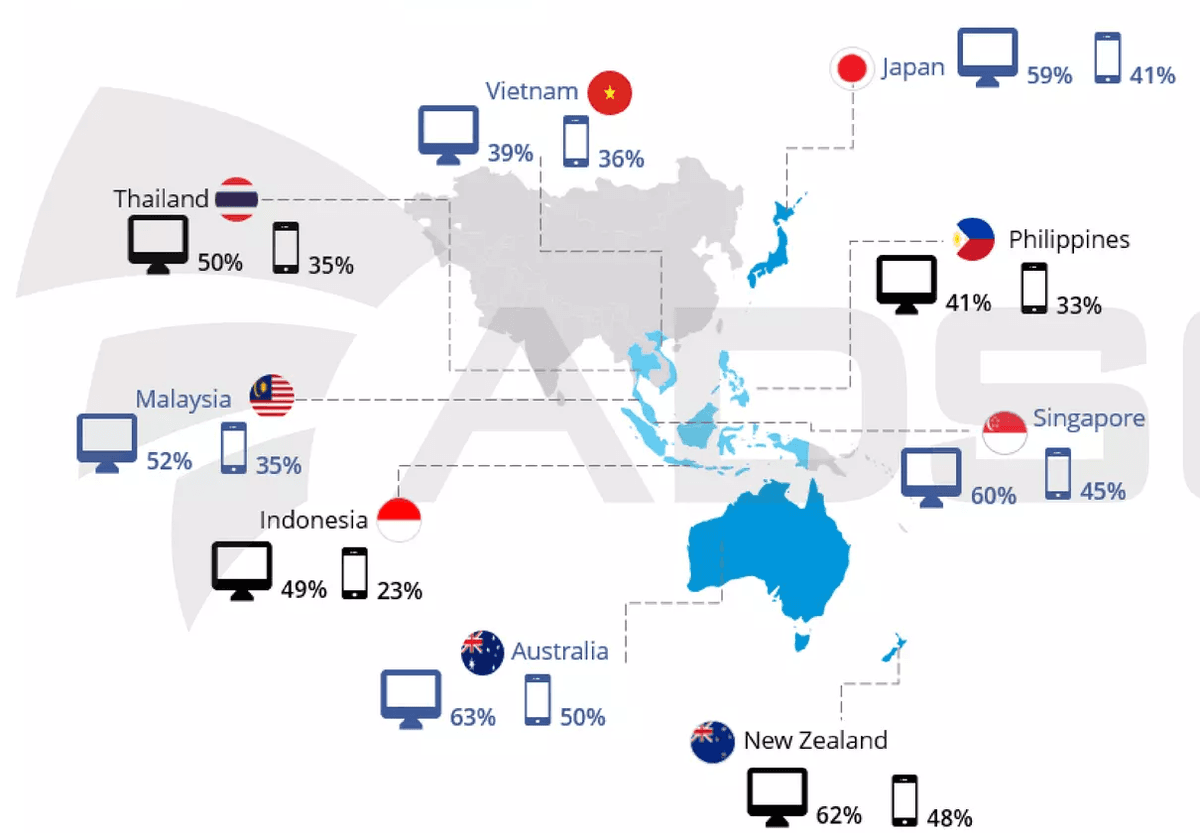
첫째, Moat가 2018년 7월 아태지역 9개 시장을 조사한 동영상 광고 시청 완료율(17페이지)에서 베트남은 데스크톱 39%, **모바일 36%**를 기록했습니다. 데스크톱은 호주(데스크톱 63% | 모바일 50%), 뉴질랜드(62% | 48%), 싱가포르(60% | 45%), 일본(59% | 41%)보다 낮았지만, 모바일 완료율 36%는 싱가포르(45%)에 이어 동남아시아 2위로 말레이시아(52% | 35%), 태국(50% | 35%), 필리핀(41% | 33%), 인도네시아(49% | 23%)를 앞섰습니다.
둘째, 모바일 동영상 광고 가시성(18페이지, Statista 2018)에서 베트남은 98%를 기록하며 싱가포르(99%), 독일(98%), **프랑스(98%)**와 함께 세계 상위 4개 시장에 이름을 올렸습니다.
소셜미디어 광고 단가, 이메일 오픈율 및 인플루언서 티어
19페이지는 Nanigans(2018년 7월 발표, 2015년 3분기2018년 2분기 Facebook 데스크톱, 모바일 및 Audience Network 기준)의 아태지역 분기 벤치마크를 인용합니다. 3년간 지역 **클릭률(CTR)**은 1%대 초반에서 약 **3%**까지 상승했고 CPM은 **3.04.5달러** 구간을 유지했으며 **클릭당 비용(CPC)**은 일관되게 1.0달러 미만에 머물렀습니다.
반면 20페이지(Nanigans, 2018년 7월)에서는 이례적인 비용 이상치가 포착되었습니다. 베트남이 약 4.0달러에 육박하며 세계에서 가장 높은 Instagram CPC를 기록한 것입니다(이어 케냐, 미국, 나이지리아, 요르단, 자메이카, 노르웨이, 카타르, 한국, 쿠웨이트, 푸에르토리코, 카메룬, 오스트리아, 핀란드, 캐나다 순). Adsota는 상위 15개국 중 절반 이상이 개발도상국이며, 베트남의 높은 Instagram CPC는 매력도가 떨어지는 소재나 부정확한 타기팅으로 클릭량이 저조해져 단가가 급등한 결과라고 진단했습니다.
이메일 마케팅(21페이지, Statista 2017년 12월)에서는 베트남 전 업종의 이메일 오픈율이 50% 미만이었습니다. 교육이 40%를 소폭 넘기며 가장 높았고 금융 서비스 및 소매(약 35~36%), 에이전시(약 32%), 기술 및 하이테크(약 29%), 예술 및 엔터테인먼트(약 28%), 여행(약 26%), 건강 및 뷰티(약 21%)가 뒤를 이었으며 인터넷 마케팅이 약 16%로 가장 낮았습니다.
인플루언서 마케팅(22페이지, Vietnam Economy 및 Hiip 2018)에서 브랜드의 4대 캠페인 목적은 (1) 신제품 출시, (2) 브랜드 인지도 제고, (3) 콘텐츠 제작, (4) 커뮤니티 구축 순이었습니다. 팔로워 규모별 반응률에서는 뚜렷한 반비례 현상이 나타났습니다:
- 마이크로 인플루언서 (1,000 ~ 10,000명): 참여율 및 좋아요율 약 **8%~9%**로 시장 최고 효율 달성.
- 파워 미들 인플루언서 (10,000 ~ 250,000명): 참여율 약 2.5%~3% 수준.
- 매크로 인플루언서 (25만 ~ 100만 명): 평균 참여율 약 1.5%.
- 셀러브리티 (100만 명 초과): 도달 범위는 넓으나 팔로워 대비 참여율은 1% 미만으로 하락.
마이크로 인플루언서와 대형 셀럽 간의 이러한 격차는 오늘날 마케팅 및 크리에이터 이코노미 전반에서 브랜드가 베트남 KOL 대 KOC 파트너십을 설계하는 실증적 토대가 되었습니다.
2018년 상반기 주요 이슈: 데이터 프라이버시, 검색 트렌드 및 월드컵
파트 03(Highlights: What to remember about H1, 2018, 23~28페이지)은 2018년 상반기 베트남 디지털 마케팅 시장을 뒤흔든 세 가지 핵심 사건과 애드테크 생태계 지도를 정리합니다.
케임브리지 애널리티카 데이터 유출 사태의 베트남 내 파장
2018년 초 정치 컨설팅 업체 케임브리지 애널리티카(Cambridge Analytica)의 무단 Facebook 데이터 수집 파문은 베트남 소셜 커머스 업계에 직접적인 타격을 입혔습니다. 24페이지 Statista(2018) 집계에 따르면 베트남 내 Facebook 이용자 427,446명의 데이터가 부적절하게 공유되어 세계 피해 상위 10개국 중 9위를 기록했습니다.
| 세계 순위 | 국가 (Statista, 2018) | 데이터가 부적절하게 공유된 Facebook 이용자 수 |
|---|---|---|
| 1 | 미국 (US) | 70,632,315 |
| 2 | 필리핀 | 1,175,870 |
| 3 | 인도네시아 | 1,096,666 |
| 4 | 영국 (UK) | 1,079,031 |
| 5 | 멕시코 | 789,880 |
| 6 | 캐나다 | 622,161 |
| 7 | 인도 | 562,455 |
| 8 | 브라질 | 443,117 |
| 9 | 베트남 | 427,446 |
| 10 | 호주 | 311,127 |
사태 직후 Facebook이 서드파티 개발자의 플랫폼 API 접근을 대폭 차단하면서 베트남 내 수많은 판매자와 마케터가 운영 차질을 겪었습니다. Facebook 샵 관리 앱, 자동 응답 챗봇, 서드파티 소셜 분석 툴의 프로필 및 메시지 연동이 중단되어 고객 확보와 CRM 워크플로를 재설계해야 했습니다.
2018년 상반기 Google 및 YouTube 인기 검색어
25페이지의 2018년 상반기 Google Trends 데이터는 베트남 온라인 관심을 양분한 두 축인 축구 열기(창저우 U23 대표팀 돌풍 및 2018 러시아 월드컵)와 로컬 대중음악 및 예능을 보여줍니다:
- 웹 검색: 상위 3대 키워드는 2018 월드컵 일정, 청년 뉴스 포털 Kenh 14, 남부 복권이었습니다.
- 이미지 검색: 골키퍼 부이띠엔중(Bui Tien Dung), U23 베트남, 2018 월드컵, 베트남 국기, 패션 하우스 발렌시아가(Balenciaga), 축구 스타 *메시(Messi)*가 상위를 차지했습니다.
- YouTube 검색: 인기 뮤직비디오와 TV 게임쇼인 Chay Ngay Di(Son Tung M-TP), Nguoi La Oi(Karik, Orange), Co Gai m52(HuyR, Tung Viu), Nhanh Nhu Chop(TV쇼), Nguoi Am Phu(OSAD), Giai dieu chung doi(TV쇼), Bua Yeu(Bich Phuong), U23 Vietnam(스포츠), 7 Nu cuoi xuan(예능)이 순위에 올랐습니다.
2018 FIFA 월드컵 전후 디지털 광고 참여 타이밍 해부
26페이지는 Buzzmetrics와 Advertising Vietnam(2017~2018) 데이터를 종합해 2018 FIFA 월드컵 캠페인의 타깃 구조와 경기 전후 참여 추이를 분석합니다.
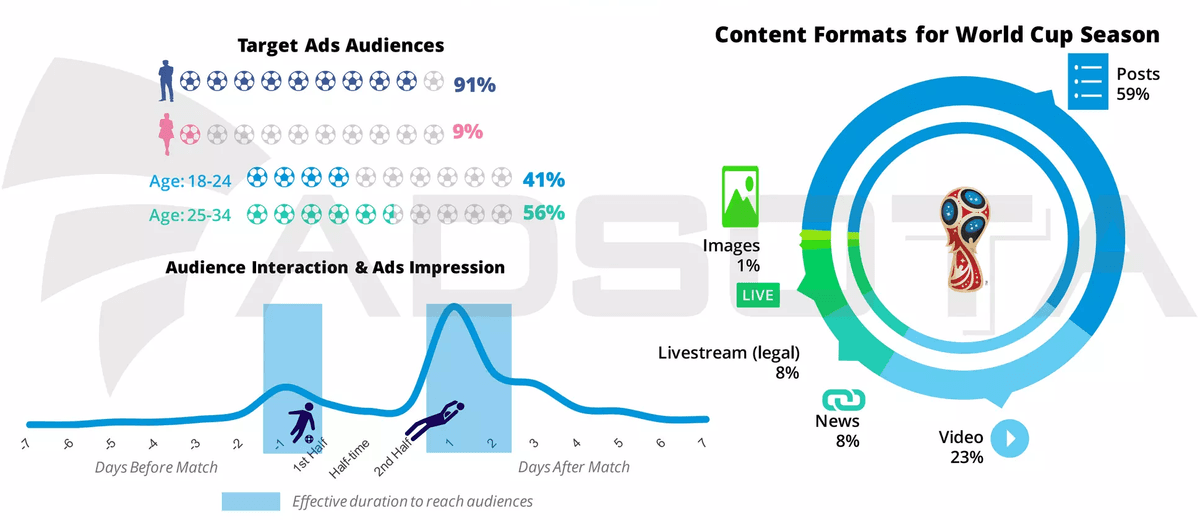
베트남 월드컵 디지털 광고 타깃의 91%는 남성(여성 9%)이었으며, 연령별로는 **2534세(56%)**와 **1824세(41%)**를 합쳐 **97%**가 18~34세 청장년층에 집중되었습니다. 광고주가 집행한 소재 포맷은 소셜 게시물(Posts) 59%, 동영상 23%, 온라인 뉴스 기사 8%, 공식 라이선스 라이브스트림 8%, 정적 이미지 1% 순이었습니다.
경기 7일 전(-7)부터 7일 후(+7)까지 15일간의 광고 반응 추이는 두 개의 고효율 미디어 집행 구간을 입증했습니다:
- 경기 전~전반전 구간: 경기 1일 전(
-1)부터 상호작용이 상승하기 시작해 킥오프를 거쳐 전반전 종료 시점까지 꾸준히 고조되었습니다. - 후반전~경기 직후 구간 (최고 피크): 후반전부터 반응이 가속화되어 경기 종료 직후 급등했고 경기 다음 날(
+1) 절대 정점을 기록한 뒤 **경기 후 2일 차(+2)**까지 높은 수준을 유지하다가 3일 차부터 급락했습니다. 경기 결과 토론과 하이라이트 재생이 집중되는 직후 시간대가 브랜드 참여 확보의 핵심 골든타임으로 확인되었습니다.
2018년 베트남 디지털 광고 생태계 지도
발표 자료 마지막(27페이지)에서 Adsota는 2018년 운영 중인 베트남 디지털 광고 생태계를 7개 기능군으로 분류했습니다:
- Facebook 에이전시: Adsota, ANTS, Havas Media Group, Isobar, Maxus, MediaCom, Ureka Media.
- 애드 네트워크: Adsota, Adtima, Admatic, Admicro, Adways, AdFlex, CleverAds, Ecomobi.
- 소셜 리스닝 플랫폼: Buzzmetrics, YouNet Media, SMCC, Salesforce Radian6, Social Mention, Adobe Social.
- 소셜 플랫폼: Facebook, YouTube, Instagram, Zalo.
- 라이브 스트리밍 플랫폼: Facebook, Instagram, YouTube, Bigo Live, 360Live, UpLive, Cube TV, TalkTV.
- 다중 채널 네트워크 (MCN): POPS, Metub, Yeah1 Network, BigCat.
- 이커머스 플랫폼: Lazada Group, Shopee, Tiki.vn, Sendo.vn, Adayroi.com, Hotdeal.vn.
독자는 페이지 상단 링크를 통해 29슬라이드 전체 발표 자료를 열람하거나 원본 PDF 보고서를 다운로드할 수 있으며, 발행사 Adsota에서 크리에이티브 디지털 마케팅 서비스를 확인하실 수 있습니다.
출처
- Vietnam Digital Advertising Report (H1, 2018), Công ty Cổ phần Adsota (Appota Group), 2018-09-05, 접속일 2026-10-31
- Thống kê dân số và cơ cấu thế hệ Việt Nam tháng 6/2018, Tổng cục Thống kê Việt Nam (GSO) & Decision Lab, 2018-06-30, 접속일 2026-10-31
- Digital in 2018: Vietnam — Internet, Telecom & Facebook Activity Benchmarks, We Are Social, Nielsen, Cục Viễn thông (VNTA) & Facebook, 2018-01-30, 접속일 2026-10-31
- Consumer Barometer Study (Vietnam 2017) & Google Trends Vietnam H1 2018, Google (Consumer Barometer & Google Trends), 2018-07-01, 접속일 2026-10-31
- GlobalWebIndex Social Media & Facebook Audience Survey — Vietnam 2018, GlobalWebIndex, 2018-06-01, 접속일 2026-10-31
- Vietnam Total Media, Digital & Mobile Ad Spending Forecast (2015–2020), eMarketer (Insider Intelligence), 2018-05-01, 접속일 2026-10-31
- Vietnam Display, Video & Email Benchmarks, Mobile Video Viewability & Cambridge Analytica Data Impact, Statista, 2018-06-15, 접속일 2026-10-31
- Asia-Pacific Display Ad Screen Time (Apr 2018) & Video Ad Completion Rates (Jul 2018), Moat (Oracle Data Cloud), 2018-07-15, 접속일 2026-10-31
- Asia-Pacific Social Media Ad Metrics & Global Instagram CPC Rankings (Jul 2018), Nanigans, 2018-07-20, 접속일 2026-10-31
- Vietnam Influencer Marketing Benchmarks & World Cup 2018 Digital Advertising Analysis, Vietnam Economy, Hiip, Buzzmetrics & Advertising Vietnam, 2018-08-01, 접속일 2026-10-31