Gamotaの研究開発チームによる8億米ドル超のベトナムモバイルゲーム市場、現地パブリッシャーの実績、サブジャンルの変化、2024年の商品設計トレンドに関するエグゼクティブ分析。
主なポイント
- 8億米ドル超2024年のベトナムモバイルゲーム市場の総収益(前年比2%増)。アプリ内課金(IAP)ストアおよび現地決済チャネルを通じた正規ライセンス作品と越境未認可作品の双方を包含(Gamota R&D)。
- 16億回超のDL2024年におけるベトナム国内のモバイルゲーム総ダウンロード数(前年比10%減)。ダウンロード規模で世界第9位となり、2023年から1順位低下(Gamota R&D)。
- 2億9,200万米ドル2024年にベトナム国内のモバイルゲームパブリッシャーが計上した総収益(前年比0.3%増)。1億3,000万回超のダウンロード(同15%減)から国内市場支出全体の約36.5%を獲得。
- 新作127タイトル2024年にベトナム現地パブリッシャーがリリースした新作モバイルゲーム数(前年比+25本)。ダウンロード数は4,000万回超(+12%)に達した一方、新作収益は前年比22%減の7,000万米ドル超に縮小。
- +91%・+66%2024年にベトナムで最も急拡大した2大サブジャンルであるローグライク(+91%)と放置系RPG(+66%)の前年比ダウンロード成長率。MMORPG(-42%)やスポーツシミュレーション(-48%)の縮小と鮮明に対比。
- 1,877億米ドル2024年の世界ビデオゲーム市場収益(プレイヤー数34億2,200万人、前年比2.1%増)。モバイルゲームが926億米ドルで世界全体の消費者支出の49%を占め首位を維持(Newzoo)。
- 開発現場の49%GDCの2024年調査(世界のゲーム業界従事者3,000人が回答)において、職場で生成AIが活用されていると回答した割合(本人が使用31%、同僚が使用18%)。
2024年のベトナムモバイルゲーム市場はダウンロード数10%減のなかでなぜ収益を伸ばしたのか?
2024年、ベトナムモバイルゲーム市場は消費者総収益で8億米ドル超を計上し、前年比2%のプラス成長を達成しました。その一方で総ダウンロード数は前年比10%減の16億回超となり、国別ダウンロード数ランキングでは前年から1つ順位を下げて世界第9位となりました。Gamotaの研究開発(R&D)チームは、国内の正規ライセンス取得タイトルと越境配信される未認可タイトルの両方を網羅してこれらの数値を算出しています。
インストール数の減少と着実な収益成長が同時に進行している現象は、プレイヤー需要の減退を意味するものではありません。むしろこの乖離は、ベトナムのモバイルゲーム層が市場の成熟期へ構造転換したことを示しています。ユーザーは毎月手当たり次第に新規アプリを試す行動を減らし、活発なローカルコミュニティを持つ定番のライブサービス型タイトルへ課金を集中させています。
市場全体のボリュームとベトナム現地パブリッシャー間の構造的ギャップ
ベトナムへの参入を評価する経営層は、ベトナム国内の総課金額と現地パブリッシャーが獲得している収益を混同しがちです。国内パブリッシャーと越境セルフパブリッシング型アプリを切り分けると、ダウンロードシェアと収益化効率の間に際立った非対称性が浮かび上がります。
| ベトナム市場セグメント(2024年通年) | 総ダウンロード数 | DL数前年比 | 総収益 | 収益前年比 |
|---|---|---|---|---|
| ベトナム市場全体(正規ライセンス+越境未認可) | 16億回超 | -10% | 8億米ドル超 | +2% |
| ベトナム国内パブリッシャー合計 | 1億3,000万回超 | -15% | 2億9,200万米ドル | +0.3% |
| 国内パブリッシャーが2024年に投入した新作127本 | 4,000万回超 | +12% | 7,000万米ドル超 | -22% |
ベトナムの国内パブリッシャーが2024年に記録したダウンロード数は1億3,000万回超(前年比15%減)であり、国内総インストール数の約8.1%にとどまります。純粋なインストール数の90%以上は、国際的なアプリストア経由で直接配信されるグローバルなカジュアル、パズル、ハイパーカジュアル系タイトルへ流れています。
しかし、ダウンロード数のわずか8%強しか占めていないにもかかわらず、国内パブリッシャーは市場全体の支出の約36.5%に相当する2億9,200万米ドル(前年比+0.3%)の収益を生み出しました。現地パブリッシャーがこの高い収益性を維持できている背景には、高ARPUのRPGやストラテジー作品の運営ノウハウ、シームレスな国内決済手段の統合、そして現地ユーザーに最適化されたVIPリテンション施策があります。
2024年にベトナムで勢いを増したサブジャンルと失速したジャンルはどれか?
国内パブリッシャーが担う1億3,000万回超のダウンロード領域では、長時間の周回プレイを強いる設計から、短時間で完結するセッション設計へとプレイヤーの嗜好が明確に移行しました。多人数同時参加型オンラインRPG(MMORPG)はシェア19%(2,400万回超)で依然として最大規模のサブジャンルであるものの、インストール数は前年比42%減と大きく落ち込みました。
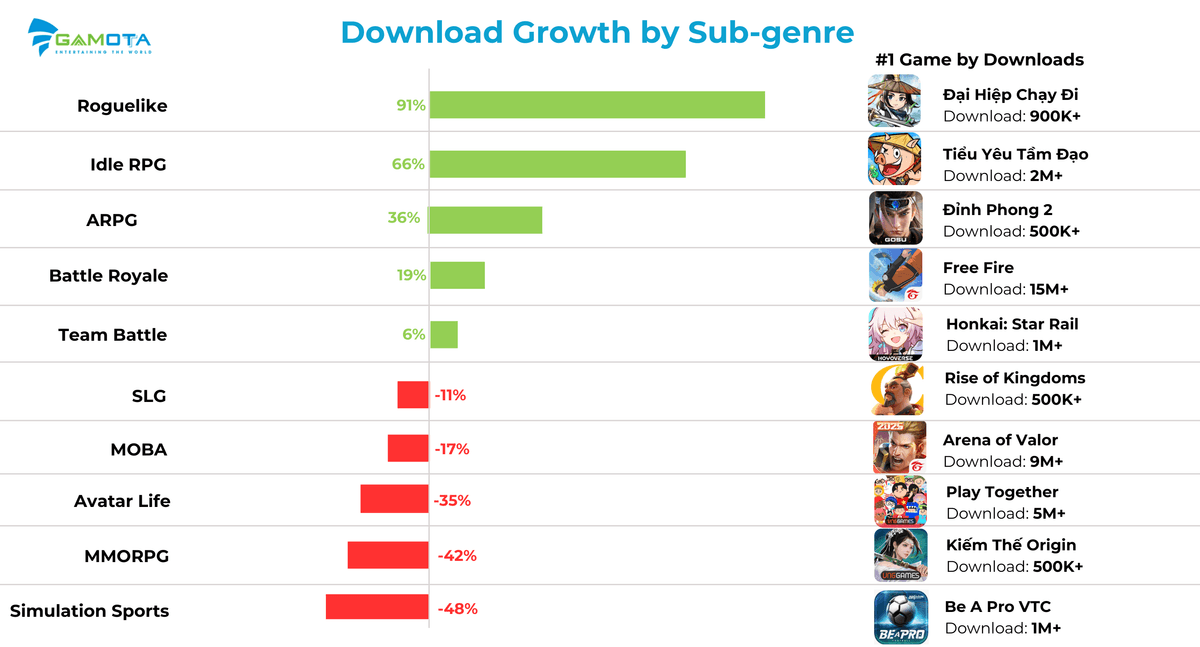
Gamotaによるサブジャンル別の内訳は、手軽な育成メカニクスと従来型コアジャンルの二極化を鮮明に映し出しています。
| ベトナムのサブジャンル(2024年) | 2024年DL数 | 国内パブリッシャー比率 | DL数前年比成長率 | 2024年DL数首位タイトル |
|---|---|---|---|---|
| MMORPG | 2,400万回超 | 19% | -42% | Kiếm Thế Origin(50万回超) |
| バトルロイヤル(Battle Royale) | 1,900万回超 | 15% | +19% | Free Fire(1,500万回超) |
| チームバトル(カード・部隊RPG) | 1,500万回超 | 12% | +6% | 崩壊:スターレイル / Honkai: Star Rail(100万回超) |
| MOBA | 1,300万回超 | 11% | -17% | 伝説対決 / Liên Quân Mobile(900万回超) |
| 放置系RPG(Idle RPG) | 1,000万回超 | 8% | +66% | 妖遊記 / Tiểu Yêu Tầm Đạo(200万回超) |
| SLG(4Xストラテジー) | 500万回超 | 約4%* | -11% | ライズ・オブ・キングダムズ / Rise of Kingdoms(50万回超) |
| アバターライフ(Avatar Life) | 500万回超 | 4% | -35% | 一緒に遊ぼう / Play Together(500万回超) |
| サンドボックス(Sandbox) | 400万回超 | 3% | 新設サブジャンル | Roblox VNG(2024年国内正式リリース) |
| ローグライク(Roguelike) | 上位8枠外 | 上位8枠外 | +91% | Đại Hiệp Chạy Đi(90万回超) |
| ARPG(アクションRPG) | 上位8枠外 | 上位8枠外 | +36% | Đỉnh Phong 2(50万回超) |
| スポーツシミュレーション | 上位8枠外 | 上位8枠外 | -48% | Be A Pro VTC(100万回超) |
*データ精査注記:原典PDFのスライド31では、SLG(500万回超DL)の項目に放置系RPGと同じ「全ダウンロードの8%」というラベルが誤記されていますが、総数1億3,000万回超および円グラフの比率に基づくSLGの実質シェアは約4%です。
ベトナムのユーザー獲得(UA)を再定義する3つの行動シフト
プロダクト企画およびユーザー獲得(UA)チームは、2024年のサブジャンル実績から3つの実務的教訓を導き出せます。
- 短時間セッションと高速な報酬ループが社会人プレイヤーを獲得している。 ローグライクのダウンロード数は前年比91%増(『Đại Hiệp Chạy Đi』が90万回超)、放置系RPGは66%増(『Tiểu Yêu Tầm Đạo』が200万回超)と急伸しました。縦持ち操作と自動進行機能により、通勤中のわずか3分程度の隙間時間でもギルド仲間に遅れを取らずに遊べる点が支持されています。
- 既存の競技型メガフランチャイズがジャンル内トラフィックを独占している。 バトルロイヤル(+19%)とMOBA(-17%)では、『Free Fire』(1,500万回超)と『Liên Quân Mobile』(900万回超)が新規インストールの大半を吸収しており、類似フォロワー作品が入り込む余地は極めて限られています。
- 正規ライセンス版サンドボックスが新たなUGC領域を切り開いた。 2024年にVNGがベトナム国内で『Roblox』を正式配信したことで、サンドボックスが単独サブジャンルとして初登場でシェア3%(400万回超)を獲得し、若年層向けのユーザー生成コンテンツ(UGC)基盤が本格化しました。
ベトナムで発売された新作モバイルゲーム127本の収益が22%減少したのはなぜか?
2024年、ベトナム現地パブリッシャーは前年より25本多い計127本の新作モバイルゲームをリリースしました。これら新作群は4,000万回超のダウンロード(前年比+12%)を集めたものの、新作全体の合計収益は前年比22%減の7,000万米ドル強にとどまりました。
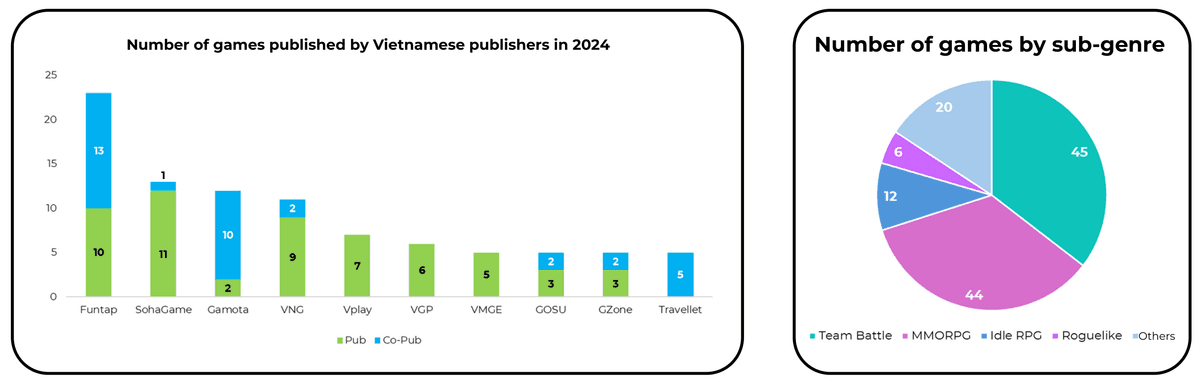
リリース本数が増えたにもかかわらず収益が落ち込んだ最大の要因は、特定ジャンルへの極端な供給集中にあります。新作127本のうち、45本がチームバトル(35.4%)、44本がMMORPG(34.6%)でした。実に新規供給の70.1%が、ダウンロード成長が鈍化(+6%)または大幅縮小(-42%)している2つの飽和カテゴリー内で競合していたことになります。
対照的に、ベトナムで最も急成長している放置系RPGとローグライクの新作投入は、それぞれわずか12本(9.4%)と6本(4.7%)にとどまり、その他全ジャンルを合わせても20本(15.7%)でした。武侠や三国志を題材とする似通ったタイトルが何十本も重なって投入された結果、インストール単価(CPI)の入札競争が高騰し、初期ユーザーの課金奪い合いを招きました。
ベトナム上位10社パブリッシャーにおける単独配信と共同配信の戦略比較
2024年の新作を単独パブリッシング(Pub)と共同パブリッシング(Co-Pub)に分けて比較すると、国内大手各社がラインナップ数とライセンス・UAリスクのバランスをどう取っているかが明確になります。
| ベトナム現地パブリッシャー | 単独配信(Pub) | 共同配信(Co-Pub) | 2024年新作合計 | 主なポートフォリオ運営戦略 |
|---|---|---|---|---|
| Funtap | 10 | 13 | 23 | 最多のリリース数を記録し、自社運営と共同配信をバランスよく展開 |
| SohaGame | 11 | 1 | 12 | 自社単独配信のカードバトルおよびRPG作品に注力 |
| Gamota | 2 | 10 | 12 | 共同配信スキームを軸に海外開発スタジオとの提携を拡大 |
| VNG | 9 | 2 | 11 | 大型フラッグシップIP、地域ブロックバスター、サンドボックスに集中 |
| Vplay | 7 | 0 | 7 | 全タイトルを100%単独ライセンス作品として運営 |
| VGP | 6 | 0 | 6 | 武侠・仙侠ジャンルのコアRPGファン層を重点開拓 |
| VMGE | 5 | 0 | 5 | RPGおよびストラテジー領域で単独パブリッシングを展開 |
| GOSU | 3 | 2 | 5 | 自社配信のARPG・MMORPGと共同配信タイトルを併用 |
| GZone | 3 | 2 | 5 | 新作の40%に共同配信を採用しローンチリスクを分散 |
| Travellet | 0 | 5 | 5 | 共同パブリッシング運営に完全特化 |
Funtap(13本)、Gamota(10本)、Travellet(5本)にとって、共同パブリッシングは事業の中核を担っています。海外スタジオは共同配信モデルを活用することで、自社の開発力やUA運用ノウハウに、正規ライセンスを持つベトナム現地パートナーの法規制対応、ローカルサーバー基盤、国内決済課金網を組み合わせることができます。
2024年にベトナムで躍進した注目新作3本から学ぶ商品設計の要諦
Gamotaは、コアな成長ループを現代的に刷新することで飽和市場の壁を突破した2024年のヒット新作3タイトルを挙げています。
- 『Lục Tung Tam Quốc』(Vplay、2024年9月配信、チームバトル+放置系宝箱開封): 単調なスタミナ消費型ステージ周回に進行を縛るのではなく、三国志の部隊RPGに放置型の宝箱開封ループを組み込み、Android・iOSに加えて軽量なHTML5/H5版(容量約1GB)を同時展開しました。
- 『キノコ伝説:勇者と魔法のランプ / Legend of Mushroom / Nấm Lùn Tiến Lên』(Sparkgame、2024年3月配信、放置系RPG): 『メイプルストーリー』や『ラグナロクオンライン』を想起させる親しみやすいビジュアルを723.99MBのビルドに凝縮し、キャラクター育成を「ランプをタップしてランダム装備を厳選する」即効性の高いループに落とし込むことで、カジュアル層とミッドコア課金層の双方を定着させました。
- 『Võ Lâm Đại Minh Tinh』(MG.OL、2024年10月配信、タワーディフェンス+ローグライク): ウェーブ防衛バトル、ローグライクのランダムスキル選択、アニメ調の武侠ヒーロー造形(1.5GB)を掛け合わせたハイブリッド作品で、『Zombie Boom!』とともに2024年のベトナムにおけるタワーディフェンス収益ランキング首位を牽引しました。
1,877億米ドルの世界ゲーム市場の動向はベトナムの進路をどう位置付けるか?
国内指標を世界のベンチマークと並べて検証すると、ベトナム市場が国際的なマネタイズ構造の変化と連動していることがわかります。Gamotaが引用するNewzoo『Global Games Market Report 2024』によれば、2024年の世界ゲーム市場収益は前年比2.1%増の1,877億米ドルに達しました(2021年の1,927億米ドルから2022年に1,829億米ドル、2023年に1,839億米ドルへと調整した後、回復基調に戻り、2025年には1,926億米ドルと予測されています)。
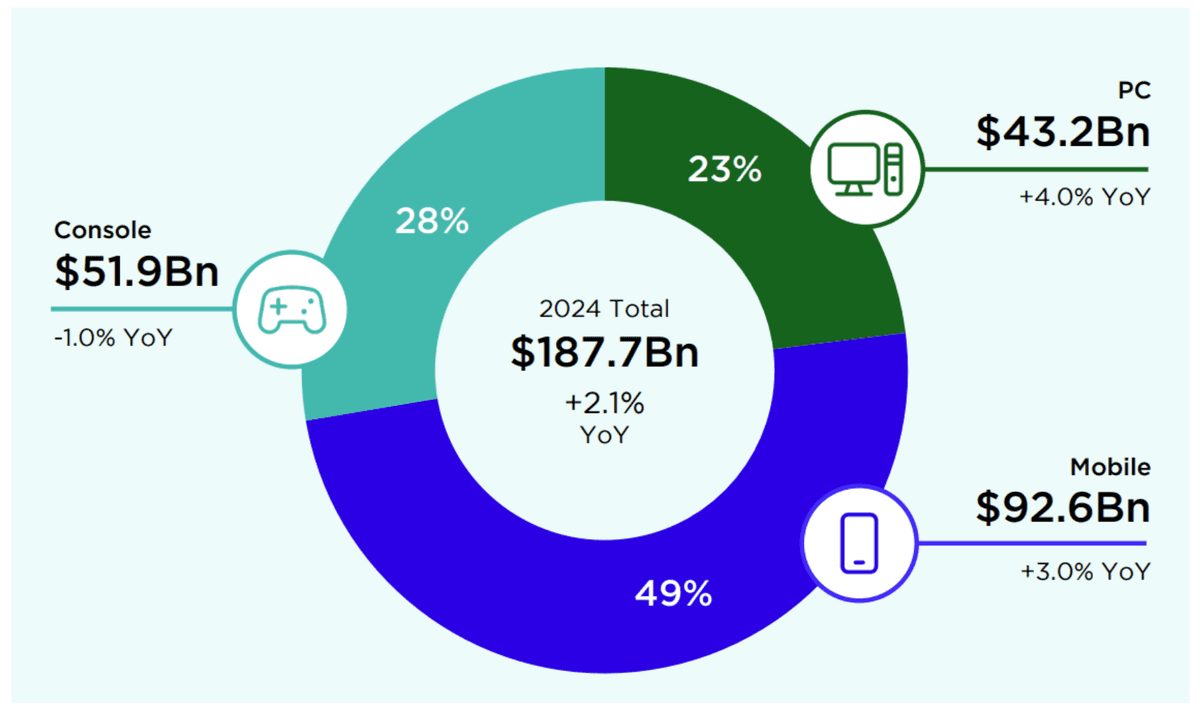
モバイルゲームは前年比3.0%増の926億米ドル(世界シェア49%)を計上し、引き続き業界最大の収益源となりました。PCゲームは『黒神話:悟空(Black Myth: Wukong)』、『パルワールド(Palworld)』、『マーベル・ライバルズ(Marvel Rivals)』といったクロスプラットフォームの大ヒット作に牽引され、全プラットフォーム中最高の4.0%成長を遂げて432億米ドル(シェア23%)に拡大しました。一方、コンソール支出はファーストパーティ独占タイトルの端境期にあたり、前年比1.0%減の519億米ドル(シェア28%)となりました。
世界のプレイヤー人口は2024年に前年比4.5%増の34億2,200万人となり、世界総人口の約42%に達しました。地域別ではアジア太平洋(APAC)が18億900万人(世界シェア53%、前年比+4.0%)と過半を占め、中東・アフリカ(5億5,900万人、+8.2%)、欧州(4億5,400万人、+2.4%)、中南米(3億5,500万人、+5.6%)、北米(2億4,400万人、+2.9%)が続いています。デバイス別では世界のモバイルプレイヤー数は2024年に28億5,000万人に達し、Newzooの予測では2027年に31億6,000万人へ拡大する見通しです。
Sensor Towerの世界IAPベンチマークと大手パブリッシャーへの集中
Sensor Tower『State of Mobile 2025』におけるApp StoreおよびGoogle Playのアプリ内課金(IAP)データに焦点を絞ると、ベトナムと同じ「量から質への転換」が世界規模で確認できます。2024年の世界モバイルゲームダウンロード数は前年比6%減の496億回となった一方、世界IAP支出は前年比4%増の809億米ドルへ伸長しました。
| 世界のモバイルジャンル(Sensor Tower、2024年) | 2024年世界DL数 | DL数前年比 | 2024年世界IAP収益 | IAP収益前年比 |
|---|---|---|---|---|
| ストラテジー(Strategy) | 21億回(シェア4%) | +14.5% | 175億米ドル(21.4%) | +16.2% |
| RPG | DLシェア約3% | -6.1% | 168億米ドル(20.5%) | -17.3% |
| パズル(Puzzle) | 97億回(シェア20%) | -3.0% | 122億米ドル(14.9%) | +14.0% |
| カジノ(Casino) | DLシェア約2% | -39.6% | 117億米ドル(14.3%) | +8.9% |
| シミュレーション(Simulation) | 98億回(シェア20%) | +0.4% | 61億米ドル(7.4%) | +8.8% |
| シューティング(Shooter) | 24億回(シェア5%) | +1.5% | 43億米ドル(5.3%) | +3.4% |
| アクション(Action) | 24億回(シェア5%) | -7.9% | 36億米ドル(4.4%) | +46.0% |
Sensor Towerのジャンル別統計は、アジアのRPGパブリッシャーに重要な警鐘を鳴らしています。世界のRPGにおけるIAP支出は2024年に17.3%減の168億米ドルへと縮小し、収益首位の座をストラテジー(175億米ドル、前年比+16.2%)に明け渡しました。対照的に、パズル(122億米ドル、+14.0%)とアクション(36億米ドル、+46.0%)は、奥深いメタ育成要素とLiveOpsイベント運用によって収益を大きく伸ばしています。
Anton Slashcev氏が集計したAppMagicの2024年世界モバイルゲームパブリッシャー純IAP収益ランキングでは、Tencent(テンセント)が63億米ドル(3億5,800万DL)で大差の首位を維持しました。2位以下にはScopely(20億米ドル、1億7,400万DL)、Playrix(17億米ドル、2億1,600万DL)、NetEase(17億米ドル、1億9,300万DL)、Dream Games(15億米ドル、1億2,200万DL)が続きました。
さらに6位から10位には、King(15億米ドル、1億7,100万DL)、Supercell(14億米ドル、2億3,900万DL)、miHoYo(13億米ドル、8,200万DL)、FirstFun(12億米ドル、1億200万DL)、Roblox Corporation(12億米ドル、2億7,900万DL)が名を連ねています。
また、Farlight Gamesの『AFK:ジャーニー(AFK Journey)』(6.55GB)とInfold Gamesの『恋と深空(Love and Deepspace)』(12GB)の事例は、上位セールス作品がいかに大容量クライアントに見合う価値を提供しているかを示しています。『AFK:ジャーニー』は2D放置部隊バトルを3Dオープンワールド型ソーシャルRPGへと昇華させ、『恋と深空』は3DアクションRPGの戦闘に日常のコンパニオン機能(学習・運動タイマー、記念日通知、体調管理など)を融合させることで、高いLTVを持つ女性プレイヤー層を開拓しました。
ベトナム市場に挑むスタジオ・パブリッシャー向けの4大製品トレンドと実行計画
Gamotaレポートの第3部では、2025年以降のスタジオ開発パイプラインを塗り替える4つの技術および商品設計トレンドを提示しています。
生成AIの活用がマーケティング自動化からアセット制作パイプラインへ拡大
レポートが引用するStatistaの推計では、2024年の世界人工知能(AI)市場は1,840億5,000万米ドル(前年比+35.38%)に達し、そのうち生成AI(GenAI)が360億6,000万米ドル(シェア19.5%、2025〜2030年に年平均32.2%成長し3,561億米ドル規模へ拡大予測)を占めています。ゲーム開発現場においても、GDCが世界の専門職3,000人を対象に実施した『2024 State of the Game Industry』調査で49%がすでに職場で生成AIが使われていると回答し(本人が利用31%、同僚が利用18%)、さらに15%が導入に関心を示しています。
部門別の導入率はビジネス・財務(44%)、コミュニティ・マーケティング・広報(41%)、制作進行・チーム管理(33%)が先行しており、プログラミング・エンジニアリング(25%)、ゲームデザイン(21%)、ビジュアルアート(16%)、オーディオ(14%)、シナリオ・ライティング(13%)、品質保証QA(6%)が続きます。多くのスタジオが画像・動画生成AI(Flux AI、Stable Diffusion、Kling AI、Luma AI)や101言語対応の音声翻訳モデル(SeamlessM4T)を組み合わせて開発期間を短縮しており、象徴的な事例であるA3Gamesのシミュレーションゲーム『Top Girl』(678MB)ではビジュアルアセットの90%が生成AIで制作されました。
Steamヒット作のモバイル早期追随、UI/UXのテンプレート化、複数ジャンルの融合
生成AIワークフローと並び、Deconstructor of FunおよびGamota R&Dは商業的なローンチリスクを抑える3つの製品戦略を挙げています。
- SteamでブレイクしたPCシミュレーション作品を迅速にモバイルへ展開する(ファストフォロー)。 2024年にSteamで『Supermarket Simulator』が世界的ブームとなった後、モバイル向け派生タイトル群は累計3,800万回超のダウンロードを記録しました。市場投入の早さと3D操作性の完成度が勝敗を分け、2024年7月19日配信の『My Supermarket Simulator 3D』と8月29日配信の『Supermarket Simulator Games 3D』はいずれも100万DL超および1万〜10万米ドル超のIAP収益を達成した一方、10月8日に遅れて参入した『Supermarket Simulator City 3D』は20万DL超・収益1,000米ドル超にとどまりました。
- 実証済みのUI/UXフレームワークを再利用する(ゲームのテンプレート化)。 『キノコ伝説』の明快な縦画面UI構造を発展させた『カピバラGO!(Capybara GO!)』や、コアとなるARPG戦闘システムをオープンワールド作品やターン制作品へ展開するHoYoverseのように、検証済みの進行フォーマットを応用することで数カ月分のUX試行錯誤を短縮できます。
- 2〜3種類のサブジャンルを掛け合わせる(マルチジャンル・ハイブリッド化)。 導入部に低CPIで集客できるカジュアル要素やローグライク要素を据え、中盤以降に奥深いミッドコアRPGやストラテジーの課金設計を接続することで、後半の課金深度を損なわずに集客の間口を広げられます。
ベトナム市場へ参入するゲーム開発会社・パブリッシャーのための4段階アクションプラン
Gamotaの2024年データセットを実務成果へ結びつけるには、以下の4つの優先施策を着実に実行することが求められます。
- 差別化の乏しい従来型MMORPGや部隊バトル偏重からポートフォリオを再配分する。 新規プロトタイプの承認やミニマムギャランティ(MG)契約を結ぶ前に、新作の70.1%がひしめく既存2ジャンルではなく、放置系RPG、ローグライク複合型、タワーディフェンス複合型、3Dシミュレーションなど成長余地の大きいメカニクスを優先すべきです。
- G1〜G4ライセンス審査期間と共同パブリッシング体制をスケジュールに織り込む。 2024年12月下旬に発効した政令第147/2024/ND-CP号により、ベトナム現地法人の設立、国内携帯電話番号によるプレイヤー本人確認、18歳未満のプレイ時間制限が義務付けられました。国内外のチームはベトナムにおけるモバイルゲームパブリッシング6段階ガイドに沿って計画を策定してください。
- コホート継続率と純LTVの検証をユーザー獲得(UA)拡大の必須条件とする。 2024年の新作平均収益が22%低下している環境下では、配信初動への過度な広告費集中を避け、モバイルゲーム・ソフトローンチの3段階ゲートチェックリストを用いて安定性、継続率、投資回収期間を段階的に検証する必要があります。
- 現地決済ゲートウェイ連携の堅牢化と自動消込チェックを徹底する。 国内パブリッシャーがわずか8.1%のダウンロードシェアで市場収益の36.5%を獲得できている大きな要因は、アプリストア課金に加えて電子ウォレット、QR決済、国内銀行決済をシームレスに提供している点にあります。技術部門はモバイルゲーム決済最適化・自動消込ケーススタディを参考に暗号化IPN署名検証とアイテム付与のべき等性制御を実装し、継続的な市場指標についてはゲーミングビジネス・パブリッシングハブをご活用ください。
本ウェブ版レポートは、Gamotaの年次調査から検証済みの市場指標と戦略的示唆を凝縮したエグゼクティブサマリーです。個別タイトルの詳細分析カード、世界市場の季節性カーブ、生成AI開発ツールマップの全容を収録したGamota編纂の全55ページPDF版レポートは、本ページのダウンロードフォームより入手いただけます。
出典
- Báo cáo thị trường game mobile Việt Nam 2024 (2024 Mobile Game Market Report), Công ty Cổ phần Gamota (Team Research & Development), 2025-02-19, 参照日 2026-10-30
- Global Games Market Report 2024, Newzoo, 2024-08-06, 参照日 2026-10-30
- State of Mobile 2025, Sensor Tower, 2025-01-16, 参照日 2026-10-30
- Top Mobile Game Publishers of 2024 by Net IAP Revenue and Downloads, AppMagic (Anton Slashcev tổng hợp), 2025-01-10, 参照日 2026-10-30
- Artificial Intelligence & Generative AI — Worldwide Market Forecast 2024–2030, Statista, 2024-06-01, 参照日 2026-10-30
- 2024 State of the Game Industry, Game Developers Conference (GDC), 2024-01-18, 参照日 2026-10-30
- Meta x Kwalee: Leveling Up Mobile Gaming with Hybrid Monetization and AI, Deconstructor of Fun, 2024-11-19, 参照日 2026-10-30
- Nghị định 147/2024/NĐ-CP về quản lý, cung cấp, sử dụng dịch vụ Internet và thông tin trên mạng, Chính phủ nước Cộng hòa xã hội chủ nghĩa Việt Nam, 2024-11-09, 参照日 2026-10-30