レポートCorporate & Digital Economy
2021年ベトナムモバイルアプリ市場レポート
Appotaの2021年レポートは、2020年のGDP成長率2.91%と平均60.88 Mbpsのモバイル通信速度を背景にベトナムモバイルアプリ市場を分析しています。1日5.1時間・週22.1個のアプリ利用へ拡大し、ゲームストア売上は1億6,800万米ドル、モバイル広告費は2億1,160万米ドル、デジタル決済額は116億700万米ドルに達しました。
Appotaによる2020〜2021年のベトナム60.88 Mbpsモバイル通信、スマートフォン利用行動、モバイルゲーム、アプリ内広告eCPM、電子ウォレット、B2C ECの包括分析。
主なポイント
- 60.88 Mbps (+40.7%)ベトナムの平均モバイルダウンロード速度はタイ(66.82 Mbps)に次ぐ東南アジア第2位となり、月額ブロードバンド料金は平均11.27米ドルと世界で最も安い12カ国に入りました(Speedtest Global Index)。
- 5.1時間/日・週22.1個コロナ禍の外出制限を経て、2020年の1日当たり平均スマートフォン利用時間は4.0時間から5.1時間へ、週間に起動するアプリ数は16.8個から22.1個(31%増)へ拡大しました(Q&Me)。
- TikTok 1,600万DL2020年のベトナムにおけるTikTokのモバイルダウンロード数は1,600万件(モバイル端末浸透率30%)に達し、TikTok Ads経由の広告転換インストール数は175%急増しました(App Annie、AppsFlyer)。
- USD 168M (+40% YoY)2020年のGoogle PlayおよびApp Storeにおけるモバイルゲームの有料ダウンロード・アプリ内課金(IAP)売上(総DL数15.0億件)であり、2021年には2億500万米ドルへ達する見通しです(Statista、Appota)。
- USD 211.6M (67.8%)2020年のベトナムにおけるモバイル広告費総額(2021年は2億2,740万米ドル予測)であり、国内デジタル広告予算全体の67.8%を占めました(Statista、Adsota)。
- USD 11,607M2020年のデジタル決済取引総額(2021年は約30%増の150億7,100万米ドル予測)であり、銀行口座を持たない人口が69%にのぼる構造がモバイルウォレット普及を加速させました(Statista、Global Findex)。
- USD 11.8B B2C EC2020年のベトナムB2C EC売上高は前年比18%増の118億米ドル(商工省統計)に達し、そのうちモバイルコマースが56億米ドルで取引量の62%を占めました(J.P. Morgan)。
どのマクロ経済と通信基盤がベトナムモバイルアプリ市場を押し上げたのか?
ベトナムモバイルアプリ市場は、コロナ禍においても底堅いマクロ経済成長に支えられ、2020〜2021年にかけて拡大を続けました。ベトナム財務省傘下の国家統計局(発表当時は統計総局)によると、GDP成長率は2019年の7.02%に続き、2020年も2.91%のプラス成長を達成し、インドネシア(-2.07%)、日本(-4.80%)、シンガポール(-5.40%)、マレーシア(-5.60%)、タイ(-6.10%)、フィリピン(-9.50%)のようなマイナス成長を回避しました。
2020年12月時点でベトナムの総人口は97,338,582人に達し、都市化率は2005年の27%から38%へ上昇しました(Worldometers)。消費者信頼感指数は2020年5月に一時20年ぶりの低水準となる22ポイントまで落ち込んだものの(2019年は91ポイント、InFocus Mekong Research)、2021年2月の月次CPI上昇率1.52%や、2021年のGDP成長率予測6.3%(ADB)、6.8%(世界銀行)、8.6%(Fitch Ratings)とともに内需は力強く回復しました。
60.88 Mbpsのモバイル高速通信と2020年末のスマートフォン市場シフト
We Are Socialの『Digital 2021: Vietnam』によると、携帯電話普及率とインターネット普及率はともに総人口の70%に達し、モバイル接続の64%が3G/4G回線でした。ネット利用者の実に95%がモバイル端末経由でアクセスし、1日平均6.5時間(モバイルでは3時間18分)オンラインで過ごしています。
Ooklaの『Speedtest Global Index』では、ベトナムの平均モバイルダウンロード速度は60.88 Mbps(前年比40.7%増)を記録し、タイ(66.82 Mbps)に次ぐ東南アジア第2位となりました。一方でブロードバンドの月額平均料金は11.27米ドル(約26万ドン)と、世界で最も安価な12カ国に入っています。
手頃な通信環境と年末の買い替え需要により、2020年第4四半期にはCanalys(正規出荷台数)とStatCounter(稼働端末)の双方でiOSへのシフトが進みました。
| ベトナムのスマートフォン指標 | 2020年第3四半期 | 2020年第4四半期 | 四半期比較の主な変化 |
|---|---|---|---|
| 稼働OS:Android(StatCounter) | 68.21% | 64.57% | 第4四半期の買い替え期に3.64ポイント低下 |
| 稼働OS:iOS(StatCounter) | 31.26% | 34.53% | iPhone需要の高まりで3.27ポイント上昇 |
| 出荷台数:Samsung(Canalys) | 33% | 24% | 第4四半期に前年比19%減ながら首位を維持 |
| 出荷台数:OPPO(Canalys) | 15% | 16% | 出荷台数2位を維持(第4四半期は前年比28%減) |
| 出荷台数:Xiaomi(Canalys) | 12% | 上位4社圏外 | 第3四半期に前四半期比+114%の急伸 |
| 出荷台数:Apple(Canalys) | 上位5社圏外 | 11%* | 正規版iPhone 12好調で前年比+197%急増 |
| 出荷台数:Vsmart・Vivo(Canalys) | Vivo 9% / Vsmart 9% | Vsmart 11% | Vsmartが第4四半期出荷で3〜4位タイに浮上 |
*データ注記:スライド17の2020年第4四半期表の下部本文では、Appleの前年比+197%増を誤って「2020年第2四半期」と表記しています。
2020年第4四半期の稼働スマートフォン全体(StatCounter)では、Samsung(34.53%)とApple(31.38%)で稼働台数の約3分の2を占め、OPPO(12.36%)、Xiaomi(7.91%)、Huawei(2.89%)、Vivo(2.51%)が続きました。
スマートフォン利用行動はショート動画とフードデリバリーへどう移行したか?
2020年の外出制限はモバイル利用時間を恒常的に押し上げました。Q&Meによると、1日当たりのスマートフォン利用時間は4.0時間から5.1時間へ増加(スライド表記は+25%)し、週間に起動するアプリ数も16.8個から22.1個へと31%増加しました。
年齢層別のネット利用者構成(Statista)では25〜34歳が28%で最大層となり、15〜24歳(23%)、35〜44歳(20%)、6〜14歳(17%)、45〜54歳(8%)、55歳以上(4%)が続きました。アクティブなSNS利用者は7,200万人(人口の73%)に達し、1日平均2時間21分利用しています(We Are Social、2021)。
16〜64歳のネット利用者における到達率はYouTube(92.0%)とFacebook(91.7%)が首位に立ち、国産メッセンジャーZaloが76.5%でFacebook Messenger(58.5%)、Instagram(47.6%)、TikTok(38.5%)を上回りました。
AndroidとiOSのダウンロード構成差および1日の画面時間配分
Applyzer(スライド21)によると、Androidのダウンロード全体に占めるゲームの割合は64.5%に達した一方、iOSでは41.2%でした。iPhoneユーザーはエンターテインメント(8.1%)、写真・動画(6.7%)、ビジネス(5.8%)、ユーティリティ(5.3%)、教育(4.9%)、ファイナンス(4.9%)へと幅広くダウンロードを分散させています。
画面滞在時間の配分(スライド22)では、SNSがモバイル時間の28%を占めて首位となり、動画・映画(16%)、メッセージ・通話(15%)、ゲーム(12%)、ショッピング(3%)、天気(3%)が続きました。個別アプリ別ではFacebookが25%を占め、YouTube(12%)、Zalo(7%)、Messenger(6%)、そしてInstagramを抜いたTikTok(4%)の順となりました。
TikTokの1,600万ダウンロード達成とフードデリバリーアプリの急拡大
App Annie(スライド23)によると、TikTokはベトナムのモバイル端末の30%に浸透し(2019年の1,200万ユーザーから拡大)、2020年に1,600万モバイルダウンロードを記録しました。特にiOSでのダウンロード数は160%増加しています。
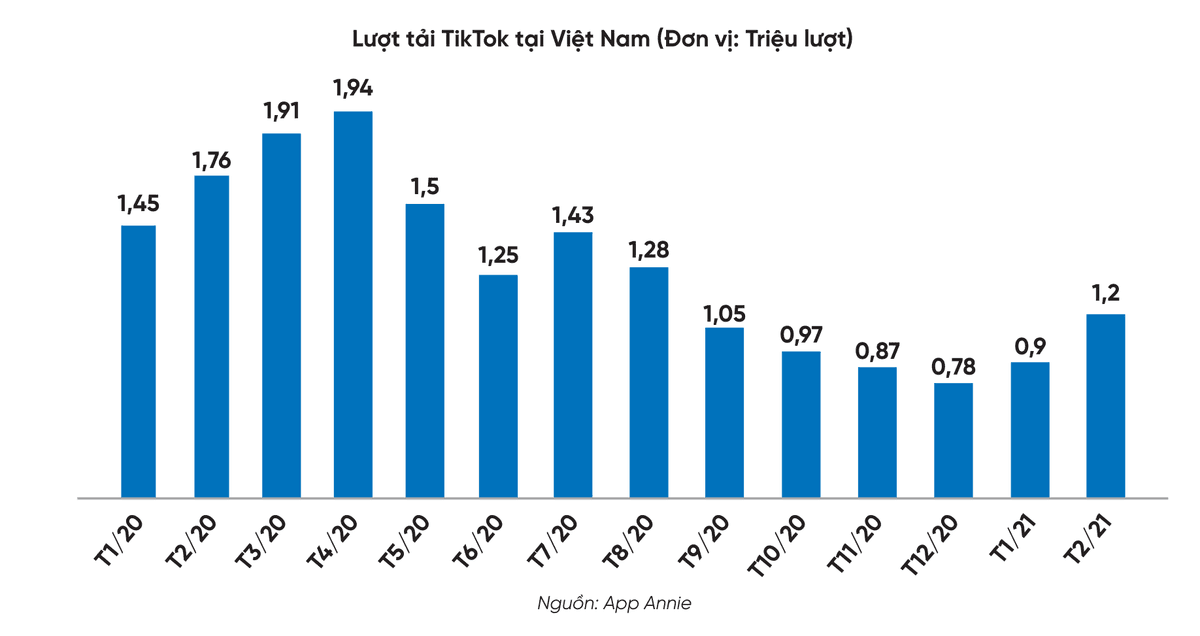
新型コロナ第1波の期間中にTikTokは560万インストールを獲得し、2020年3月(191万件)と4月(194万件)にピークを記録しました。2020年12月に78万件へ落ち着いた後、2021年1月に90万件、2月に120万件へと再び増加しています。
フードデリバリーアプリ(GrabFood、Now.vn、GoFood、Baemin、Loship)の週次利用者比率は2016年の20%から2020年には80%へと4倍に拡大しました(Q&Me)。第三者アプリ経由の注文比率は58%(2018年)から82%(2020年)へ上昇し、店舗への直接電話注文は71%から23%へ急減しました。
ストア売上が40%急伸する中、モバイルゲームとeスポーツはどう推移したか?
We Are Social(2021)によると、ベトナムの16〜64歳ネット利用者の85%がスマートフォンでゲームを遊んでおり、PC・ノートPC(44%)、タブレット(22.60%)、家庭用ゲーム機(8.60%)を大きく引き離しています。AppotaとStatistaの統計は2017〜2021年の継続的な成長を示しています。
| ベトナムのモバイルゲーム指標 | 2017 | 2018 | 2019 | 2020 | 2021(予測) |
|---|---|---|---|---|---|
| 新規ハードコア配信本数(Appota) | — | 123 | 171 | 212 | 200 |
| 総ゲームダウンロード数(Appota) | 13.5億 | 13.9億 | 13.8億 | 15.0億 | 15.5億 |
| ストア課金・有料売上(Statista) | USD 72M | USD 93M | USD 120M | USD 168M | USD 205M |
| ストア売上の前年比成長率 | — | +29% | +29% | +40% | +22% |
| ARPU(Statista) | USD 15.26 | USD 18.85 | USD 22.98 | USD 27.14 | USD 30.92* |
*注:StatistaはベトナムのモバイルゲームストアARPUが2022年に34.10米ドルへ達すると予測しています。
アナリストの間では、Statistaの1億6,800万米ドル(前年比+40%)をベトナムのゲーム市場全体の売上と誤認するケースが少なくありません。スライド31が注記するとおり、この数値はGoogle PlayとApp Store上の有料ダウンロードおよび直接IAPのみを対象としており、外部ウェブ決済ポータルや国内プリペイドカード経由の課金は含まれていません。
収益モデルの構成(スライド33)では、ベトナムのモバイルゲームの87%がアプリ内広告を導入(世界平均73%)し、40%がIAPを採用(世界平均21%)している一方、有料ダウンロード型はわずか2%(世界平均5%)でした。
モバイルeスポーツにおけるGarena対VNGの競争とOS間の継続率ギャップ
Appotaの2020年eスポーツ調査(スライド34)では、外出制限後に79.4%がeスポーツのプレイ時間を増やし、80.2%が大会視聴を増やしたと回答し、1日平均2時間55分プレイ・2時間10分視聴に達しました。主なプレイ端末(58.3%)、主な視聴画面(70.7%)ともにスマートフォンが首位です。
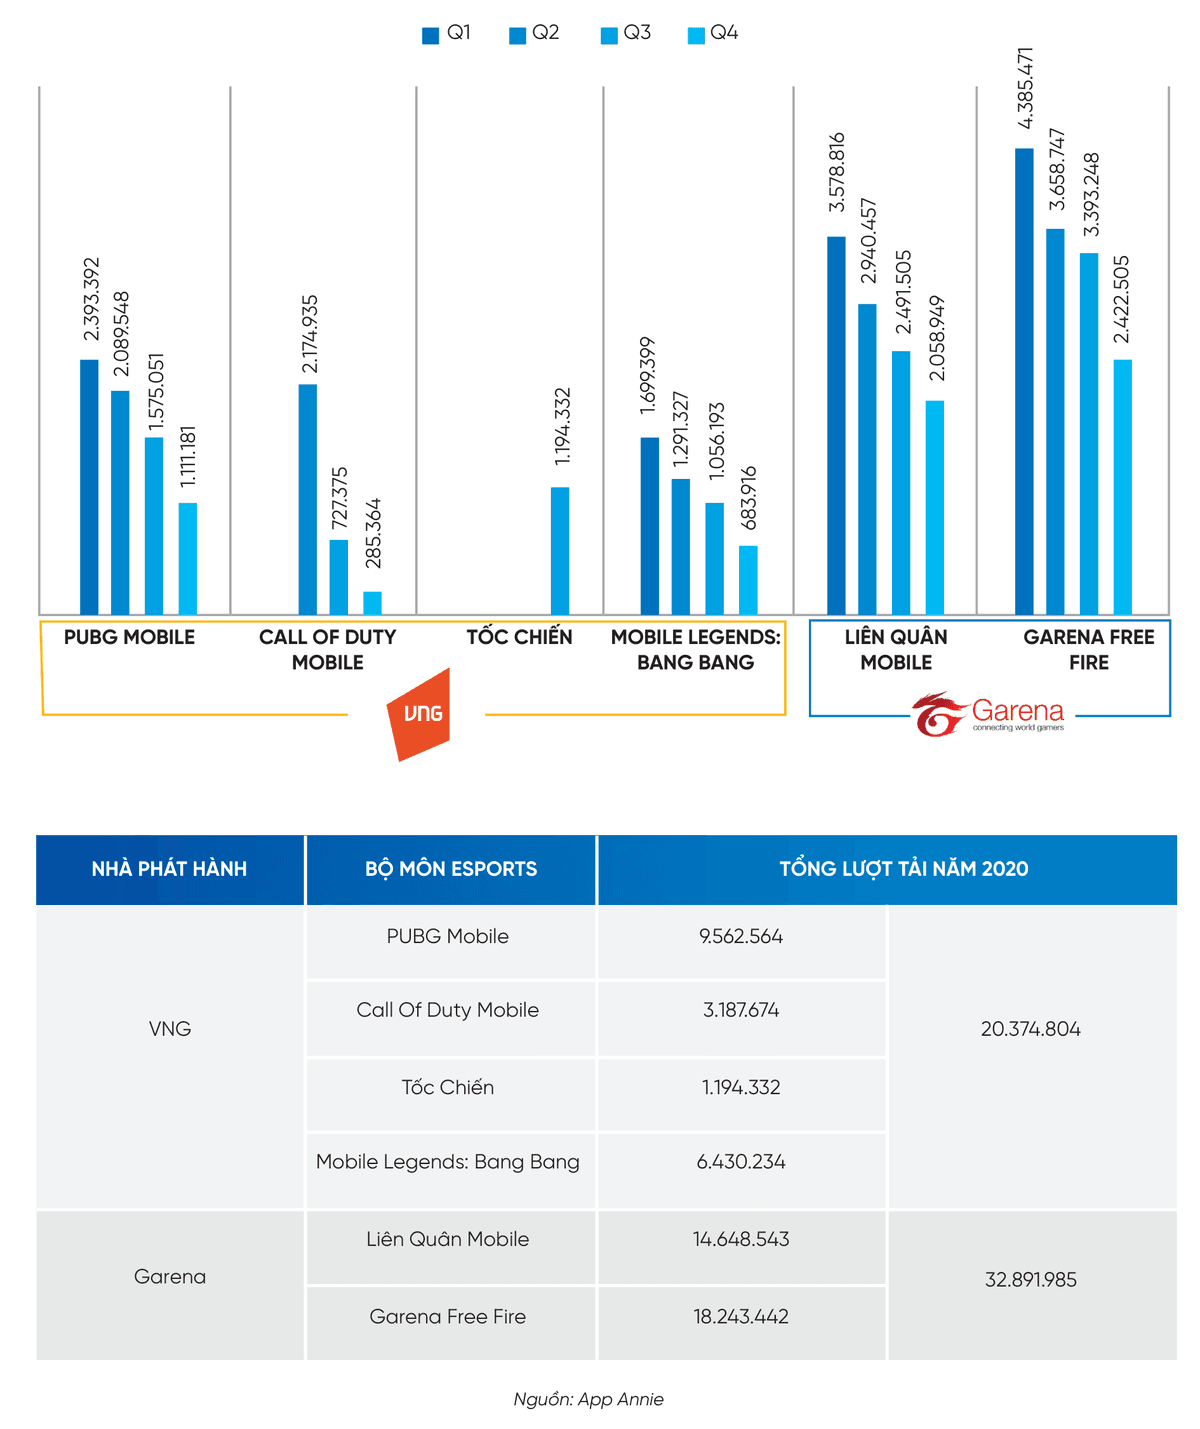
App Annieによる2020年通年ダウンロード実績(スライド35)は、ベトナム2大eスポーツパブリッシャーの競合関係を鮮明に示しています。
| パブリッシャー | モバイルeスポーツタイトル | 2020年DL数(App Annie) | 2020年の主な運用実績 |
|---|---|---|---|
| Garena | Garena Free Fire | 18,243,442 | 軽量な動作要件により全体インストール数で首位 |
| Garena | Arena of Valor(Liên Quân) | 14,648,543 | 四半期ごとに330万〜380万DLを安定維持 |
| Garena 小計 | 主力2タイトル | 32,891,985 | 対象6タイトル合計DL数の61.7%を占有 |
| VNG | PUBG Mobile | 9,562,564 | VNGの戦術バトルロイヤル層を牽引 |
| VNG | Mobile Legends: Bang Bang | 6,430,234 | 5対5モバイルMOBA領域で真っ向から競合 |
| VNG | Call of Duty: Mobile VN | 3,187,674 | 2020年第2四半期に配信開始し好調な初動を獲得 |
| VNG | League of Legends: Wild Rift | 1,194,332 | 2020年第4四半期末に配信、ストア上位へ急浮上 |
| VNG 小計 | 主力4タイトル | 20,374,804 | バトルロイヤル・FPS・MOBAを網羅 |
AppsFlyerおよびSensor Towerのデータ(スライド36〜38)では、iOSゲームの初日継続率(Day 1 Retention)が30%を超えたのに対し、Androidは約24%でした。2020年下半期のiOSダウンロード上位は正規ライセンスのeスポーツ作品に集中した一方、Google PlayではVoodoo、SayGames、Lion Studiosのハイパーカジュアル作品や『Among Us!』が激しく入れ替わりました。
2億1,160万米ドルのモバイル広告費はどこで高いeCPMと転換率を生んだか?
StatistaおよびAdsota(スライド41)によると、ベトナムのモバイル広告費は1億3,610万米ドル(2018年)、1億9,060万米ドル(2019年)から2020年には2億1,160万米ドル(前年比11.0%増)へ拡大し、2021年には2億2,740万米ドルに達する見通しです。
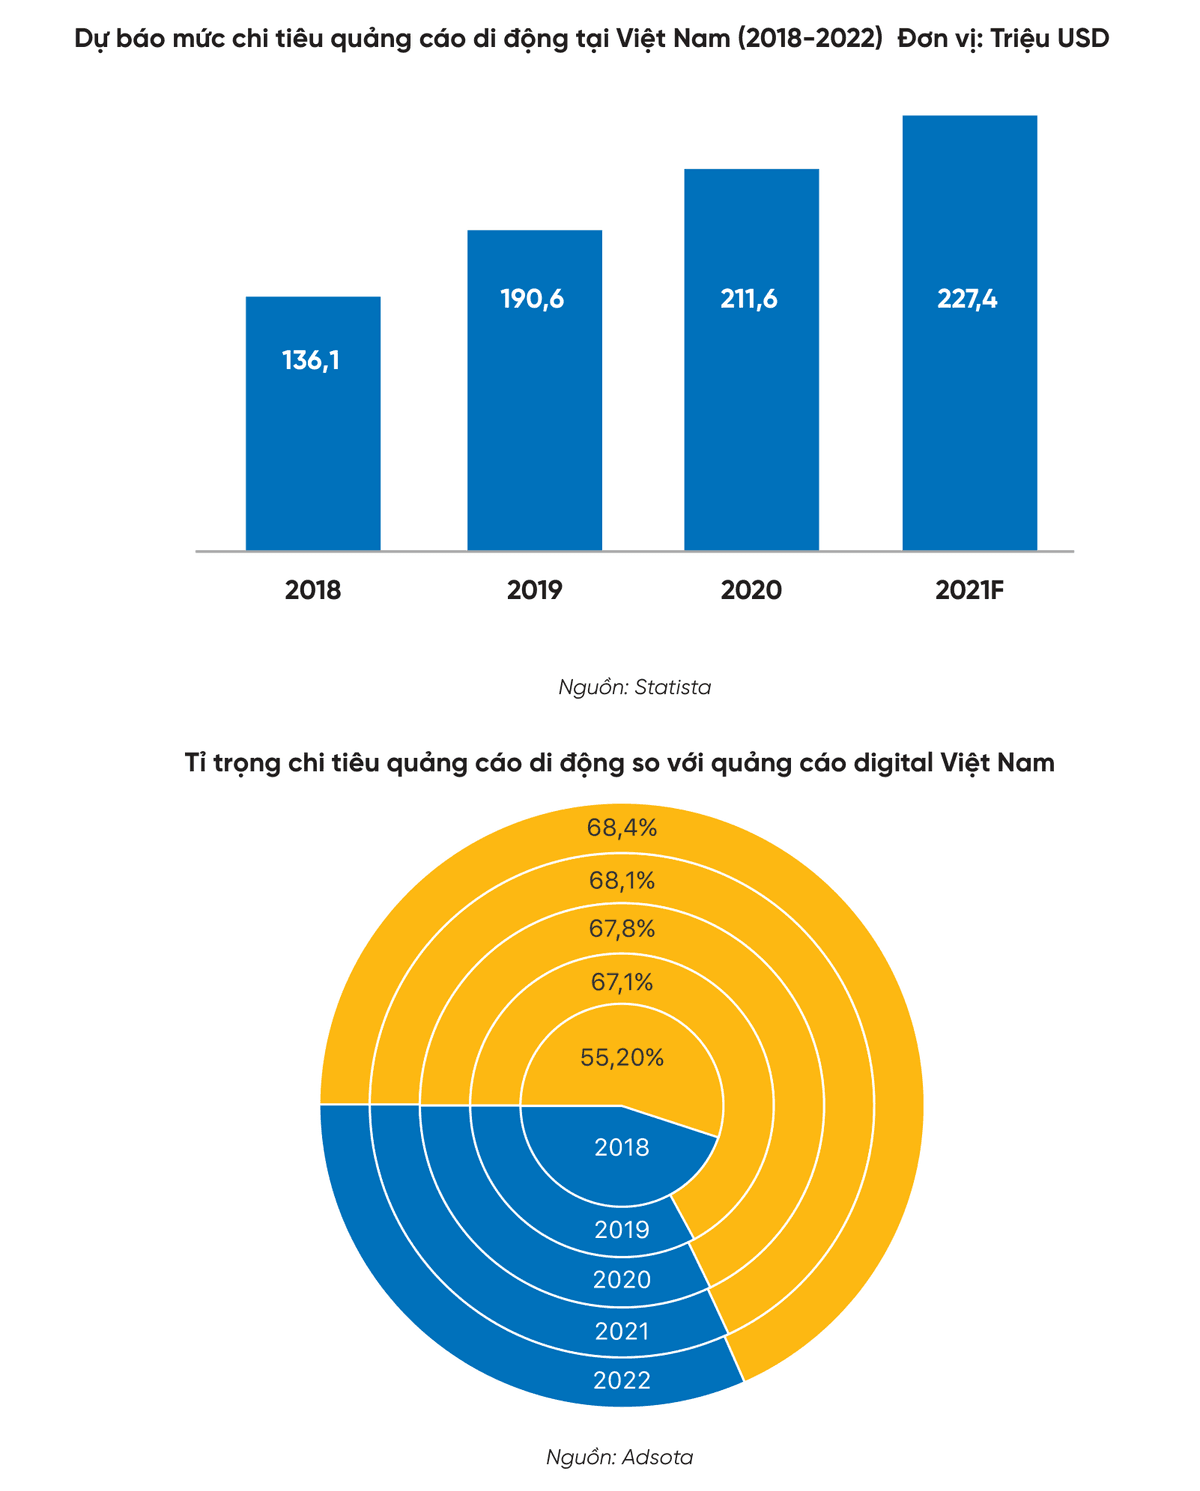
デジタル広告総予算に占めるモバイルの割合は55.20%(2018年)から67.8%(2020年)へ上昇し、2022年には68.4%へ達すると予測されています(Adsota)。42matters(2020年12月)によると、ベトナムの1アプリ当たり平均ダウンロード数は289,010件(世界平均169,040件の171%)にのぼり、59%が広告を実装(世界38%)、18%がIAPを導入(世界4%)、9%が有料アプリ(世界3%)でした。
2020年第3〜第4四半期のOS別eCPM格差と画面解像度分布
Appodealのベンチマーク(スライド44)は、2020年下半期におけるiOSとAndroidの明確なeCPM格差を示しています。
| OS | アプリ内広告フォーマット | 2020年第3四半期 eCPM(USD) | 2020年第4四半期 eCPM(USD) | 前四半期比 |
|---|---|---|---|---|
| iOS | リワード動画(Rewarded Video) | 2.60 | 3.15 | +21.2% |
| iOS | フルスクリーン(Fullscreen) | 0.98 | 1.10 | +12.2% |
| iOS | バナー(Banner) | 0.11 | 0.10 | -9.1% |
| Android | リワード動画(Rewarded Video) | 1.08 | 1.14 | +5.6% |
| Android | フルスクリーン(Fullscreen) | 0.60 | 1.01 | +68.3% |
| Android | バナー(Banner) | 0.11 | 0.11 | 0.0% |
第4四半期のiOSリワード動画eCPMは3.15米ドル(Androidの2.76倍)に達し、Androidフルスクリーンも前四半期比68.3%増の1.01米ドルへ急伸しました。StatCounter(2021年1月、スライド49)による主要な画面解像度は360×640(13.54%、スライド表記は360x460)と360×780(9.25%)が上位を占め、414×736(7.43%)と412×892(5.64%)が続きました。
広告代理店とブランド企業の媒体配分ギャップ、TikTok Ads・OTTの転換力
Q&Meの2020年調査(スライド45)では、広告主と代理店のチャネル選定に大きな差が見られました。ブランド企業はFacebook(77%)、YouTube(63%)、Google Ads(51%)、Instagram(48%)、TikTok(41%)を重視し、ECモールへの出稿は36%にとどまりました。対照的に代理店はECモールを63%で第3位(Facebook 68%、YouTube 65%に次ぎ、Google Ads 50%やTikTok 48%を上回る)に位置付け、23%がGrab/Gojekにも出稿していました。
代理店が予算シフトを急いだ背景には、2つの動画チャネルの高い転換実績があります。
- 海外アドネットワークでインストール転換首位に立ったTikTok Ads。 Statista(2020)のSNS広告効果評価でTikTokは13%を獲得し、Facebook(34%)、YouTube(29%)に次ぐ第3位となりました。AppsFlyerの計測でも、TikTok Adsはベトナムの海外アドネットワーク中でインストール転換第1位(AdColony、Accesstrade、Vungle、Vivoを上回る)を記録し、転換インストール数が175%増加しました。
- 広告受容度の高いモバイル視聴者を取り込んだOTT動画広告。 東南アジアのOTT視聴端末の67%はスマートフォンです(スライド48)。視聴者の67%が広告付きOTTを利用し、86%が無料視聴の対価として広告を受け入れており、ベトナムにおけるOTT広告の購入転換率は35%に達しました。
銀行口座未保有69%のギャップは電子ウォレットとB2C ECをどう加速させたか?
Statista、Global Findex、PPRO(スライド52〜53)によると、ベトナムでは貯蓄率が69%に達する一方、銀行口座保有率はわずか30.8%(約31%)にとどまり、シンガポール(98%)、マレーシア(85%)、タイ(82%)を大きく下回りました。デビットカード保有率は26.74%、クレジットカード保有率は4.12%でした。
Statista(スライド54〜55)の集計では、デジタル決済額は68億9,900万米ドル(2017年)から2020年には116億700万米ドル(前年比4.8%増)へ拡大し、2021年には29.8%増の150億7,100万米ドルへ急伸する予測です。2020年の1人当たり年間決済額は280.3米ドル(デジタルコマース219.0米ドル・78.2%、モバイルPOS 61.3米ドル・21.8%)で、2021年には323.5米ドルと見込まれています。
MoMo・ViettelPay・ZaloPayのファネル競争とユニコーンVNPay
2020年時点でベトナムには121社のフィンテック新興企業が存在し、決済領域が31%で首位を占めました(P2P融資16%、ブロックチェーン・暗号資産12%、POS 7.5%、資産運用7.5%)。『e-Conomy SEA 2020』(Google、Temasek、Bain)はVNPayの評価額が10億米ドルを超えたことを確認し、MoMoも2020年9月に個人ユーザー2,000万人を突破しました。
Q&Meによると、2020年のダウンロード伸び率はViettelPayが+61%、MoMoが+50%、ZaloPayが+40%でした。利用ファネルではMoMoが認知度94%・現在利用率79%・定期利用率61%で首位を独走し、ViettelPay(76% / 32% / 15%)とZaloPay(72% / 25% / 6%)をリードしました。2021年2月にはApp Annieの計測でZaloPay(39万4,000DL)がViettelPay(36万6,000DL)を上回り、MoMo(68万8,000DL)に次ぐ2位となりました。
118億米ドルのB2C EC市場と「11.11」ライブコマース競争
ベトナム商工省(スライド61)によると、B2C EC売上高は40億7,000万米ドル(2015年)、100億8,000万米ドル(2019年)から2020年には118億米ドル(前年比18%増)へ拡大しました。モバイルコマースは2020年に56億米ドル(取引量の62%)に達し、J.P. Morgan(スライド62、76)は2021年に70億米ドル、2023年に102億米ドル(年率+18.6%)へ成長すると予測しています。
FacebookとBainは、2020年の15歳以上のデジタル消費者を4,900万人(浸透率65%)と算出しました。Z世代中心という一般的なイメージに反し、We Are Social(スライド64)の調査では月間オンライン購入率は35〜44歳(85.3%)、45〜54歳(83.5%)、25〜34歳(81.8%)で最も高く、16〜24歳(70.6%)を上回りました。
2020年はオンライン旅行支出が40.5%減少した一方、食品・パーソナルケア(+45.9%)、ファッション・美容(+37.2%)、ビデオゲーム(+35.3%)が急伸しました(We Are Social)。決済手段の構成比(2020〜2023F、PPRO・J.P. Morgan)では、カードが34%から29%へ、現金が21%から15%へ縮小する一方、銀行振込が26%から30%へ、電子ウォレットが14%から22%へと拡大する見通しです。
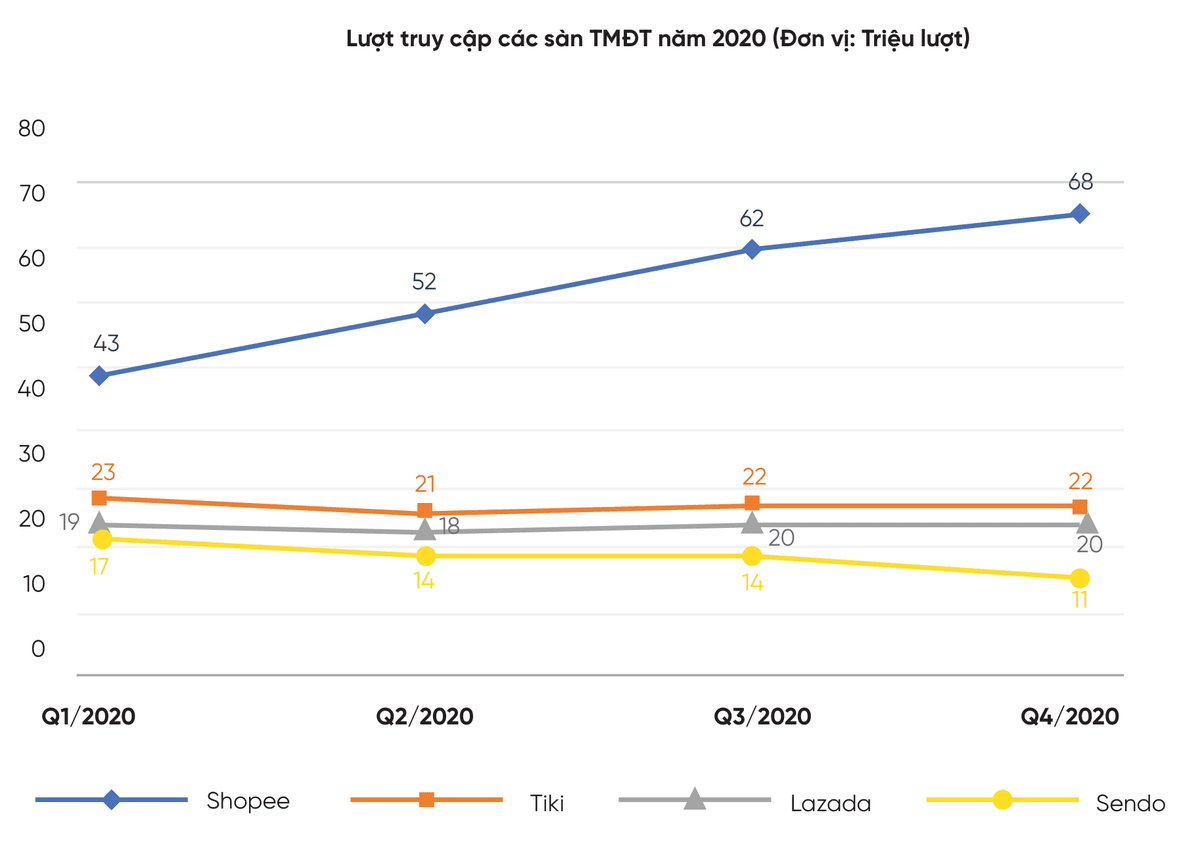
主要4大ECモールは、ウェブ訪問数、第4四半期のアプリ導入勢い、および「11.11」大型セール施策で明確な違いを見せました(スライド67〜71)。
| ECモール | 2020年Q1→Q4ウェブ訪問数(百万) | 2020年第4四半期アプリの勢い(App Annie) | 11.11 SNS言及数(Reputa) | 11.11 SNSリーチ数(Reputa) |
|---|---|---|---|---|
| Shopee | 43 → 52 → 62 → 68 | 1〜10月DL首位を維持、『Shopee Live』を拡充 | 13,548(72.67%が0ドン送料無料・特価関連) | 37,447,588 |
| Lazada | 19 → 18 → 20 → 20.8* | 前四半期比+40%の284万DL、11月〜翌2月首位 | 9,801 | 55,229,300(イ・ミンホ、Chi Pu、『LazLive』3D公演) |
| Tiki | 23 → 21 → 22 → 22 | 国内ウェブ訪問数で安定した第2位を維持 | 2,084 | 7,098,728 |
| Sendo | 17 → 14 → 14 → 11 | 第4四半期のウェブ訪問減もSNSリーチを確保 | 864 | 18,508,521 |
*注:スライド67の棒グラフはLazadaの第4四半期訪問数を2,000万件と丸めて表示していますが、同スライド本文では2,080万件と明記されています。
Reputaによる「11.11」分析は、対照的な2つのモバイル集客手法を浮き彫りにしています。Shopeeは0ドン送料無料クーポンによってLazadaの138%にあたるSNS言及数を生み出し、Lazadaは著名アンバサダーとアプリ内3DライブコンサートによってShopeeの147%にあたるSNSリーチを獲得しました。
経営層はモバイル製品・広告・決済戦略をどう再構築すべきか?
全5章のデータを統合すると、ベトナムモバイルアプリ市場で事業を展開するプロダクト責任者、マーケター、パブリッシャーにとって優先すべき4つの実務方針が導き出されます。
- OS別に最適化したハイブリッド収益化(Hybrid Monetization)を設計する。 ゲームの87%が広告を実装する一方、iOSは初日継続率が30%を超え、第4四半期のリワード動画eCPMも3.15米ドル(Androidは1.14米ドル)に達するため、Androidでの広告スケールとiOSでの高単価IAPバンドルを組み合わせるべきです。配信計画はベトナムにおけるモバイルゲーム配信6段階ロードマップに沿って構築し、モバイルゲーム・ソフトローンチ3段階チェックリストで継続率を検証できます。
- UA予算をTikTok Ads、リテールメディア、クリエイター動画へ再配分する。 代理店(63%)とブランド(36%)のリテールメディア出稿ギャップを埋め、TikTok Adsの転換インストール+175%増を取り込むには、ネイティブ短尺動画とライブ配信が不可欠です。インフルエンサー選定にはベトナムにおけるKOL対KOC予算配分ガイドをご活用ください。
- アプリ内の銀行振込・QRコード・電子ウォレット決済を簡素化する。 人口の69%が銀行口座を持たず、銀行振込(2023Fに30%)と電子ウォレット(22%)が現金を上回る中、スムーズなモバイル決済導線は主力購買層である25〜54歳の転換率を直ちに押し上げます。決済コールバックの信頼性設計についてはモバイルゲーム決済・照合最適化ケーススタディが参考になります。
- デジタル経済の指標変化を四半期ごとに定点観測する。 最新の市場調査は法人・デジタル経済トピックハブで継続的に追跡できます。
本エグゼクティブ版は、原典調査の出典検証済みベンチマークと単位補正をすべて統合しています。月次グラフの内訳や2020年下半期のストアランキングを含むAppota公式の全78ページPDFレポートは、本ページのフォームよりダウンロードしてください。
出典
- Báo cáo ứng dụng di động 2021 (Vietnam Mobile Application Report 2021), Công ty Cổ phần Appota, 2021-05-01, 参照日 2026-10-31
- Báo cáo tình hình kinh tế – xã hội năm 2020 và chỉ số giá tiêu dùng (CPI) đầu năm 2021, Cục Thống kê – Bộ Tài chính (thời điểm công bố: Tổng cục Thống kê), 2021-03-01, 参照日 2026-10-31
- Digital 2021: Vietnam, We Are Social & Kepios, 2021-02-11, 参照日 2026-10-31
- Speedtest Global Index — Mobile & Fixed Broadband Speeds and Broadband Pricing, Ookla (Speedtest Global Index), 2021-01-15, 参照日 2026-10-31
- Vietnam Smartphone Market Share Q3 & Q4 2020, Canalys, 2021-02-10, 参照日 2026-10-31
- Mobile Operating System, Vendor & Screen Resolution Market Share Viet Nam (2020 – Jan 2021), StatCounter GlobalStats, 2021-02-01, 参照日 2026-10-31
- Vietnam Mobile App Usage, Food Delivery, Digital Marketing & E-Wallet Surveys 2020, Q&Me (Asia Plus Inc.), 2021-01-20, 参照日 2026-10-31
- Vietnam Mobile App Downloads: TikTok, Mobile eSports, E-Wallets & E-Commerce (2020 – Feb 2021), App Annie (nay thuộc Sensor Tower), 2021-03-15, 参照日 2026-10-31
- Digital Market Outlook: Mobile Games, Mobile Advertising & Digital Payments in Vietnam, Statista, 2021-02-01, 参照日 2026-10-31
- App Retention Benchmarks & Performance Index 2020 (Southeast Asia & Vietnam), AppsFlyer, 2020-11-15, 参照日 2026-10-31
- Vietnam App Monetization Benchmarks & Mobile In-App eCPM Report Q3–Q4 2020, 42matters & Appodeal, 2021-01-25, 参照日 2026-10-31
- Sách trắng Thương mại điện tử Việt Nam năm 2021, Cục Thương mại điện tử và Kinh tế số – Bộ Công Thương, 2021-04-15, 参照日 2026-10-31
- 2020 E-commerce Payments Trends Report: Vietnam, J.P. Morgan & PPRO, 2020-10-15, 参照日 2026-10-31
- e-Conomy SEA 2020, Digital Consumers of Tomorrow 2020 & Đo lường chiến dịch 11.11 tại Việt Nam, Google, Temasek & Bain & Company; Facebook & Bain & Company; Reputa, 2020-11-25, 参照日 2026-10-31