ベトナムの競技人口1,500万人、賞金総額78.7万ドル、34プロチーム、視聴者1,500人調査を網羅したAppota EsportsとOTA Networkによる初の業界ディレクトリ&調査レポート。
主なポイント
- 1,500万→2,600万人ベトナムのアクティブeスポーツ人口は2016年の300万人、2017年の500万人から2018年に1,500万人超へ拡大し、2019年には2,600万人、週間視聴者も1,000万人超から1,600万人へ達する見通しです(Appota Esports)。
- 賞金総額78.7万ドル超2018年の国内18タイトルにおけるアマ・プロ大会賞金総額で、2015年(21.6万ドル)、2016年(39万ドル)、2017年(68.5万ドル)から年平均38.2%で成長しました(数百万ドルの協賛費を除く)。
- モバイル3,750万DL2018年上半期のモバイルeスポーツDL数(2016年下半期1,280万件の約3倍)。両ストア売上上位50位内のeスポーツ収益は100万ドルから600万ドル超へ急増し、国内賞金総額の最大30%を占めました。
- 男性94%・Z世代83%2018年12月にOTA Networkが全63省・市の配信視聴者1,500人を無作為調査した結果(ハノイ42%、ホーチミン市25%)、19〜24歳が60%を占め、58%が月収を得ていました。
- 61%がスマホで視聴PC(39%)よりスマートフォン(61%)でゲーム配信を視聴する割合で、13〜18歳では71%に達します。また52%は自分がプレイしないゲームの配信も視聴しています(OTA Network)。
- 86%が週1回以上視聴視聴頻度は毎日37%、毎週49%、毎月14%。1日の視聴時間は1〜3時間が58%(1時間未満33%、3〜4時間7%、5時間以上2%)で、ゴールデンタイムは18時〜翌2時(18〜22時・22〜2時とも55%)です。
- 35%が30日以内に投げ銭直近30日間に配信者へ寄付(ドネーション)した視聴者の割合です。71%がユーモアのある配信を好み(純粋な技術は6%、両方24%)、41%がゲーム実況と日常トークの両方を支持しています。
ベトナムeスポーツガイドブックが示す2019年の市場基準とは?
Appota EsportsとOTA Networkが2019年3月に公開した『Vietnam Esports Guidebook 2019』は、国内初の包括的な業界名鑑および視聴者調査を備えたベトナムeスポーツガイドブックです。Appotaの7年に及ぶゲームパブリッシング、大会運営、コミュニティ管理の知見を基に、パブリッシャーや広告主へ定量的な指針を提供します。その後の市場拡大についてはベトナムeスポーツ白書 2021およびベトナムeスポーツ白書 2022–2023と比較できます。
セクション01では、人口ボーナスと手頃なモバイル通信環境を成長基盤として挙げています。1986年のドイモイ(Doi Moi)政策以降、若く経済活動が盛んな層が人口の60%超を占めるようになり、2018年までにインターネット利用者は6,400万人超(普及率67%)、3G/4Gモバイル契約数は5,100万回線へ達しました。
『GSMA Mobile Connectivity Index 2018』でベトナムは総合63.0点を獲得し、インドネシアを上回りました(インフラ49.1、料金の手頃さ72.1、消費者準備度74.1、コンテンツ&サービス60.1)。割安で高速な3G/4G回線により、モバイルネット契約者の約2人に1人(5,100万契約中3,280万人)がゲームをプレイしています。
競技人口の急増、賞金総額のCAGR、東南アジア比較
ベトナムの競技ゲームは2000年代初頭のネットカフェ(quan net)における『Age of Empires』『StarCraft』『World of Warcraft』『MU』『Gunbound』『Audition』の大会から始まり、2010年以降はFacebookグループを通じて急拡大しました。Newzoo(2018)によると、ベトナムのゲーム人口3,280万人はインドネシア(4,370万人)に次ぐ東南アジア2位で、年間ゲーム市場は3億6,500万ドルを超え世界35位から28位へ浮上しました。
Appota Esportsの調査では、国内eスポーツ人口は2016年の300万人、2017年の500万人から2018年には1,500万人超へと2年で5倍に拡大し、2019年には2,600万人へ達すると予測されました。週1回以上視聴する定常視聴者も2018年に1,000万人を超え、2019年には1,600万人突破が見込まれました。
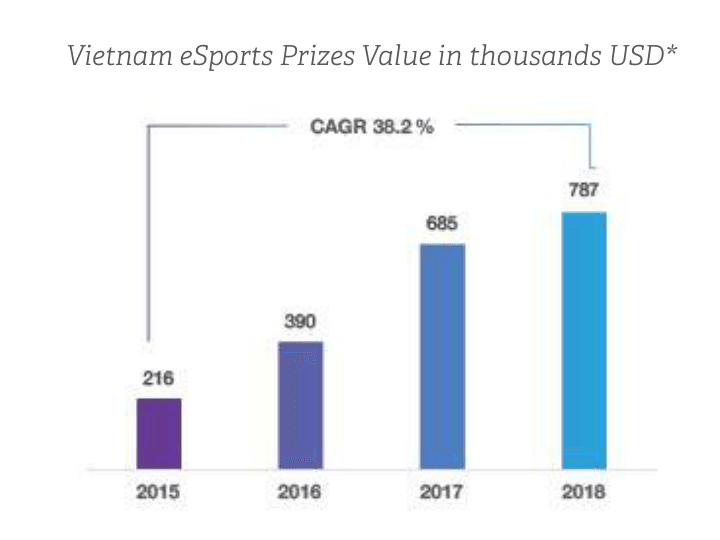
グラフの通り、国内18タイトルのアマ・プロ大会賞金総額は2015〜2018年に年平均成長率(CAGR)38.2%で伸び、21.6万ドル(2015年)、39万ドル(2016年)、68.5万ドル(2017年)を経て2018年に78.7万ドルを超えました。これは直接賞金のみの金額であり、番組制作や放映権、マーケティングを含む協賛総額は数百万ドル規模に上ります。
| 東南アジア市場 | 2017年プレイヤー平均単価(Newzoo, 2018) | オンラインメディアGMV 2015→2018(Google & Temasek) | 2025年予測GMV(2018–2025 CAGR) |
|---|---|---|---|
| ベトナム | 11.1ドル | 6億 → 22億ドル(CAGR 57%) | 60億ドル(CAGR 27%) |
| インドネシア | 20.1ドル | 6億 → 27億ドル(CAGR 66%) | 80億ドル(CAGR 30%) |
| タイ | 32.6ドル | 8億 → 24億ドル(CAGR 44%) | 70億ドル(CAGR 24%) |
| フィリピン | 11.8ドル | 4億 → 13億ドル(CAGR 45%) | 40億ドル(CAGR 26%) |
| マレーシア | 40.6ドル | 6億 → 16億ドル(CAGR 35%) | 30億ドル(CAGR 18%) |
| シンガポール | 109.5ドル | 8億 → 13億ドル(CAGR 17%) | 30億ドル(CAGR 13%) |
2017年のプレイヤーあたり平均収益(ARPU)は11.1ドルとマレーシア(40.6ドル)やシンガポール(109.5ドル)を下回りますが、GoogleとTemasekの『e-Conomy SEA 2018』はゲームとオンライン広告が年50%超で伸びるベトナムの急成長を高く評価しました。オンラインメディアGMVは2015年の6億ドルから2018年に22億ドル(CAGR 57%)へ拡大し、2025年には60億ドルへ達する見通しです。
モバイルeスポーツの躍進、バトルロワイヤル旋風、2018年の国際大会実績
2015〜2018年の賞金シェアは『League of Legends』『Arena of Valor』『CrossFire』などのMOBA・FPSが牽引し、『League of Legends』ではベトナムが独立地域として国際大会の直行枠を獲得しました。2017〜2018年にはバトルロワイヤルが台頭し、世界全体で『Fortnite』と『PUBG』がTwitch・YouTube Gaming総視聴時間の20.6%を占有(Newzoo)、中国のネットカフェでも2018年2月に『PUBG』が51.8%に達し『League of Legends』(23.3%)を逆転しました。
ベトナム国内でもモバイルeスポーツのDL数が2016年下半期の1,280万件から2018年上半期に3,750万件へと約3倍に増え、両ストア売上上位50作内のeスポーツ収益は100万ドルから600万ドル超へ6倍増となりました。登場から3年でモバイル勢(『Arena of Valor』『PUBG Mobile』『Crossfire Legends』『Vainglory』『Rules of Survival』)が国内賞金総額の最大30%を占めています。
2018年には国営放送系のVTVPlayやVTVcabが専門中継を開始し、国際舞台でも好成績が相次ぎました。
- アジア競技大会2018(ジャカルタ・パレンバン): 『Arena of Valor』『PES 2018』『StarCraft II』『Clash Royale』の4種目で銅メダル(3位)を獲得。『Arena of Valor』国内予選は視聴30万時間、最高同時接続(CCV)7.9万人超を記録しました。
- AIC 2018(Arena of Valor国際選手権): ベトナム代表が総合3位に入賞。
- 2018年東南アジアPUBG選手権: バンコクのJIB PUBG SEA選手権でDivine eSportsが優勝(2.5万ドル)、Rate Me Five Starsが3位(9,000ドル)、PUBG SEA選手権でRefund Gamingが準優勝(2万ドル)を獲得。
- WESG 2018 東南アジア予選: 『StarCraft II』のMeomaikA選手が準優勝(2,250ドル)。
ベトナムeスポーツのバリューチェーンと2019年業界名鑑の構造は?
セクション02では産業バリューチェーンと主要プレイヤーを整理しています。市場への資金流入はブランド企業(協賛、広告、ゲーム内課金連携)とeスポーツファン(チケット、グッズ、投げ銭)の2つが起点です。
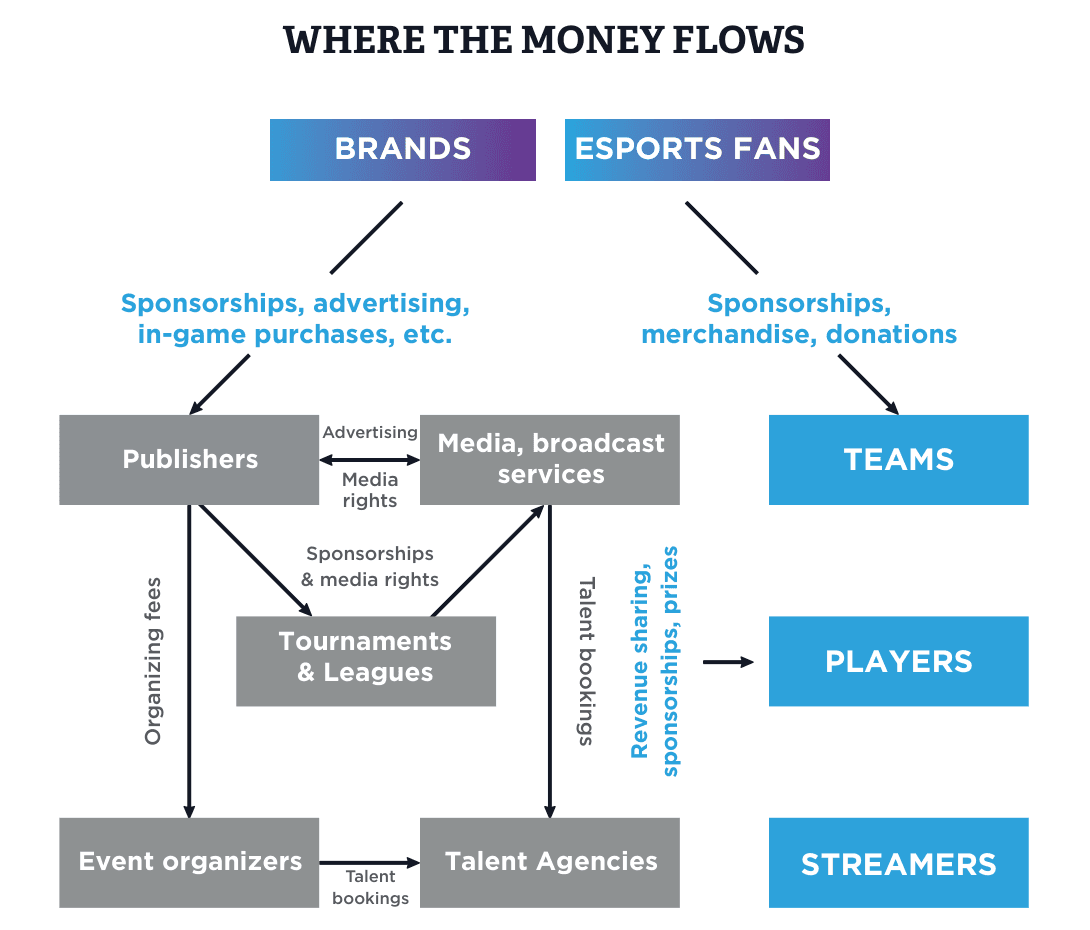
図の通り大会・リーグがエコシステムの中核を担い、新興の**タレント事務所(Talent Agencies)**が企業・主催者と数百万フォロワーを抱える配信者をつなぐ仲介役を果たしています。
4大パブリッシャー、6大リーグ、34のプロチーム
2018年に活動していたゲーム配信会社15社のうち、eスポーツへ本格投資したのはVNG、Garena、VTC Game、**Gamota**の4社です。現地配信元がない旧来タイトル(『AoE』『Dota 2』『StarCraft』『鉄拳』『PES』『CS:GO』)は小規模大会中心ですが、例外の『PUBG』ではGamotaとGank Studioによるモバイル大会Fighting Leagueが300万再生超・視聴33.5万時間を記録しました。
2018年には約100の公式・準公式大会と数千の草の根大会が開催されました。名鑑の主な構成は以下の通りです。
| エコシステム領域 | 主な企業・リーグ | 賞金規模・トラフィック・運営指標 |
|---|---|---|
| 4大パブリッシャー | Garena、VNG、Gamota、VTC Game | Garena(『LoL』『FO3/FO4』『AoV』『Blade & Soul』);VNG(『Vo Lam Truyen Ky』2,000万人超、『CFL』『MLBB』『RoS』『PUBG Mobile』);Gamota(Appotaの5,000万人超基盤で1,000万人超、『Vainglory』『Arena of Glory』『Survival Heroes』);VTC Game(『CrossFire』、5億ドンCF Elite League、20億ドンVPL 2017) |
| 6大主要リーグ | Arena of Fame(AoV)、VCS(LoL)、Vietnam Divine League(PUBG)、CF Elite League、360 Mobi MLBB、CFL Star League | Arena of Fame:8チーム、2018年13万ドル・2019春8.6万ドル(競技者1,200万人超、2018冬は放送111時間で視聴500万時間);VCS:最大6万ドル/期、放送300時間超で視聴1,200万時間超;Divine League:3部制・370チーム超・月6,000ドル;CF Elite&360 Mobi MLBB:2.2万ドル/期;CFL Star League:1.4万ドル |
| 独立系大会主催 | 23 Creative VN、500Bros、Gank Studio、GameTV、DivineTV、Box Studio | Box Studio+23 Creative+VTV Play(Vietnam Master Championship:3万ドル);Gank Studio(Fighting League:2万ドル);23 Creative(VPGL Dota 2:9,000ドル、PUBG SEA予選:2,800ドル);500Bros(NimoTV All-Star:5,000ドル);GameTV(Be Yeu Cup:4,000ドル) |
| 主要34プロチーム | GAM eSports、EVOS eSports、Team Box Gaming、Phong Vu Buffalo、Friends Forever、Team Flash | FBフォロワー:GAM(226,096)、EVOS(119,736・当時唯一の常設ゲーミングハウス保有)、Box Gaming(107,056)、Phong Vu Buffalo(84,467)、Friends Forever(77,694)、Team Flash(65,175)、Refund(52,104)、Cherry(39,840)、GameTV(35,729)、Divine(29,680) |
| 11のニュース媒体 | GameK、Lienminh 360、EXP.GG、Game8、Game Hub、LagVN、GameTV、Lien minh sam soi、XemGame、Vikings.GG、2Game | SimilarWeb月間訪問:GameK(1,620万+、FB 150万+)、Lienminh 360(370万+)、EXP.GG(170万+)、Game8(150万+)、Game Hub(99.8万+)、LagVN(88.1万+)、GameTV(79.8万+)、Lien minh sam soi(76.8万+)、XemGame(73.7万+)、Vikings.GG&2Game(60.6万+)、Thanh Nien Game(36.3万+) |
| 6つの放送スタジオ | Vietnam eSports TV (VETV)、23 Creative TV、500Bros、VTV Play eSports、Gank eSports、Divine TV | VETV(garena.live):YouTube 256.5万+、FB 110.9万+、月間訪問65万+;23 Creative TV:YouTube 20万+;500Bros:YouTube 10万+;VTV Play eSports:FB 4.1万+;Gank eSports:FB 2万+・YouTube 1.8万+ |
34チームの大半は経理・人事・コーチ体制が未整備で、常設ゲーミングハウスを持つのは当時EVOS eSportsのみであり、コワーキング型練習施設の需要が示唆されました。
ゲーミングセンター網、配信プラットフォーム競争、タレント事務所
従来のネットカフェはCore i5/i7搭載PC、飲食提供、大会ステージを備えたeスポーツセンターチェーンへ進化しました。ハノイだけでGameHome、Imba、Vikings、Cyzone、KOW Black、Den Long Doの6チェーンが展開し、全国主要6施設にはCyzone eSports Stadium(ハノイ、530台)、Vikings eSports Arena(ハノイ、1,500m²・300台)、GG Stadium(ホーチミン市、Riot Games設営)、Virus eSports Stadium(中部、233台)、Venus Gaming Center(フエ、80台)、GG Gaming Center(カントー、900m²・100台超+VR/モバイル席)が挙げられます。
配信分野ではVietnam eSports TV(登録250万人・10億再生)やPewPew(登録250万人超・2.5億再生)を擁するYouTubeがTwitchを上回り首位でした。2018年にはFacebook Gamingが**OTA Network**と提携してFacebook Gaming Creator Programを開始し、ViruSs(フォロワー100万人超)ら100名超の配信者を擁して同基盤で世界最長の視聴時間を記録しました。
CubeTV(GAM、FF QTVを協賛)、NimoTV(Phong Vu Buffalo、EVOSを協賛)、Tamagoも激しく競いましたが、Tamagoは3チーム協賛や賞金9万ドルのTamago 100 Legends開催にもかかわらず2018年12月に6カ月で撤退しました。配信者はStreamlabsやXSplitを用い、UngHoToi、VRDonate、Tipitでカード・銀行寄付を受け、PlayerDuoやUng Ho Liveで有料同行プレイを提供しています。
クリエイター収益化を支える主要6事務所・アカデミーは以下の通りです。
- OTA Network: 109名の有力ゲーム配信者(ViruSs、Nam Blue、Caster Jay、Tuan Tien Ti、Trau TV、Chim Se Di Nang、Be Chanh)を擁する国内最大のゲームMCNであり、Facebook Gamingの独占パートナー。
- Box Studio: 2017年設立、配信者60名超と3プロチーム(『AoV』『PUBG』『MLBB』)を運営。
- Creatory: MisThyやPewPewらゲーム系10名を含む22名を擁し、総フォロワー約1,000万人。
- GameTV、VECTV、20 Sections(Division X)、Takademy: GameTV(2010年)とVECTV(2011年)は中継とチーム育成を兼ね、Division X(10名)とTakademyは新人育成を担っています。
協賛企業はIT・周辺機器(Phong Vu、Logitech G、ASUS ROG、GIGABYTE、Acer、MSI、Tt eSPORTS、Cube TV、Nimo TV)から一般大手企業(MobiFone、Viettel、FPT、Mountain Dew、Traveloka、Nguyen Kim)まで広がっています。
OTA Networkの視聴者1,500人調査が明かす行動特性とは?
セクション03では、2018年12月にOTA Networkのゲーム配信視聴者1,500人を対象に実施した無作為調査(全63省・市を網羅、ハノイ42%・ホーチミン市25%)を分析しています。
収入を持つZ世代層、非プレイヤー視聴、年齢別の視聴ピーク
「視聴者は収入のない10代中心」という通念に反し、19〜24歳が60%を占め(13〜24歳のZ世代は本文83%・66ページ図版85%)、58%が月収を得ていました。
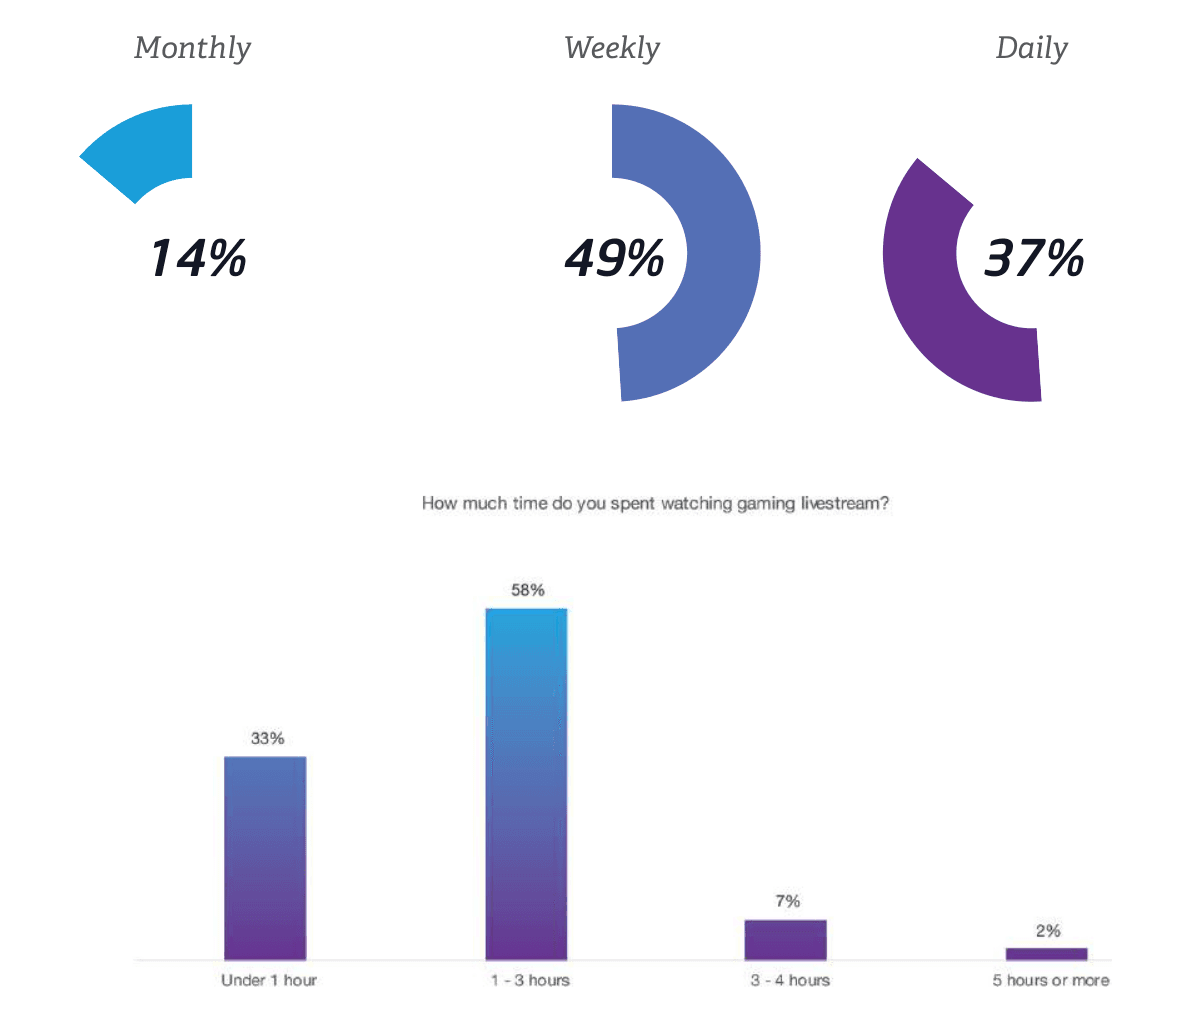
視聴者の86%が週1回以上視聴し(毎日37%、毎週49%、毎月14%)、1日の視聴時間は1〜3時間が58%、1時間未満33%、3〜4時間7%、5時間以上**2%**でした。
| 視聴者調査項目(n = 1,500、2018年12月) | 調査結果 | パブリッシャー・広告主への示唆 |
|---|---|---|
| 性別・地域分布 | 男性94%;ハノイ42%、ホーチミン市25% | 全国63省・市すべてにリーチ |
| 年齢・収入状況 | 19–24歳60%;月収あり58% | Z世代(13–24歳)は本文83%(図版85%) |
| 主な視聴端末 | スマホ61% 対 PC39% | 13–18歳ではスマホ比率71%(大都市スマホ普及率72%) |
| 未プレイ作品の視聴 | 回答者の52% | 攻略だけでなく配信者の個性やユーモアを目的に視聴 |
| 全年齢ピーク時間帯 | 18–22時:55%;22–2時:55% | その他:10–14時(13%)、14–18時(13%)、6–10時(6%)、2–6時(5%) |
| 19–24歳の視聴時間 | 22–2時:64%;18–22時:50% | 深夜帯に集中;14–18時(13%)、10–14時(10%)、早朝各6% |
| 13–18歳の視聴時間 | 18–22時:68%;22–2時:35% | 宵の口が中心で昼**10–14時(21%)**にも山;14–18時(15%) |
| コンテンツ嗜好 | 実況+日常話41%;ユーモア重視71% | ゲーム重視36%、日常話重視20%;笑い+技術24%、技術のみ6% |
| 直近30日の投げ銭 | 寄付経験あり35%(なし65%) | 配信者支援や有料施策への高い課金意欲 |
施策設計に直結する発見は以下の2点です。
- 半数超(52%)が自分のプレイしないゲーム配信を視聴。 純粋な技術(6%)よりもユーモア(71%)や配信者の日常トーク(**41%**が両方支持)が重視されます。
- ピーク時間帯は年齢層で明確に分かれる。 19〜24歳は深夜**22〜2時(64%)が中心であるのに対し、13〜18歳は18〜22時(68%)と昼10〜14時(21%)**に集まります。
ベトナムeスポーツの今後を左右する6つの課題と4つの成長要因
セクション04は2019年以降の4つの成長エンジンを挙げています。
- 視聴者拡大と全国テレビ放送の浸透: 競技人口2,600万人・週間視聴者1,600万人へ向かい、国際大会での活躍がテレビ報道を後押しします。
- ライブ配信者の専門職化: Facebook Gaming、CubeTV、NimoTVや事務所の投資がキャリアを確立します。
- モバイルeスポーツの主導権: 61%のスマホ視聴と上位4社の大型モバイル作品が市場を牽引します。
- 大型国際大会のベトナム開催: 2019年には『LoL』MSI 2019と『AoV』AWC 2019を誘致し、国際主催者ESL(『Apex Legends』)が参入、2019年東南アジア競技大会(SEA Games)でも正式メダル6種目(『Dota 2』『StarCraft II』『MLBB』『AoV』『鉄拳7』等)で競いました。
一方で克服すべき6つの構造的課題も指摘されています。
- エコシステムと長期草の根リーグの不足(課題01): 主催者や育成リーグが少なく『Dota 2』『StarCraft』『Hearthstone』『FIFA』で国際差が開き、SkillzやFaceitのような基盤も未整備です。
- 資金不足(課題02): Garena等を除き運営資金が乏しい一方、マレーシアのSyed Saddiq青年・スポーツ相は200万ドルの公的投資を表明しています。
- チーム運営の未成熟(課題03): EVOSやGAMを除き、多くのチームがマネージャー・コーチ・練習拠点を持たない選手自主運営にとどまっています。
- 大会展開の分断(課題04): 配信会社ごとの単独開催にとどまり、複数タイトル横断の全国総合大会がありません。
- 公式スポーツとしての支援不足(課題05): 2009年設立のVIRESA(IeSF加盟)があるものの、韓国KeSPA(2000年設立、25種目管轄)やマレーシア、フィリピンに比べ制度・予算支援が遅れています。
- ゲームを依存症と同一視する社会的偏見(課題06): 保護者の懸念が若手選手の障壁となっており、継続的な啓発が不可欠です。
パブリッシャーとブランドはこの基礎データをどう活かすべきか?
2019年ガイドブックの知見を現在のベトナム事業へ落とし込む際、以下の3点が優先事項となります。
- 現地ライセンス取得と持続的なリーグ運営。 長期リーグと協賛獲得には現地許認可が不可欠です。現在参入する海外企業は政令147/2024/ND-CP(2024年12月25日施行)に基づくG1〜G4許認可を完了する必要があり、手順はベトナムにおけるモバイルゲーム配信6段階ガイドで解説しています。
- 年齢別の時間帯に合わせた大会協賛とエンタメ系配信施策の連動。 52%が未プレイ作品を視聴し71%が笑いを好むため、ベトナムでのKOLとKOCの選定・組み合わせフレームワークを活用し、13〜18歳には18〜22時・10〜14時、有収入層が多い19〜24歳(58%)には22〜2時を狙います。
- モバイル視聴画面と決済導線の最適化。 61%がスマホで視聴し35%が30日以内に投げ銭を行うため、配信演出と決済UIはモバイル最優先で設計すべきです。さらなる分析はゲーム業界インサイト特集をご覧ください。
本ページのフォームから、34プロチーム、17メディア・放送枠、10主催団体の詳細と全調査グラフを収録したAppota EsportsおよびOTA Network制作の全86ページ原本PDFをダウンロードいただけます。
出典
- Vietnam Esports Guidebook 2019 (Cẩm nang Thể thao điện tử Việt Nam 2019), Appota Esports & OTA Network, 2019-03-01, 参照日 2026-11-02
- Vietnam Esports Guidebook 2019 by Appota Esports (SlideShare Edition), Appota Esports, 2019-03-01, 参照日 2026-11-02
- Global Games Market Report 2018 & Southeast Asia Games Market Benchmarks, Newzoo, 2018-04-30, 参照日 2026-11-02
- e-Conomy SEA 2018: Southeast Asia's Internet Economy Hits an Inflection Point, Google & Temasek, 2018-11-19, 参照日 2026-11-02
- GSMA Mobile Connectivity Index 2018 — Vietnam Country Score, GSMA, 2018-07-01, 参照日 2026-11-02
- Nghị định 147/2024/NĐ-CP về quản lý, cung cấp, sử dụng dịch vụ Internet và thông tin trên mạng, Chính phủ, 2024-11-09, 参照日 2026-11-02