
Nghiên cứu và dự báo xu hướng thị trường bán lẻ Việt Nam 2025
Báo cáo thị trường bán lẻ Việt Nam năm 2025 của AppotaPay phân tích đà phục hồi tiêu dùng, chuyển dịch kênh phân phối và thanh toán số. Tổng mức bán lẻ 8 tháng đầu năm 2024 đạt 4.148,4 nghìn tỷ đồng, tăng 8,5%, cùng 55,4% nhà bán vận hành đa kênh. Thương mại điện tử dự báo đạt 35 tỷ USD năm 2025.
Phân tích quy mô bán lẻ 4.148,4 nghìn tỷ đồng, cấu trúc kênh phân phối, làn sóng thanh toán không tiền mặt và dự báo hành vi tiêu dùng năm 2025 từ AppotaPay.
Điểm chính
- 4.148,4 nghìn tỷ đồngTổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng 8 tháng đầu năm 2024, tăng 8,5% so với cùng kỳ năm 2023 và tăng thực tế 5,3% sau khi loại trừ yếu tố giá (Cục Thống kê — Bộ Tài chính).
- 55,4%Tỷ lệ nhà bán hàng vận hành mô hình đa kênh kết hợp cửa hàng vật lý với kênh trực tuyến, vượt nhóm chỉ bán tại cửa hàng (26,6%) và chỉ bán online (18%) theo khảo sát 15.000 nhà bán của Sapo.
- 143.900 tỷ đồngTổng chi tiêu mua sắm trên 5 sàn thương mại điện tử lớn trong 6 tháng đầu năm 2024, đi kèm trung bình 2,5 triệu phiên livestream mỗi tháng từ hơn 50.000 nhà bán hàng (Metric).
- 9,31 tỷ giao dịchKhối lượng giao dịch thanh toán không dùng tiền mặt trong 7 tháng đầu năm 2024 (tương đương 160 triệu tỷ đồng), tăng 58,4% về số lượng; riêng thanh toán qua mã QR tăng 106,83% (Ngân hàng Nhà nước).
- 35 tỷ USDQuy mô doanh thu thương mại điện tử Việt Nam dự báo đạt được vào năm 2025 theo Bộ Công Thương, song hành với tốc độ tăng trưởng bán lẻ bình quân 7,46%/năm giai đoạn 2024–2028 (Statista).
- 73%Tỷ lệ người tiêu dùng Việt Nam mong muốn trải nghiệm mua sắm liền mạch giữa kênh trực tuyến và cửa hàng vật lý theo khảo sát của Accenture.
- 80%Tỷ lệ người tiêu dùng sẵn sàng chi trả cao hơn cho sản phẩm có cam kết xanh và sạch theo khảo sát của Nielsen, thúc đẩy chuỗi bán lẻ chuẩn hóa truy xuất nguồn gốc.
Quy mô 4.148,4 nghìn tỷ đồng và cấu trúc kênh bán lẻ Việt Nam đang phân bổ ra sao?
Trong 8 tháng đầu năm 2024, thị trường bán lẻ Việt Nam đạt tổng doanh thu hàng hóa và dịch vụ tiêu dùng 4.148,4 nghìn tỷ đồng, tăng 8,5% so với cùng kỳ năm 2023. Số liệu do Cục Thống kê — Bộ Tài chính công bố (thời điểm phát hành là Tổng cục Thống kê). Loại trừ biến động giá, mức tăng thực tế đạt 5,3%. Sức mua nội địa phục hồi ổn định, song biên lợi nhuận vẫn chịu áp lực chi phí đầu vào.
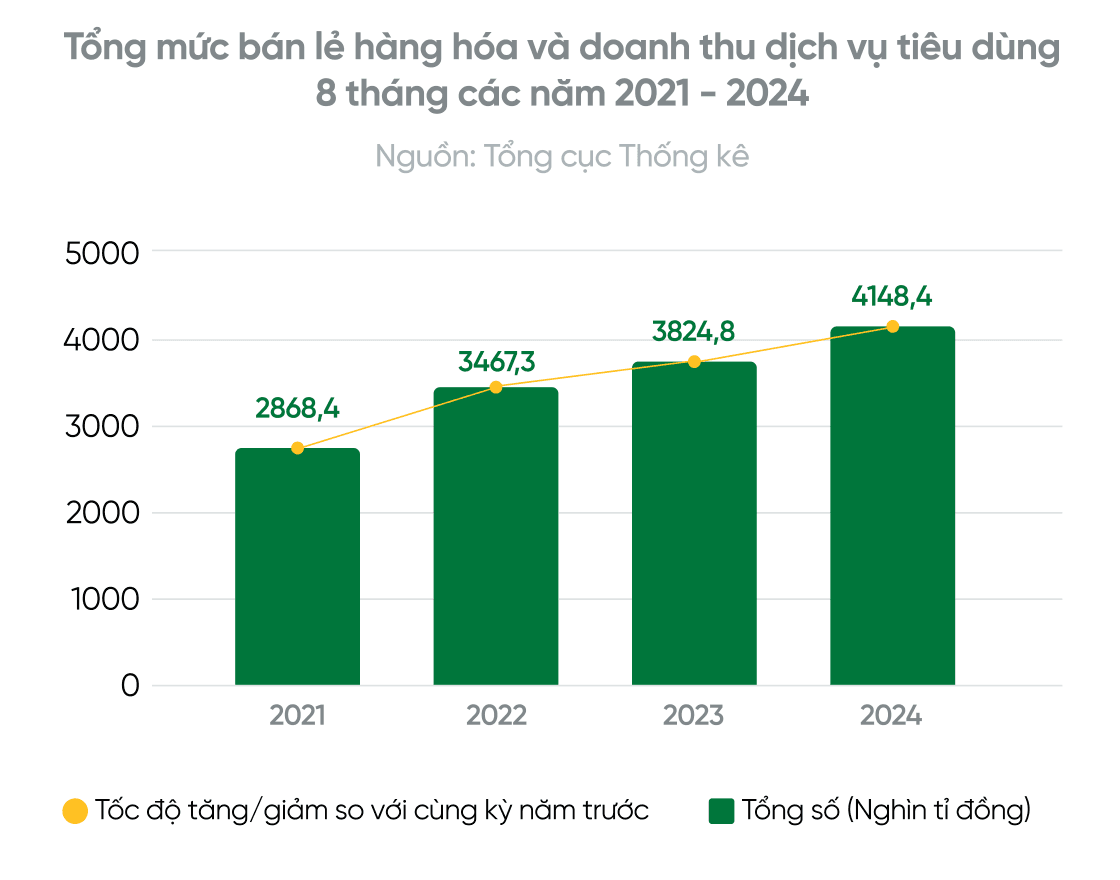
Giai đoạn 2021–2024, quy mô tiêu dùng 8 tháng đầu năm mở rộng đều qua từng năm. Doanh thu tăng từ 2.868,4 nghìn tỷ đồng (2021) lên 3.467,3 nghìn tỷ đồng (2022) và đạt 3.824,8 nghìn tỷ đồng (2023). Đến năm 2024, con số này chạm mốc 4.148,4 nghìn tỷ đồng. Bán lẻ hàng hóa giữ tỷ trọng chi phối, còn nhóm dịch vụ du lịch và ăn uống phục hồi nhanh hơn:
| Nhóm ngành hàng và dịch vụ (8 tháng đầu năm 2024) | Doanh thu (nghìn tỷ đồng) | Tỷ trọng | Tăng trưởng cùng kỳ |
|---|---|---|---|
| Bán lẻ hàng hóa | 3.199,7 | 77,1% | +7,3% |
| Dịch vụ lưu trú, ăn uống | 481,2 | 11,6% | +14,3% |
| Dịch vụ du lịch lữ hành | 40,9 | 1,0% | +26,2% |
| Dịch vụ tiêu dùng khác | 426,6 | 10,3% | +9,4% |
| Tổng cộng | 4.148,4 | 100% | +8,5% |
Trong nhóm bán lẻ hàng hóa, đá quý và kim loại quý tăng 43,4%, còn lương thực, thực phẩm tăng 12,6%. Nhóm may mặc tăng 9,7%, ô tô con tăng 7,5%, xăng dầu tăng 7,2% và đồ gia dụng tăng 5,9%. Theo địa phương, Quảng Ninh (+10,6%) và Hải Phòng (+9,3%) tăng tương đương hoặc cao hơn TP.HCM (+9,6%). Các đô thị lớn khác ghi nhận mức tăng ổn định gồm Cần Thơ (+7,7%), Đà Nẵng (+7,6%) và Hà Nội (+6,3%).
Khảo sát tháng 9/2024 của Vietnam Report đánh giá kết quả kinh doanh 8 tháng đầu năm 2024. Có 74,6% doanh nghiệp bán lẻ giữ vững hoặc tăng doanh thu (25,4% giảm). Tuy nhiên, chỉ 66,3% duy trì hoặc cải thiện lợi nhuận (33,7% giảm). Chênh lệch hơn 8 điểm phần trăm phản ánh gánh nặng thuê mặt bằng, vận chuyển và chiết khấu khuyến mãi.
Ba lát cắt kênh phân phối nhà quản trị cần tách bạch
Khi lập kế hoạch phân phối, doanh nghiệp không nên gộp tỷ lệ nhà bán lên sàn với tỷ trọng doanh thu trực tuyến toàn ngành. Báo cáo đối chiếu ba nguồn dữ liệu độc lập:
- Mô hình vận hành nhà bán (Sapo, 15.000 nhà bán). Có 55,4% đơn vị bán hàng đa kênh kết hợp cửa hàng vật lý và trực tuyến. Nhóm chỉ bán tại cửa hàng chiếm 26,6%, còn nhóm chỉ bán online chiếm 18%.
- Đóng góp doanh thu toàn ngành (VECOM, Báo cáo EBI 2024). Thương mại điện tử chiếm khoảng 10% tổng mức bán lẻ và dịch vụ tiêu dùng, tăng từ 8,5% năm 2022. Riêng bán lẻ hàng hóa trực tuyến chiếm 8,8%, tăng từ 7,2% năm trước.
- Mạng lưới điểm bán truyền thống (RedSeer Consulting). Cả nước có khoảng 1,4 triệu tiệm tạp hóa và hơn 9.000 chợ truyền thống. Kênh này giữ 75% thị phần và đáp ứng 85% tiêu dùng hằng ngày. Siêu thị và cửa hàng tiện lợi chiếm 20% doanh số (tăng 10%/năm), còn kênh online tăng 35%–45%/năm.
Phần lớn dòng tiền tiêu dùng vẫn đi qua quầy thu ngân vật lý. Dù vậy, hơn một nửa nhà bán năng động đã dùng kênh số để thu hút khách và kéo đơn mua lặp lại. Bỏ kênh vật lý để dồn hết lên sàn, hoặc tách chuỗi cửa hàng khỏi dữ liệu trực tuyến, đều làm hụt doanh thu.
Bốn lực đẩy vĩ mô và hạ tầng thanh toán số nào tác động trực tiếp tới biên lợi nhuận bán lẻ?
Chương 1 phân tích bốn biến số chi phối sức mua và chi phí vận hành bán lẻ năm 2024. Bốn nhóm gồm lạm phát, thu nhập người lao động, hạ tầng thanh toán số và tiêu chí chọn thương hiệu.
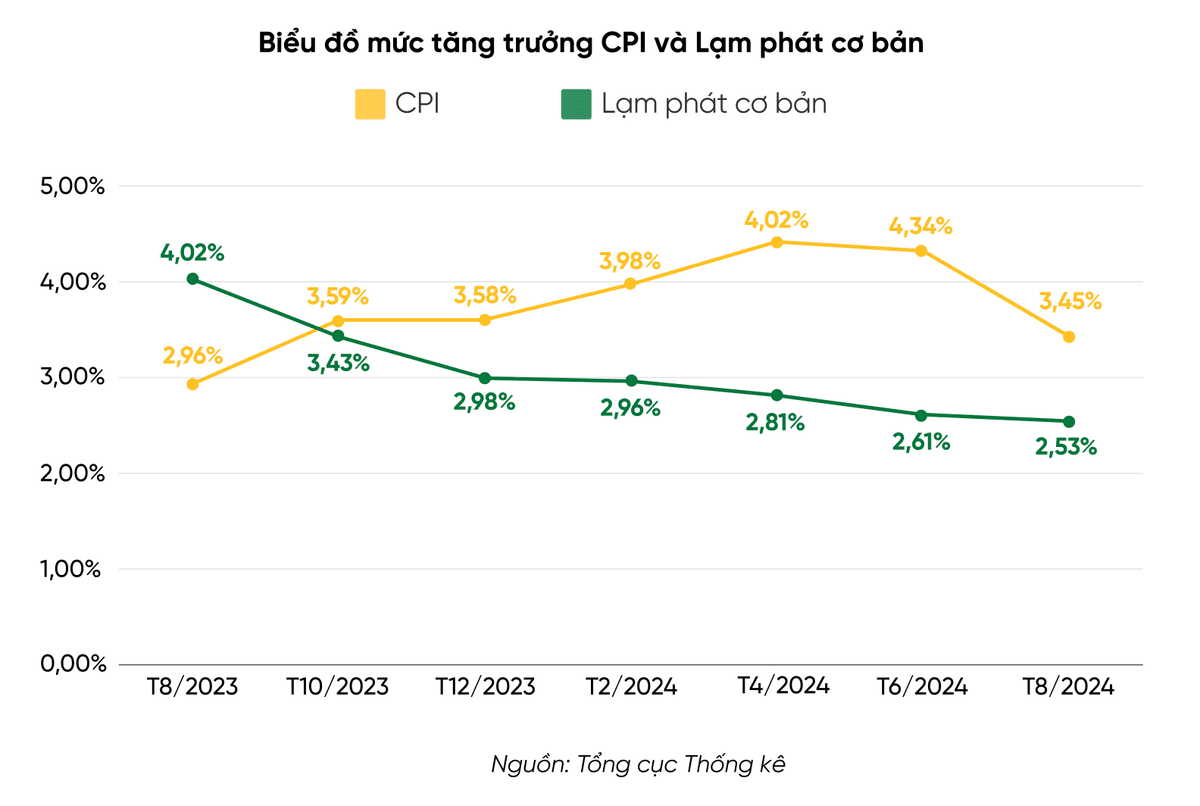
Theo Cục Thống kê — Bộ Tài chính, chỉ số giá tiêu dùng (CPI) tăng từ 2,96% (tháng 8/2023) lên đỉnh 4,34% (tháng 6/2024). Sau đó, CPI hạ về 3,45% vào tháng 8/2024, còn lạm phát cơ bản giảm đều từ 4,02% xuống 2,53%. Mặt bằng vĩ mô giữ nhịp ổn định, nhưng chi phí nguyên liệu, nhân công và vận tải tích lũy vẫn ép biên lãi hộ kinh doanh nhỏ.
Về thu nhập, thống kê quý 2/2024 ghi nhận mức bình quân người lao động đạt 7,5 triệu đồng/tháng, tăng 7% so với cùng kỳ. Mức này tăng đều từ 5,5 triệu đồng (quý 2/2020) lên 7,0 triệu đồng (quý 2/2023). Thu nhập bình quân thành thị đạt 9 triệu đồng/tháng, cao hơn mức 6,5 triệu đồng/tháng ở nông thôn. Cách biệt này lý giải vì sao hàng trung – cao cấp tập trung trước ở Hà Nội, TP.HCM, Quảng Ninh và Đà Nẵng.
Bứt tốc thanh toán không tiền mặt và bốn tiêu chí chọn hàng mới
Chuyển biến nhanh nhất diễn ra ở hạ tầng thanh toán. Số liệu 7 tháng đầu năm 2024 của Vụ Thanh toán — Ngân hàng Nhà nước Việt Nam ghi nhận 9,31 tỷ giao dịch không tiền mặt. Tổng giá trị đạt 160 triệu tỷ đồng, tăng 58,4% về lượng và 35% về giá trị, trong khi giao dịch ATM đi lùi:
| Phương thức (7 tháng đầu năm 2024) | Khối lượng | Biến động lượng | Giá trị | Biến động giá trị |
|---|---|---|---|---|
| Qua điện thoại di động | 6,48 tỷ giao dịch | +59,09% | Trên 41,1 triệu tỷ đồng | +38,0% |
| Qua Internet | 1,72 tỷ giao dịch | +49,83% | Trên 42,0 triệu tỷ đồng | +33,7% |
| Qua mã QR (QR Code) | 151,7 triệu giao dịch | +106,83% | Trên 84,6 nghìn tỷ đồng | +105,5% |
| Qua hệ thống ATM | Giảm so với cùng kỳ | -13,35% | Giảm so với cùng kỳ | -6,13% |
Cùng đà số hóa thanh toán, tiêu chí chọn hàng của người mua dịch chuyển sang bốn trục:
- Ưu tiên nguồn gốc tự nhiên và bền vững. Khảo sát Cốc Cốc (tháng 11/2023, N = 1.791) ghi nhận 50,9% người mua quan tâm sản phẩm sức khỏe, làm đẹp tự nhiên, hữu cơ. Cứ 4/5 người tiêu dùng ưu tiên hàng có chứng nhận hữu cơ và thân thiện môi trường.
- Tra cứu đa kênh trước khi chốt đơn. Cũng theo Cốc Cốc, người mua kiểm chứng thông tin qua website thương hiệu (28,5%), mạng xã hội (26,2%) và công cụ tìm kiếm (26,1%). Các nguồn tham khảo kế tiếp là chuyên gia (23,1%), đánh giá người dùng (21,7%), người thân (15,6%) và nhân viên bán hàng (13,2%).
- Chi trả cao hơn cho cá nhân hóa. Khảo sát năm 2023 của Meta, DSG và Bain thực hiện tại sáu nước Đông Nam Á (gồm Việt Nam). Khi trải nghiệm được cá nhân hóa, 70% người mua sẵn sàng chi nhiều hơn, 69% dễ mua lại và 74% sẵn lòng giới thiệu thương hiệu.
- Tin vào tiếng nói cộng đồng hơn quảng cáo một chiều. Khảo sát định lượng của Accenture xác nhận quyền lực dẫn dắt thuộc về người dùng thật và nhà sáng tạo nội dung.
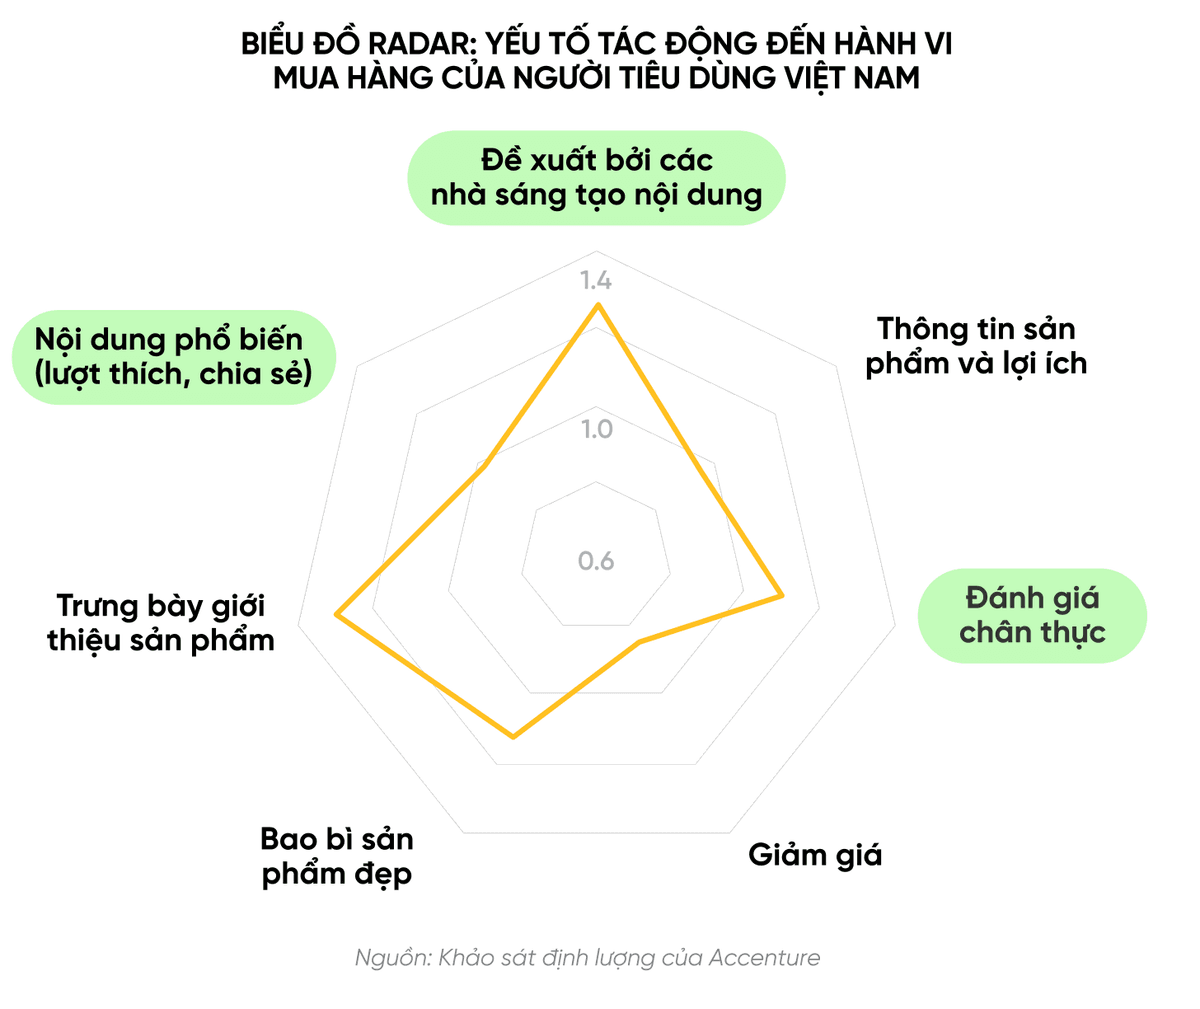
Biểu đồ Radar của Accenture chỉ ra ba yếu tố vượt ngưỡng tác động cao với chỉ số trên 1,0. Ba yếu tố gồm đề xuất từ nhà sáng tạo nội dung, đánh giá chân thực và độ lan tỏa của bài đăng phổ biến. Ngược lại, giảm giá đơn thuần và lời tự giới thiệu từ nhãn hàng nằm ở vùng tác động thấp.
Năm xu hướng nào định hình thị trường bán lẻ Việt Nam năm 2025?
Chương 2 của báo cáo chỉ ra năm xu hướng cấu trúc định hướng kế hoạch mở rộng thị phần bán lẻ năm 2025.
Thương mại điện tử giải trí và làn sóng mở rộng về đô thị loại hai
Một là thương mại điện tử tiến tới mốc 35 tỷ USD nhờ mua sắm kết hợp giải trí. Bộ Công Thương dự báo doanh thu thương mại điện tử đạt 35 tỷ USD vào năm 2025. Theo Metric, nửa đầu năm 2024 người Việt chi 143.900 tỷ đồng trên 5 sàn lớn. Mỗi tháng có trung bình 2,5 triệu phiên livestream từ hơn 50.000 nhà bán, tạo ra sự phân hóa mạnh giữa các sàn:
| Sàn thương mại điện tử | Tăng trưởng 6T/2024 so với cùng kỳ 2023 | Tăng trưởng 6T/2024 so với 6T cuối 2023 |
|---|---|---|
| TikTok Shop | +150,54% | +24,49% |
| Shopee | +65,97% | -2,29% |
| Lazada | -43,81% | -42,25% |
| Tiki | -48,55% | -31,56% |
| Sendo | -70,56% | -49,54% |
Hai là dư địa mở rộng chuyển về đô thị loại hai và nông thôn. Statista dự báo bán lẻ Việt Nam tăng bình quân 7,46%/năm giai đoạn 2024–2028. Mặt bằng tại Hà Nội và TP.HCM ngày càng chật hẹp, đắt đỏ. Khu vực nông thôn chiếm hơn 60% dân số (60–65 triệu người) cùng Hải Phòng, Đà Nẵng, Cần Thơ trở thành vùng mở điểm bán mới.
Cá nhân hóa bằng AI, tiêu chuẩn xanh và vận hành hợp kênh
Ba là cá nhân hóa bằng dữ liệu lớn (Big Data) và trí tuệ nhân tạo (AI). Các chuỗi tiêu dùng nhanh, mẹ và bé, dược mỹ phẩm và điện máy đang hợp nhất dữ liệu mua hàng. Lịch sử mua tại quầy, từ khóa trên ứng dụng và tin nhắn 1:1 giúp gợi ý sản phẩm khớp chu kỳ tái mua thay vì phát mã đại trà.
Bốn là bán lẻ xanh gắn với lộ trình chính sách quốc gia. Khảo sát Nielsen ghi nhận 80% người tiêu dùng sẵn sàng trả thêm cho sản phẩm cam kết "xanh và sạch". Lực cầu này song hành với Chiến lược quốc gia về tăng trưởng xanh giai đoạn 2021–2030, tầm nhìn 2050 (Quyết định 1658/QĐ-TTg, có hiệu lực từ ngày 01/10/2021). Chiến lược đặt mục tiêu năm 2030 kinh tế số đạt 30% GDP (hướng tới 50% năm 2050) và mua sắm công xanh đạt tối thiểu 35%. Cường độ phát thải khí nhà kính trên GDP cũng phải giảm ít nhất 15% so với năm 2014.
Năm là bán lẻ hợp kênh (omnichannel) thành chuẩn mặc định. Báo cáo tháng 1/2024 của We Are Social ghi nhận Việt Nam có 78,44 triệu người dùng Internet (79,1% dân số, tăng 7,3%). Ở nhóm 16–64 tuổi, 96,8% dùng ứng dụng nhắn tin, 96,6% dùng mạng xã hội, 85,4% dùng công cụ tìm kiếm và 75,8% vào nền tảng mua sắm. Theo Accenture, 73% người mua đòi hỏi hành trình liền mạch trực tuyến – ngoại tuyến. Chuỗi bán lẻ buộc phải đồng bộ tồn kho thời gian thực để khách đặt trên điện thoại và nhận hoặc đổi trả tại quầy.
Hành vi mua sắm và thanh toán của người tiêu dùng chuyển dịch thế nào trong năm 2025?
Chương 3 của báo cáo cụ thể hóa bốn thay đổi trong thói quen mua và trả tiền hằng ngày của người tiêu dùng:
- Xem hàng tại quầy rồi chốt đơn trực tuyến (O2O). Khách đến cửa hàng kiểm tra chất liệu, kích cỡ thực tế. Sau đó, người mua đối chiếu video mở hộp (unboxing) trên TikTok, YouTube, Instagram rồi canh livestream ngày đôi để hưởng ưu đãi và miễn phí giao hàng.
- Đặt hàng trực tuyến cho cả tích trữ định kỳ lẫn nhu cầu tức thời. Theo NielsenIQ, tần suất mua online năm 2024 tăng gấp đôi năm trước, đạt tối thiểu 4 đơn/tháng. Trong đó, 25% người mua đặt tích trữ nhu yếu phẩm gia đình và 21% đặt đồ ăn uống dùng ngay.
- Thanh toán không tiếp xúc phủ kín sinh hoạt cả ngày. Từ vé xe buýt, bữa sáng, hóa đơn điện nước – học phí đến quầy siêu thị đều chuyển sang thanh toán số. Người mua trẻ quen dùng mã QR, ví điện tử (MoMo, ZaloPay, VNPay, AppotaPay), thẻ chạm qua SmartPOS và mua trước trả sau (BNPL).
- Chọn giá trị thực chất và hội viên theo hành vi. Thế hệ Gen Z và Millennials chuộng bao bì giảm nhựa như túi giấy, túi vải, vật liệu tái chế cùng gói sản phẩm tiết kiệm theo lần dùng. Với thẻ hội viên, khách kỳ vọng đặc quyền gắn sát danh mục hay mua thay vì tích điểm đồng hạng.
Bài học vận hành nào rút ra từ ba mô hình bán lẻ WinMart, Mixue và Giày Thượng Đình?
Chương 4 đối chiếu ba mô hình thuộc ba phân khúc khác biệt để làm rõ cách phối hợp mặt bằng, định giá và truyền thông mạng xã hội:
| Thương hiệu | Phân khúc và mức giá | Quy mô và kết quả ghi nhận | Đòn bẩy vận hành chính |
|---|---|---|---|
| WinMart / WinMart+ (WinCommerce) | Siêu thị và siêu thị mini đa phân khúc | 3.675 điểm bán (tháng 9/2024). Doanh thu 30.872 tỷ đồng (2021), 29.372 tỷ đồng (2022) và 30.054 tỷ đồng (2023) theo báo cáo tài chính WinCommerce | Tái cấu trúc điểm bán. Tích hợp giao dịch Techcombank và quầy Phúc Long vào một mặt bằng. Nối đơn WinMart.vn và Grab |
| Mixue | Kem và trà nhượng quyền (20.000–40.000 VND) | Hơn 36.000 cửa hàng toàn cầu (2023) và 1.000 điểm tại Việt Nam. Vượt Highlands Coffee (605), Kem Tràng Tiền (200), The Coffee House (155), Phúc Long (114), Trung Nguyên (77) | Nhượng quyền giảm vốn cố định. Thuê mặt bằng vừa túi tiền gần trường học, khu dân cư, thị trấn. Phủ đơn qua GrabFood và ShopeeFood |
| Giày Thượng Đình | Giày vải nội địa (80.000–100.000 VND) | 12.517 thảo luận (68% thị phần thảo luận so với Asia Sports) và 495.496 tương tác tháng 2–3/2023 theo SocialHeat | Đón sóng thời trang hoài cổ. Lan truyền tự nhiên từ hình ảnh nghệ sĩ HIEUTHUHAI và nhà sáng tạo trên TikTok, Facebook, Instagram |
Mẫu số chung về định giá, điểm chạm và hậu cần sau trào lưu
Điểm chung của ba thương hiệu nằm ở mức giá dễ chốt đơn và điểm chạm đặt sát nơi khách hàng hiện diện. Khả năng cung ứng nhanh khi lượng đơn tăng đột biến quyết định hiệu quả giữ chân khách.
Trường hợp Giày Thượng Đình cũng cho thấy hiệu ứng mạng xã hội chỉ tạo doanh số bền khi hạ tầng bán hàng theo kịp. Thương hiệu phải chuẩn hóa gian hàng chính hãng, tồn kho đồng bộ và luồng thanh toán thuận tiện ngay sau đỉnh trào lưu.
Doanh nghiệp bán lẻ cần ưu tiên bốn hành động nào để tối ưu vận hành và dòng tiền?
Từ kết quả nghiên cứu tại Chương 5, ban điều hành và giám đốc tài chính doanh nghiệp bán lẻ có thể triển khai bốn ưu tiên vận hành.
Kết nối thanh toán hợp kênh và lịch bán hàng qua livestream
- Hợp nhất thanh toán tại quầy và trực tuyến. Doanh nghiệp cần đồng bộ giỏ hàng giữa cửa hàng vật lý với website và các sàn Shopee, TikTok Shop, Lazada. Tại quầy, trang bị SmartPOS, mã QR động và cổng thanh toán hỗ trợ thẻ, ví điện tử, trả góp BNPL. Đội kỹ thuật và tài chính nên rà soát theo checklist tích hợp cổng thanh toán cho website và ứng dụng để xử lý chuẩn thông báo giao dịch tức thời (IPN), tránh treo đơn giờ cao điểm.
- Tổ chức livestream định kỳ gắn với người đánh giá thật. Thay vì đua giảm giá sâu gây xói mòn biên lãi, nhãn hàng nên duy trì lịch phát trực tiếp đều đặn. Doanh nghiệp kết hợp người dẫn dắt quan điểm với người mua trải nghiệm thực tế theo khung chọn và kết hợp KOL với KOC theo mục tiêu chiến dịch.
Giữ chân hội viên theo chu kỳ mua và tự động hóa đối soát dòng tiền
- Chuyển ưu đãi hội viên sang gợi ý theo chu kỳ tái mua. Chuỗi bán lẻ khai thác lịch sử mua hàng hợp pháp qua số điện thoại hội viên hoặc ứng dụng để gửi ưu đãi đúng lúc khách sắp dùng hết sản phẩm. Thông tin truy xuất nguồn gốc và bao bì xanh giúp nâng giá trị vòng đời khách hàng.
- Tự động hóa theo dõi doanh thu và đối soát đa kênh hằng ngày. Khi tiền hàng đổ về từ hàng chục máy POS, mã QR, ví điện tử và ví sàn, kế toán thủ công rất dễ sót lệnh hoàn tiền hoặc lệch phí chiết khấu. Doanh nghiệp cần gom dữ liệu thu hộ về một bảng điều khiển và áp dụng quy trình đối soát thanh toán ba lớp hằng ngày. Đội tài chính có thể tham khảo thêm kinh nghiệm triển khai tại chuyên mục fintech và thanh toán số cho doanh nghiệp.
Bản tổng thuật trên tóm lược các chỉ số đã xác minh nguồn và khung hành động cốt lõi cho nhà quản trị bán lẻ. Độc giả có thể điền biểu mẫu tải báo cáo trên trang để nhận trọn vẹn file PDF 41 trang do AppotaPay biên soạn, gồm đầy đủ biểu đồ giá trị đơn hàng, tần suất mua online và sơ đồ thanh toán không tiền mặt.
Nguồn
- Báo cáo Nghiên cứu và dự báo xu hướng thị trường bán lẻ Việt Nam 2025, Công ty Cổ phần AppotaPay, 01/10/2024, truy cập 30/10/2026
- Báo cáo tình hình kinh tế – xã hội tháng 8 và 8 tháng năm 2024, Cục Thống kê — Bộ Tài chính, 06/09/2024, truy cập 30/10/2026
- Thống kê thanh toán không dùng tiền mặt 7 tháng năm 2024, Ngân hàng Nhà nước Việt Nam, 10/09/2024, truy cập 30/10/2026
- Báo cáo Chỉ số Thương mại điện tử Việt Nam EBI 2024, Hiệp hội Thương mại điện tử Việt Nam (VECOM), 18/04/2024, truy cập 30/10/2026
- Báo cáo sàn bán lẻ trực tuyến 6 tháng đầu năm 2024, Metric, 25/07/2024, truy cập 30/10/2026
- Khảo sát doanh nghiệp ngành Bán lẻ Việt Nam năm 2024, Vietnam Report, 26/09/2024, truy cập 30/10/2026
- Khảo sát 15.000 nhà bán lẻ và F&B tại Việt Nam, Sapo, 15/01/2024, truy cập 30/10/2026
- Quyết định 1658/QĐ-TTg về Chiến lược quốc gia tăng trưởng xanh 2021–2030, Thủ tướng Chính phủ, 01/10/2021, truy cập 30/10/2026
- Báo cáo Khảo sát Tiêu dùng Việt Nam (tháng 11/2023, N = 1.791), Cốc Cốc Research, 15/12/2023, truy cập 30/10/2026
- Digital 2024: Vietnam, We Are Social & Meltwater, 23/02/2024, truy cập 30/10/2026