基于Gamota研发团队年度数据,深度剖析突破8亿美元规模的2024年越南手游市场、本土发行商变现表现、细分品类结构迁移及四大产品研发趋势。
核心发现
- 8亿美元+2024年越南手游市场总收入规模(同比增长2%),涵盖应用内购(IAP)商店与本地支付渠道上的本土获批版号游戏及跨境未获批产品(Gamota R&D)。
- 16亿+次下载2024年越南移动游戏总下载量(同比下降10%),使越南稳居全球移动游戏下载量第9大市场,较2023年微降1位(Gamota R&D)。
- 2.92亿美元2024年越南本土手游发行商创造的总收入(同比增长0.3%),对应1.3亿+次下载(同比下降15%),约占国内市场玩家总支出的36.5%。
- 127款新游2024年越南本土发行商上线的新手游数量(同比增加25款),累计贡献4000万+次下载(+12%),但新游总收入同比下滑22%至7000万+美元。
- +91%与+66%2024年越南增速最快两大细分品类的下载量同比增幅——Roguelike(+91%)与放置类RPG(+66%),与MMORPG(-42%)及体育模拟(-48%)的萎缩形成鲜明反差。
- 1877亿美元2024年全球电子游戏市场总收入(同比增长2.1%,覆盖34.22亿名玩家),其中移动游戏以926亿美元领跑,占全球玩家消费总额的49%(Newzoo)。
- 49%工作室从业者在GDC 2024年针对全球3,000名游戏行业从业者的调查中,表示工作场所已实际应用生成式AI的比例(其中31%本人直接使用,18%由同事使用)。
2024年越南手游市场为何在下载量下滑10%的同时实现营收逆势增长?
2024年,越南手游市场全年总营收突破8亿美元大关,较2023年同比增长2%。与此同时,全国移动游戏总下载量同比回落10%至16亿次以上,使越南在全球手游下载量榜单上微降一位至全球第9名。上述数据由Gamota研发团队(R&D)汇总测算,完整覆盖了本土获批版号产品以及跨境直发的未获批游戏。
安装量的回落与营收的稳步抬升并行,绝不意味着越南玩家娱乐需求的衰退。相反,这一“量减质升”的剪刀差标志着越南移动游戏受众正迈入结构性成熟期:玩家每月尝鲜安装低质新应用的频次有所下降,但将更多时间和付费预算集中在拥有活跃本地社群的长线运营精品游戏之中。
越南大盘总体规模与本土发行商阵营之间的结构性温差
许多评估入局越南的高管在研读行业数据时,容易将越南市场的玩家消费总额等同于本土发行公司的实际营收。若将越南本土发行商与海外跨境直发应用剥离对比,便会发现下载份额与变现效率之间存在显著的不对称性:
| 2024年全年越南市场统计切片 | 总下载量 | 下载同比变动 | 总营收规模 | 营收同比变动 |
|---|---|---|---|---|
| 越南整体市场(含持牌发行+跨境无版号) | 16亿+ | -10% | 8亿+美元 | +2% |
| 越南本土游戏发行商阵营 | 1.3亿+ | -15% | 2.92亿美元 | +0.3% |
| 越南本土发行商2024年上线的127款新游 | 4000万+ | +12% | 7000万+美元 | -22% |
2024年,越南本土发行商累计录得超过1.3亿次下载,同比减少15%,仅占全国手游总安装量的约8.1%。换言之,超过90%的底层安装流量流向了通过国际应用商店直接分发的全球休闲、益智解谜与超休闲(hyper-casual)产品。
然而,尽管仅占据略高于8%的下载份额,越南本土发行商却创造了2.92亿美元营收(同比增长0.3%),拿下全国手游消费总额约36.5%的江山。本土发行商之所以能维持如此高的变现溢价,核心得益于深耕高ARPU值的角色扮演与策略赛道、深度整合无摩擦的本地电子钱包及银行支付通道,以及精细化的本土VIP大客户留存运营体系。
2024年越南哪些细分游戏品类强势崛起,哪些传统赛道明显承压?
在越南本土发行商运营的1.3亿余次下载盘子中,玩家偏好正果断告别耗时漫长的重度“肝度”刷本模式,加速转向轻量化、快反馈的单局循环体验。大型多人在线角色扮演游戏(MMORPG)虽然仍以19%的份额(2400万+次下载)保住第一大下载品类位置,但其全年安装量同比大幅萎缩了42%。
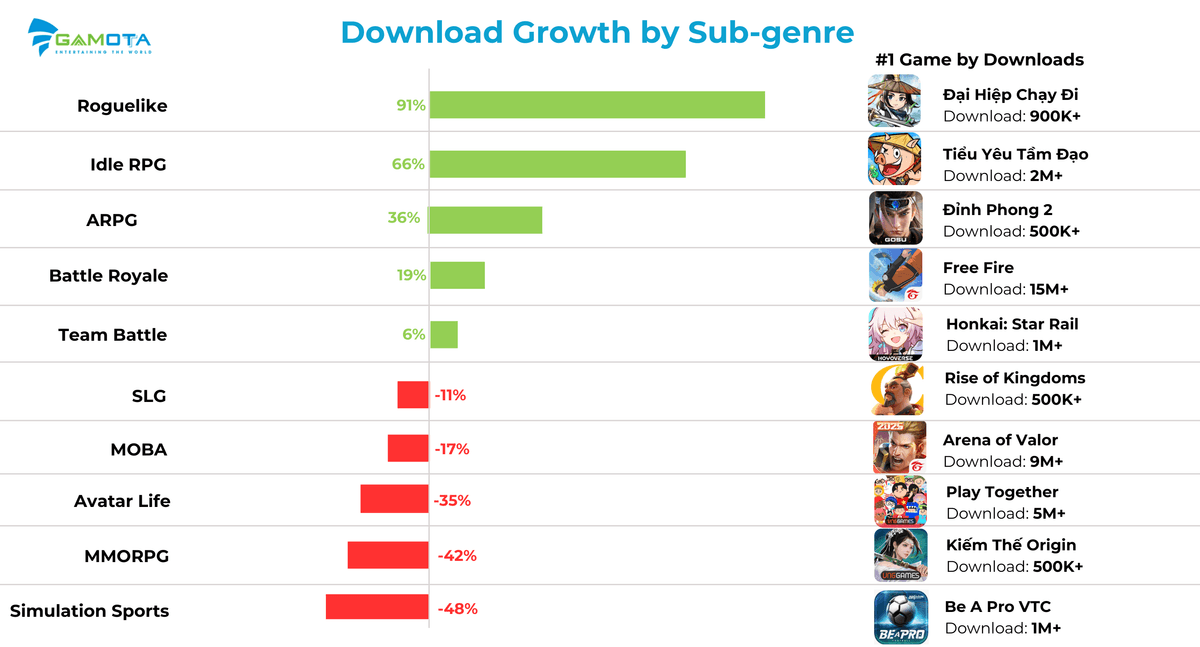
Gamota的细分品类拆解清晰展现了碎片化养成机制与传统重度核心品类之间的两极分化格局:
| 越南细分品类(2024年) | 2024年下载量 | 本土发行份额 | 下载同比增速 | 2024年下载量领跑代表作 |
|---|---|---|---|---|
| MMORPG(大型多人在线RPG) | 2400万+ | 19% | -42% | 《剑侠世界:起源 / Kiếm Thế Origin》(50万+) |
| Battle Royale(战术竞技/吃鸡) | 1900万+ | 15% | +19% | 《Free Fire》(1500万+) |
| Team Battle(卡牌/小队RPG) | 1500万+ | 12% | +6% | 《崩坏:星穹铁道 / Honkai: Star Rail》(100万+) |
| MOBA(多人在线战术竞技) | 1300万+ | 11% | -17% | 《传说对决 / Liên Quân Mobile》(900万+) |
| Idle RPG(放置类RPG) | 1000万+ | 8% | +66% | 《寻道大千 / Tiểu Yêu Tầm Đạo》(200万+) |
| SLG(4X策略类) | 500万+ | ~4%* | -11% | 《万国觉醒 / Rise of Kingdoms》(50万+) |
| Avatar Life(虚拟社交生活) | 500万+ | 4% | -35% | 《Play Together》(500万+) |
| Sandbox(沙盒创作类) | 400万+ | 3% | 全新独立品类 | 《Roblox VNG》(2024年正式获批上线) |
| Roguelike(肉鸽随机冒险) | 未进前八份额 | 未进前八 | +91% | 《Đại Hiệp Chạy Đi》(90万+) |
| ARPG(动作角色扮演) | 未进前八份额 | 未进前八 | +36% | 《Đỉnh Phong 2》(50万+) |
| Simulation Sports(体育模拟) | 未进前八份额 | 未进前八 | -48% | 《Be A Pro VTC》(100万+) |
*数据勘误说明:在原版PDF第31页中,SLG品类(500万+次下载)的数据标签误重复了放置类RPG的“占总下载8%”字样;按1.3亿+次总下载基数及饼图实际扇面折算,SLG真实占比约为4%。
重塑越南手游买量与获客逻辑的三大玩家行为变迁
结合2024年越南各细分品类的表现,产品立项与买量获客(UA)团队可提炼出三条关键的实战规律:
- 短单局时长与高频多巴胺反馈正全面俘获上班族玩家。 Roguelike品类下载量同比飙升91%(代表作《Đại Hiệp Chạy Đi》收获90万+次安装),放置类RPG亦大幅增长66%(《寻道大千 / Tiểu Yêu Tầm Đạo》突破200万+次安装)。单手竖屏操控配合离线自动推图机制,让通勤族利用三分钟碎片时间即可跟上公会大部队进度。
- 长青竞技头部IP牢牢锁死赛道自然流量。 在战术竞技(+19%)与MOBA(-17%)两大竞技赛道中,《Free Fire》(1500万+次下载)与《Liên Quân Mobile》(900万+次下载)几乎虹吸了全品类的绝大部分新增安装,留给同质化跟风竞品的生存空间极为有限。
- 合规持牌沙盒平台正式激活UGC年轻创作生态。 随着VNG于2024年在越南正式代理发行官方合规版《Roblox》,沙盒(Sandbox)首次作为独立细分品类跻身榜单并斩获3%份额(400万+次下载),为越南年轻世代构建起正规化的用户生成内容(UGC)社区生态。
为何越南全年新上线的127款手游总营收反而同比下滑22%?
2024年,越南本土发行商共推出127款新手游,发行数量较2023年增加了25款。这批新品合计吸引了超过4000万次下载(同比增长12%),但新游阵营的合计总营收却同比下跌22%,仅录得7000余万美元。
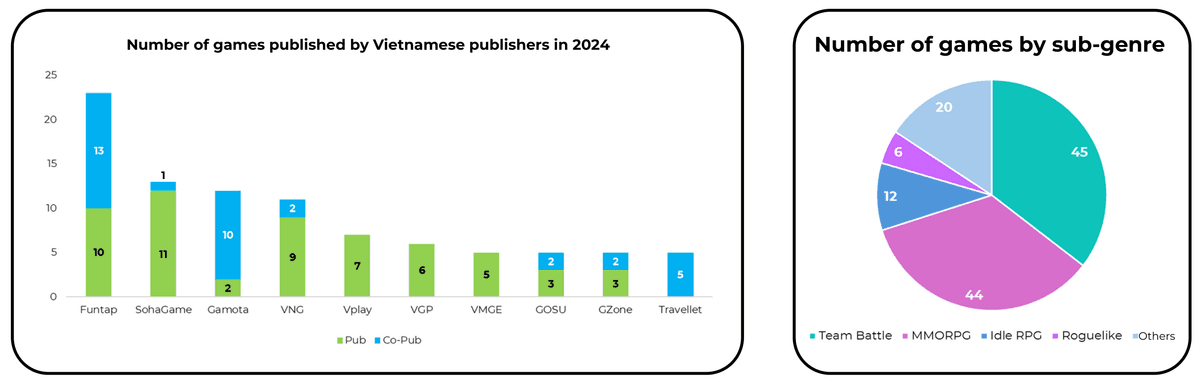
严重的赛道扎堆与供给拥挤,是导致“新游增量不增收”的核心症结。在全年上线的127款新品中,多达45款属于卡牌小队(Team Battle,占35.4%),44款属于MMORPG(占34.6%)。这意味着高达70.1%的新品供给硬生生挤进了两个下载增速微弱(+6%)甚至急剧萎缩(-42%)的红海品类之中。
反观越南增速最猛的两大风口赛道——放置类RPG与Roguelike,全年新游立项仅分别为12款(占9.4%)和6款(占4.7%),其余所有品类合计也仅有20款(占15.7%)。大量武侠、仙侠与三国题材的同质化产品密集撞期上线,不仅直接推高了单次安装成本(CPI)竞价泡沫,更严重分流并透支了核心付费玩家的首月充值预算。
越南十大本土发行商的“自主独代”与“联合发行”策略矩阵
将2024年新上线产品按自主独立发行(Pub)与联合发行(Co-Pub)拆解,可以清晰看到越南头部发行商如何在产品线厚度、版号合规与买量风险之间寻求平衡:
| 越南本土发行商 | 自主独代(Pub) | 联合发行(Co-Pub) | 2024年新游总数 | 核心产品组合与运营策略 |
|---|---|---|---|---|
| Funtap | 10 | 13 | 23 | 发行数量居首,兼顾内部自营团队与外部联合发行 |
| SohaGame | 11 | 1 | 12 | 高度聚焦自主独代的卡牌对战与传统RPG产品线 |
| Gamota | 2 | 10 | 12 | 依托成熟的联合发行框架大规模拓展国际厂商合作 |
| VNG | 9 | 2 | 11 | 集中资源打磨旗舰级大IP、区域级大作与沙盒生态 |
| Vplay | 7 | 0 | 7 | 100%采用自主持牌独家代理模式深度运营 |
| VGP | 6 | 0 | 6 | 精准深耕硬核武侠与仙侠题材RPG受众群体 |
| VMGE | 5 | 0 | 5 | 围绕RPG与策略细分垂类开展自主独代发行 |
| GOSU | 3 | 2 | 5 | 将自营ARPG/MMORPG优势与联合发行项目相结合 |
| GZone | 3 | 2 | 5 | 40%的新品排期采用联合发行机制以分摊上线风险 |
| Travellet | 0 | 5 | 5 | 100%专注于联合发行模式的专业化运营平台 |
联合发行(Co-Pub)在Funtap(13款)、Gamota(10款)及Travellet(5款)的年度版图中扮演了中流砥柱的角色。通过联合发行架构,海外研发工作室能够将自身的产品调优与全球化买量能力,同持牌越南本土合作伙伴的版号审批合规、本地服务器基建及国内聚合支付计费网络高效嫁接。
2024年越南三款突围爆款新游的产品设计启示
Gamota在报告中重点剖析了三款在2024年成功突围红海、凭借核心成长循环微创新取得优异商业表现的代表作:
- 《Lục Tung Tam Quốc》(Vplay,2024年9月上线,卡牌小队 + 放置开箱): 该三国题材小队RPG并未将玩家养成锁死在枯燥重复的体力推图关卡上,而是巧妙植入了免操作的放置开箱掉装循环,并同步推出Android、iOS及约1GB轻量级包体的HTML5/H5微端版本。
- 《冒险大作战 / Legend of Mushroom / Nấm Lùn Tiến Lên》(Sparkgame,2024年3月上线,放置类RPG): 游戏在723.99MB的精简包体中融入了致敬《冒险岛》与《仙境传说》的怀旧Q版画风,将复杂的角色数值成长高度浓缩为“点击神灯随机刷装”的即时爽感循环,成功兼顾了泛休闲玩家与中重度大R的长期留存。
- 《Võ Lâm Đại Minh Tinh》(MG.OL,2024年10月上线,塔防 + Roguelike): 这款包体约1.5GB的混合玩法新游将波次塔防机制、Roguelike局内随机技能三选一以及二次元国风武侠英雄巧妙融合,与《向僵尸开炮 / Zombie Boom!》共同领跑2024年越南塔防赛道畅销榜。
1877亿美元的全球游戏市场格局如何映照越南的演进轨迹?
将越南本土数据置于全球行业坐标系下审视,可以发现越南正紧密跟随国际商业化变现的结构性浪潮。据Gamota引用的Newzoo《2024年全球游戏市场报告》,2024年全球电子游戏总收入达到1877亿美元,同比增长2.1%(继2021年1927亿美元高点回调至2022年1829亿美元、2023年1839亿美元之后稳步复苏,并预计在2025年回升至1926亿美元)。
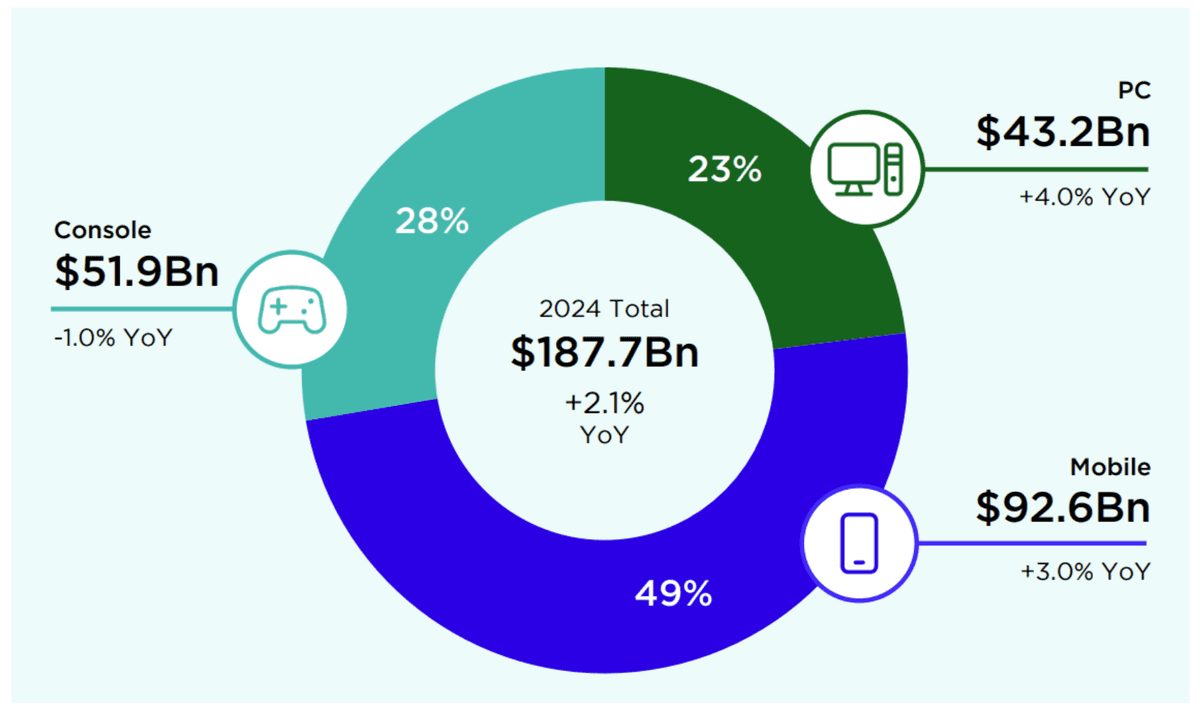
移动游戏依然是全球游戏产业最大的营收引擎,2024年贡献926亿美元收入,占据全球49%的市场份额,同比增长3.0%。PC游戏则录得4.0%的最快平台增速,营收达432亿美元(占23%份额),主要得益于《黑神话:悟空》(Black Myth: Wukong)、《幻兽帕鲁》(Palworld)与《漫威争锋》(Marvel Rivals)等跨端现象级大作的强力拉动;主机游戏支出则受第一方独占大作排期偏少影响,微降1.0%至519亿美元(占28%份额)。
2024年全球玩家总数增长4.5%至34.22亿人,约占世界总人口的42%。亚太地区(APAC)以18.09亿名玩家稳居全球基本盘核心(占全球份额53%,同比增长4.0%),领先于中东与非洲(5.59亿,+8.2%)、欧洲(4.54亿,+2.4%)、拉丁美洲(3.55亿,+5.6%)及北美(2.44亿,+2.9%)。按硬件终端划分,全球移动游戏玩家在2024年已达28.5亿人,Newzoo预测到2027年将进一步扩大至31.6亿人。
Sensor Tower全球IAP变现基准与头部发行商集中度
若聚焦Sensor Tower《2025年移动市场报告》所统计的App Store与Google Play双端应用内购(IAP)数据,全球大盘同样呈现出与越南如出一辙的“存量提质”特征:2024年全球手游总下载量同比下降6%至496亿次,但全球IAP内购总支出逆势增长4%至809亿美元:
| 全球移动游戏大类(Sensor Tower,2024年) | 2024年全球下载量 | 下载同比变动 | 2024年全球IAP收入 | IAP同比变动 |
|---|---|---|---|---|
| Strategy(策略类) | 21亿(占4%份额) | +14.5% | 175亿美元(21.4%) | +16.2% |
| RPG(角色扮演类) | 约3%下载份额 | -6.1% | 168亿美元(20.5%) | -17.3% |
| Puzzle(益智解谜类) | 97亿(占20%份额) | -3.0% | 122亿美元(14.9%) | +14.0% |
| Casino(社交博彩类) | 约2%下载份额 | -39.6% | 117亿美元(14.3%) | +8.9% |
| Simulation(模拟经营类) | 98亿(占20%份额) | +0.4% | 61亿美元(7.4%) | +8.8% |
| Shooter(射击类) | 24亿(占5%份额) | +1.5% | 43亿美元(5.3%) | +3.4% |
| Action(动作类) | 24亿(占5%份额) | -7.9% | 36亿美元(4.4%) | +46.0% |
Sensor Tower的品类榜单向所有亚洲RPG发行商敲响了警钟:2024年全球RPG手游内购收入同比萎缩17.3%至168亿美元,将长期霸占的全球吸金榜首宝座拱手让给了策略品类(175亿美元,同比增长16.2%)。与此同时,益智解谜(122亿美元,+14.0%)与动作游戏(36亿美元,+46.0%)凭借深度的局外元养成体系与常态化LiveOps节日活动实现了强劲的商业化扩容。
在Anton Slashcev汇总的AppMagic 2024年全球移动游戏发行商净IAP收入十强榜中,腾讯(Tencent)以63亿美元净收入(3.58亿次下载)断层领跑;位列第二至第十名的依次为Scopely(20亿美元;1.74亿次下载)、Playrix(17亿美元;2.16亿次)、网易NetEase(17亿美元;1.93亿次)、Dream Games(15亿美元;1.22亿次)、King(15亿美元;1.71亿次)、Supercell(14亿美元;2.39亿次)、米哈游miHoYo(13亿美元;8200万次)、FirstFun(12亿美元;1.02亿次)以及Roblox Corporation(12亿美元;2.79亿次)。
莉莉丝海外发行品牌Farlight Games旗下的《剑与远征:启程》(AFK Journey,包体6.55GB)与叠纸游戏旗下Infold Games发行的《恋与深空》(Love and Deepspace,包体12GB)两大标杆案例,生动诠释了头部畅销大作如何支撑起大容量客户端的价值体验:《剑与远征:启程》将2D放置卡牌升级为3D大世界社交RPG,而《恋与深空》则将3D动作战斗与日常陪伴交互(学习健身计时、纪念日提醒及生理健康记录)深度绑定,成功撬动了高生命周期价值(LTV)的女性玩家群体。
面向越南市场的工作室与发行商:四大产品趋势与四步落地路线图
Gamota报告第三部分总结了迈入2025年之际正在重塑游戏研发管线的四项技术与产品设计趋势。
生成式AI从外围营销自动化向核心美术资产管线渗透
报告引用的Statista统计显示,2024年全球人工智能(AI)市场规模达1840.5亿美元(同比增长35.38%),其中生成式AI(GenAI)占据360.6亿美元(占19.5%份额,预计2025至2030年将以32.2%的年均复合增长率攀升至3561亿美元)。在游戏研发端,GDC针对3,000名从业者开展的《2024年游戏行业现状调查》发现,49%的受访者所在工作场所已在应用生成式AI(31%本人直接使用工具,18%由团队同事使用),另有15%表示有明确引入意向。
从部门渗透率来看,目前商业与财务部门(44%)、社区/市场营销/公关部门(41%)以及制作与项目管理部门(33%)的应用率最高,领先于程序开发与工程(25%)、游戏策划(21%)、视觉美术(16%)、音频制作(14%)、剧情文案(13%)和质量保证QA(6%)。越来越多工作室将视觉生成工具(Flux AI、Stable Diffusion、Kling AI、Luma AI)与支持101种语言的语音翻译模型(SeamlessM4T)结合以压缩研发周期——典型案例如A3Games推出的模拟养成游戏《Top Girl》(678MB),其高达90%的视觉美术资产均由生成式AI辅助生产。
Steam爆款手游化快速跟进、UI/UX模板化复用与多品类融合
除GenAI研发管线外,Deconstructor of Fun与Gamota R&D还重点指出了降低商业发行风险的三大产品方法论:
- 快速将Steam现象级PC模拟爆款移植适配至移动端。 2024年《Supermarket Simulator》(超市模拟器)在Steam走红后,移动端同类改编产品累计斩获逾3800万次下载。上线速度与3D交互打磨直接决定了商业成败:2024年7月19日上线的《My Supermarket Simulator 3D》与8月29日上线的《Supermarket Simulator Games 3D》双双突破100万次下载并取得1万+至10万+美元内购收入;而迟至10月8日才入场的《Supermarket Simulator City 3D》仅停留在20万+次下载和1000+美元收入。
- 复用经过市场验证的UI/UX交互框架(游戏模板化,Game Templatization)。 研发团队通过继承成熟的竖屏养成界面骨架——例如《冒险者日记 / Capybara GO!》沿用《冒险大作战》清晰直观的界面布局,或是米哈游在开放世界与回合制新作中复用成熟的ARPG核心养成体系——能够大幅省去数月的新手引导试错成本。
- 融合两至三个细分玩法机制(多品类混合,Multi-Genre Hybridization)。 在漏斗前端植入低买量成本(CPI)的超休闲或Roguelike副玩法吸引泛用户,在漏斗中后端嫁接深度的中重度RPG或SLG商业化数值体系,即可在不牺牲后期付费深度的前提下拓宽流量开口。
进军越南游戏市场的四步实操行动指南
要将Gamota的2024年市场洞察转化为稳健的经营业绩,研发工作室与发行商需严格落实以下四项运营优先级:
- 果断将代理与立项重心移出同质化的传统MMORPG与卡牌小队红海。 在审批新项目原型或评估最低保底金(MG)之前,投委会应优先倾斜供给稀缺的高增长混合机制——如放置类RPG、Roguelike融合玩法、塔防混合策略及3D模拟经营,避免继续扎堆占新游总量70.1%的两大传统饱和赛道。
- 在上线排期中提前预留G1–G4版号审批周期并善用联合发行架构。 随着越南第147/2024/ND-CP号法令于2024年12月下旬正式生效——明确要求设立越南本地企业实体、落实越南本地手机号实名认证及未成年人(18岁以下)防沉迷时长管控——海内外团队应参照我们的越南移动游戏发行六阶段全流程指南提前规划合规节点。
- 以次留存率与净LTV验证作为买量扩量的硬性前置门槛。 鉴于2024年越南新游平均收入同比下滑22%,发行商应摒弃“首日重金一波流”的粗放宣发,严格按照我们的移动游戏软启动(Soft-Launch)三道关卡核查清单依次验证技术稳定性、留存曲线与回本周期。
- 加固本地支付网关技术集成与自动化财务对账风控。 越南本土发行商之所以能以8.1%的下载份额撬动36.5%的大盘收入,很大程度上归功于在应用商店IAP之外打通了便捷的本地电子钱包、扫码支付与银行卡直充。工程团队可借鉴我们的手游支付集成与自动化对账实战案例研究落实IPN数字签名验签与道具幂等发放机制,并通过游戏商业与发行专题中心持续追踪行业最新基准。
本网页版报告浓缩提炼了Gamota年度研究中的核验市场数据与战略决策要点。请填写本页下载表单,免费获取由Gamota编制的完整版55页PDF报告,内含重点爆款逐一拆解卡片、全球市场季节性波动曲线及完整的生成式AI游戏研发工具图谱。
参考资料
- Báo cáo thị trường game mobile Việt Nam 2024 (2024 Mobile Game Market Report), Công ty Cổ phần Gamota (Team Research & Development), 2025-02-19, 访问于 2026-10-30
- Global Games Market Report 2024, Newzoo, 2024-08-06, 访问于 2026-10-30
- State of Mobile 2025, Sensor Tower, 2025-01-16, 访问于 2026-10-30
- Top Mobile Game Publishers of 2024 by Net IAP Revenue and Downloads, AppMagic (Anton Slashcev tổng hợp), 2025-01-10, 访问于 2026-10-30
- Artificial Intelligence & Generative AI — Worldwide Market Forecast 2024–2030, Statista, 2024-06-01, 访问于 2026-10-30
- 2024 State of the Game Industry, Game Developers Conference (GDC), 2024-01-18, 访问于 2026-10-30
- Meta x Kwalee: Leveling Up Mobile Gaming with Hybrid Monetization and AI, Deconstructor of Fun, 2024-11-19, 访问于 2026-10-30
- Nghị định 147/2024/NĐ-CP về quản lý, cung cấp, sử dụng dịch vụ Internet và thông tin trên mạng, Chính phủ nước Cộng hòa xã hội chủ nghĩa Việt Nam, 2024-11-09, 访问于 2026-10-30