2021年越南移动应用市场报告
Appota发布的2021年报告在2020年越南GDP增长2.91%及移动平均下载速率达60.88 Mbps的背景下剖析越南移动应用市场。用户日均使用智能手机升至5.1小时、每周打开22.1款应用,推动手游商店营收达1.68亿美元、移动广告支出达2.116亿美元、数字支付规模达116.07亿美元。
Appota深度解析2020—2021年越南60.88 Mbps移动宽带、智能手机使用行为、移动游戏、应用内广告eCPM、电子钱包与B2C电商格局。
核心发现
- 60.88 Mbps (+40.7%)越南移动互联网平均下载速率位居东南亚第2,仅次于泰国(66.82 Mbps),月均宽带资费仅11.27美元,跻身全球资费最低的12个国家之列(Speedtest Global Index)。
- 5.1小时/天与22.1款应用受疫情社交隔离推动,2020年越南用户日均智能手机使用时长从4.0小时增至5.1小时,每周打开的移动应用数量从16.8款增至22.1款,增幅达31%(Q&Me)。
- TikTok下载1600万次2020年TikTok在越南移动端总下载量达1600万次(覆盖30%移动设备),带动通过TikTok Ads归因转化的应用安装量激增175%(App Annie,AppsFlyer)。
- 1.68亿美元 (+40% YoY)2020年越南移动游戏在Google Play与App Store上的付费下载及应用内购(IAP)收入达1.68亿美元(总下载量15.0亿次),预计2021年将增至2.05亿美元(Statista,Appota)。
- 2.116亿美元 (67.8%)2020年越南移动广告总支出达2.116亿美元(预计2021年达2.274亿美元),占全国数字广告总预算的67.8%(Statista,Adsota)。
- 116.07亿美元2020年越南数字支付交易总额达116.07亿美元(预计2021年跃升近30%至150.71亿美元),69%的无银行账户人口比例加速了移动电子钱包普及(Statista,Global Findex)。
- 118亿美元B2C电商据越南工贸部统计,2020年越南B2C电商营收达118亿美元(同比增长18%),其中移动电商贡献56亿美元,占总交易量的62%(J.P. Morgan)。
哪些宏观经济与电信基础支撑了越南移动应用市场的扩张?
在新冠疫情冲击下,稳健的宏观经济表现为2020—2021年越南移动应用市场的持续扩张奠定了基础。据越南财政部下属国家统计局(当时为统计总局)统计,继2019年增长7.02%之后,2020年越南GDP仍实现2.91%的正增长,避免了印度尼西亚(-2.07%)、日本(-4.80%)、新加坡(-5.40%)、马来西亚(-5.60%)、泰国(-6.10%)与菲律宾(-9.50%)的经济萎缩。
截至2020年12月,越南总人口达97,338,582人,城镇化率从2005年的27%提升至38%(Worldometers)。受疫情影响,消费者信心指数曾在2020年5月短暂跌至22点的二十年低谷(2019年为91点,InFocus Mekong Research)。随着内需复苏,2021年2月越南CPI环比上涨1.52%,各大机构对2021年越南GDP增速的预测分别达到6.3%(ADB)、6.8%(世界银行)及8.6%(惠誉评级)。
60.88 Mbps移动宽带速率与2020年末智能手机市场格局演变
根据We Are Social发布的《Digital 2021: Vietnam》,越南手机普及率与互联网普及率双双达到总人口的70%,其中64%的移动连接使用3G/4G网络。高达95%的网民通过移动设备上网,日均在线时长6.5小时(其中手机端为3小时18分钟)。
Ookla《Speedtest Global Index》测得越南移动网络平均下载速率达60.88 Mbps(同比增长40.7%),位居东南亚第2,仅次于泰国(66.82 Mbps)。月均宽带费用仅为11.27美元(约合26万越南盾),跻身全球资费最低的12个国家和地区之列。
实惠的资费与年末换机潮在2020年第四季度推动硬件份额向iOS倾斜,Canalys(正规渠道出货量)与StatCounter(活跃设备)的核心指标变化如下:
| 越南智能手机指标 | 2020年Q3 | 2020年Q4 | 季度环比核心变化 |
|---|---|---|---|
| 活跃系统:Android(StatCounter) | 68.21% | 64.57% | 年末换机季下滑3.64个百分点 |
| 活跃系统:iOS(StatCounter) | 31.26% | 34.53% | 受益于iPhone需求上升3.27个百分点 |
| 出货量:三星 Samsung(Canalys) | 33% | 24% | Q4同比下降19%,但仍居总出货量榜首 |
| 出货量:OPPO(Canalys) | 15% | 16% | 稳居出货量第2位(Q4同比下降28%) |
| 出货量:小米 Xiaomi(Canalys) | 12% | 未入前4 | Q3较Q2环比激增+114% |
| 出货量:苹果 Apple(Canalys) | 未入前5 | 11%* | 正规渠道iPhone 12热销带动同比暴涨+197% |
| 出货量:Vsmart与Vivo(Canalys) | Vivo 9% / Vsmart 9% | Vsmart 11% | Vsmart在Q4出货量并列第3—4位 |
*数据勘误说明:原报告第17页2020年Q4表格下方的说明文字将苹果+197%的同比增长误写为“2020年Q2”。
在2020年第四季度全网活跃智能手机中(StatCounter),三星(34.53%)与苹果(31.38%)合计占据近三分之二的存量份额,其后依次为OPPO(12.36%)、小米(7.91%)、华为(2.89%)与Vivo(2.51%)。
越南智能手机用户行为如何向短视频与外卖应用迁移?
2020年的居家隔离永久性抬升了移动端用户粘性。据Q&Me调研,越南用户日均智能手机使用时长从4.0小时增至5.1小时(幻灯片标注增幅+25%);人均每周打开的活跃应用数从16.8款增至22.1款,增长31%。
按Statista统计的年龄结构,25—34岁群体占网民总数的28%,为最大主力人群,领先于15—24岁(23%)、35—44岁(20%)、6—14岁(17%)、45—54岁(8%)及55岁以上(4%)。全国活跃社交媒体用户达7200万(占人口73%),日均使用时长2小时21分钟(We Are Social,2021)。
在16—64岁互联网用户中,YouTube(92.0%)与Facebook(91.7%)触达率居首;本土即时通讯应用Zalo普及率达76.5%,超越Facebook Messenger(58.5%)、Instagram(47.6%)与TikTok(38.5%)。
Android与iOS下载结构差异及每日屏幕时间分配
根据Applyzer(第21页)统计,游戏占Android端总下载量的64.5%,而在iOS端仅占41.2%。iPhone用户的下载分布更为多元,涵盖娱乐(8.1%)、摄影与录像(6.7%)、商务(5.8%)、实用工具(5.3%)、教育(4.9%)及财务(4.9%)。
按屏幕使用时间占比(第22页),社交网络占据移动端28%的时长,高于视频影视(16%)、消息通话(15%)、游戏(12%)、购物(3%)与天气(3%)。按单款应用统计,Facebook独占25%的手机使用时间,其后为YouTube(12%)、Zalo(7%)、Messenger(6%)以及超越Instagram升至4%的TikTok。
TikTok斩获1600万次下载与外卖点餐应用井喷
据App Annie(第23页)监测,TikTok在越南移动设备中的渗透率已达30%(高于2019年的1200万用户规模),2020年全年移动端下载量达1600万次,其中iOS端下载量猛增160%。
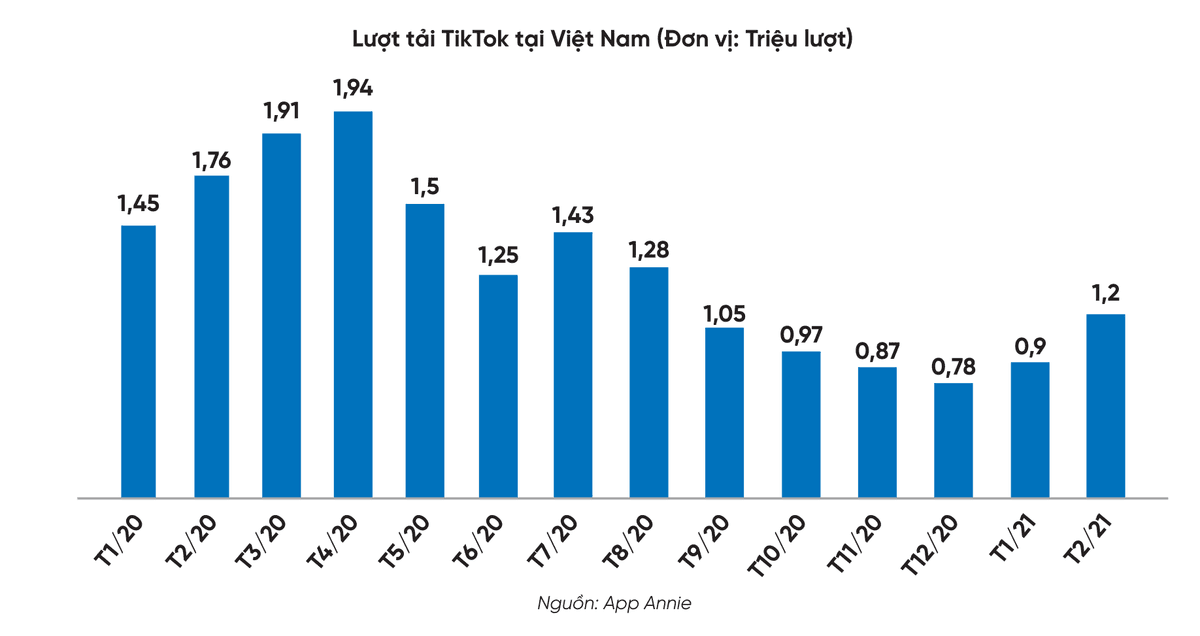
越南首轮疫情推动TikTok新增560万次安装,并在2020年3月(191万次)与4月(194万次)创下峰值。在2020年12月回落至78万次后,安装量于2021年1月(90万次)与2021年2月(120万次)再度回升。
外卖配送应用(GrabFood、Now.vn、GoFood、Baemin、Loship)的每周使用率从2016年的20%翻了四倍至2020年的80%(Q&Me)。通过第三方应用点餐的比例从2018年的58%升至2020年的82%,而直接致电餐厅订餐的比例则从71%骤降至23%。
应用商店营收大涨40%背后,移动游戏与电竞表现如何?
据We Are Social(2021)调查,越南16—64岁网民中有85%在智能手机上玩游戏,远超PC/笔记本电脑(44%)、平板电脑(22.60%)和游戏主机(8.60%)。Appota与Statista的数据展现了2017至2021年的持续增长轨迹:
| 越南移动游戏核心指标 | 2017 | 2018 | 2019 | 2020 | 2021(预测) |
|---|---|---|---|---|---|
| 新发行重度游戏数量(Appota) | — | 123 | 171 | 212 | 200 |
| 游戏总下载量(Appota) | 13.5亿 | 13.9亿 | 13.8亿 | 15.0亿 | 15.5亿 |
| 应用商店内购及付费营收(Statista) | 7200万美元 | 9300万美元 | 1.20亿美元 | 1.68亿美元 | 2.05亿美元 |
| 应用商店营收同比增速 | — | +29% | +29% | +40% | +22% |
| 每用户平均收入ARPU(Statista) | 15.26美元 | 18.85美元 | 22.98美元 | 27.14美元 | 30.92美元* |
*注:Statista预计2022年越南移动游戏应用商店ARPU将升至34.10美元。
行业分析人士常将Statista公布的1.68亿美元(同比增长40%)误读为越南手游市场全部营收。正如报告第31页所注明,该数值仅统计Google Play与App Store上的直接付费下载与IAP流水,不含网页充值中心和本地预付卡充值渠道。
在变现模式构成上(第33页),87%的越南移动游戏接入了应用内广告(全球平均为73%),40%采用应用内购IAP(全球为21%),而付费下载游戏仅占2%(全球为5%)。
Garena与VNG的移动电竞双雄竞逐及iOS—Android留存差距
在Appota开展的2020年电竞调研中(第34页),居家隔离后79.4%的玩家增加了电竞游戏时长,80.2%的观众观看了更多赛事,日均游戏时长达2小时55分钟,日均观赛时长达2小时10分钟。智能手机同时成为首要参赛设备(58.3%)与观赛屏幕(70.7%)。
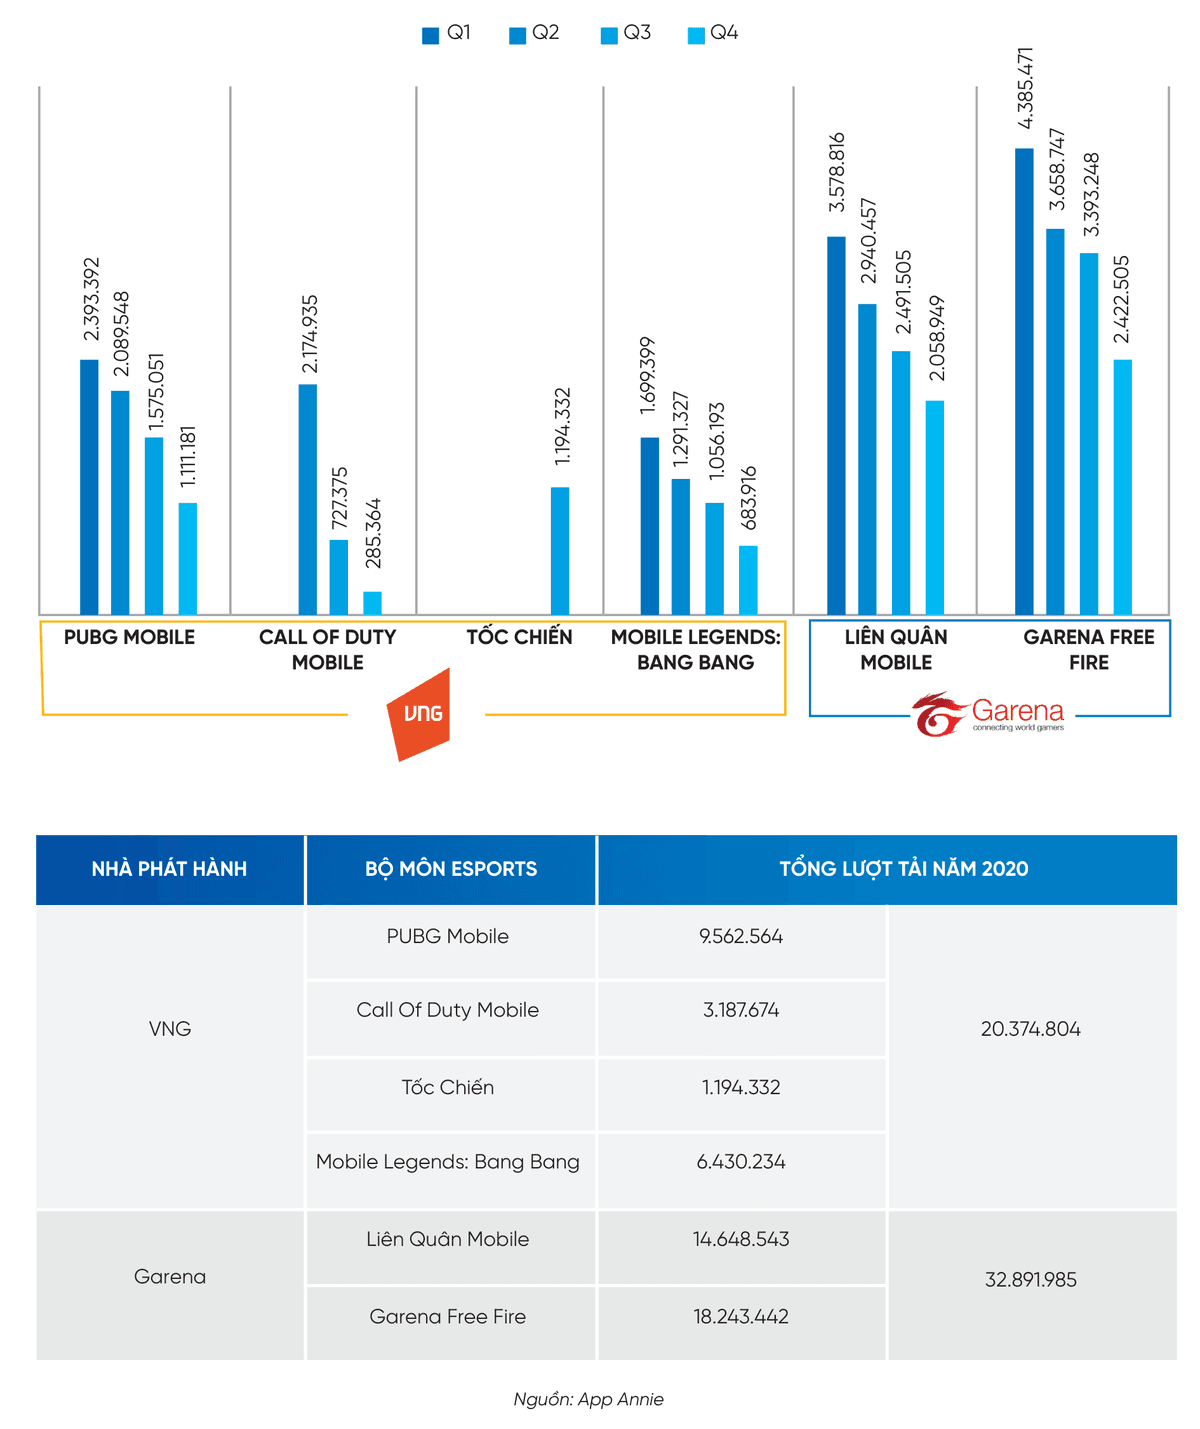
App Annie的2020年全年下载统计(第35页)清晰呈现了越南两大电竞发行商的正面对决:
| 发行商 | 移动电竞产品 | 2020年下载量(App Annie) | 2020年运营亮点 |
|---|---|---|---|
| Garena | Garena Free Fire | 18,243,442 | 凭借低配置门槛领跑全市场总安装量 |
| Garena | Arena of Valor(传说对决 / Liên Quân) | 14,648,543 | 季度安装量稳定保持在330万—380万次 |
| Garena小计 | 2款旗舰产品 | 32,891,985 | 占受监测6款电竞大作总下载量的61.7% |
| VNG | PUBG Mobile | 9,562,564 | 稳固VNG在战术竞技品类的核心受众 |
| VNG | Mobile Legends: Bang Bang | 6,430,234 | 在5v5移动MOBA赛道展开直接竞争 |
| VNG | Call of Duty: Mobile VN | 3,187,674 | 2020年Q2上线即取得强劲首发安装量 |
| VNG | League of Legends: Wild Rift(英雄联盟手游) | 1,194,332 | 2020年Q4末上线,迅速跻身商店榜单前列 |
| VNG小计 | 4款旗舰产品 | 20,374,804 | 全面覆盖战术竞技、FPS与MOBA三大品类 |
AppsFlyer与Sensor Tower的数据(第36—38页)表明,越南iOS端游戏的次日留存率超过30%,显著高于Android端约24%的水平。2020年下半年,iOS下载榜前列集中于正版授权电竞产品,而Google Play下载榜则由Voodoo、SayGames、Lion Studios的超休闲新游及《Among Us!》快速轮动主导。
2.116亿美元移动广告支出在哪里实现了最高eCPM与转化率?
据Statista与Adsota(第41页)统计,越南移动广告支出从2018年的1.361亿美元、2019年的1.906亿美元增至2020年的2.116亿美元(同比增长11.0%),并预计在2021年达到2.274亿美元。
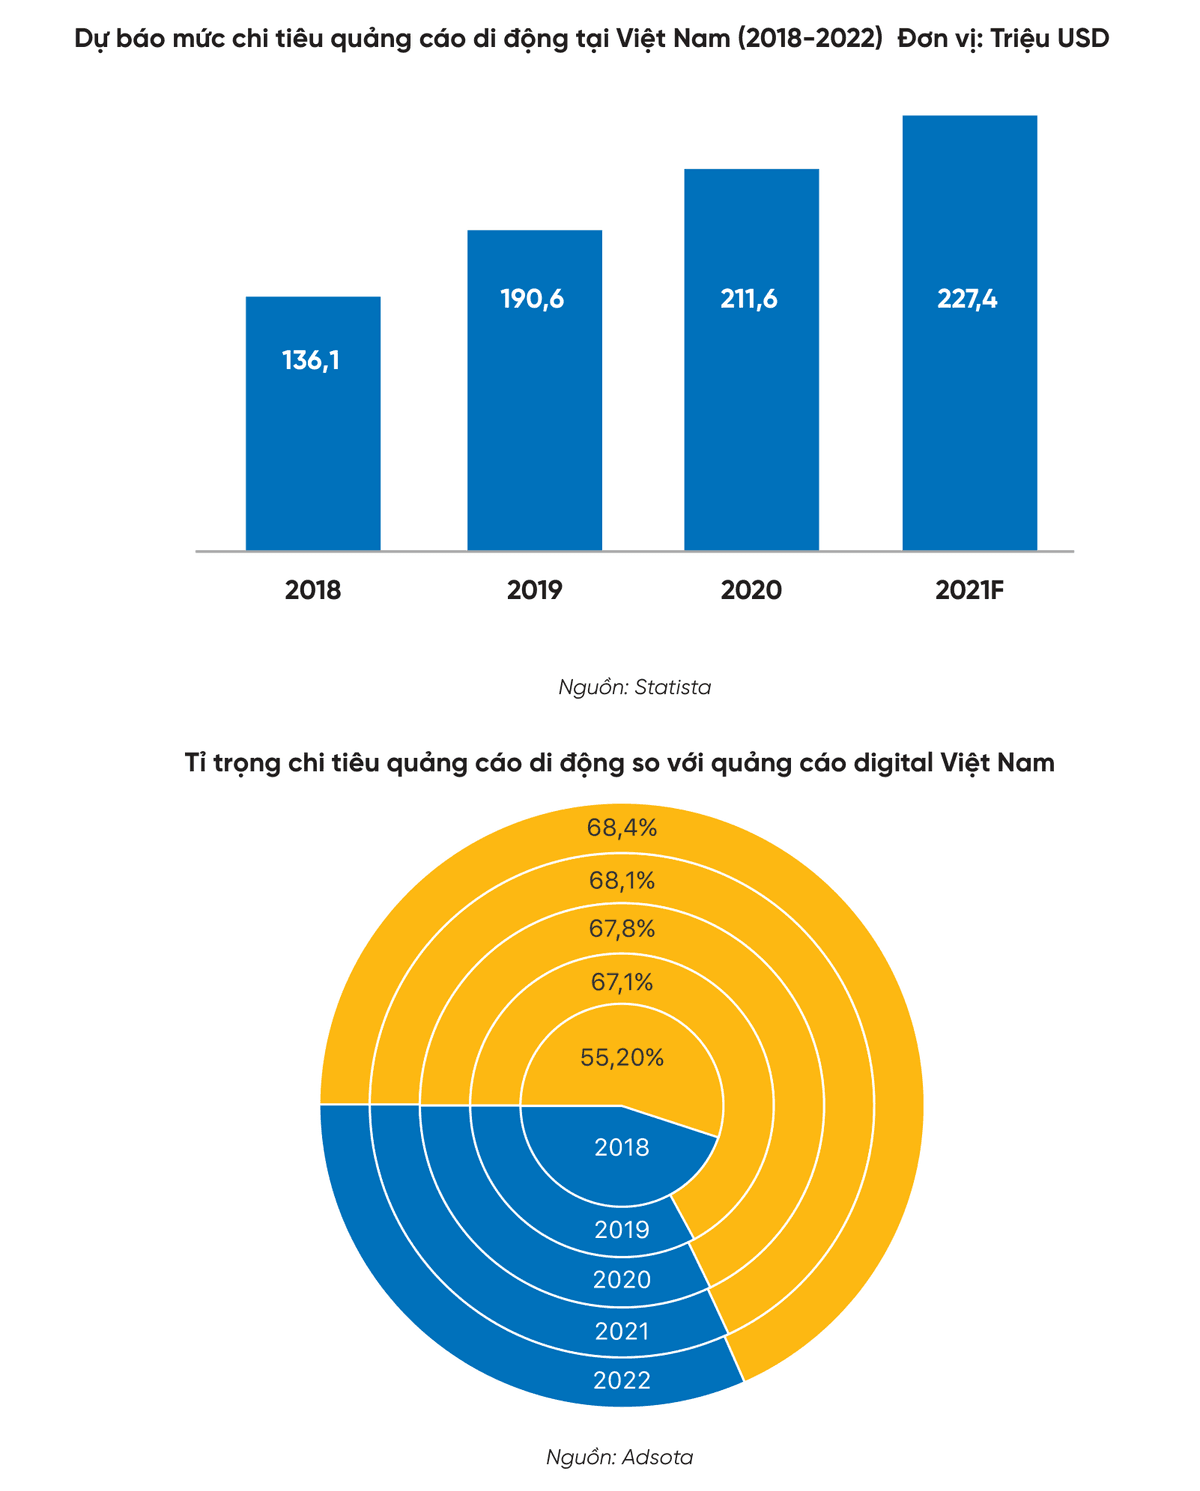
移动端占全国数字广告总预算的比例从2018年的55.20%攀升至2020年的67.8%,预计到2022年将达68.4%(Adsota)。42matters截至2020年12月的数据显示,越南单款应用平均下载量达289,010次(为全球均值169,040次的171%);59%的应用集成了广告(全球38%),18%采用IAP内购(全球4%),9%为付费下载应用(全球3%)。
2020年Q3—Q4跨操作系统与屏幕尺寸的eCPM价差
Appodeal基准数据(第44页)揭示了2020年下半年iOS与Android之间悬殊的应用内广告eCPM差距:
| 操作系统 | 应用内广告格式 | 2020年Q3 eCPM(美元) | 2020年Q4 eCPM(美元) | 环比变化 |
|---|---|---|---|---|
| iOS | 激励视频(Rewarded Video) | 2.60 | 3.15 | +21.2% |
| iOS | 全屏插屏(Fullscreen) | 0.98 | 1.10 | +12.2% |
| iOS | 横幅广告(Banner) | 0.11 | 0.10 | -9.1% |
| Android | 激励视频(Rewarded Video) | 1.08 | 1.14 | +5.6% |
| Android | 全屏插屏(Fullscreen) | 0.60 | 1.01 | +68.3% |
| Android | 横幅广告(Banner) | 0.11 | 0.11 | 0.0% |
第四季度iOS激励视频eCPM高达3.15美元(为Android端的2.76倍),而Android全屏插屏广告eCPM环比大涨68.3%至1.01美元。StatCounter(2021年1月,第49页)数据显示,主流手机分辨率依次为360×640(13.54%,原幻灯片印为360x460)与360×780(9.25%),领先于414×736(7.43%)及412×892(5.64%)。
代理商与品牌主媒介策略分歧及TikTok Ads与OTT转化表现
Q&Me的2020年调研(第45页)呈现出鲜明的渠道选择差异。品牌方更倾向Facebook(77%)、YouTube(63%)、Google Ads(51%)、Instagram(48%)与TikTok(41%),仅36%投放电商平台广告。相反,广告代理商将电商平台广告提至第3位,采用率达63%(仅次于Facebook的68%和YouTube的65%,高于Google Ads的50%和TikTok的48%),另有23%在Grab/Gojek上采购广告位。
两大视频渠道的高转化验证了代理商预算迁移的合理性:
- TikTok Ads在海外广告网络中夺得安装转化榜首。 Statista(2020)将TikTok列为社交广告效果第3名(13%),仅次于Facebook(34%)与YouTube(29%)。AppsFlyer数据显示,TikTok Ads在越南海外广告网络安装转化排名中位居第一(超越AdColony、Accesstrade、Vungle与Vivo),转化安装量激增175%。
- OTT视频广告精准触达接受广告的移动端观众。 智能手机占东南亚OTT观看设备的67%(第48页)。高达67%的观众使用含广告的OTT服务,86%愿意通过观看广告换取免费内容,且OTT视频广告在越南实现了35%的购买转化率。
69%的无银行账户缺口如何加速移动钱包与B2C电商崛起?
据Statista、Global Findex与PPRO(第52—53页)统计,尽管越南国民储蓄率达69%,但仅有30.8%(约31%)的居民拥有银行账户,远低于新加坡(98%)、马来西亚(85%)和泰国(82%)。借记卡持有率为26.74%,信用卡持有率仅为4.12%。
Statista数据(第54—55页)显示,越南数字支付交易额从2017年的68.99亿美元增至2020年的116.07亿美元(同比增长4.8%),预计2021年将跃升29.8%至150.71亿美元。2020年人均年度数字支付额为280.3美元(其中数字商务占78.2%即219.0美元,移动POS支付占21.8%即61.3美元),预计2021年升至323.5美元。
MoMo、ViettelPay、ZaloPay漏斗竞争与独角兽VNPay
2020年越南共有121家金融科技初创企业,支付赛道以31%居首(P2P借贷占16%、区块链与加密资产12%、POS终端7.5%、财富管理7.5%)。Google、淡马锡与贝恩联合发布的《e-Conomy SEA 2020》确认VNPay估值突破10亿美元跻身独角兽,MoMo也在2020年9月突破2000万个人用户。
Q&Me追踪到2020年ViettelPay下载量增长61%、MoMo增长50%、ZaloPay增长40%。在转化漏斗中,MoMo以94%知名度、79%当前使用率和61%高频使用率稳居第一,领先于ViettelPay(76% / 32% / 15%)与ZaloPay(72% / 25% / 6%)。2021年2月,App Annie录得ZaloPay单月下载量(39.4万次)反超ViettelPay(36.6万次),位列MoMo(68.8万次)之后。
118亿美元B2C电商规模与双11直播带货竞速
据越南工贸部(第61页)统计,越南B2C电商规模从2015年的40.7亿美元、2019年的100.8亿美元增至2020年的118亿美元(同比增长18%)。J.P. Morgan(第62、76页)测算2020年移动电商交易额达56亿美元(占总交易量的62%),预计2021年增至70亿美元,2023年达到102亿美元(年均增长18.6%)。
Facebook与贝恩统计显示,2020年越南15岁以上数字消费者达4900万(渗透率65%)。与“Z世代网购最多”的刻板印象相反,We Are Social(第64页)发现月度网购发生率在35—44岁(85.3%)、45—54岁(83.5%)与25—34岁(81.8%)群体中最高,均超过16—24岁群体(70.6%)。
品类表现上,2020年在线旅游支出下跌40.5%,而食品与个人护理(+45.9%)、时尚与美妆(+37.2%)及电子游戏(+35.3%)逆势大涨(We Are Social)。支付结构方面(PPRO,J.P. Morgan),预计2020至2023年间银行卡占比将从34%降至29%,现金从21%降至15%,而银行转账(26%升至30%)与电子钱包(14%升至22%)将持续攀升。
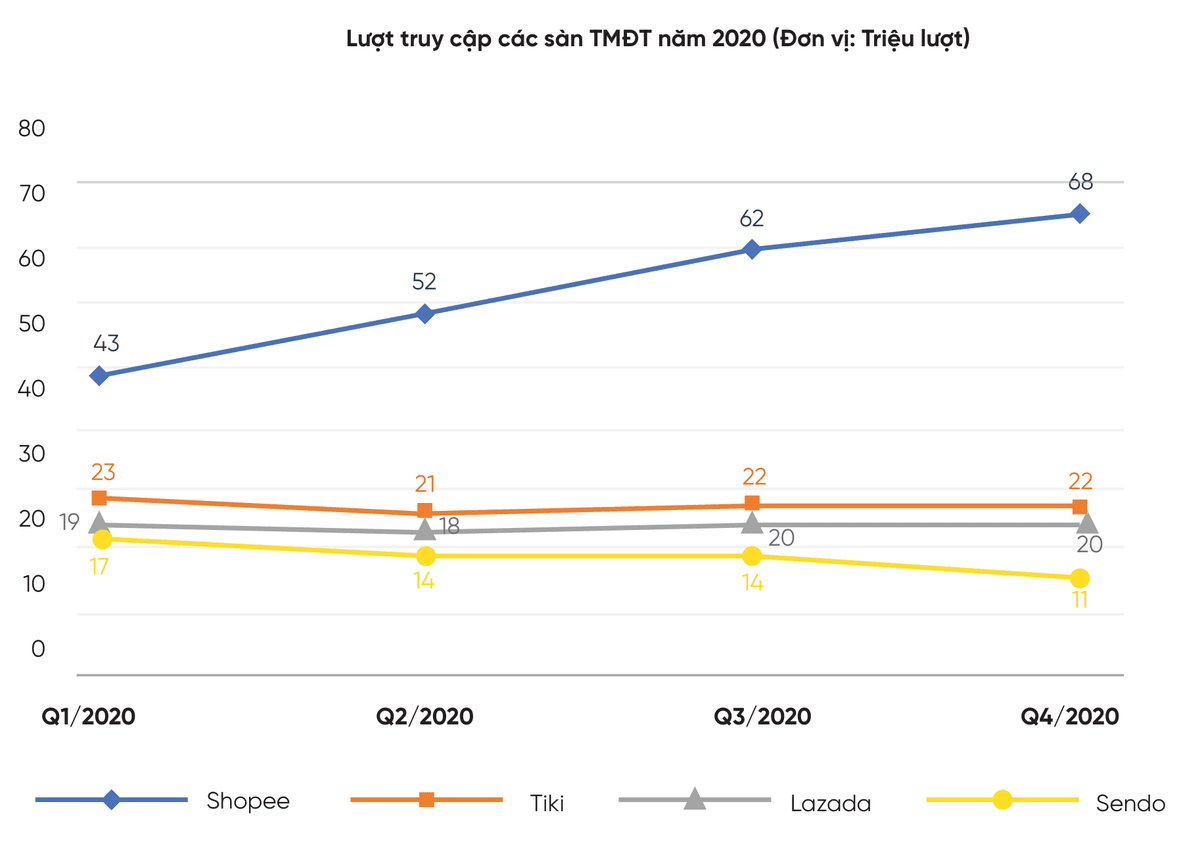
越南四大综合电商平台在网页流量、Q4应用安装动能及双11营销战役上呈现明显分化(第67—71页):
| 电商平台 | 2020年Q1→Q4网页访问量(百万) | 2020年Q4应用增长动能(App Annie) | 双11社交声量提及数(Reputa) | 双11社交触达人次(Reputa) |
|---|---|---|---|---|
| Shopee | 43 → 52 → 62 → 68 | 1—10月稳居安装榜首;拓展Shopee Live | 13,548(72.67%源于0盾免邮与千元秒杀) | 37,447,588 |
| Lazada | 19 → 18 → 20 → 20.8* | 环比增长40%至284万次安装;2020年11月—2021年2月居首 | 9,801 | 55,229,300(李敏镐、Chi Pu及LazLive 3D晚会) |
| Tiki | 23 → 21 → 22 → 22 | 稳居越南本土网页流量第2位 | 2,084 | 7,098,728 |
| Sendo | 17 → 14 → 14 → 11 | Q4网页访问回落,但保持社交媒体触达 | 864 | 18,508,521 |
*注:第67页柱状图将Lazada第四季度访问量四舍五入显示为2000万次,同页正文精确记载为2080万次。
Reputa的双11监测对比了两种高效的移动端获客打法:Shopee凭借0越南盾免运费券实现了相当于Lazada 138%的社交讨论声量;Lazada则借助明星代言人与应用内3D直播演唱会,取得了相当于Shopee 147%的社交覆盖面。
企业高管应如何调整移动产品、广告投放与支付策略?
综合报告五大章节的数据洞察,在越产品负责人、营销团队与发行商在开拓越南移动应用市场时应聚焦四项执行重点:
- 按操作系统定制混合变现(Hybrid Monetization)策略。 鉴于87%的手游接入广告,但iOS端次日留存率超30%且Q4激励视频eCPM达3.15美元(Android端为1.14美元),研发团队应在Android端放大广告流量规模,同时在iOS端深挖高价值内购礼包。发行团队可对照越南移动游戏发行六步路线图推进上线流程,并借助移动游戏软启动三阶段自查清单验证留存指标。
- 将买量预算向TikTok Ads、零售媒体与达人短视频倾斜。 要弥合代理商(63%)与品牌主(36%)在电商零售媒体上的投放差距,并把握TikTok Ads转化安装激增175%的红利,必须依托原生短视频与直播带货。营销团队可参考越南KOL与KOC预算配置指南搭建达人矩阵。
- 打通应用内银行转账、二维码与电子钱包极简结账链路。 面对69%无银行账户居民比例,以及银行转账(2023F占30%)和电子钱包(22%)加速替代现金的趋势,顺畅的移动端收银台能直接提升25—54岁核心买家的支付转化率。研发工程师可参考移动游戏支付与对账优化实战案例提升回调稳定性。
- 按季度追踪数字经济关键基准。 持续关注企业与数字经济专题中心发布的后续市场研究报告。
本精编版完整汇编了原报告经核验的核心基准与单位校准结果。请填写本页表单下载Appota完整的78页PDF报告,获取全部月度图表拆分及2020年下半年应用商店完整榜单。
参考资料
- Báo cáo ứng dụng di động 2021 (Vietnam Mobile Application Report 2021), Công ty Cổ phần Appota, 2021-05-01, 访问于 2026-10-31
- Báo cáo tình hình kinh tế – xã hội năm 2020 và chỉ số giá tiêu dùng (CPI) đầu năm 2021, Cục Thống kê – Bộ Tài chính (thời điểm công bố: Tổng cục Thống kê), 2021-03-01, 访问于 2026-10-31
- Digital 2021: Vietnam, We Are Social & Kepios, 2021-02-11, 访问于 2026-10-31
- Speedtest Global Index — Mobile & Fixed Broadband Speeds and Broadband Pricing, Ookla (Speedtest Global Index), 2021-01-15, 访问于 2026-10-31
- Vietnam Smartphone Market Share Q3 & Q4 2020, Canalys, 2021-02-10, 访问于 2026-10-31
- Mobile Operating System, Vendor & Screen Resolution Market Share Viet Nam (2020 – Jan 2021), StatCounter GlobalStats, 2021-02-01, 访问于 2026-10-31
- Vietnam Mobile App Usage, Food Delivery, Digital Marketing & E-Wallet Surveys 2020, Q&Me (Asia Plus Inc.), 2021-01-20, 访问于 2026-10-31
- Vietnam Mobile App Downloads: TikTok, Mobile eSports, E-Wallets & E-Commerce (2020 – Feb 2021), App Annie (nay thuộc Sensor Tower), 2021-03-15, 访问于 2026-10-31
- Digital Market Outlook: Mobile Games, Mobile Advertising & Digital Payments in Vietnam, Statista, 2021-02-01, 访问于 2026-10-31
- App Retention Benchmarks & Performance Index 2020 (Southeast Asia & Vietnam), AppsFlyer, 2020-11-15, 访问于 2026-10-31
- Vietnam App Monetization Benchmarks & Mobile In-App eCPM Report Q3–Q4 2020, 42matters & Appodeal, 2021-01-25, 访问于 2026-10-31
- Sách trắng Thương mại điện tử Việt Nam năm 2021, Cục Thương mại điện tử và Kinh tế số – Bộ Công Thương, 2021-04-15, 访问于 2026-10-31
- 2020 E-commerce Payments Trends Report: Vietnam, J.P. Morgan & PPRO, 2020-10-15, 访问于 2026-10-31
- e-Conomy SEA 2020, Digital Consumers of Tomorrow 2020 & Đo lường chiến dịch 11.11 tại Việt Nam, Google, Temasek & Bain & Company; Facebook & Bain & Company; Reputa, 2020-11-25, 访问于 2026-10-31