Appota Esports与OTA Network联合发布的首部生态名录与1,500名观众调研报告,全景呈现越南1,500万电竞玩家、78.7万美元奖金池与34支职业战队。
核心发现
- 1,500万→2,600万玩家越南活跃电竞玩家规模从2016年的300万、2017年的500万跃升至2018年的逾1,500万,预计2019年将达2,600万;周活跃观众同步从逾1,000万迈向1,600万(Appota Esports)。
- 78.7万+美元奖金池2018年越南18个电竞项目的业余与职业赛事总奖金规模,较2015年(21.6万美元)、2016年(39万美元)和2017年(68.5万美元)实现38.2%的年均复合增长,且不含数百万美元赛事赞助。
- 3,750万次移动下载2018年上半年越南移动电竞游戏下载量(接近2016年下半年1,280万次的三倍),推动App Store与Google Play畅销榜前50中电竞品类收入从100万美元增至逾600万美元,占据全国总奖金池最高30%。
- 94%男性与83% Z世代OTA Network于2018年12月覆盖全国全部63个省市的1,500名游戏直播观众随机抽样画像(河内占42%,胡志明市占25%);19—24岁青年占60%,58%拥有月度收入。
- 61%使用手机看播优先使用智能手机(61%)而非PC(39%)观看游戏直播的越南电竞观众占比,在13—18岁群体中升至71%;同时52%的观众会观看自己并不亲身游玩的电竞项目直播(OTA Network)。
- 86%每周至少看一次直播观看频次中每日观看占37%、每周占49%、每月占14%;58%日均观看1—3小时(1小时内占33%,3—4小时占7%,5小时以上占2%),黄金时段集中在18:00至次日02:00(18—22点与22—2点各达55%)。
- 35%近30天内曾打赏过去30天内向主播打赏(Donate)过的受访观众占比;71%偏爱幽默娱乐型直播(纯看操作技术占6%,两者兼顾占24%),41%同时喜爱游戏内容与主播日常生活故事。
2019年越南电竞指南确立了怎样的市场基准?
由Appota Esports与OTA Network于2019年3月联合发布的《Vietnam Esports Guidebook 2019》,是首部完整涵盖生态名录与观众调研的越南电竞指南。依托Appota长达7年的游戏发行、赛事执行与社区运营沉淀,本报告为发行商、赞助品牌与赛事方提供了系统的定量参考。关注后续行业演进的读者,可进一步对比我们的2021年越南电竞生态白皮书与2022–2023年越南电竞市场白皮书。
报告第一部分将越南电竞的崛起归因于年轻人口红利与平价移动宽带普及。自1986年革新开放(Doi Moi)以来,年轻且具经济活力的群体占全国总人口超过60%。自1997年前后互联网进入大众视野至2018年,越南网民突破6,400万(渗透率67%),3G/4G移动宽带用户达到5,100万。
在《GSMA 2018移动连接指数》中,越南综合得分为63.0分,超越东南亚邻国印度尼西亚。该综合指数涵盖四大支柱:基础设施(49.1)、资费可负担性(72.1)、消费者就绪度(74.1)以及内容与服务(60.1)。高性价比的3G/4G网络使约每两名移动互联网用户中就有一名游戏玩家(5,100万3G/4G用户中拥有3,280万游戏玩家)。
玩家增长、赛事奖金池复合增速与东南亚横向对标
越南竞技游戏起步于2000年代初的街头网吧(quan net),早期围绕《帝国时代》、《星际争霸》、《魔兽世界》、《奇迹MU》、《疯狂坦克》与《劲舞团》展开草根比拼,并在2010年后借力Facebook社群迅速壮大。据Newzoo(2018)统计,越南3,280万游戏玩家规模居东南亚第二,仅次于印尼(4,370万);年度游戏总收入突破3.65亿美元,全球排名从第35位跃升至第28位。
据Appota Esports监测,越南本土电竞玩家基数在2016至2018年间增长了五倍:活跃玩家从2016年的300万增至2017年的500万,2018年突破1,500万,并预计在2019年达到2,600万。每周至少观看一次赛事的常驻观众在2018年超过1,000万,预计2019年突破1,600万。
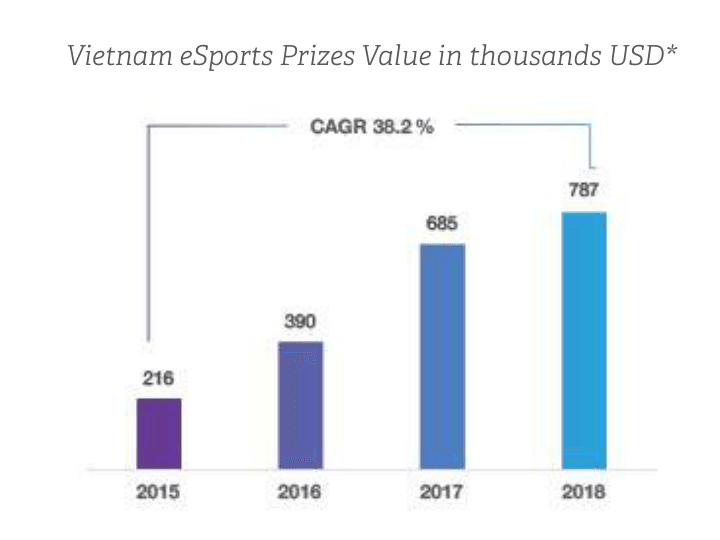
如图表所示,2015至2018年间,越南18个电竞项目的业余与职业赛事总奖金池实现了38.2%的年均复合增长率(CAGR):从2015年的21.6万美元增至2016年的39万美元、2017年的68.5万美元,并在2018年突破78.7万美元。这78.7万美元仅计入直接赛事奖金;若计入赛事制作、媒体版权与营销推广,企业赞助总预算已达数百万美元。
| 东南亚市场 | 2017年单玩家平均收入ARPU(Newzoo, 2018) | 在线媒体GMV 2015 → 2018(Google & Temasek) | 2025年在线媒体GMV预测(2018–2025 CAGR) |
|---|---|---|---|
| 越南 | 11.1美元 | 6亿 → 22亿美元(CAGR 57%) | 60亿美元(CAGR 27%) |
| 印度尼西亚 | 20.1美元 | 6亿 → 27亿美元(CAGR 66%) | 80亿美元(CAGR 30%) |
| 泰国 | 32.6美元 | 8亿 → 24亿美元(CAGR 44%) | 70亿美元(CAGR 24%) |
| 菲律宾 | 11.8美元 | 4亿 → 13亿美元(CAGR 45%) | 40亿美元(CAGR 26%) |
| 马来西亚 | 40.6美元 | 6亿 → 16亿美元(CAGR 35%) | 30亿美元(CAGR 18%) |
| 新加坡 | 109.5美元 | 8亿 → 13亿美元(CAGR 17%) | 30亿美元(CAGR 13%) |
区域对标表揭示了变现深度的差距:尽管玩家总数居区域第二,2017年越南单玩家平均收入(ARPU)仅为11.1美元,低于马来西亚(40.6美元)与新加坡(109.5美元)。不过,Google与淡马锡《e-Conomy SEA 2018》将越南形容为“腾飞中的巨龙”,游戏与在线广告年增速均超50%。越南在线媒体GMV从2015年的6亿美元以57%的复合增速升至2018年的22亿美元,预计2025年将在东南亚百亿美元游戏生态中达到60亿美元。
移动电竞爆发、战术竞技热潮与2018国际赛事奖牌
2015至2018年间,以《英雄联盟》、《传说对决(Arena of Valor)》和《穿越火线(CrossFire)》为代表的MOBA与FPS品类占据了国内奖金池的最大份额。在《英雄联盟》项目中,越南正式独立为一级赛区,直接获得Riot Games国际大赛席位。2017至2018年,战术竞技(Battle Royale)席卷PC与移动端:Newzoo监测显示《堡垒之夜》与《PUBG》合计占据Twitch及YouTube Gaming总观看时长的20.6%;在中国网吧市场,《PUBG》于2017年8月超越《英雄联盟》,至2018年2月拿下51.8%的份额(《英雄联盟》为23.3%)。
在越南本土,移动电竞游戏下载量从2016年下半年的1,280万次增至2018年上半年的3,750万次,增长近三倍并超越休闲游戏。在App Store与Google Play畅销榜前50名游戏中,电竞品类收入从100万美元(2016下半年)激增六倍至逾600万美元(2018上半年),同期MMORPG与休闲品类趋于停滞。短短三年内,《传说对决》、《PUBG Mobile》、《穿越火线:枪战王者》、《虚荣(Vainglory)》和《终结者2(Rules of Survival)》等手游已斩获全国总奖金池最高30%的份额。
2018年越南战队在国际赛场频频登台领奖,国家电视台旗下的VTVPlay与VTVcab也相继开设电竞专栏:
- 2018雅加达-巨港亚运会: 越南代表队在《传说对决》、《实况足球2018》、《星际争霸II》和《皇室战争》四个项目中摘得铜牌(季军);国内《传说对决》选拔赛录得30万小时观看时长,最高同时在线人数(Peak CCV)突破7.9万。
- 2018传说对决国际锦标赛(AIC): 越南代表队斩获总决赛季军。
- 2018东南亚PUBG锦标赛: Divine eSports在曼谷夺得JIB PUBG东南亚锦标赛冠军(2.5万美元),Rate Me Five Stars获季军(9,000美元),Refund Gaming获PUBG SEA锦标赛亚军(2万美元)。
- WESG 2018东南亚预选赛: 《星际争霸II》选手MeomaikA夺得亚军(2,250美元)。
越南电竞价值链与2019生态名录如何运转?
报告第二部分绘制了产业价值链并盘点了本土核心参与方。流入电竞经济的资金主要来自两大源头:品牌方(通过赛事赞助、广告投放与游戏内联名道具)以及电竞粉丝(通过门票、周边商品与主播打赏)。
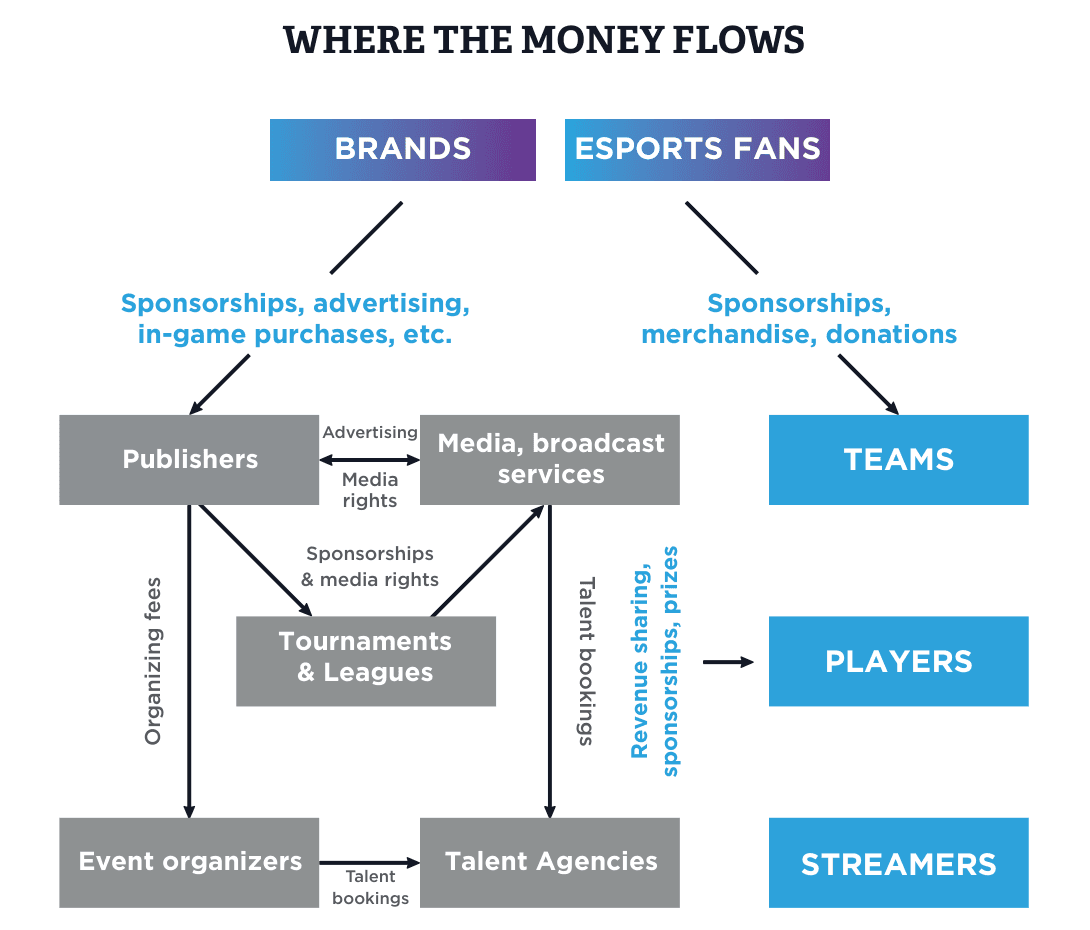
如图所示,锦标赛与职业联赛处于生态核心,由游戏发行商、转播平台及赛事执行方共同支撑。**经纪公司与网红机构(Talent Agencies)**则作为新兴中介环节,将品牌主、赛事方和媒体渠道与坐拥数百万粉丝的主播群体高效连接。
四大电竞发行商、六大旗舰联赛与34支职业战队
2018年越南共有15家活跃游戏发行商,其中深度布局电竞的仅有四家:VNG、Garena、VTC Game与**Gamota**。拥有本土代理发行的项目得以建立体系化职业联赛,而缺乏本地发行商的经典端游(《帝国时代》、《Dota 2》、《星际争霸》、《铁拳》、《PES》、《CS:GO》)只能依赖小型民间赛事。唯一的重大例外是《PUBG》:旺盛的观赛需求催生了本土联赛,Gamota与Gank Studio联合举办的《PUBG Mobile》Fighting League斩获逾300万次播放与33.5万小时直播观看时长。
2018年越南共举办约100场业余与职业锦标赛以及数千场草根微赛事,指南收录的核心名录如下:
| 生态核心支柱 | 代表机构 / 旗舰赛事 | 奖金规模、流量表现与运营基准 |
|---|---|---|
| 4大电竞发行商 | Garena、VNG、Gamota、VTC Game | Garena(《英雄联盟》《FO3/FO4》《传说对决》《剑灵》);VNG(《剑侠情缘》超2,000万玩家、《CFL》《无尽对决》《RoS》《PUBG Mobile》);Gamota(依托Appota超5,000万用户生态拥有超1,000万玩家,运营《虚荣》《Arena of Glory》《孤岛先锋》);VTC Game(《穿越火线》,5亿越盾CF精英联赛,20亿越盾VPL 2017) |
| 6大旗舰联赛 | Arena of Fame(传说对决)、VCS(英雄联盟)、Vietnam Divine League(PUBG)、CF精英联赛、360 Mobi MLBB、CFL星联赛 | Arena of Fame:8支战队,2018年奖金13万美元、2019春季赛8.6万美元(玩家超1,200万;2018冬季赛播出111小时获500万观看小时);VCS:单季最高6万美元,播出超300小时获超1,200万观看小时;Divine League:三级体系、超370支战队、月奖6,000美元;CF精英联赛与360 Mobi MLBB:单季2.2万美元;CFL星联赛:1.4万美元 |
| 独立赛事主办方 | 23 Creative VN、500Bros、Gank Studio、GameTV、DivineTV、Box Studio | Box Studio + 23 Creative + VTV Play(越南大师锦标赛:3万美元);Gank Studio(Fighting League PUBG手游:2万美元);23 Creative(VPGL Dota 2:9,000美元,PUBG SEA越区预选:2,800美元);500Bros(NimoTV全明星:5,000美元);GameTV(Be Yeu杯帝国时代:4,000美元) |
| 34支知名职业战队 | GAM eSports、EVOS eSports、Team Box Gaming、Phong Vu Buffalo、Friends Forever、Team Flash | Facebook粉丝量:GAM(226,096)、EVOS(119,736——当时唯一拥有固定训练基地的俱乐部)、Box Gaming(107,056)、Phong Vu Buffalo(84,467)、Friends Forever(77,694)、Team Flash(65,175)、Refund(52,104)、Cherry(39,840)、GameTV(35,729)、Divine(29,680) |
| 11家资讯门户 | GameK、Lienminh 360、EXP.GG、Game8、Game Hub、LagVN、GameTV、Lien minh sam soi、XemGame、Vikings.GG、2Game | SimilarWeb月访问估算:GameK(1,620万+,FB超150万)、Lienminh 360(370万+)、EXP.GG(170万+)、Game8(150万+)、Game Hub(99.8万+)、LagVN(88.1万+)、GameTV(79.8万+)、Lien minh sam soi(76.8万+)、XemGame(73.7万+)、Vikings.GG与2Game(60.6万+)、Thanh Nien Game(36.3万+) |
| 6家转播制播室 | Vietnam eSports TV (VETV)、23 Creative TV、500Bros、VTV Play eSports、Gank eSports、Divine TV | VETV(garena.live):YouTube订户256.5万+、FB粉丝110.9万+、月访问65万+;23 Creative TV:YouTube 20万+;500Bros:YouTube 10万+;VTV Play eSports:FB 4.1万+;Gank eSports:FB 2万+、YouTube 1.8万+ |
在入册的34支战队中,大多数仍缺乏正规财务会计、人事管理及教练团队。当时,EVOS eSports是国内唯一拥有永久线下训练基地(Gaming House)的俱乐部,反映出共享办公型电竞训练基地的租赁市场潜力。
连锁电竞馆、直播平台军备竞赛与MCN经纪机构
传统社区网吧已升级为配备Intel Core i5/i7主机、餐厅级桌边餐饮服务与专业比赛舞台的连锁电竞中心。仅河内就有GameHome、Imba、Vikings、Cyzone、KOW Black与Den Long Do六大连锁品牌。全国六大标杆场馆包括Cyzone电竞馆(河内,530台PC)、Vikings电竞馆(河内,1,500平方米,300台PC)、GG Stadium(胡志明市,由Riot Games专为VCS打造)、Virus电竞馆(中部地区,233台PC)、Venus电竞中心(顺化,80台PC)以及GG电竞中心(芹苴,900平方米,100余台PC并设VR与手游专区)。
在游戏直播领域,YouTube凭借Vietnam eSports TV(250万订阅、10亿次播放)和头部主播PewPew(超250万订阅、2.5亿次播放)领先于Twitch。2018年,Facebook Gaming携手本土合作伙伴**OTA Network推出Facebook游戏创作者计划正式入越,签约逾100名主播(含超百万粉丝的ViruSs**),越南观众在该平台创下了全球最高的直播观看时长。
新兴平台CubeTV、NimoTV与Tamago同样围绕主播与战队赞助展开激烈争夺:CubeTV赞助了GAM eSports与FF QTV Gaming,NimoTV签约了Phong Vu Buffalo与EVOS eSports。然而,尽管Tamago赞助了Cherry eSports、Rate Me Five Stars与MYM eSports并举办了9万美元奖金的Tamago 100 Legends大赛,仍于运营6个月后的2018年12月关停。工具生态方面,主播普遍采用Streamlabs与XSplit推流,通过UngHoToi、VRDonate及Creatory旗下的Tipit收取Visa/Mastercard与本地银行卡打赏,并在PlayerDuo与Ung Ho Live上提供付费陪玩服务。
六大经纪公司与培训学院推动了创作者商业化:
- OTA Network: 越南最大的游戏MCN,签约109名头部游戏创作者(包括ViruSs、Nam Blue、Caster Jay、Tuan Tien Ti、Trau TV、Chim Se Di Nang、Be Chanh),也是Facebook游戏创作者计划在越独家合作伙伴。
- Box Studio: 成立于2017年,管理60余名主播及3支职业战队(《传说对决》、《PUBG》、《无尽对决》)。
- Creatory: 管理22名主播(含MisThy、PewPew等10名游戏创作者),全网粉丝约1,000万。
- GameTV、VECTV、20 Sections(Division X)与Takademy: GameTV(2010)与VECTV(2011)兼顾赛事转播与战队孵化,Division X(10名主播)与Takademy则专注培养新人主播。
活跃赞助商横跨圈内硬件平台品牌(Phong Vu、罗技G、华硕ROG、技嘉、宏碁、微星MSI、曜越Tt eSPORTS、Cube TV、Nimo TV)以及泛大众消费企业(MobiFone、Viettel、FPT、激浪Mountain Dew、Traveloka、阮金电器Nguyen Kim)。
OTA Network的1,500名观众调研揭示了哪些观赛与付费行为?
第三部分(受众快照)公布了2018年12月针对OTA Network游戏主播观众开展的1,500人随机抽样调研,样本覆盖全部63个省市,以**河内(42%)和胡志明市(25%)**最为集中。
有收入的Z世代主力、非玩家观赛现象与黄金时段分化
打破“电竞观众多为19岁以下无收入青少年”的刻板印象,调研发现60%的观众年龄在19—24岁之间(13—24岁Z世代在正文中占83%,第66页图表中标注为85%),且58%拥有固定月收入,对同龄人及家庭选购数码与生活方式产品具有强烈影响。
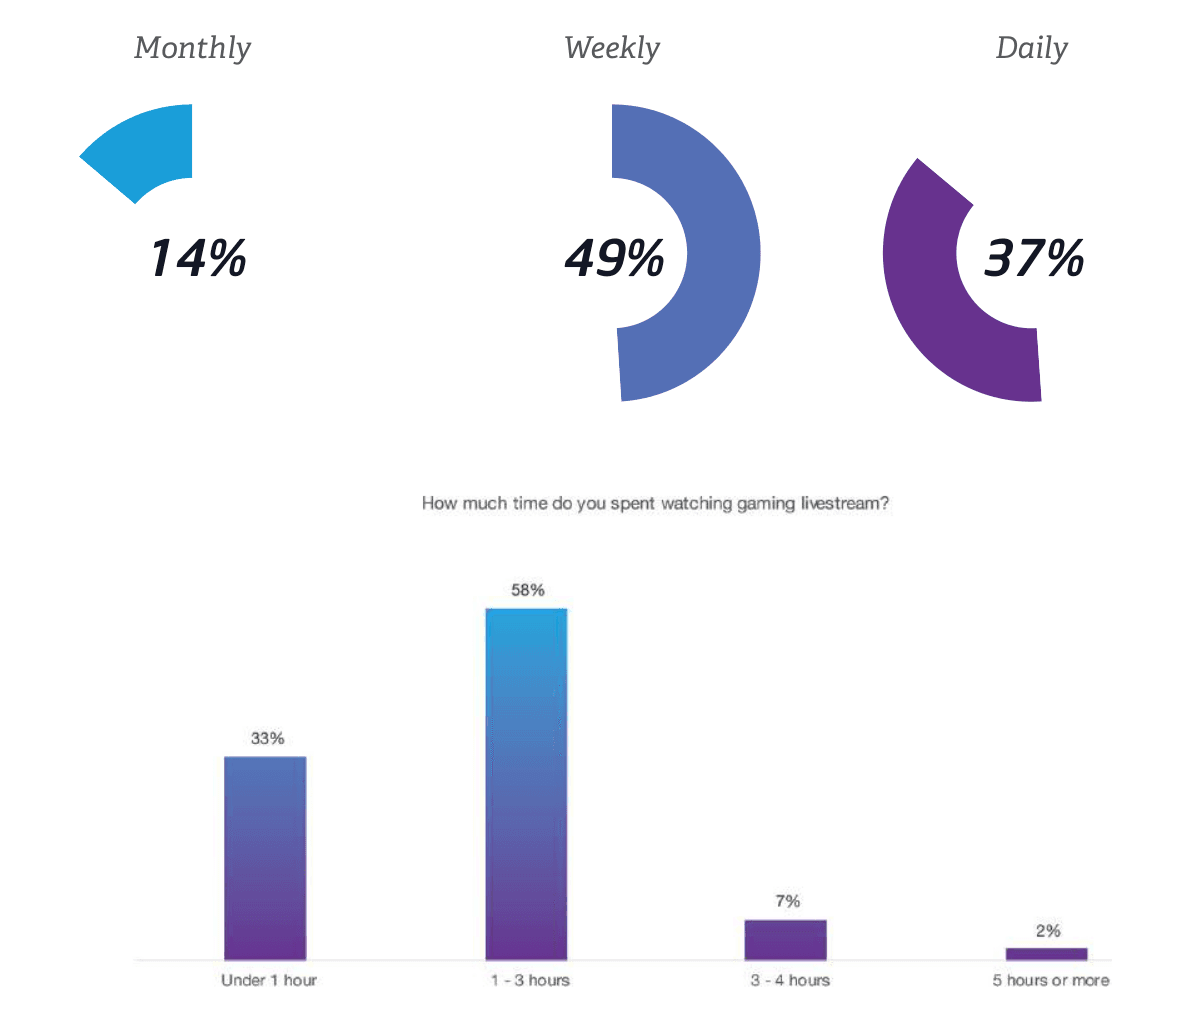
如图所示,86%的受访者每周至少看一次直播(每日37%、每周49%、每月14%)。整体而言,**58%**日均观看1—3小时,**33%**不足1小时,**7%**观看3—4小时,**2%**达5小时以上。
| 受众调研指标(n = 1,500,2018年12月) | 调研实测占比 | 对发行商与品牌主的战略启示 |
|---|---|---|
| 性别与地域分布 | 男性占94%;河内42%,胡志明市25% | 辐射全国全部63/63个省市 |
| 年龄与收入状况 | 19–24岁占60%;**58%**拥有月收入 | Z世代(13–24岁)正文记为83%(图表为85%) |
| 主要观看终端 | 智能手机61% vs PC端39% | 13–18岁群体手机观看率升至71%(大城市手机普及率达72%) |
| 非玩家跨界观赛 | **52%**观看自己不玩的游戏 | 粉丝因主播人格魅力与幽默感驻足,而非仅学技术 |
| 全年龄黄金时段 | 18–22点:55%;22–2点:55% | 其余时段:10–14点(13%)、14–18点(13%)、6–10点(6%)、2–6点(5%) |
| 19–24岁观看时段 | 22–2点:64%;18–22点:50% | 深夜达峰值;14–18点(13%)、10–14点(10%)、2–6点与6–10点(各6%) |
| 13–18岁观看时段 | 18–22点:68%;22–2点:35% | 傍晚达峰且午间**10–14点(21%)**冲高;14–18点(15%) |
| 直播内容偏好 | **41%**兼顾游戏与生活故事;**71%**偏爱幽默搞笑 | **36%**偏重游戏、**20%**偏重生活;**24%**幽默与技术兼顾、**6%**纯看技术 |
| 近30天主播打赏 | **35%**曾打赏(**65%**未打赏) | 向付费粉丝、周边及赛事转化的意愿强劲 |
两项核心行为洞察直接指导营销投放:
- 逾半数观众(52%)会观看自己并不亲身游玩的游戏直播。 观众最看重幽默搞笑风格(71%)与主播生活故事(41%兼顾两者),纯看操作技术的仅占6%。
- 黄金观看时段按年龄层显著分化。 尽管18:00—02:00为整体高峰(55%),但19—24岁青年峰值在深夜22点至2点(64%),而13—18岁青少年峰值在18点至22点(68%)及午间10点至14点(21%)。
哪六大障碍与四大增长引擎塑造越南电竞未来?
第四部分总结了2019年起的四大增长动力:
- 观赛规模攀升与国家级电视媒体报道: 玩家预计达2,600万、周观众达1,600万,国际赛事佳绩带动主流电视媒体跟进报道。
- 游戏直播迈向职业化: Facebook Gaming、CubeTV、NimoTV及经纪机构的投入使主播成为稳定职业。
- 移动电竞占据主导地位: 61%的手机看播比例叠加四大发行商的旗舰手游矩阵,驱动市场持续扩容。
- 越南频繁承办国际顶级赛事: 2019年越南承办《英雄联盟》季中冠军赛(MSI 2019)与《传说对决》世界杯(AWC 2019),迎来国际主办方ESL(《Apex英雄》),并出征菲律宾2019东南亚运动会6个正式奖牌项目(《Dota 2》、《星际争霸II》、《无尽对决》、《传说对决》、《铁拳7》等)。
指南同时诊断出制约行业成熟的六大结构性障碍:
- 生态尚不完整且缺乏长线社区联赛(障碍01): 赛事方、经纪公司与草根联赛不足,拉大了《Dota 2》、《星际争霸》、《炉石传说》与《FIFA》的国际竞技差距,也缺乏Skillz或Faceit类平台。
- 资金投入不足(障碍02): 除Garena与Vietnam eSports外,多数机构缺乏扩充联赛的资本;相比之下,马来西亚青年及体育部长Syed Saddiq已承诺投入200万美元公共资金扶持电竞。
- 俱乐部管理缺乏专业化(障碍03): 除EVOS eSports与GAM eSports等少数俱乐部外,多数战队由选手自发组建,缺乏经理、教练、分析师与训练基地。
- 赛事发展各自为政(障碍04): 发行商独立办赛,缺乏跨厂商协同的全国综合性多项目盛会。
- 尚未获得充分的正式体育地位认可(障碍05): 尽管越南娱乐电子竞技协会(VIRESA)早于2009年成立并加入IeSF,但政策与资金扶持仍落后于韩国KeSPA(2000年成立,统管25个项目)、马来西亚与菲律宾。
- 将游戏等同于“成瘾”的社会偏见(障碍06): 家长顾虑阻碍年轻选手职业化发展,亟需主流媒体持续传递正面认知。
发行商与品牌主应如何基于这一基准采取行动?
将2019年指南数据转化为当前在越业务实践,发行商与品牌方应优先推进三项举措:
- 落实本地游戏版号合规与体系化联赛运营。 唯有合法获批的本土发行游戏才能维持长线联赛与赞助商信心。当前进入越南的海外团队须依据第147/2024/ND-CP号法令(2024年12月25日生效)完成G1—G4版号审批,详情可参阅越南手游发行六阶段实操指南。
- 结合赛事赞助与分时段娱乐化主播内容。 鉴于52%的观众观看非在玩游戏且71%偏爱幽默风格,品牌可运用我们的KOL与KOC选择及组合框架:在18:00—22:00和10:00—14:00触达13—18岁学生群体,在22:00—02:00触达58%有收入的19—24岁青年群体。
- 全面优化移动端直播视觉与支付结账体验。 面对61%的手机观看率与35%的30天打赏转化,直播UI贴片与支付链路必须坚持移动优先。更多行业深度研究请访问游戏行业洞察中心。
欢迎填写本页下载表单,获取由Appota Esports与OTA Network出品的完整86页原版PDF,查阅34支职业战队、17家媒体转播渠道、10家赛事机构档案及全部调研图表。
参考资料
- Vietnam Esports Guidebook 2019 (Cẩm nang Thể thao điện tử Việt Nam 2019), Appota Esports & OTA Network, 2019-03-01, 访问于 2026-11-02
- Vietnam Esports Guidebook 2019 by Appota Esports (SlideShare Edition), Appota Esports, 2019-03-01, 访问于 2026-11-02
- Global Games Market Report 2018 & Southeast Asia Games Market Benchmarks, Newzoo, 2018-04-30, 访问于 2026-11-02
- e-Conomy SEA 2018: Southeast Asia's Internet Economy Hits an Inflection Point, Google & Temasek, 2018-11-19, 访问于 2026-11-02
- GSMA Mobile Connectivity Index 2018 — Vietnam Country Score, GSMA, 2018-07-01, 访问于 2026-11-02
- Nghị định 147/2024/NĐ-CP về quản lý, cung cấp, sử dụng dịch vụ Internet và thông tin trên mạng, Chính phủ, 2024-11-09, 访问于 2026-11-02