Gamota 연구개발팀이 분석한 8억 달러 이상의 베트남 모바일 게임 시장 규모, 현지 퍼블리셔 성과, 서브장르 지형 변화 및 2024년 게임 디자인 트렌드 보고서입니다.
핵심 내용
- 8억 달러+2024년 베트남 모바일 게임 시장 전체 매출 규모(전년 대비 2% 증가)로, 인앱 결제(IAP) 스토어와 현지 결제 채널을 통한 정식 라이선스 게임 및 국경 간 비라이선스 타이틀을 모두 포함합니다(Gamota R&D).
- 16억 건+ 다운로드2024년 베트남 내 전체 모바일 게임 다운로드 수(전년 대비 10% 감소)로, 모바일 게임 다운로드 기준 세계 9위를 기록하며 2023년보다 한 계단 하락했습니다(Gamota R&D).
- 2억 9,200만 달러2024년 베트남 현지 모바일 게임 퍼블리셔들이 기록한 총매출(전년 대비 0.3% 증가)로, 1억 3,000만 건 이상의 다운로드(-15%)를 통해 국내 전체 시장 지출의 약 36.5%를 차지했습니다.
- 신작 127종 출시2024년 베트남 퍼블리셔가 출시한 신규 모바일 게임 수(전년 대비 25종 증가)로, 다운로드는 4,000만 건 이상(+12%)을 기록했으나 신작 합산 매출은 7,000만 달러 이상으로 22% 감소했습니다.
- +91% 및 +66%2024년 베트남에서 가장 빠르게 성장한 두 서브장르인 로그라이크(+91%)와 방치형 RPG(+66%)의 전년 대비 다운로드 증가율로, MMORPG(-42%) 및 스포츠 시뮬레이션(-48%)의 위축과 뚜렷한 대조를 이룹니다.
- 1,877억 달러2024년 전 세계 비디오 게임 시장 매출 규모(전체 이용자 34억 2,200만 명, 전년 대비 2.1% 성장)이며, 모바일 게임이 926억 달러로 전 세계 소비자 지출의 49%를 차지하며 선두를 지켰습니다(Newzoo).
- 현업 인력 49%GDC의 2024년 설문조사(전 세계 게임 업계 종사자 3,000명 응답)에서 업무 현장에 생성형 AI가 활발히 활용되고 있다고 답한 비율입니다(본인 직접 사용 31%, 동료 사용 18%).
2024년 베트남 모바일 게임 시장은 다운로드가 10% 감소하는 가운데 어떻게 매출 성장을 달성했는가?
2024년 베트남 모바일 게임 시장은 총 소비자 매출 8억 달러 이상을 창출하며 전년 대비 2% 성장했습니다. 같은 기간 전체 다운로드 수는 10% 감소한 16억 건 이상을 기록하면서, 글로벌 모바일 게임 다운로드 순위에서 전년보다 한 계단 내려앉은 세계 9위에 자리했습니다. Gamota 연구개발(R&D)팀은 현지 정식 라이선스 취득 타이틀과 해외 직배급 비라이선스 게임을 모두 포괄해 이 수치를 집계했습니다.
설치 건수 감소와 꾸준한 매출 증가가 동시에 나타난 현상은 게이머 수요 위축을 의미하지 않습니다. 오히려 이러한 괴리는 베트남 모바일 게임 이용자층이 성숙기 시장 구조로 진입했음을 보여주는 지표입니다. 이용자들은 매달 실험적인 신작 앱을 무작위로 설치하는 횟수를 줄이는 대신, 활발한 현지 커뮤니티가 형성된 검증된 라이브 서비스 타이틀에 지출을 집중하고 있습니다.
전체 시장 규모와 베트남 현지 퍼블리셔 실적 간의 구조적 격차
베트남 시장 진출을 검토하는 경영진이 흔히 범하는 실수는 베트남 내 전체 소비자 지출 규모를 현지 퍼블리싱 기업들이 거둬들이는 매출과 동일시하는 것입니다. 현지 퍼블리셔와 해외 자체 배급 앱을 분리해 살펴보면 다운로드 점유율과 수익화 효율성 사이에 뚜렷한 비대칭 구조가 드러납니다.
| 베트남 시장 세그먼트 (2024년 연간 기준) | 총 다운로드 수 | 전년 대비 다운로드 증감 | 총매출 규모 | 전년 대비 매출 증감 |
|---|---|---|---|---|
| 베트남 전체 시장 (라이선스 + 비라이선스 합산) | 16억 건+ | -10% | 8억 달러+ | +2% |
| 베트남 현지 게임 퍼블리셔 합산 | 1억 3,000만 건+ | -15% | 2억 9,200만 달러 | +0.3% |
| 현지 퍼블리셔가 2024년 출시한 신작 127종 | 4,000만 건+ | +12% | 7,000만 달러+ | -22% |
베트남 현지 퍼블리셔들은 2024년 1억 3,000만 건 이상의 다운로드를 기록했는데, 이는 전년 대비 15% 감소한 수치이자 국가 전체 설치 물량의 약 8.1%에 불과합니다. 전체 순수 설치 건수의 90% 이상은 글로벌 앱 스토어를 통해 직접 유통되는 해외 캐주얼, 퍼즐, 하이퍼캐주얼 타이틀로 유입되었습니다.
그럼에도 불과 8% 남짓한 다운로드 비중만으로 현지 퍼블리셔들은 전체 시장 지출의 약 36.5%에 달하는 2억 9,200만 달러(+0.3% YoY)의 매출을 올렸습니다. 현지 퍼블리셔들이 이러한 수익화 프리미엄을 유지할 수 있는 비결은 가입자당 평균 매출(ARPU)이 높은 롤플레잉(RPG) 및 전략 타이틀 운영, 매끄러운 로컬 결제 수단 연동, 그리고 현지 맞춤형 VIP 리텐션 프로그램에 있습니다.
2024년 베트남에서 어떤 서브장르가 급부상하고 어떤 장르가 동력을 잃었는가?
국내 퍼블리셔들이 관리하는 1억 3,000만 건 이상의 다운로드 흐름을 분석하면, 플레이어 선호도가 장시간 반복 사냥을 요구하는 플레이에서 간결한 세션 루프 중심으로 확연히 이동했음을 알 수 있습니다. 다중접속 역할수행게임(MMORPG)은 점유율 19%(2,400만 건 이상)로 여전히 다운로드 규모 1위 서브장르 자리를 지켰으나, 연간 설치 건수는 전년 대비 42%나 급감했습니다.
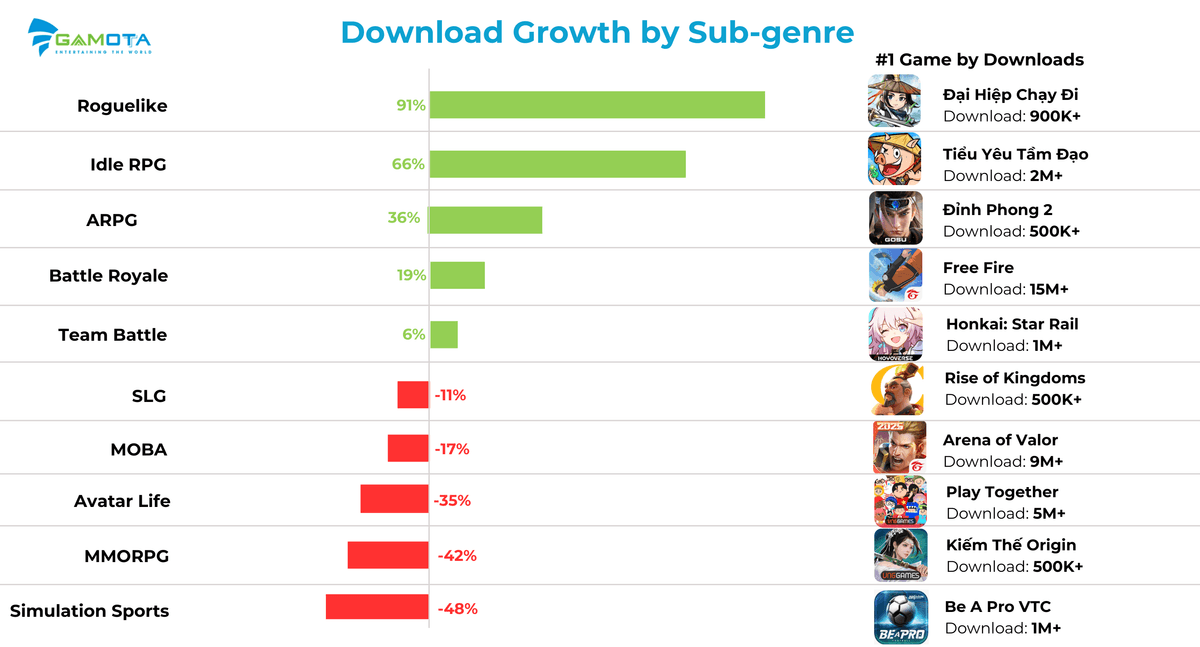
Gamota의 서브장르별 세부 통계는 짧은 호흡의 성장 메커니즘과 전통적인 코어 장르 사이의 양극화를 선명하게 보여줍니다.
| 베트남 주요 서브장르 (2024년) | 2024년 다운로드 | 현지 퍼블리셔 점유율 | 전년 대비 다운로드 성장률 | 2024년 최다 다운로드 대표작 |
|---|---|---|---|---|
| MMORPG | 2,400만 건+ | 19% | -42% | Kiếm Thế Origin (50만 건+) |
| 배틀로얄 (Battle Royale) | 1,900만 건+ | 15% | +19% | Free Fire (1,500만 건+) |
| 팀 배틀 (수집형 카드/분대 RPG) | 1,500만 건+ | 12% | +6% | 붕괴: 스타레일 / Honkai: Star Rail (100만 건+) |
| MOBA | 1,300만 건+ | 11% | -17% | 펜타스톰 / Liên Quân Mobile (900만 건+) |
| 방치형 RPG (Idle RPG) | 1,000만 건+ | 8% | +66% | 요괴벌목꾼 / Tiểu Yêu Tầm Đạo (200만 건+) |
| SLG (4X 전략) | 500만 건+ | ~4%* | -11% | 라이즈 오브 킹덤즈 / Rise of Kingdoms (50만 건+) |
| 아바타 라이프 (Avatar Life) | 500만 건+ | 4% | -35% | 플레이투게더 / Play Together (500만 건+) |
| 샌드박스 (Sandbox) | 400만 건+ | 3% | 신규 분리 서브장르 | Roblox VNG (2024년 정식 출시) |
| 로그라이크 (Roguelike) | 상위 8위권 외 | 상위 8위권 외 | +91% | Đại Hiệp Chạy Đi (90만 건+) |
| ARPG (액션 RPG) | 상위 8위권 외 | 상위 8위권 외 | +36% | Đỉnh Phong 2 (50만 건+) |
| 스포츠 시뮬레이션 | 상위 8위권 외 | 상위 8위권 외 | -48% | Be A Pro VTC (100만 건+) |
*데이터 정합성 주석: 원본 PDF 31쪽 슬라이드에서 SLG 항목(500만 건 이상)은 방치형 RPG의 '전체 다운로드의 8%' 라벨이 단순 중복 표기되었으며, 전체 1억 3,000만 건 이상의 다운로드 규모 및 파이 차트 비율 기준 실제 점유율은 약 4%입니다.
베트남 게이머 모객(UA) 전략을 바꾸는 3가지 행동 변화
기획 및 유저 모객(UA) 담당 팀은 2024년 베트남 서브장르 성과에서 세 가지 핵심 실무 교훈을 얻을 수 있습니다.
- 짧은 플레이 세션과 즉각적인 보상 루프가 직장인 게이머를 사로잡고 있습니다. 로그라이크 다운로드는 91% 급증했고(Đại Hiệp Chạy Đi 90만 건 이상), 방치형 RPG는 66% 상승했습니다(Tiểu Yêu Tầm Đạo 200만 건 이상). 세로 화면 조작과 자동 성장 시스템 덕분에 출퇴근길 직장인들도 하루 3분 내외의 짧은 접속만으로 길드원들에게 뒤처지지 않고 캐릭터를 육성할 수 있습니다.
- 기존 대형 경쟁 프랜차이즈가 장르 트래픽을 독점하고 있습니다. 배틀로얄(+19%)과 MOBA(-17%) 장르 내에서는 Free Fire(1,500만 건 이상)와 Liên Quân Mobile(900만 건 이상)이 신규 설치의 절대다수를 흡수하고 있어 단순 모방작이 파고들 여지가 극히 좁습니다.
- 정식 라이선스 샌드박스 플랫폼이 새로운 UGC 카테고리를 열었습니다. 2024년 VNG가 Roblox를 베트남 국내에 정식 출시하면서 샌드박스가 단숨에 점유율 3%(400만 건 이상)의 독립 서브장르로 부상했고, 젊은 베트남 이용자층을 위한 이용자 창작 콘텐츠(UGC) 생태계가 본격화되었습니다.
베트남에서 출시된 신작 모바일 게임 127종의 매출은 왜 22% 감소했는가?
베트남 퍼블리셔들은 2024년에 2023년보다 25종 늘어난 총 127종의 신작 모바일 게임을 선보였습니다. 이들 신작은 전년 대비 12% 증가한 4,000만 건 이상의 다운로드를 기록했으나, 신작 합산 매출은 오히려 전년 대비 22% 하락한 7,000만 달러 초반대에 머물렀습니다.
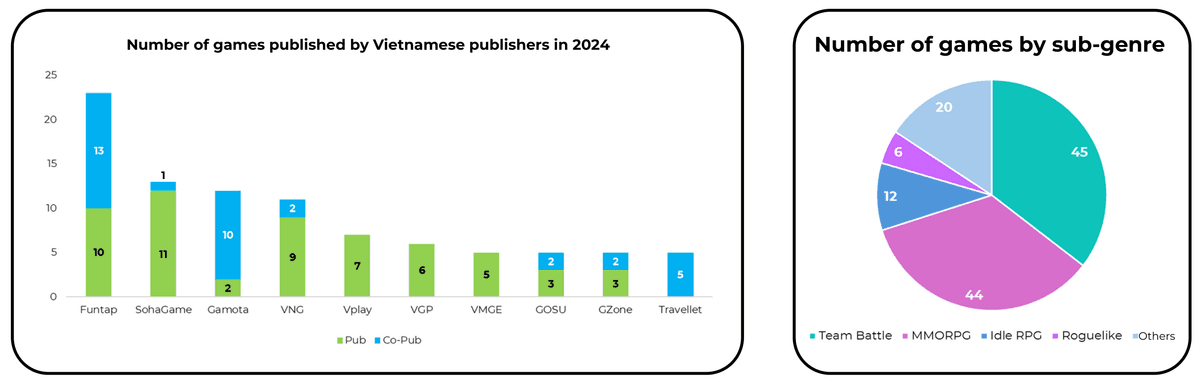
출시 종수 확대가 매출 상승으로 이어지지 못한 결정적 원인은 특정 장르에 편중된 과밀 경쟁입니다. 신규 출시작 127종 가운데 45종이 팀 배틀(35.4%), 44종이 MMORPG(34.6%)에 속했습니다. 전체 신작 공급 물량의 무려 70.1%가 설치 성장률이 완만하거나(+6%) 급격히 위축되고 있는(-42%) 두 레드오션 카테고리에 몰린 것입니다.
반면 베트남에서 가장 빠르게 성장 중인 두 서브장르인 방치형 RPG와 로그라이크 신작은 각각 12종(9.4%)과 6종(4.7%)에 그쳤고, 기타 모든 장르를 합쳐도 20종(15.7%)에 불과했습니다. 무협과 삼국지 소재가 겹치는 유사 타이틀 수십 종이 동시에 쏟아지면서 설치당 단가(CPI) 입찰 경쟁만 과열되고 초기 코호트 과금력이 분산되는 결과를 낳았습니다.
베트남 상위 10대 퍼블리셔의 단독 퍼블리싱 대 공동 퍼블리싱 전략 비교
2024년 신작을 단독 퍼블리싱(Pub)과 공동 퍼블리싱(Co-Pub) 모델로 나누어 살펴보면, 현지 선두 기업들이 라인업 규모와 인허가·마케팅 리스크를 어떻게 조율했는지 확인할 수 있습니다.
| 베트남 현지 퍼블리셔 | 단독 퍼블리싱 (Pub) | 공동 퍼블리싱 (Co-Pub) | 2024년 신작 합계 | 핵심 포트폴리오 운영 전략 |
|---|---|---|---|---|
| Funtap | 10 | 13 | 23 | 최다 신작 출시, 자체 서비스 역량과 공동 퍼블리싱의 균형 운영 |
| SohaGame | 11 | 1 | 12 | 자체 퍼블리싱 기반의 수집형 카드 배틀 및 RPG 라인업에 집중 |
| Gamota | 2 | 10 | 12 | 공동 퍼블리싱 프레임워크를 통해 글로벌 개발사와의 파트너십 확대 |
| VNG | 9 | 2 | 11 | 대형 플래그십 IP, 권역 블록버스터 타이틀 및 샌드박스 사업에 집중 |
| Vplay | 7 | 0 | 7 | 전 라인업을 100% 단독 정식 라이선스 타이틀로 운영 |
| VGP | 6 | 0 | 6 | 무협 및 선협 코어 RPG 마니아층을 집중 공략 |
| VMGE | 5 | 0 | 5 | RPG 및 전략 틈새시장을 겨냥한 단독 퍼블리싱 전개 |
| GOSU | 3 | 2 | 5 | 자체 배급 ARPG·MMORPG와 공동 퍼블리싱 타이틀의 혼합 구성 |
| GZone | 3 | 2 | 5 | 신규 라인업의 40%에 공동 퍼블리싱을 적용해 출시 리스크 분담 |
| Travellet | 0 | 5 | 5 | 공동 퍼블리싱 운영 모델에만 100% 특화 |
공동 퍼블리싱은 Funtap(13종), Gamota(10종), Travellet(5종)의 사업 전개에서 중추적인 역할을 수행했습니다. 해외 개발사는 공동 퍼블리싱 구조를 통해 자사의 게임 개발력 및 글로벌 UA 노하우를 베트남 정식 라이선스 파트너의 규제 준수 역량, 현지 서버 인프라, 로컬 결제 빌링망과 효과적으로 결합하고 있습니다.
2024년 베트남 시장을 돌파한 흥행 신작 3종의 상품 설계 교훈
Gamota는 포화 상태에 이른 기존 장르 문법을 현대적인 코어 성장 루프로 재해석해 기대 이상의 성과를 거둔 2024년 주요 흥행작 세 편을 조명합니다.
- Lục Tung Tam Quốc (Vplay, 2024년 9월 출시, 팀 배틀 + 방치형 상자깡): 반복적인 행동력 소모 스테이지에 성장을 가두는 대신, 삼국지 분대 RPG에 방치형 보물상자 오픈 루프를 결합하고 안드로이드, iOS는 물론 약 1GB 수준의 가벼운 HTML5/H5 멀티 플랫폼으로 동시 출시해 진입 장벽을 낮췄습니다.
- 버섯커 키우기 / Legend of Mushroom / Nấm Lùn Tiến Lên (Sparkgame, 2024년 3월 출시, 방치형 RPG): 메이플스토리와 라그나로크의 향수를 자극하는 아기자기한 그래픽을 723.99MB 용량에 담아내고, 캐릭터 육성 과정을 램프 터치 기반의 즉각적인 무작위 장비 획득 루프로 압축해 캐주얼 유저와 미드코어 과금러를 동시에 붙잡았습니다.
- Võ Lâm Đại Minh Tinh (MG.OL, 2024년 10월 출시, 타워 디펜스 + 로그라이크): 웨이브 디펜스 전투, 무작위 로그라이크 스킬 선택, 애니메이션풍 무협 영웅 캐릭터(1.5GB)를 결합한 하이브리드 타이틀로, *Zombie Boom!*과 함께 2024년 베트남 타워 디펜스 장르 매출 선두권을 이끌었습니다.
1,877억 달러 규모의 글로벌 게임 시장 흐름은 베트남의 방향성을 어떻게 설명하는가?
국내 지표를 글로벌 벤치마크와 나란히 놓고 보면 베트남 시장이 전 세계적인 수익화 구조 개편 흐름과 궤를 같이하고 있음을 알 수 있습니다. Gamota가 인용한 Newzoo의 글로벌 게임 시장 보고서 2024에 따르면, 2024년 전 세계 게임 매출은 전년 대비 2.1% 증가한 1,877억 달러를 기록했습니다(2021년 1,927억 달러 정점 이후 2022년 1,829억 달러, 2023년 1,839억 달러로 조정기를 거친 뒤 반등했으며, 2025년에는 1,926억 달러에 이를 전망입니다).
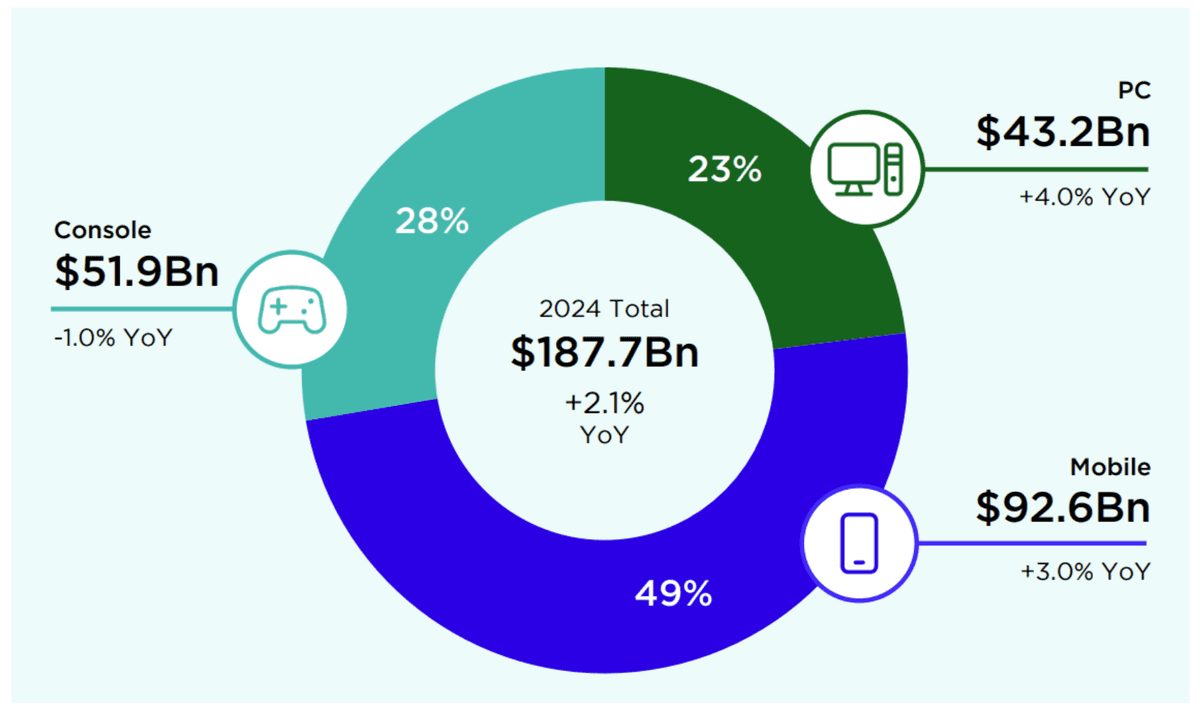
모바일 게임은 전년 대비 3.0% 성장한 926억 달러(글로벌 점유율 49%)를 기록하며 업계 최대 매출원 지위를 유지했습니다. PC 게임은 검은 신화: 오공(Black Myth: Wukong), 팰월드(Palworld), 마블 라이벌즈(Marvel Rivals) 등 크로스 플랫폼 흥행작에 힘입어 플랫폼 중 가장 빠른 4.0% 성장률을 기록하며 432억 달러(점유율 23%)에 도달했습니다. 반면 콘솔 지출은 퍼스트파티 독점 대작 출시 공백의 영향으로 1.0% 감소한 519억 달러(점유율 28%)에 머물렀습니다.
2024년 전 세계 게임 플레이어 수는 전년 대비 4.5% 증가한 34억 2,200만 명으로 세계 인구의 약 42%에 달했습니다. 권역별로는 아시아·태평양(APAC)이 18억 900만 명(점유율 53%, 전년 대비 +4.0%)으로 가장 큰 비중을 차지했고, 중동·아프리카(5억 5,900만 명, +8.2%), 유럽(4억 5,400만 명, +2.4%), 라틴아메리카(3억 5,500만 명, +5.6%), 북미(2억 4,400만 명, +2.9%)가 뒤를 이었습니다. 기기 기준 글로벌 모바일 게이머 수는 2024년 28억 5,000만 명에 달했으며 2027년에는 31억 6,000만 명까지 늘어날 것으로 Newzoo는 내다봤습니다.
Sensor Tower 글로벌 인앱 결제(IAP) 벤치마크와 상위 퍼블리셔 집중 현상
Sensor Tower의 모바일 현황 2025에 수록된 App Store 및 Google Play 인앱 결제(IAP) 실적으로 시야를 좁혀 봐도 베트남과 동일한 '양에서 질로의 전환'이 확인됩니다. 2024년 글로벌 모바일 게임 다운로드는 496억 건으로 6% 감소한 반면, 글로벌 IAP 지출액은 809억 달러로 4% 증가했습니다.
| 글로벌 모바일 게임 장르 (Sensor Tower, 2024년) | 2024년 글로벌 다운로드 | 다운로드 증감률 | 2024년 글로벌 IAP 매출 | IAP 매출 증감률 |
|---|---|---|---|---|
| 전략 (Strategy) | 21억 건 (점유율 4%) | +14.5% | 175억 달러 (21.4%) | +16.2% |
| RPG (역할수행) | 다운로드 점유율 약 3% | -6.1% | 168억 달러 (20.5%) | -17.3% |
| 퍼즐 (Puzzle) | 97억 건 (점유율 20%) | -3.0% | 122억 달러 (14.9%) | +14.0% |
| 카지노 (Casino) | 다운로드 점유율 약 2% | -39.6% | 117억 달러 (14.3%) | +8.9% |
| 시뮬레이션 (Simulation) | 98억 건 (점유율 20%) | +0.4% | 61억 달러 (7.4%) | +8.8% |
| 슈팅 (Shooter) | 24억 건 (점유율 5%) | +1.5% | 43억 달러 (5.3%) | +3.4% |
| 액션 (Action) | 24억 건 (점유율 5%) | -7.9% | 36억 달러 (4.4%) | +46.0% |
Sensor Tower의 장르별 집계는 아시아권 RPG 퍼블리셔들에게 분명한 경고음을 울립니다. 2024년 글로벌 RPG 인앱 결제 지출은 17.3% 급감한 168억 달러에 그치며, 전략 장르(175억 달러, 전년 대비 +16.2%)에 글로벌 수익화 1위 자리를 내주었습니다. 반면 퍼즐(122억 달러, +14.0%)과 액션(36억 달러, +46.0%)은 정교해진 메타 성장 구조와 라이브옵스(LiveOps) 이벤트에 힘입어 수익 규모를 키웠습니다.
Anton Slashcev가 집계한 AppMagic의 2024년 순 IAP 매출 기준 글로벌 상위 모바일 게임 퍼블리셔 순위에서는 텐센트(Tencent)가 63억 달러(다운로드 3억 5,800만 건)로 압도적 1위를 차지했습니다. Scopely(20억 달러, 1억 7,400만 건), Playrix(17억 달러, 2억 1,600만 건), 넷이즈 NetEase(17억 달러, 1억 9,300만 건), Dream Games(15억 달러, 1억 2,200만 건)가 상위 5위권을 이뤘습니다.
그 뒤를 이어 King(15억 달러, 1억 7,100만 건), Supercell(14억 달러, 2억 3,900만 건), 미호요 miHoYo(13억 달러, 8,200만 건), FirstFun(12억 달러, 1억 200만 건), Roblox Corporation(12억 달러, 2억 7,900만 건)이 글로벌 상위 10위권을 형성했습니다.
Farlight Games의 *AFK: 새로운 여정(AFK Journey, 6.55GB)*과 Infold Games의 러브앤딥스페이스(Love and Deepspace, 12GB) 사례는 최상위 매출 게임들이 어떻게 대용량 클라이언트 설치 장벽을 정당화하는지 잘 보여줍니다. AFK: 새로운 여정은 2D 방치형 분대 전투를 3D 오픈월드 소셜 RPG로 진화시켰고, 러브앤딥스페이스는 3D ARPG 전투에 공부·운동 타이머, 기념일 알림, 컨디션 기록 등 일상 동반자 기능을 결합해 고객 생애 가치(LTV)가 높은 여성 이용자층을 공략했습니다.
베트남 진출 스튜디오 및 퍼블리셔를 위한 4대 상품 트렌드와 실행 로드맵
Gamota 보고서 제3부는 2025년 이후 게임 개발 파이프라인을 재편하는 네 가지 기술 및 상품 디자인 흐름을 제시합니다.
마케팅 자동화를 넘어 에셋 제작 파이프라인으로 확산되는 생성형 AI
보고서에 인용된 Statista 통계에 따르면 2024년 전 세계 인공지능(AI) 시장 규모는 1,840억 5,000만 달러(전년 대비 +35.38%)에 달했으며, 이 중 생성형 AI(GenAI)는 360억 6,000만 달러(점유율 19.5%, 2025~2030년 연평균 32.2% 성장해 3,561억 달러 전망)를 차지했습니다. 게임 개발 현장에서도 GDC가 전 세계 업계 종사자 3,000명을 대상으로 실시한 2024 게임 산업 현황 조사 결과, 응답자의 49%가 이미 직장 내에서 생성형 AI가 쓰이고 있다고 답했으며(본인 직접 사용 31%, 동료 사용 18%), 추가로 15%가 도입 관심을 표했습니다.
부서별 활용도는 현재 사업·재무(44%), 커뮤니티·마케팅·PR(41%), 프로덕션 및 팀 관리(33%) 분야에서 가장 높게 나타나며, 프로그래밍·엔지니어링(25%), 게임 기획(21%), 비주얼 아트(16%), 오디오(14%), 내러티브·시나리오(13%), 품질 보증 QA(6%)가 그 뒤를 잇습니다. 많은 스튜디오들이 이미지·영상 생성 도구(Flux AI, Stable Diffusion, Kling AI, Luma AI)와 101개 언어를 지원하는 음성 번역 모델(SeamlessM4T)을 결합해 제작 주기를 단축하고 있으며, 실제로 A3Games의 시뮬레이션 게임 Top Girl(678MB)은 전체 비주얼 에셋의 90%를 생성형 AI로 제작했습니다.
스팀 흥행작의 모바일 패스트 팔로우, UI/UX 템플릿화, 다장르 하이브리드화
생성형 AI 워크플로와 더불어 Deconstructor of Fun과 Gamota R&D는 상업적 출시 리스크를 낮추는 세 가지 상품 전략을 강조합니다.
- 스팀(Steam)에서 검증된 PC 시뮬레이션 히트작의 발 빠른 모바일 이식. 2024년 스팀에서 Supermarket Simulator가 선풍적인 인기를 끈 직후 모바일 각색 타이틀들이 합산 3,800만 건 이상의 다운로드를 기록했습니다. 출시 속도와 3D UX 완성도가 승패를 갈랐는데, 2024년 7월 19일 출시된 My Supermarket Simulator 3D와 8월 29일 출시된 Supermarket Simulator Games 3D는 각각 100만 다운로드 이상과 1만~10만 달러 이상의 IAP 매출을 달성한 반면, 10월 8일 뒤늦게 진입한 Supermarket Simulator City 3D는 20만 다운로드 이상 및 1,000달러대 매출에 그쳤습니다.
- 검증된 UI/UX 프레임워크의 재활용(게임 템플릿화, Game Templatization). 버섯커 키우기의 직관적인 세로형 성장 인터페이스 구조를 계승한 *카피바라 Go!(Capybara GO!)*나 코어 ARPG 전투·육성 시스템을 오픈월드와 턴제 신작 전반으로 확장한 호요버스(HoYoverse) 사례처럼, 이미 검증된 진행 골격을 활용하면 수개월에 걸친 초기 UX 시행착오를 줄일 수 있습니다.
- 2~3개 서브장르의 유기적 결합(멀티 장르 하이브리드화). 모객 단가(CPI)가 낮은 캐주얼이나 로그라이크 플레이를 전면부에 배치해 유입 폭을 넓히고, 후반부에는 깊이 있는 미드코어 RPG나 전략 과금 모델을 연결해 장기 과금 깊이를 확보하는 방식입니다.
베트남 시장에 진입하는 게임 스튜디오와 퍼블리셔를 위한 4단계 실행 계획
Gamota의 2024년 데이터를 실질적인 사업 성과로 연결하기 위해 경영진과 사업팀은 네 가지 우선순위를 실행해야 합니다.
- 차별점 없는 전통 MMORPG와 수집형 분대 배틀 위주의 라인업 편중을 해소하십시오. 신규 프로토타입 승인이나 미니멈 개런티(MG) 계약에 앞서, 전체 신작의 70.1%가 몰려 있는 두 레거시 장르 대신 방치형 RPG, 로그라이크 하이브리드, 타워 디펜스 하이브리드, 3D 시뮬레이션 등 공급 대비 성장 여력이 큰 메커니즘을 우선 검토해야 합니다.
- 출시 일정에 G1~G4 심의·허가 소요 기간과 공동 퍼블리싱 구조를 선반영하십시오. 2024년 12월 말 발효된 시행령 제147/2024/ND-CP호는 베트남 현지 법인 존재, 베트남 휴대전화 번호 기반 이용자 본인 인증, 18세 미만 청소년 플레이 시간 제한 조치를 의무화하고 있으므로 베트남 모바일 게임 퍼블리싱 6단계 실무 가이드를 바탕으로 인허가 일정을 설계해야 합니다.
- 코호트 리텐션과 순 LTV 검증을 거친 뒤 유저 모객(UA) 예산을 증액하십시오. 2024년 신작 평균 매출이 22% 감소한 환경에서는 출시 초반 대규모 마케팅비 선투입을 지양하고, 모바일 게임 소프트런칭 3단계 관문 체크리스트를 통해 기술 안정성, 잔존율, 투자 회수 기간을 순차적으로 검증해야 합니다.
- 현지 결제 게이트웨이 연동 보안과 자동 정산 대사 체계를 고도화하십시오. 현지 퍼블리셔들이 8.1%의 다운로드 점유율로 시장 매출의 36.5%를 확보하는 핵심 동력은 앱 스토어 인앱 결제와 더불어 전자지갑, QR 결제, 로컬 은행 결제를 매끄럽게 지원하는 데 있습니다. 엔지니어링 팀은 모바일 게임 결제 최적화 및 정산 대사 케이스 스터디에 따라 암호화 기반 IPN 서명 검증과 중복 지급 방지(멱등성) 로직을 적용하고, 게이밍 비즈니스 및 퍼블리싱 허브에서 최신 시장 벤치마크를 지속적으로 확인하시기 바랍니다.
본 웹 리포트는 Gamota 연례 연구 보고서의 검증된 시장 지표와 전략적 시사점을 경영진 시각에서 집약한 요약본입니다. 개별 흥행 타이틀 상세 분석 카드, 글로벌 계절성 추이 곡선, 생성형 AI 제작 도구 전체 맵이 수록된 Gamota의 55쪽 분량 원본 PDF 보고서는 이 페이지의 다운로드 양식을 작성해 받아보실 수 있습니다.
출처
- Báo cáo thị trường game mobile Việt Nam 2024 (2024 Mobile Game Market Report), Công ty Cổ phần Gamota (Team Research & Development), 2025-02-19, 접속일 2026-10-30
- Global Games Market Report 2024, Newzoo, 2024-08-06, 접속일 2026-10-30
- State of Mobile 2025, Sensor Tower, 2025-01-16, 접속일 2026-10-30
- Top Mobile Game Publishers of 2024 by Net IAP Revenue and Downloads, AppMagic (Anton Slashcev tổng hợp), 2025-01-10, 접속일 2026-10-30
- Artificial Intelligence & Generative AI — Worldwide Market Forecast 2024–2030, Statista, 2024-06-01, 접속일 2026-10-30
- 2024 State of the Game Industry, Game Developers Conference (GDC), 2024-01-18, 접속일 2026-10-30
- Meta x Kwalee: Leveling Up Mobile Gaming with Hybrid Monetization and AI, Deconstructor of Fun, 2024-11-19, 접속일 2026-10-30
- Nghị định 147/2024/NĐ-CP về quản lý, cung cấp, sử dụng dịch vụ Internet và thông tin trên mạng, Chính phủ nước Cộng hòa xã hội chủ nghĩa Việt Nam, 2024-11-09, 접속일 2026-10-30