베트남의 1,500만 이스포츠 플레이어, 78만 7,000달러 상금 규모, 34개 프로팀과 시청자 1,500명 설문을 집대성한 Appota Esports 및 OTA Network의 첫 생태계 디렉터리 보고서.
핵심 내용
- 1,500만→2,600만 플레이어베트남 활성 이스포츠 플레이어는 2016년 300만 명, 2017년 500만 명에서 2018년 1,500만 명 이상으로 확대되었고 2019년 2,600만 명, 주간 시청자는 1,000만 명에서 1,600만 명 도달이 전망됩니다(Appota Esports).
- 상금 78만 7천 달러+2018년 베트남 18개 종목 아마추어 및 프로 대회 총상금 규모로, 2015년(21만 6천 달러), 2016년(39만 달러), 2017년(68만 5천 달러) 대비 연평균 38.2% 성장했습니다(수백만 달러 스폰서십 별도).
- 모바일 3,750만 다운로드2018년 상반기 모바일 이스포츠 게임 다운로드 수(2016년 하반기 1,280만 건의 약 3배)로, 양대 마켓 매출 상위 50위 내 이스포츠 수익이 100만 달러에서 600만 달러 이상으로 뛰며 전체 상금의 최대 30%를 차지했습니다.
- 남성 94%, Z세대 83%2018년 12월 OTA Network가 전국 63개 전 성/시 시청자 1,500명을 무작위 조사한 결과(하노이 42%, 호치민시 25%), 19~24세가 60%를 차지했고 응답자의 58%가 월 소득을 보유했습니다.
- 모바일 시청 61%PC(39%)보다 스마트폰(61%)으로 게임 라이브스트림을 더 자주 시청하는 비율이며 13~18세에서는 71%까지 상승합니다. 또한 52%는 직접 플레이하지 않는 게임 방송도 시청합니다(OTA Network).
- 주 1회 이상 시청 86%매일 시청 37%, 주간 49%, 월간 14%로 구성되며 58%가 하루 1~3시간 시청합니다(1시간 미만 33%, 3~4시간 7%, 5시간 이상 2%). 프라임 시간대는 18시~익일 02시(18~22시 및 22~02시 각 55%)입니다.
- 최근 30일 후원 35%직전 30일 이내 스트리머에게 후원(도네이션)한 응답자 비율입니다. 71%는 재미있고 유머러스한 방송을 선호하며(순수 기술 6%, 둘 다 24%), 41%는 게임 플레이와 일상 이야기를 함께 즐깁니다.
2019년 베트남 이스포츠 가이드북은 어떤 시장 기준점을 제시하는가?
Appota Esports와 OTA Network가 2019년 3월 발간한 Vietnam Esports Guidebook 2019는 베트남 경쟁 게임 산업의 전체 생태계 디렉터리와 시청자 설문을 담은 최초의 베트남 이스포츠 가이드북입니다. Appota가 7년간 축적한 게임 퍼블리싱, 대회 운영, 커뮤니티 관리 데이터를 바탕으로 퍼블리셔와 브랜드에 정량적 기준점을 제공합니다. 이후 시장 변화는 2021 베트남 이스포츠 백서 및 2022–2023 베트남 이스포츠 백서와 비교해 확인할 수 있습니다.
섹션 01은 베트남 이스포츠의 성장을 젊은 인구 구조와 저렴한 모바일 브로드밴드에서 찾습니다. 1986년 도이머이(Doi Moi) 경제 개혁 이후 젊고 경제 활동이 활발한 인구가 전체의 60% 이상을 차지하게 되었고, 2018년 기준 인터넷 이용자는 6,400만 명 이상(보급률 67%), 3G/4G 모바일 가입자는 5,100만 명에 도달했습니다.
GSMA Mobile Connectivity Index 2018에서 베트남은 종합 점수 63.0점으로 인도네시아를 앞섰습니다. 세부 항목은 인프라(49.1), 요금 적정성(72.1), 소비자 준비도(74.1), 콘텐츠 및 서비스(60.1)로 구성되며, 우수한 3G/4G 가성비 덕분에 모바일 인터넷 가입자 두 명 중 약 한 명(5,100만 가입자 중 3,280만 명)이 게임을 즐겼습니다.
플레이어 급증, 대회 상금 연평균 성장률 및 동남아 벤치마크
베트남의 경쟁 게임 문화는 2000년대 초반 인터넷 카페(quan net)에서 에이지 오브 엠파이어, 스타크래프트, 월드 오브 워크래프트, 뮤(MU), 건바운드, 오디션 대회를 통해 태동한 뒤 2010년 이후 Facebook 그룹을 통해 빠르게 확산되었습니다. Newzoo(2018)에 따르면 베트남의 게이머 3,280만 명은 인도네시아(4,370만 명)에 이어 동남아시아 2위 규모이며, 연간 게임 매출은 3억 6,500만 달러를 돌파해 세계 순위가 35위에서 28위로 상승했습니다.
Appota Esports 집계 기준 베트남 활성 이스포츠 플레이어는 2016년 300만 명, 2017년 500만 명에서 2018년 1,500만 명 이상으로 2년 만에 5배 급증했으며 2019년 2,600만 명 도달이 예측되었습니다. 주 1회 이상 시청하는 정기 시청자 또한 2018년 1,000만 명을 넘어 2019년 1,600만 명 돌파가 전망되었습니다.
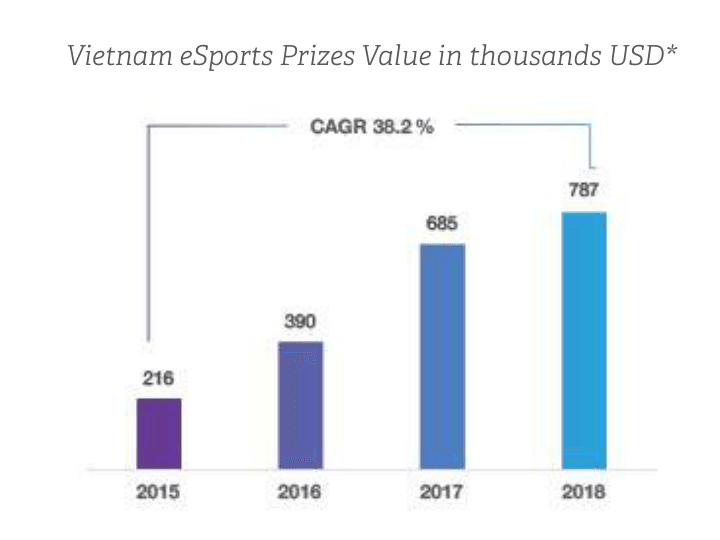
차트에서 보듯 2015~2018년 베트남 내 18개 종목 아마추어 및 프로 대회의 합산 상금 풀은 연평균 38.2%(CAGR) 성장했습니다. 총상금은 2015년 21만 6,000달러에서 2016년 39만 달러, 2017년 68만 5,000달러를 거쳐 2018년 78만 7,000달러를 넘어섰습니다. 이는 순수 상금만 합산한 수치이며 대회 제작, 중계권, 마케팅을 포함한 스폰서십 예산은 수백만 달러 규모에 달했습니다.
| 동남아시아 국가 | 2017 플레이어당 평균 매출 (Newzoo, 2018) | 온라인 미디어 GMV 2015 → 2018 (Google & Temasek) | 2025 온라인 미디어 GMV 전망 (2018–2025 CAGR) |
|---|---|---|---|
| 베트남 | 11.1달러 | 6억 → 22억 달러 (CAGR 57%) | 60억 달러 (CAGR 27%) |
| 인도네시아 | 20.1달러 | 6억 → 27억 달러 (CAGR 66%) | 80억 달러 (CAGR 30%) |
| 태국 | 32.6달러 | 8억 → 24억 달러 (CAGR 44%) | 70억 달러 (CAGR 24%) |
| 필리핀 | 11.8달러 | 4억 → 13억 달러 (CAGR 45%) | 40억 달러 (CAGR 26%) |
| 말레이시아 | 40.6달러 | 6억 → 16억 달러 (CAGR 35%) | 30억 달러 (CAGR 18%) |
| 싱가포르 | 109.5달러 | 8억 → 13억 달러 (CAGR 17%) | 30억 달러 (CAGR 13%) |
위 비교표는 수익화 격차와 성장 잠재력을 동시에 보여줍니다. 2017년 베트남의 플레이어당 평균 매출(ARPU)은 11.1달러로 말레이시아(40.6달러)나 싱가포르(109.5달러)보다 낮았으나, Google과 Temasek의 e-Conomy SEA 2018 보고서는 게임과 온라인 광고가 매년 50% 이상 성장하는 베트남 시장의 폭발력을 강조했습니다. 베트남 온라인 미디어 GMV는 2015년 6억 달러에서 2018년 22억 달러(CAGR 57%)로 커졌고 2025년 60억 달러에 이를 전망입니다.
모바일 이스포츠 약진, 배틀로얄 열풍 및 2018 국제 대회 메달
20152018년 국내 상금 비중은 리그 오브 레전드, 펜타스톰(Arena of Valor), 크로스파이어(CrossFire) 등 MOBA와 FPS 장르가 주도했습니다. 특히 리그 오브 레전드에서 베트남은 독립 지역 시드를 부여받아 Riot Games 국제 대회 본선에 직행하게 되었습니다. 20172018년에는 배틀로얄 장르가 급부상해 전 세계 Twitch 및 YouTube Gaming 시청 시간의 20.6%를 포트나이트와 PUBG가 점유했으며(Newzoo), 중국 PC방에서도 PUBG가 2018년 2월 51.8% 점유율로 리그 오브 레전드(23.3%)를 앞질렀습니다.
베트남 내 모바일 이스포츠 다운로드는 2016년 하반기 1,280만 건에서 2018년 상반기 3,750만 건으로 약 3배 증가하며 캐주얼 게임을 넘어섰습니다. 앱스토어 및 구글플레이 최고 매출 상위 50위 내 이스포츠 장르 수익은 100만 달러에서 600만 달러 이상으로 6배 급증했고, 출시 3년 만에 모바일 종목(Arena of Valor, PUBG Mobile, Crossfire Legends, Vainglory, Rules of Survival)이 전체 대회 상금의 최대 30%를 차지했습니다.
2018년에는 국영 방송 계열 VTVPlay와 VTVcab이 이스포츠 전문 중계를 시작하는 가운데 국제 대회 입상 성과도 이어졌습니다:
- 2018 자카르타-팔렘방 아시안게임: 베트남은 Arena of Valor, PES 2018, 스타크래프트 II, 클래시 로얄 4개 종목에서 동메달(3위)을 획득했으며, 국내 Arena of Valor 대표 선발전은 30만 시청 시간과 최고 동시시청자(CCV) 79,000명 이상을 기록했습니다.
- AIC 2018 (Arena of Valor 국제 챔피언십): 베트남 대표팀이 최종 3위에 올랐습니다.
- 2018 동남아 PUBG 챔피언십: 방콕 JIB PUBG 동남아 챔피언십에서 Divine eSports가 우승(25,000달러), Rate Me Five Stars가 3위(9,000달러)를 차지했고 Refund Gaming은 PUBG SEA 챔피언십 준우승(20,000달러)을 거두었습니다.
- WESG 2018 동남아 예선: 스타크래프트 II 프로게이머 MeomaikA가 준우승(2,250달러)을 기록했습니다.
베트남 이스포츠 밸류체인과 2019 생태계 디렉터리 구조는 어떠한가?
섹션 02는 산업 밸류체인과 주요 이해관계자를 체계적으로 정리합니다. 생태계로 유입되는 자금은 브랜드(스폰서십, 광고, 인게임 아이템)와 이스포츠 팬(티켓, 굿즈, 스트리머 후원)이라는 두 원천에서 출발합니다.
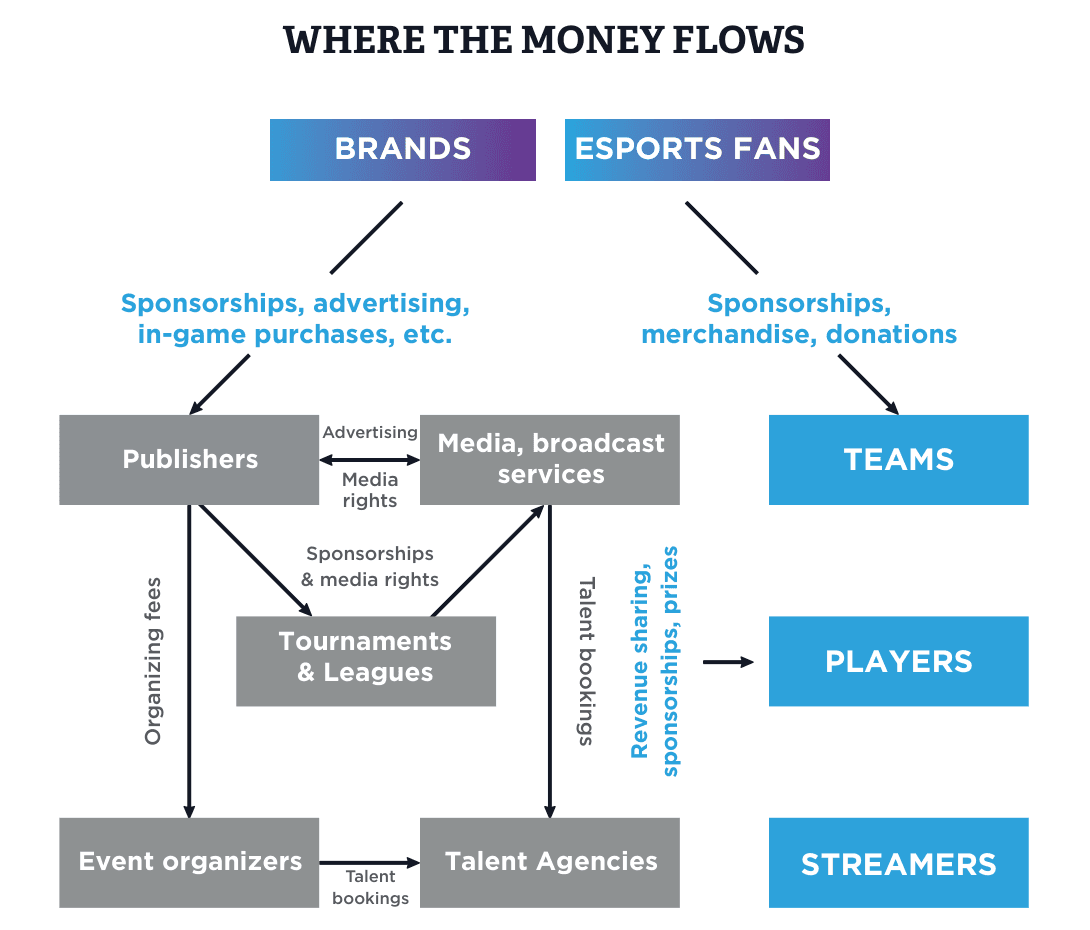
다이어그램과 같이 토너먼트 및 리그가 퍼블리셔, 방송사, 대회 운영사를 잇는 생태계 중심에 자리 잡고 있으며, 신흥 중개 주체인 탤런트 에이전시가 브랜드 및 대회 주최측을 수백만 팔로워의 스트리머와 연결합니다.
4대 핵심 퍼블리셔, 6대 주요 리그 및 34개 프로팀
2018년 베트남에서 활동한 15개 게임 퍼블리셔 중 이스포츠에 본격 투자한 기업은 VNG, Garena, VTC Game, Gamota 4곳이었습니다. 현지 퍼블리셔가 없는 고전 종목(에이지 오브 엠파이어, Dota 2, 스타크래프트, 철권, PES, CS:GO)은 소규모 커뮤니티 대회에 의존했으나, 예외적으로 PUBG는 높은 시청 수요에 힘입어 Gamota와 Gank Studio가 개최한 모바일 Fighting League가 조회수 300만 회 이상, 라이브 시청 335,000시간을 달성했습니다.
2018년 한 해 약 100개의 프로 및 아마추어 대회와 수천 개의 소규모 토너먼트가 열렸으며 주요 디렉터리 현황은 다음과 같습니다:
| 생태계 축 | 주요 기업 / 대표 리그 | 상금 규모, 트래픽 및 운영 지표 |
|---|---|---|
| 4대 퍼블리셔 | Garena, VNG, Gamota, VTC Game | Garena(LoL, FO3/FO4, AoV, 블레이드 앤 소울); VNG(보람전기의 2,000만+ 플레이어, CFL, MLBB, RoS, PUBG Mobile); Gamota(Appota 5,000만+ 생태계 기반 1,000만+ 플레이어, Vainglory, Arena of Glory, Survival Heroes); VTC Game(크로스파이어, 5억 동 CF Elite League, 20억 동 VPL 2017) |
| 6대 핵심 리그 | Arena of Fame(AoV), VCS(LoL), Vietnam Divine League(PUBG), CF Elite League, 360 Mobi MLBB, CFL Star League | Arena of Fame: 8개 팀, 2018년 13만 달러 및 2019 스프링 8만 6천 달러(플레이어 1,200만+, 2018 윈터 111시간 방송에 500만 시청 시간); VCS: 시즌당 최대 6만 달러, 300시간+ 방송에 1,200만+ 시청 시간; Divine League: 3부제, 370개+ 팀, 월 6,000달러; CF Elite League 및 360 Mobi MLBB: 시즌당 22,000달러; CFL Star League: 14,000달러 |
| 독립 대회 운영사 | 23 Creative VN, 500Bros, Gank Studio, GameTV, DivineTV, Box Studio | Box Studio + 23 Creative + VTV Play(Vietnam Master Championship: 3만 달러); Gank Studio(Fighting League PUBG Mobile: 2만 달러); 23 Creative(VPGL Dota 2: 9,000달러, PUBG SEA 예선: 2,800달러); 500Bros(NimoTV PUBG All-Star: 5,000달러); GameTV(Be Yeu Cup AoE: 4,000달러) |
| 34개 주요 프로팀 | GAM eSports, EVOS eSports, Team Box Gaming, Phong Vu Buffalo, Friends Forever, Team Flash | Facebook 팔로워: GAM(226,096), EVOS(119,736 — 당시 유일한 상설 게이밍 하우스 보유 구단), Box Gaming(107,056), Phong Vu Buffalo(84,467), Friends Forever(77,694), Team Flash(65,175), Refund(52,104), Cherry(39,840), GameTV(35,729), Divine(29,680) |
| 11개 뉴스 포털 | GameK, Lienminh 360, EXP.GG, Game8, Game Hub, LagVN, GameTV, Lien minh sam soi, XemGame, Vikings.GG, 2Game | SimilarWeb 월 방문: GameK(1,620만+, FB 150만+), Lienminh 360(370만+), EXP.GG(170만+), Game8(150만+), Game Hub(99.8만+), LagVN(88.1만+), GameTV(79.8만+), Lien minh sam soi(76.8만+), XemGame(73.7만+), Vikings.GG 및 2Game(60.6만+), Thanh Nien Game(36.3만+) |
| 6개 방송 스튜디오 | Vietnam eSports TV (VETV), 23 Creative TV, 500Bros, VTV Play eSports, Gank eSports, Divine TV | VETV(garena.live): YouTube 256.5만+, FB 110.9만+, 월 방문 65만+; 23 Creative TV: YouTube 20만+; 500Bros: YouTube 10만+; VTV Play eSports: FB 4.1만+; Gank eSports: FB 2만+, YouTube 1.8만+ |
수록된 34개 프로팀 대다수는 전문 회계, 재무, 인사 및 코칭스태프를 갖추지 못한 상태였으며, 당시 상설 게이밍 하우스를 운영한 구단은 EVOS eSports가 유일해 공유 오피스형 게이밍 하우스 임대 수요를 시사했습니다.
게이밍 센터 체인, 스트리밍 플랫폼 경쟁 및 탤런트 에이전시
동네 인터넷 카페는 인텔 코어 i5/i7 PC와 식음료 테이블 서비스, 토너먼트 무대를 갖춘 이스포츠 게이밍 센터 체인으로 진화했습니다. 하노이에만 GameHome, Imba, Vikings, Cyzone, KOW Black, Den Long Do 등 6개 체인이 성업했으며, 전국 대표 경기장 6곳으로는 Cyzone eSports Stadium(하노이, 530대), Vikings eSports Arena(하노이, 1,500m², 300대), GG Stadium(호치민시, Riot Games의 VCS 경기장), Virus eSports Stadium(중부, 233대), Venus Gaming Center(후에, 80대), GG Gaming Center(껀터, 900m², 100대 이상 및 VR/모바일존)가 꼽혔습니다.
라이브스트리밍에서는 Vietnam eSports TV(구독자 250만, 조회수 10억 회)와 PewPew(구독자 250만+, 조회수 2억 5,000만 회)를 앞세운 YouTube가 Twitch를 제치고 선두를 지켰습니다. 2018년에는 Facebook Gaming이 **OTA Network**와 손잡고 Facebook Gaming Creator Program을 출시해 ViruSs(팔로워 100만+) 등 100명 이상의 스트리머를 영입했으며 베트남 시청자들은 플랫폼 내 최장 시청 시간을 기록했습니다.
CubeTV(GAM eSports, FF QTV Gaming 후원), NimoTV(Phong Vu Buffalo, EVOS eSports 후원), Tamago 간의 영입 경쟁도 치열했으나, Tamago는 Cherry eSports, Rate Me Five Stars, MYM eSports 후원과 9만 달러 규모의 Tamago 100 Legends 개최에도 불구하고 출범 6개월 만인 2018년 12월 서비스를 종료했습니다. 스트리머들은 Streamlabs와 XSplit으로 방송을 송출하고 UngHoToi, VRDonate, Creatory의 Tipit으로 카드 및 계좌 후원을 받았으며 PlayerDuo와 Ung Ho Live를 통해 유료 듀오 플레이를 제공했습니다.
6대 에이전시 및 아카데미가 크리에이터 수익화를 견인했습니다:
- OTA Network: 109명의 핵심 게임 크리에이터(ViruSs, Nam Blue, Caster Jay, Tuan Tien Ti, Trau TV, Chim Se Di Nang, Be Chanh)를 보유한 베트남 최대 게임 MCN이자 Facebook Gaming Creator Program 공식 독점 파트너.
- Box Studio: 2017년 설립, 60명 이상의 스트리머와 3개 프로팀(AoV, PUBG, MLBB) 운영.
- Creatory: MisThy, PewPew 등 게임 크리에이터 10명을 포함한 22명의 스트리머(합산 팔로워 약 1,000만 명) 매니지먼트.
- GameTV, VECTV, 20 Sections (Division X) 및 Takademy: GameTV(2010)와 VECTV(2011)는 중계와 프로팀 육성을 병행했고 Division X(스트리머 10명)와 Takademy는 신예 육성에 주력.
스폰서십에는 IT/하드웨어 브랜드(Phong Vu, Logitech G, ASUS ROG, GIGABYTE, Acer, MSI, Tt eSPORTS, Cube TV, Nimo TV)와 비게임 대기업(MobiFone, Viettel, FPT, Mountain Dew, Traveloka, Nguyen Kim)이 폭넓게 참여했습니다.
OTA Network의 시청자 1,500명 설문이 밝힌 이용 행태는 무엇인가?
섹션 03(Audience Snapshot)은 2018년 12월 OTA Network 게임 스트리머 시청자 1,500명을 대상으로 실시한 무작위 설문 결과를 담고 있으며, **하노이(42%)**와 **호치민시(25%)**를 비롯해 전국 63개 전 성/시를 포괄했습니다.
소득을 갖춘 Z세대 비중, 비플레이어 시청 및 연령별 프라임 시간대
시청자 대다수가 소득 없는 10대라는 통념과 달리 응답자의 60%가 19~24세(13~24세 Z세대 비중은 본문 83%, 66페이지 그래픽 85%)였고 58%가 월 소득을 보유해 주변의 IT 기기 및 라이프스타일 구매에 큰 영향력을 행사했습니다.
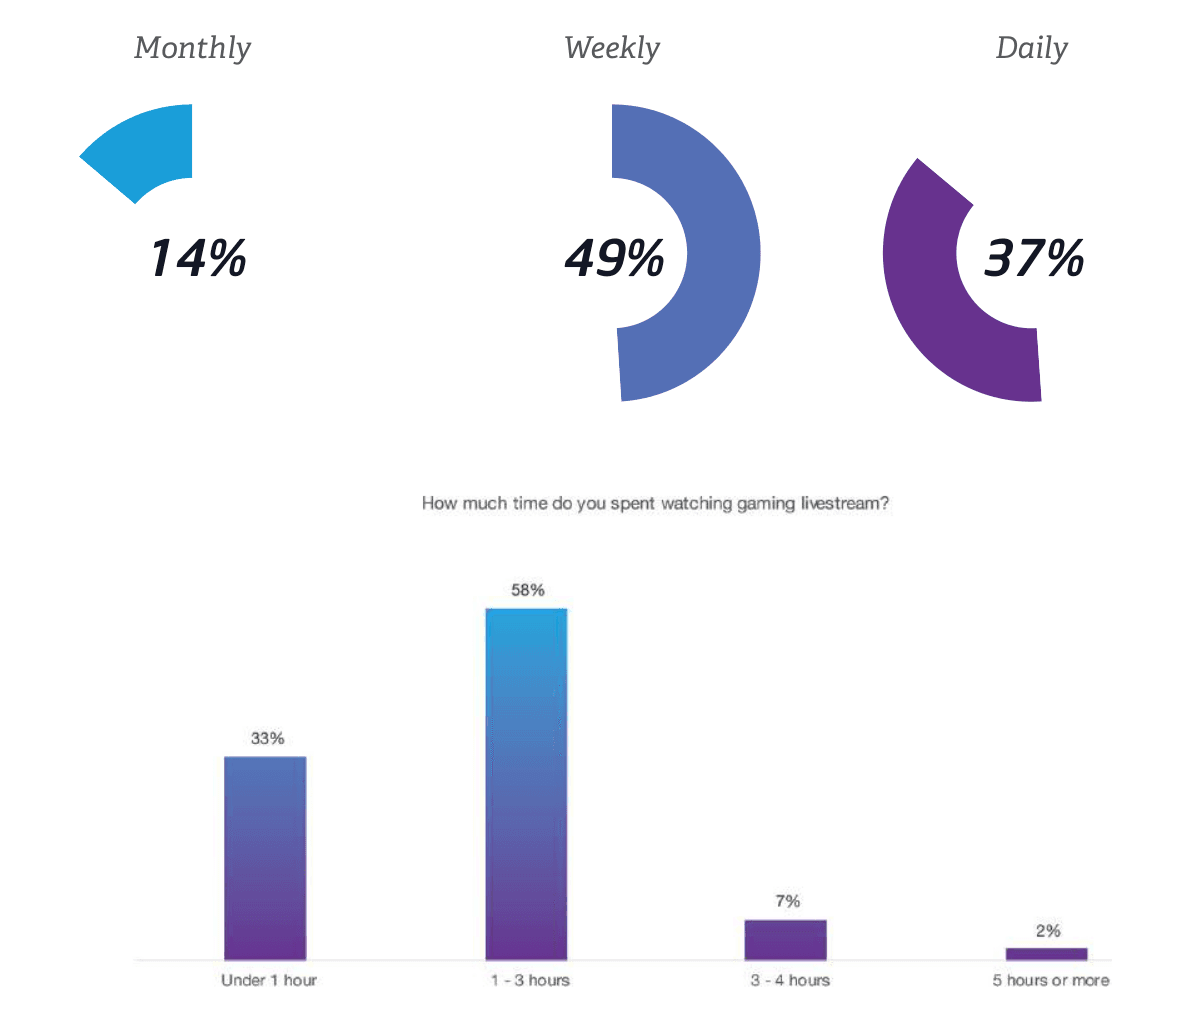
차트와 같이 응답자의 **86%**가 주 1회 이상 라이브스트림을 시청하며(일간 37%, 주간 49%, 월간 14%), 일일 시청 시간은 13시간이 **58%**로 가장 많았고 1시간 미만(33%), 34시간(7%), 5시간 이상(2%) 순이었습니다.
| 시청자 설문 지표 (n = 1,500, 2018년 12월) | 기록 수치 | 퍼블리셔 및 브랜드에 주는 시사점 |
|---|---|---|
| 성별 및 지역 | 남성 94%; 하노이 42%, 호치민시 25% | 전국 63개 전 성/시 도달 |
| 연령 및 소득 유무 | 19–24세 60%; 월 소득 보유 58% | Z세대(13–24세) 본문 83%(그래픽 85%) |
| 주 시청 기기 | 스마트폰 61% 대 PC 39% | 13–18세는 스마트폰 선호 71%(대도시 스마트폰 보급률 72%) |
| 비플레이 게임 시청 | 응답자의 52% | 게임 공략뿐 아니라 스트리머의 입담과 개성 때문에 시청 |
| 전체 프라임 시간대 | 18–22시: 55%; 22–02시: 55% | 기타: 10–14시(13%), 14–18시(13%), 06–10시(6%), 02–06시(5%) |
| 19–24세 시청 시간대 | 22–02시: 64%; 18–22시: 50% | 심야 피크 집중; 14–18시(13%), 10–14시(10%), 새벽/아침 각 6% |
| 13–18세 시청 시간대 | 18–22시: 68%; 22–02시: 35% | 초저녁 피크 및 낮 10–14시(21%) 반등; 14–18시(15%) |
| 선호 콘텐츠 스타일 | 게임+일상 41%; 유머러스한 방송 71% | 게임 중심 36%, 일상 중심 20%; 유머+기술 24%, 순수 기술 6% |
| 최근 30일 후원 여부 | 후원 경험 35% (미경험 65%) | 크리에이터 후원 및 유료 이벤트 전환 잠재력 입증 |
캠페인 설계에 직결되는 두 가지 핵심 발견은 다음과 같습니다:
- 절반 이상(52%)이 자신이 직접 하지 않는 게임 방송을 시청합니다. 순수 게임 기술(6%)보다 유머와 예능감(71%), 스트리머의 일상 이야기(**41%**가 게임과 일상 모두 선호)가 핵심 시청 요인입니다.
- 연령대에 따라 프라임 시간대가 뚜렷이 갈립니다. 전체 피크는 18:00
02:00(55%)이지만, 소득이 있는 1924세는 심야 **2202시(64%)**에 집중되는 반면 1318세 청소년은 **1822시(68%)**와 낮 **1014시(21%)**에 몰립니다.
베트남 이스포츠의 미래를 좌우할 6대 장애물과 4대 성장 동력은?
섹션 04는 2019년 이후 시장을 이끄는 네 가지 성장 동력을 제시합니다:
- 시청자 확대와 지상파/케이블 TV 중계 확산: 플레이어 2,600만 명, 주간 시청자 1,600만 명 시대를 맞아 국제 대회 활약상이 주류 방송을 통해 보도됩니다.
- 스트리밍의 전문 직업화: Facebook Gaming, CubeTV, NimoTV 및 에이전시 투자로 크리에이터 경력이 체계화됩니다.
- 모바일 이스포츠의 시장 주도: 61%에 달하는 스마트폰 시청 비율과 상위 4대 퍼블리셔의 모바일 신작이 성장을 견인합니다.
- 메이저 국제 대회 개최지로의 부상: 2019년 베트남은 *리그 오브 레전드 미드시즌 인비테이셔널(MSI 2019)*과 *Arena of Valor 월드컵(AWC 2019)*을 유치했고 글로벌 주최사 ESL(Apex 레전드)이 진출했으며, 필리핀 2019 동남아시안게임(SEA Games) 정식 메달 6개 종목(Dota 2, 스타크래프트 II, 모바일 레전드, Arena of Valor, 철권 7 등)에 출전했습니다.
동시에 해결해야 할 6대 구조적 장애물도 진단했습니다:
- 불완전한 생태계와 장기 커뮤니티 리그 부족 (장애물 01): 운영사와 에이전시, 풀뿌리 리그 부족으로 Dota 2, 스타크래프트, 하스스톤, FIFA 등에서 국제 실력 격차가 벌어지며 Skillz나 Faceit 같은 플랫폼도 부재합니다.
- 자본 투자 부족 (장애물 02): Garena나 Vietnam eSports 외에는 리그 확장 자본이 부족한 반면, 말레이시아 청년체육부 장관 Syed Saddiq는 이스포츠에 200만 달러 공공 투자를 약속했습니다.
- 비전문적인 구단 운영 (장애물 03): EVOS eSports와 GAM eSports 등 소수를 제외하면 매니저, 코치, 분석가, 게이밍 하우스 없이 선수들이 자체 운영하는 팀이 대부분입니다.
- 파편화된 대회 개발 (장애물 04): 퍼블리셔별로 개별 리그만 운영되어 전 종목을 아우르는 국가 단위 통합 대회가 부족합니다.
- 공식 스포츠 지위 미비 (장애물 05): 2009년 IeSF 회원으로 VIRESA가 설립되었으나 정책 및 재정 지원은 한국 KeSPA(2000년 설립, 25개 종목 관리)나 말레이시아, 필리핀에 비해 뒤처져 있습니다.
- 게임을 중독과 동일시하는 사회적 편견 (장애물 06): 학부모의 부정적 인식이 유망주 진입을 가로막고 있어 공영 미디어의 지속적인 인식 개선이 요구됩니다.
퍼블리셔와 브랜드는 이 기초 데이터를 어떻게 실행에 옮겨야 하는가?
2019년 가이드북 데이터를 현재 베트남 사업 환경에 적용할 때 퍼블리셔와 브랜드는 세 가지 과제를 우선해야 합니다:
- 현지 게임 라이선스 확보 및 체계적인 리그 운영. 정식 현지 라이선스를 취득한 타이틀만이 장기 리그와 스폰서 신뢰를 유지할 수 있습니다. 현재 베트남에 진출하는 해외 스튜디오는 시행령 147/2024/ND-CP(2024년 12월 25일 발효)에 따른 G1~G4 인허가 절차를 준수해야 하며 세부 단계는 베트남 모바일 게임 퍼블리싱 6단계 가이드에서 확인할 수 있습니다.
- 연령별 시간대에 맞춘 대회 스폰서십과 예능형 크리에이터 캠페인 결합. 시청자의 52%가 비플레이 게임을 보고 71%가 유머를 선호하므로 캠페인 목표별 KOL 및 KOC 선택 프레임워크를 적용해 13
18세는 1822시 및 1014시, 소득 보유 비율이 높은(58%) 1924세는 22~02시 시간대를 공략하십시오. - 모바일 중계 화면과 결제 동선 최적화. 스마트폰 시청 비중이 61%이고 30일 내 후원 경험자가 35%에 달하는 만큼 방송 오버레이와 결제 흐름을 모바일 퍼스트로 설계해야 합니다. 추가 산업 분석은 게이밍 인사이트 허브에서 살펴보실 수 있습니다.
본 페이지의 다운로드 양식을 작성하면 34개 프로팀, 17개 미디어 및 방송 채널, 10개 대회 운영사 프로필과 전체 설문 차트가 수록된 Appota Esports 및 OTA Network의 86페이지 원본 PDF를 받아보실 수 있습니다.
출처
- Vietnam Esports Guidebook 2019 (Cẩm nang Thể thao điện tử Việt Nam 2019), Appota Esports & OTA Network, 2019-03-01, 접속일 2026-11-02
- Vietnam Esports Guidebook 2019 by Appota Esports (SlideShare Edition), Appota Esports, 2019-03-01, 접속일 2026-11-02
- Global Games Market Report 2018 & Southeast Asia Games Market Benchmarks, Newzoo, 2018-04-30, 접속일 2026-11-02
- e-Conomy SEA 2018: Southeast Asia's Internet Economy Hits an Inflection Point, Google & Temasek, 2018-11-19, 접속일 2026-11-02
- GSMA Mobile Connectivity Index 2018 — Vietnam Country Score, GSMA, 2018-07-01, 접속일 2026-11-02
- Nghị định 147/2024/NĐ-CP về quản lý, cung cấp, sử dụng dịch vụ Internet và thông tin trên mạng, Chính phủ, 2024-11-09, 접속일 2026-11-02